
Kryptowaluta i rezydencja podatkowa w Portugalii: co sprawdzić, zanim skorzystasz ze starych wytycznych NHR
W tym artykule
Kryptowaluta i rezydencja podatkowa w Portugalii: co sprawdzić, zanim skorzystasz ze starych wytycznych NHR
Stare twierdzenia dotyczące NHR i kryptowalut nie zastępują obecnych portugalskich przepisów podatkowych. Sprawdź rezydencję podatkową, fakty dotyczące transakcji i aktualne oficjalne wytyczne.
Krótko mówiąc
- Nie należy tego zakładać. NHR zostało uchylone od 1 stycznia 2024 r., a w materiale urzędowym opisano zasady przejściowe dla konkretnych sytuacji.
- Nie ma jednej odpowiedzi, którą można bezpiecznie przyjąć w każdym przypadku. Wynik podatkowy zależy od indywidualnych faktów i zasad obowiązujących w danym momencie.
- Nie. IFICI to odrębny system, a to, czy spełniasz jego warunki, należy sprawdzić zgodnie z obowiązującymi oficjalnymi przepisami; ta strona tego nie określa.
Starych twierdzeń dotyczących NHR nie należy traktować jako odpowiedzi podatkowej
Portugalski organ podatkowy i celny stwierdza, że NHR zostało uchylone z dniem 1 stycznia 2024 r. i zastąpione przez IFICI, z uwzględnieniem przepisów przejściowych w niektórych przypadkach. Starszy artykuł o NHR nie wskaże aktualnej ścieżki dla nowego wnioskodawcy.
Opodatkowanie kryptowalut nie daje jednego, uniwersalnego wyniku
Twierdzenie, że każdy zysk z kryptowalut jest zwolniony lub że każdy obywatel UE może się zarejestrować i uzyskać gwarantowany wynik podatkowy, jest niebezpieczne. Konsekwencje podatkowe mogą być uzależnione od miejsca zamieszkania podatnika, rodzaju i terminu dokonywania transakcji, charakteru prowadzonej działalności oraz obowiązujących przepisów.
Najpierw zadaj właściwe pytanie
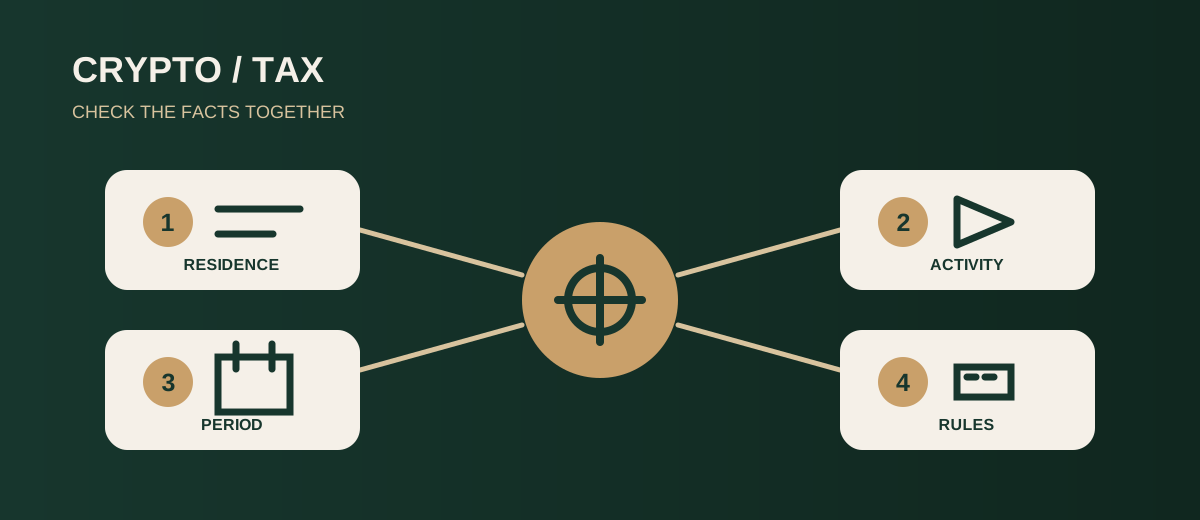
Zanim podejmiesz działania, określ swoją rezydencję podatkową, dokładną transakcję lub działalność, odnośny okres oraz to, czy opierasz się na przejściowym statusie NHR, czy rozważasz inny bieżący system. Następnie zapoznaj się z aktualnymi oficjalnymi materiałami dotyczącymi tej kwestii.
Żadna reklama nie zastąpi indywidualnej analizy sprawy
Ten artykuł ma wyłącznie charakter ogólnoinformacyjny. Nie oblicza podatku, nie potwierdza kwalifikowalności ani nie obiecuje oszczędności podatkowych. Swoją decyzję należy skonfrontować z obowiązującymi oficjalnymi przepisami oraz, w stosownych przypadkach, z fachową poradą.
Co sprawdzić
- Przed podjęciem działań określ dokładny proces lub kwestię podatkową.
- Użyj aktualnej oficjalnej strony dla tego konkretnego przypadku.
- Zachowaj oficjalne instrukcje i potwierdzenia w swojej dokumentacji.
- Nie polegaj na obietnicach gwarantowanego wyniku, ogólnych listach kontrolnych ani starych artykułach.