
العملات المشفرة في البرتغال والإقامة الضريبية: ما الذي يجب التحقق منه قبل الاعتماد على إرشادات NHR القديمة
في هذا المقال
العملات المشفرة في البرتغال والإقامة الضريبية: ما الذي يجب التحقق منه قبل الاعتماد على إرشادات NHR القديمة
الادعاءات القديمة حول NHR والعملات المشفرة ليست بديلاً عن القواعد الضريبية البرتغالية الحالية. تحقق من الإقامة الضريبية وحقائق المعاملة والتوجيهات الرسمية الحالية.
باختصار
- لا تفترض ذلك. تم إلغاء NHR اعتبارًا من 1 يناير 2024 وتصف المصادر الرسمية القواعد الانتقالية لحالات محددة.
- لا يوجد استنتاج عام يصح في كل الحالات. تعتمد النتيجة الضريبية على الوقائع الخاصة بكل حالة والقواعد السارية في الفترة المعنية.
- لا، IFICI هو نظام منفصل ويجب التحقق من أهليته بموجب القواعد الرسمية الحالية؛ هذه الصفحة لا تحدد ذلك.
لا ينبغي الاعتماد على الادعاءات القديمة بشأن NHR بوصفها إجابة ضريبية
ذكرت هيئة الضرائب والجمارك البرتغالية أنه تم إلغاء NHR اعتبارًا من 1 يناير 2024 وتم استبدالها بـ IFICI، مع قواعد انتقالية لبعض الحالات. لا يمكن لمقال NHR الأقدم تحديد المسار الحالي لمقدم الطلب الجديد.
المعاملة الضريبية للعملات المشفرة لا تؤدي إلى النتيجة نفسها في كل الحالات
إن البيان الذي يفيد بأن كل مكاسب العملات المشفرة معفاة، أو أن أي مواطن في الاتحاد الأوروبي يمكنه التسجيل والحصول على نتيجة ضريبية ثابتة، هو ادعاء لا يمكن الاعتماد عليه. يمكن أن تعتمد العواقب الضريبية على مكان إقامة دافع الضرائب، ونوع وتوقيت المعاملات، وطبيعة النشاط، والقواعد المعمول بها.
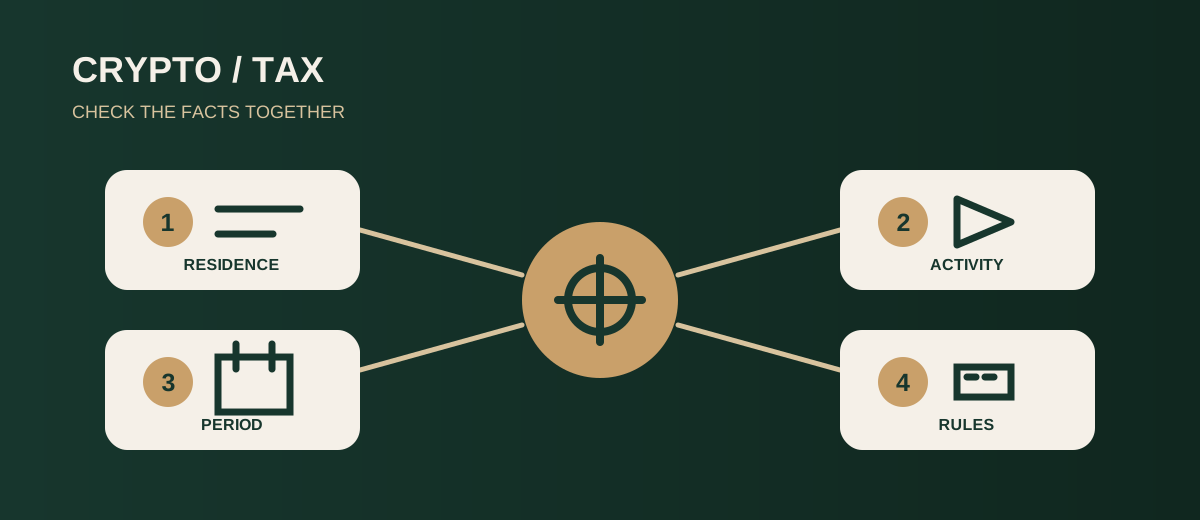
تحقق من السؤال الصحيح أولا
قبل التصرف، حدد موقف إقامتك الضريبي، والمعاملة أو النشاط الدقيق، والفترة المعنية، وما إذا كنت تعتمد على حالة NHR انتقالية أو تفكر في نظام حالي مختلف. ثم راجع المواد الرسمية الحالية ذات الصلة بهذا السؤال.
لا يمكن لأي عرض ترويجي أن يحل محل مراجعة الحالة
تقدّم هذه المقالة إرشادًا عامًا فقط، ولا تحسب الضريبة أو تؤكد الأهلية أو تعد بنتيجة توفير الضرائب. وينبغي التحقق من القرار الشخصي في ضوء القواعد الرسمية الحالية، وعند الاقتضاء، مع المشورة المؤهلة.
ما يجب التحقق منه
- حدد العملية الدقيقة أو السؤال الضريبي قبل التصرف.
- استخدم الصفحة الرسمية الحالية لهذه الحالة بالضبط.
- احتفظ بالتعليمات والتأكيدات الرسمية لسجلاتك.
- لا تعتمد على الوعود الثابتة أو قوائم المراجعة العامة أو المقالات القديمة.