


Criptomonedas y residencia fiscal en Portugal: qué comprobar antes de confiar en las antiguas directrices del NHR
En este artículo
Criptomonedas y residencia fiscal en Portugal: qué comprobar antes de confiar en las antiguas directrices del NHR
Las antiguas afirmaciones sobre el NHR y las criptomonedas no sustituyen a las actuales normas fiscales portuguesas. Comprueba tu residencia fiscal, las circunstancias de la operación y las indicaciones oficiales vigentes.
En resumen
- No lo asumas. El NHR fue derogado con efectos desde el 1 de enero de 2024 y la documentación oficial describe normas transitorias para situaciones específicas.
- No hay una respuesta válida para todos los casos. La tributación depende de las circunstancias de cada caso y de las normas aplicables en el momento correspondiente.
- No. El IFICI es un régimen distinto y hay que comprobar si se cumplen sus requisitos según las reglas oficiales vigentes; esta página no lo determina.
Las antiguas afirmaciones sobre el NHR no deberían tomarse como respuesta fiscal
La Autoridad Tributaria y Aduanera portuguesa afirma que el NHR fue derogado con efectos desde el 1 de enero de 2024 y sustituido por el IFICI, con normas transitorias para algunos casos. Un artículo antiguo sobre el NHR no sirve para indicar una vía vigente a un nuevo solicitante.
La tributación de las criptomonedas no tiene una respuesta universal
Afirmar que toda ganancia con criptomonedas está exenta, o que cualquier ciudadano de la UE puede registrarse y obtener un resultado fiscal fijo, no es fiable. Las consecuencias fiscales pueden depender de la residencia del contribuyente, el tipo y momento de las transacciones, el carácter de la actividad y las normas vigentes.
Primero, plantea bien la pregunta
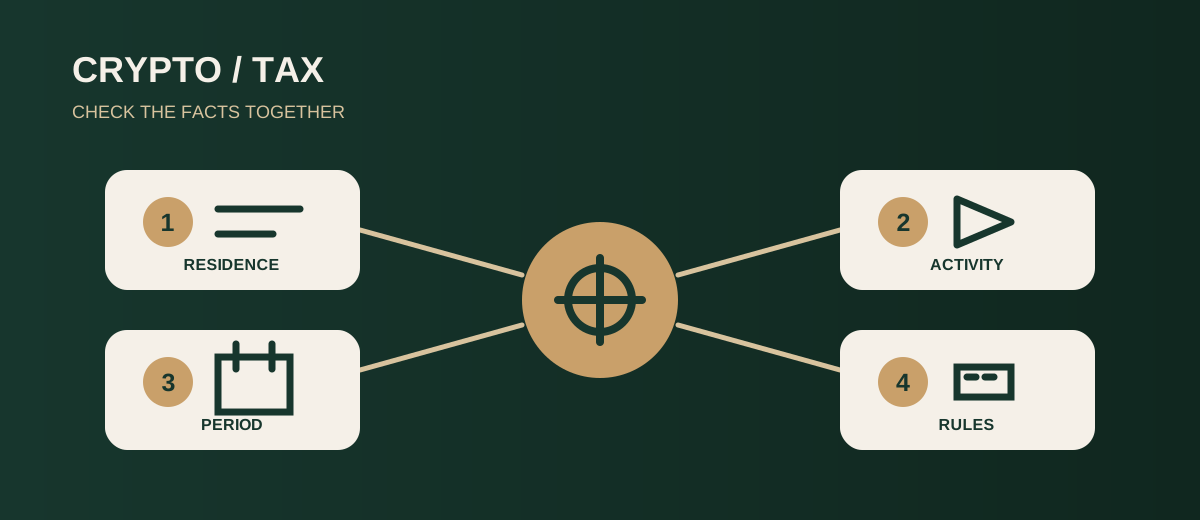
Antes de actuar, determina tu situación de residencia fiscal, la transacción o actividad exacta, el período en cuestión y si te acoges al NHR en virtud del régimen transitorio o estás valorando otro régimen vigente. Después, consulta la documentación oficial vigente que corresponda a esa pregunta.
Ninguna promoción puede reemplazar la revisión de un caso
Este artículo proporciona únicamente orientación general. No calcula impuestos, no confirma la elegibilidad ni promete un ahorro fiscal. Una decisión personal debe cotejarse con las normas oficiales vigentes y, en su caso, con asesoramiento cualificado.
Qué comprobar
- Identifica el trámite exacto o la cuestión fiscal antes de actuar.
- Consulta la página oficial vigente que corresponda a tu caso concreto.
- Guarda las instrucciones y confirmaciones oficiales como justificante.
- No te fíes de promesas de resultados garantizados, listas de comprobación genéricas ni artículos antiguos.