
Criptomoedas e residência fiscal em Portugal: o que verificar antes de confiar nas antigas orientações do RNH
Neste artigo
Criptomoedas e residência fiscal em Portugal: o que verificar antes de confiar nas antigas orientações do RNH
As antigas afirmações sobre o NHR e as criptomoedas não substituem as atuais regras fiscais portuguesas. Verifique a residência fiscal, os factos da transação e as orientações oficiais atuais.
Resumidamente
- Não presuma que um novo requerente possa contar com o antigo RNH. O RNH foi revogado a partir de 1 de janeiro de 2024 e o material oficial descreve regras de transição para situações específicas.
- Nenhuma conclusão universal é segura. O resultado fiscal depende dos factos individuais e das regras aplicáveis no momento relevante.
- O IFICI é um regime separado e a sua elegibilidade deve ser verificada de acordo com as regras oficiais atuais; esta página não determina isso.
Afirmações antigas sobre o RNH não devem servir de resposta fiscal
A Autoridade Tributária e Aduaneira afirma que o RNH foi revogado a partir de 1 de janeiro de 2024 e substituído pelo IFICI, com regras de transição para alguns casos. Um artigo mais antigo sobre o NHR não pode indicar uma via atual a um novo requerente.
O tratamento fiscal das criptomoedas não é igual para todos
Uma afirmação de que todos os ganhos com criptomoedas estão isentos, ou de que qualquer cidadão da UE pode registar-se e obter um resultado fiscal fixo, não é segura. As consequências fiscais podem depender da residência do contribuinte, do tipo e do momento das transações, da natureza da atividade e das regras em vigor.
Comece por fazer a pergunta certa
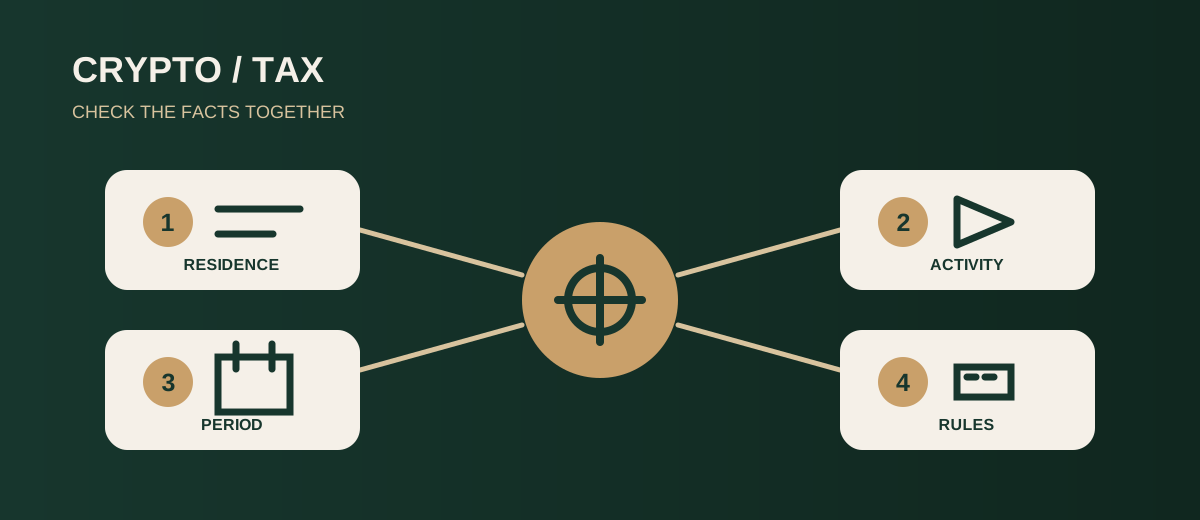
Antes de agir, identifique a sua situação de residência fiscal, a transação ou atividade exata, o período em causa e se está a depender de um estatuto transitório de RNH ou a considerar um regime atual diferente. Em seguida, consulte o material oficial atual relevante para essa questão.
Nenhuma publicidade substitui a análise do caso concreto
Este artigo fornece apenas orientação geral. Não calcula impostos, não confirma a elegibilidade nem promete qualquer poupança fiscal. Uma decisão pessoal deve ser confrontada com as regras oficiais atuais e, se for caso disso, com aconselhamento qualificado.
O que verificar
- Identifique o processo exato ou a questão fiscal concreta antes de agir.
- Use a página oficial atual para esse caso exato.
- Guarde as instruções e as confirmações oficiais nos seus registos.
- Não confie em promessas de resultados garantidos, listas de verificação genéricas ou artigos antigos.