


España · Agencia Tributaria · Impuesto sobre la Renta de No Residentes
Impuesto de no residentes en España para propietarios de inmuebles — presentamos su Modelo 210
Los no residentes que tienen un inmueble en España presentan cada año el Modelo 210 — aunque la vivienda esté vacía y no genere alquiler. Determinamos qué declaraciones requiere su año, calculamos el impuesto gratis para que vea primero el importe exacto y presentamos cada declaración en su nombre ante la Agencia Tributaria — en su idioma y sin necesidad de certificado digital propio.
- Desde 2013
- Más de 17.000 clientes
- 2836 reseñas en Trustpilot
 Agencia Tributaria Colaborador social
- Gratis — nuestros honorarios cubren la presentación
- Rentas imputadas · Alquiler · Ganancias patrimoniales
- 19 % UE/EEE · 24 % otros países
- Ni certificado digital ni banco español
Lo que dicen nuestros clientes
Tres cosas que debe saber antes de presentar
¿Qué Modelo 210 necesita?
Parta de cómo se utilizó cada inmueble durante el año. La mayoría de los propietarios encajan en los tres primeros casos; los otros tres determinan cuántas declaraciones presenta.
El inmueble estuvo vacío o lo usó usted
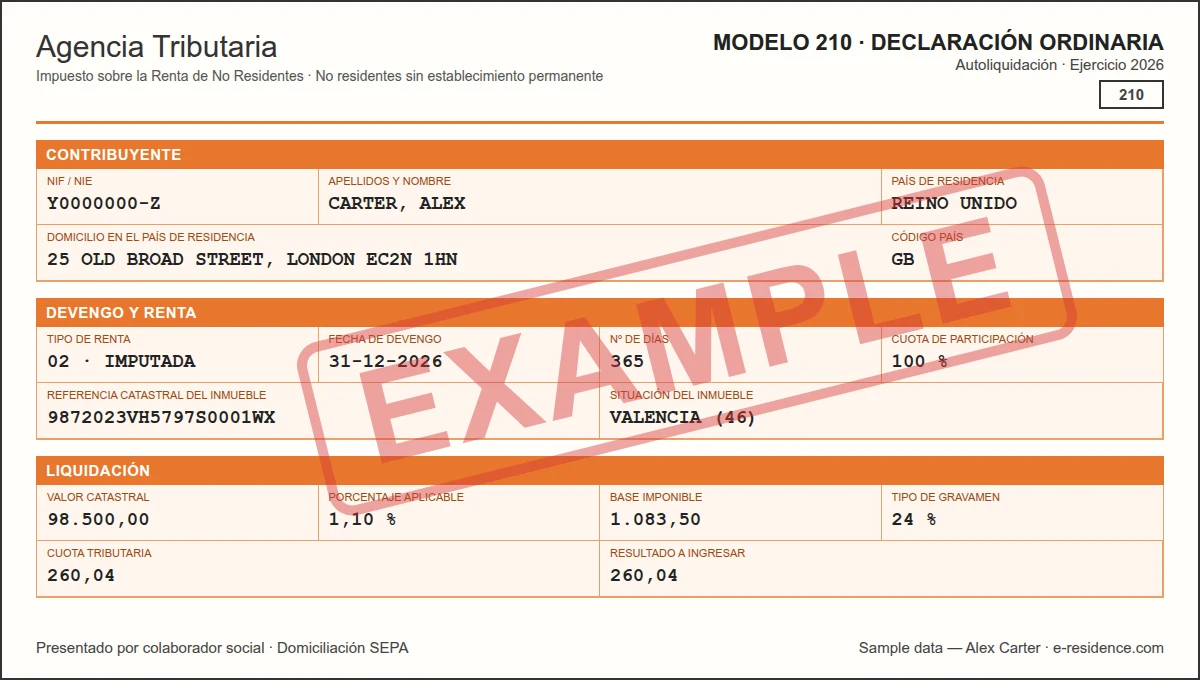
Declara rentas imputadas (renta imputada): una renta presunta que la Agencia Tributaria calcula a partir del valor catastral, aunque usted no pisara España ese año. Se prorratea según los días en que el inmueble estuvo a su disposición.
Lo alquiló
Declara los rendimientos del alquiler del año natural — tanto alquileres turísticos como de larga duración — en una declaración anual o período a período. Los residentes en la UE/EEE deducen los gastos vinculados al arrendamiento; los demás propietarios tributan por los ingresos íntegros. Los días en que no estuvo alquilado siguen requiriendo una declaración de rentas imputadas.
Lo vendió
Declara la ganancia patrimonial. El comprador retiene el 3 % del precio y lo ingresa en la Agencia Tributaria por cuenta de usted con el Modelo 211; su Modelo 210 liquida la cifra real, con devolución o pago del resto. Los meses anteriores a la venta siguen necesitando su propia declaración.
Más de una referencia catastral
Un garaje, un trastero o una parcela independiente con su propia referencia catastral es un inmueble distinto para la Agencia Tributaria — y lleva su propio Modelo 210, aunque pertenezca al mismo propietario y esté en el mismo edificio.
El inmueble es de varios propietarios
Cada propietario presenta su propia declaración por su cuota de las rentas, los gastos y el inmueble. Dos propietarios, dos declaraciones — por cada situación que afecte al inmueble.
Otras rentas de fuente española
Los intereses, dividendos y rentas similares obtenidos en España también pueden requerir un Modelo 210 — salvo que ya se haya practicado la retención española en origen, en cuyo caso no hay que presentar nada más.
El cálculo del impuesto es gratis — solo paga por la presentación
Lo que paga
Las mismas líneas que verá al pagar: el cálculo del impuesto no cuesta nada, y el precio de la declaración depende de su tipo y del número de propietarios.
- Cálculo del impuesto Gratis
Calculamos el impuesto de cada declaración que requiere su año y le mostramos el importe exacto antes de presentar nada.
- Rentas imputadas 99 € 1 propietario
Declaración anual de un inmueble que estuvo vacío o que usted reservó para su propio uso.
2 propietarios 179 €3 propietarios 259 €4 propietarios 339 €
- Rendimientos del alquiler 149 € 1 propietario
Declaración anual de alquileres turísticos y de larga duración, con deducción de gastos cuando la ley lo permite.
2 propietarios 279 €3 propietarios 409 €4 propietarios 539 €
- Ganancias patrimoniales 299 € 1 propietario
Declaración única por la venta de un inmueble, incluida la solicitud de devolución del exceso de la retención del 3 % del comprador.
2 propietarios 379 €3 propietarios 459 €4 propietarios 539 €
- Garaje o trastero Suplemento +99 €
Por unidad con referencia catastral propia, declarada en su propia declaración junto con el inmueble principal.
Incluido en cada presentación
- Presentación ante la Agencia Tributaria y justificante oficial en PDF
- Sin certificado digital ni Cl@ve propios — presentamos como colaborador social registrado
- Instrucciones de pago que funcionan sin cuenta bancaria española
- Recordatorios de plazos para sus próximas declaraciones anuales
- Los datos de su inmueble y de los propietarios, guardados para el año siguiente
- Atención en su idioma, desde la primera pregunta hasta la declaración presentada
Tipos y plazos de un vistazo
Qué grava cada declaración, a qué tipo y cuándo se presenta. Los plazos son los que se aplican desde el ejercicio 2026 — las primeras declaraciones con ellos se presentan en 2027.
| Situación | Qué se declara | Base imponible y tipo | Plazo de presentación |
|---|---|---|---|
| Vacío o de uso propio | Rentas imputadas, prorrateadas por días | 2 % del valor catastral (1,1 % si el valor se revisó en los últimos diez años), al 19 % para residentes en la UE/EEE o al 24 % para los demás | Del 1 de abril al 31 de diciembre del año siguiente (domiciliación hasta el 23 de diciembre) |
| Alquilado | Rendimientos del alquiler del año natural, en una declaración anual o período a período | Rendimiento neto para residentes en la UE/EEE, ingresos íntegros para los demás, al 19 % o al 24 % | A ingresar: del 1 al 20 de abril del año siguiente · Cuota cero: del 1 al 20 de enero · A devolver: desde el 1 de febrero |
| Vendido | La ganancia patrimonial, menos el 3 % que retuvo el comprador | Ganancia al 19 %, sea cual sea el país de residencia | Tres meses después del plazo de un mes del comprador para el Modelo 211 — unos cuatro meses desde la venta |
| Intereses, dividendos, otras rentas | Cada tipo de renta, salvo que se haya practicado retención española en origen | Por lo general, 19 % | Trimestral: los primeros 20 días de abril, julio, octubre y enero |
Qué cambió para el ejercicio 2026
Estos plazos los introdujo la Orden HAC/623/2026. Las rentas imputadas de 2025 siguen la norma anterior y pueden declararse en cualquier momento de 2026. Desde el 1 de enero de 2027 cambia también el propio formulario: incorpora un anexo de gastos del alquiler y campos para el número de días y su cuota de participación. El calendario oficial lo publica la Agencia Tributaria.
De los datos de su inmueble a la declaración presentada
Julia vive en Alemania, alquila su piso en Valencia diez meses al año y en junio vendió un garaje con referencia catastral propia. Así transcurre su año.
- Hace el pedido y nos indica cómo se usó cada inmueble
- Calculamos el impuesto de las cuatro declaraciones gratis
- Ella aprueba las cifras antes de presentar nada
- Presentamos cada declaración y le enviamos los justificantes
Rendimientos del alquiler por los diez meses en que el piso estuvo arrendado. Rentas imputadas del piso por los dos meses en que lo usó ella misma. Rentas imputadas del garaje desde el 1 de enero hasta el día de la venta. Y la ganancia patrimonial del garaje, presentada en el plazo posterior al Modelo 211 del comprador. Nada en su año es inusual — y aun así suma cuatro declaraciones distintas, cada una con su propio plazo.
Dónde se equivocan los propietarios
La mayoría de los problemas con el Modelo 210 no tienen que ver con las cifras. Surgen al presentar una sola declaración cuando el año requería varias, o al suponer que otro impuesto ya lo cubría.
- Presentar una sola declaración cuando corresponden varias — alquilar parte del año obliga igualmente a declarar los demás días como rentas imputadas.
- Tratar el alquiler y las rentas imputadas como lo mismo. Son declaraciones distintas con plazos distintos, aunque ambas usen el Modelo 210.
- Suponer que la venta es la única obligación de ese año. Los meses anteriores a la venta siguen necesitando su propia declaración.
- Incluir todos los inmuebles en una sola declaración. Cada referencia catastral, y cada copropietario, necesita la suya.
- Tomar la domiciliación del IBI como prueba de que los impuestos en España están al día. El recibo del ayuntamiento no dice nada sobre su declaración de la renta.
La confianza de quienes se mudan por la UE
E-Residence gestiona desde 2013 trámites de números fiscales y mudanza en la UE — esto es lo que opinan nuestros clientes.
Preguntas frecuentes
¿Cómo presento el Modelo 210 online?
Usted nos indica cómo se utilizó cada inmueble durante el año y nos envía los documentos que le pedimos; nuestro equipo determina qué declaraciones corresponden, calcula el impuesto y se lo muestra antes de presentar nada. Una vez que usted confirma, presentamos cada declaración ante la Agencia Tributaria como colaborador social registrado, con nuestro propio certificado digital, y le enviamos el justificante oficial.
¿Qué necesitan de mí para presentar el Modelo 210?
Su NIE, su pasaporte y el último recibo del IBI de cada inmueble — en él figuran el valor catastral y la referencia catastral —, además de la fecha de compra y su cuota de participación. Para el alquiler necesitamos también los ingresos del año, según los contratos o los extractos de la plataforma, y, si reside en la UE o el EEE, los gastos correspondientes. Para una venta necesitamos las escrituras de compra y de venta, los gastos de ambas y el Modelo 211 del comprador.
¿Cuál es el plazo del Modelo 210?
Depende de la declaración. A partir del ejercicio 2026 (Orden HAC/623/2026), las rentas imputadas se declaran del 1 de abril al 31 de diciembre del año siguiente, y los alquileres con cuota a ingresar, del 1 al 20 de abril del año siguiente. Las rentas imputadas de 2025 todavía pueden declararse en cualquier momento de 2026. La ganancia patrimonial de una venta se declara en los tres meses siguientes al mes que tiene el comprador para presentar el Modelo 211 — unos cuatro meses desde la venta.
¿Puedo presentar y pagar el Modelo 210 desde el extranjero?
Sí. La presentación es online, así que nunca tiene que viajar a España, y no necesita una cuenta bancaria española para pagar. Desde febrero de 2024 la Agencia Tributaria admite la domiciliación en cuentas de cualquier país de la zona SEPA — entre ellos la UE, el Reino Unido, Suiza y Noruega —, y también el pago con tarjeta o una transferencia desde el extranjero con un identificador de pago. Le enviamos las instrucciones de pago adecuadas a su caso.
¿Qué es el Modelo 210?
El Modelo 210 es la autoliquidación de la Agencia Tributaria del Impuesto sobre la Renta de No Residentes (IRNR) — el impuesto que pagan quienes no son residentes fiscales en España por las rentas obtenidas en España. Los propietarios no residentes lo utilizan para declarar las rentas imputadas de una vivienda de uso propio, los rendimientos de su alquiler y la ganancia patrimonial cuando la venden.
¿Tengo que presentar el Modelo 210 si mi inmueble estuvo vacío todo el año?
Sí. Un inmueble que está a su disposición y no está alquilado genera, a efectos de la Agencia Tributaria, una renta presunta — la renta imputada —, tanto si pasó allí el verano como si nunca lo visitó. Se calcula a partir del valor catastral y se declara una vez al año, descontando los días en que el inmueble estuvo alquilado o todavía no era suyo.
¿Existe una versión del Modelo 210 en inglés u otros idiomas?
No. No existe un Modelo 210 oficial en otro idioma para descargar y rellenar: la declaración se cumplimenta en el propio sistema de la Agencia Tributaria, en español, y presentarla online exige un certificado digital español o Cl@ve. Esa es la parte de la que nos ocupamos — usted trata con nosotros en su idioma, y nosotros cumplimentamos y presentamos la declaración.
Ya pago el IBI. ¿Tengo que presentar igualmente el Modelo 210?
Sí. El IBI es el impuesto municipal sobre bienes inmuebles: lo cobra el ayuntamiento, normalmente por domiciliación, y se debe por el simple hecho de ser propietario. El Modelo 210 es la declaración estatal del impuesto sobre la renta de los no residentes, y nadie se lo cobra — usted o su representante tienen que calcularlo, presentarlo y pagarlo. Pagar uno no sustituye al otro.
¿Qué tipo impositivo pagan los no residentes en el Modelo 210?
El tipo general es del 19 % para los residentes en un país de la UE o del EEE con intercambio de información tributaria y del 24 % para los residentes en cualquier otro país — el Reino Unido está en el grupo del 24 % desde el Brexit. Las ganancias patrimoniales de una venta tributan al 19 % para todos.
¿Puedo deducir gastos de los rendimientos del alquiler?
Si reside en un país de la UE o del EEE, sí: los gastos directamente relacionados con el alquiler — IBI, cuotas de comunidad, seguro, reparaciones, intereses de la hipoteca, honorarios de agencia, amortización — son deducibles durante el periodo en que el inmueble estuvo arrendado, y tributa por el rendimiento neto. Los residentes en otros países, incluido el Reino Unido, tributan actualmente por los ingresos íntegros, sin deducciones.
¿El cálculo del impuesto es realmente gratuito?
Sí. El cálculo del impuesto de cada declaración que requiere su año está incluido sin coste, y usted ve los importes exactos antes de presentar nada. Nuestros honorarios cubren la preparación y la presentación de las declaraciones.
¿Sus honorarios incluyen el impuesto que debo a la Agencia Tributaria?
No. Nuestros honorarios cubren el cálculo, la preparación y la presentación de sus declaraciones. El impuesto se debe a la Agencia Tributaria y se le paga directamente, y usted ve ambos importes por separado antes de que presentemos.
¿Cómo sé que mi Modelo 210 se ha presentado?
Recibe el justificante oficial que emite la Agencia Tributaria por cada declaración presentada, junto con una copia de la propia declaración, en PDF. Consérvelos: son su prueba de presentación y los necesitará cuando venda el inmueble.
¿Qué pasa si nunca he presentado el Modelo 210?
La obligación no desaparece: la Agencia Tributaria puede reclamar los últimos cuatro años. Presentar fuera de plazo por iniciativa propia supone un recargo que crece con cada mes de retraso, más intereses pasado un año; si la Agencia Tributaria lo requiere antes, se añade una sanción. Los años no declarados también salen a la luz al vender. Regularizar voluntariamente es siempre la vía más barata, y podemos presentar en su nombre los años pendientes.
¿Y si el inmueble es de varios propietarios?
Cada copropietario presenta su propio Modelo 210 por su cuota — una pareja que tiene un piso a partes iguales presenta dos declaraciones por cada situación, no una. Las preparamos todas en el mismo pedido, y el precio por declaración baja con cada copropietario adicional.
¿Un garaje o un trastero necesita su propio Modelo 210?
Sí, si tiene su propia referencia catastral y su propio recibo del IBI — la Agencia Tributaria lo trata como un inmueble independiente. Lo presentamos junto con el inmueble principal por un suplemento fijo.
He vendido mi inmueble. ¿Qué pasa con el 3 % que retuvo el comprador?
El comprador retiene el 3 % del precio y lo ingresa en la Agencia Tributaria por cuenta de usted con el Modelo 211. Su propio Modelo 210 declara después la ganancia real al 19 %: si la cuota resultante es inferior al 3 % retenido, solicita la devolución de la diferencia; si es superior, paga el resto. Los meses anteriores a la venta siguen necesitando su propia declaración de rentas imputadas o de alquiler.
¿Tiene E-Residence relación con la e-Residency de Estonia?
No. E-Residence no tiene relación con el programa e-Residency de Estonia. Somos una empresa de servicios fiscales y contables que trabaja con no residentes en España, Portugal e Italia — números fiscales, declaraciones de impuestos y documentos relacionados con la mudanza. La e-Residency de Estonia es un servicio distinto — una identidad digital para no estonios que quieren crear una empresa de la UE en Estonia, disponible en e-resident.gov.ee.
Servicios relacionados y guías
Todas las declaraciones que requiere su año, calculadas gratis y presentadas en su nombre
Comparta los datos de su inmueble y nuestro equipo determinará qué declaraciones corresponden, calculará el impuesto y presentará cada una ante la Agencia Tributaria.
Presente su Modelo 210- Indíquenos cómo se usó cada inmueble este año
- Reciba el cálculo gratuito de cada declaración
- Apruebe las cifras: presentamos y le enviamos los justificantes
Revisión y fuentes
Revisado por: E-Residence Team · Última actualización:
Esta información es una orientación general sobre la declaración del Impuesto sobre la Renta de No Residentes y no constituye asesoramiento jurídico ni fiscal. Los tipos, bases, plazos de presentación y formas de pago reflejan las normas de la Agencia Tributaria a octubre de 2026, incluidos los cambios introducidos por la Orden HAC/623/2026 a partir del ejercicio 2026. Para situaciones concretas, consulte con un asesor fiscal español cualificado.
Fuentes oficiales
- Agencia Tributaria — Impuesto sobre la Renta de No Residentes sin establecimiento permanente: modelo y plazo de declaración (sede.agenciatributaria.gob.es)
- Agencia Tributaria — Formas de presentación y pago del modelo 210 (sede.agenciatributaria.gob.es)
- Agencia Tributaria — Nota sobre las modificaciones en los plazos de presentación del modelo 210, Orden HAC/623/2026