
نظام NHR الضريبي في البرتغال 2026: من يتأهل وما الذي حلّ محله
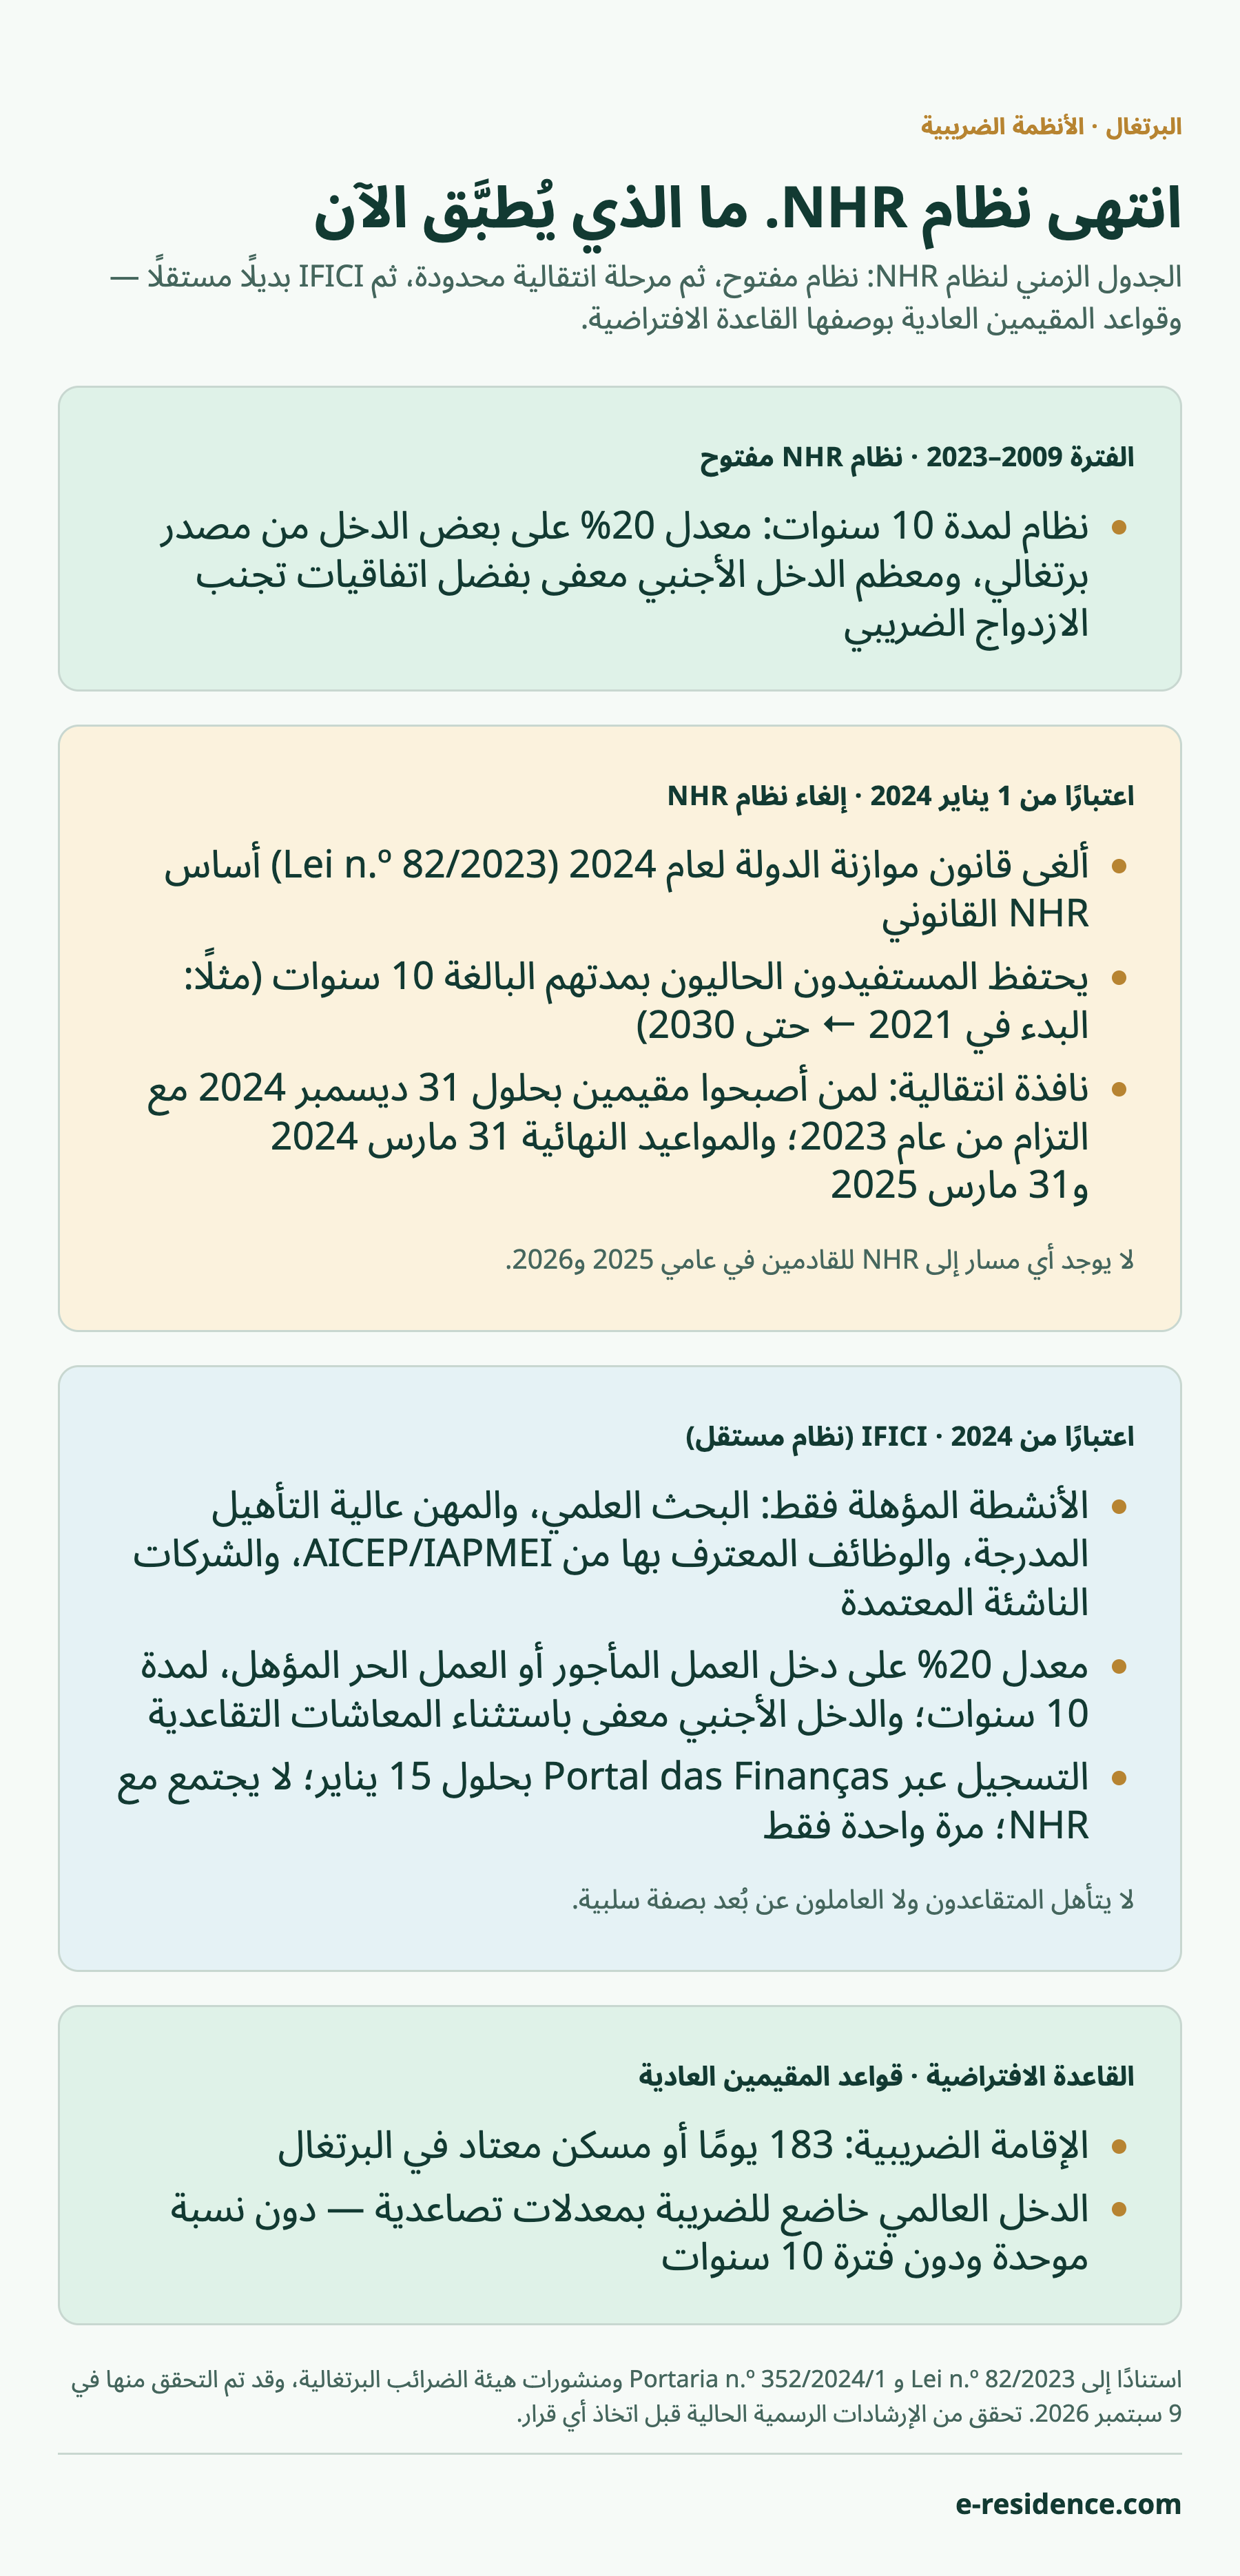
كان نظام المقيم غير المعتاد (NHR) النظام الضريبي الخاص بالمقيمين الجدد في البرتغال: فعلى مدى 10 سنوات، كان يوفر معدلًا بنسبة 20% على دخل العمل المؤهل من مصدر برتغالي، وإعفاءات على معظم الدخل الأجنبي. وقد أُغلق أمام المتقدمين الجدد في 1 يناير 2024. ويحتفظ المستفيدون الحاليون بسنواتهم العشر؛ أما القادمون الجدد فقد يتأهلون بدلًا من ذلك لنظام IFICI الأضيق نطاقًا.
في هذا المقال
إذا كنت تبحث في نظام NHR البرتغالي اليوم، فإن أهم حقيقة هي: نظام NHR مغلق أمام المتقدمين الجدد منذ 1 يناير 2024. والأدلة القديمة التي تشرح كيفية التقدم إلى NHR — بما فيها النسخة السابقة من هذه المقالة — تصف إجراءً لم يعد موجودًا. يتناول هذا الدليل ما كان عليه النظام، وكيف انتهى بالتحديد، والحالات الانتقالية المحدودة، وما الذي يُطبَّق بدلًا منه في عام 2026.
باختصار
- أُلغي نظام NHR اعتبارًا من 1 يناير 2024 بموجب قانون موازنة الدولة لعام 2024 (Lei n.º 82/2023)، الذي ألغى الأساس القانوني للنظام في قانون IRS.
- يحتفظ المستفيدون الحاليون بنظامهم حتى نهاية مدتهم البالغة 10 سنوات — فمثلًا، من بدأ في عام 2021 تستمر استفادته حتى عام 2030.
- اقتصرت الطلبات الانتقالية على الأشخاص المؤهلين الذين أصبحوا مقيمين بحلول 31 ديسمبر 2024، بمن فيهم أفراد الأسرة المشمولون بالمادة 236(3)(d)؛ وقد سرت مواعيد نهائية، ولا تغطي الطلبات المتأخرة إلا ما تبقى من السنوات الأصلية.
- البديل، IFICI، أضيق نطاقًا بكثير: فتلقي معاش تقاعدي أو دخل سلبي أو الاستثمار أو العمل عن بُعد لا يمنح وحده حق الاستفادة. إذ تتطلب الأهلية نشاطًا مؤهلًا مستقلًا، ويظل دخل المعاشات خاضعًا للقواعد العادية.
ما كان عليه نظام NHR
استُحدث نظام المقيم غير المعتاد (NHR) في عام 2009 لجذب المهنيين والمتقاعدين الأجانب إلى البرتغال. وعلى مدى 10 سنوات، كان يوفر معدلًا خاصًا بنسبة 20% على بعض دخل العمل المأجور والعمل الحر من مصدر برتغالي الناتج عن أنشطة مدرجة في قائمة، كما كان يوفر — بالاقتران مع اتفاقيات البرتغال لتجنب الازدواج الضريبي — إعفاءات على معظم الدخل من مصادر أجنبية. وقد جعل هذا المزيج منه أحد أشهر الحوافز الضريبية للمقيمين الجدد في أوروبا.
كيف انتهى نظام NHR
ألغى قانون موازنة الدولة لعام 2024 — Lei n.º 82/2023, de 29 de dezembro — الفقرات من 8 إلى 12 من المادة 16 من قانون IRS (CIRS)، وهي الأساس القانوني لنظام NHR (المادة 317، البند (b) من ذلك القانون). ودخل القانون حيز النفاذ في 1 يناير 2024. ومنذ ذلك التاريخ، أصبح النظام مغلقًا أمام المتقدمين الجدد.
القواعد الانتقالية: من كان لا يزال بإمكانه الحصول على NHR
أبقى القانون (المادة 236(3)) على سريان القواعد الملغاة، حتى نهاية مدة السنوات العشر، على فئات محدودة:
- المكلفون المسجلون بالفعل بصفة NHR لدى هيئة الضرائب في 1 يناير 2024؛
- المكلفون الذين استوفوا شروط الإقامة في 31 ديسمبر 2023؛
- المكلفون الذين أصبحوا مقيمين ضريبيين بحلول 31 ديسمبر 2024 وصرّحوا، عند التسجيل، بأحد الالتزامات المؤهلة لعام 2023 — ومنها على سبيل المثال عقد عمل (أو وعد بعقد عمل) أُبرم بحلول 31 ديسمبر 2023، أو عقد إيجار أو عقد حجز عقار أو عقد وعد بالبيع وُقّع بحلول 10 أكتوبر 2023، أو تسجيل المُعالين في المدرسة الذي اكتمل بحلول 10 أكتوبر 2023، أو تأشيرة إقامة أو تصريح إقامة ساري المفعول (أو إجراء بدأ) بحلول 31 ديسمبر 2023؛
- أفراد أسر الفئات المذكورة أعلاه.
طبّقت هيئة الضرائب مواعيد نهائية صارمة: قُبلت التسجيلات السارية اعتبارًا من 2023 حتى 31 مارس 2024، وقُبلت التسجيلات ضمن مسار الالتزامات المؤهلة السارية اعتبارًا من 2024 حتى 31 مارس 2025. وبالنسبة إلى الشخص المؤهل ضمن مسار المقيمين في 2024 — بمن فيهم فرد الأسرة المشمول بالمادة 236(3)(d) — قد يظل تقديم طلب انتقالي لاحق ممكنًا، لكنه، في حال قبوله، لا يسري إلا اعتبارًا من سنة تقديم الطلب ولا يمتد إلا للمدة المتبقية حتى نهاية عام 2033. ولا يجوز توسيع قاعدة التقديم المتأخر هذه لتشمل فئة المقيمين في 2023 المستقلة.
لا يوجد أي مسار إلى NHR على الإطلاق لمن يصبح مقيمًا ضريبيًا في البرتغال في عام 2025 أو 2026.
أبرز التواريخ في لمحة
| التاريخ | ما الذي حدث |
|---|---|
| 2009 | استُحدث NHR لجذب المهنيين والمتقاعدين الأجانب |
| 29 ديسمبر 2023 | نشر Lei n.º 82/2023 (قانون موازنة الدولة لعام 2024) — يلغي NHR ويُنشئ IFICI |
| 1 يناير 2024 | دخول الإلغاء حيز النفاذ: إغلاق NHR أمام المتقدمين الجدد |
| 31 مارس 2024 | آخر يوم للتسجيلات الانتقالية في NHR السارية اعتبارًا من 2023 |
| 23 ديسمبر 2024 | تحدد Portaria n.º 352/2024/1 إجراءات IFICI وقوائم المهن ورموز CAE |
| 31 مارس 2025 | آخر يوم للتسجيلات الانتقالية في NHR ضمن مسار الالتزامات المؤهلة السارية اعتبارًا من 2024 |
| نهاية 2033 | أقصى موعد ممكن لانتهاء مدة NHR ضمن المسار الانتقالي للمقيمين في 2024 |
| 15 يناير من كل عام | الموعد النهائي للتسجيل في IFICI لمن أصبحوا مقيمين في السنة السابقة |
IFICI: البديل نظام مختلف وأضيق نطاقًا
البديل هو IFICI — الحافز الضريبي للبحث العلمي والابتكار، الذي أُنشئ بموجب Lei n.º 82/2023 نفسه بوصفه المادة 58-A من نظام المزايا الضريبية (EBF)، وتنظمه Portaria n.º 352/2024/1. ويُطلق عليه أحيانًا بصورة غير رسمية «NHR 2.0»، لكنه نظام مستقل له شروطه الخاصة — ولا تنتقل معاملة NHR إليه.
من يتأهل. الأفراد الذين يصبحون مقيمين ضريبيين في البرتغال دون أن يكونوا مقيمين فيها في أي من السنوات الخمس السابقة، ويمارسون نشاطًا مؤهلًا: التدريس في التعليم العالي والبحث العلمي؛ والوظائف المؤهلة والمناصب في مجالس الإدارة المرتبطة بالمزايا الضريبية التعاقدية للاستثمار الإنتاجي؛ والمهن عالية التأهيل المدرجة في الملحق I من Portaria 352/2024/1 (ومنها على سبيل المثال المديرون التنفيذيون، والمهندسون والعلماء المتخصصون، والأطباء، ومتخصصو تكنولوجيا المعلومات والاتصالات) متى مورست في شركات ذات استثمار ذي صلة أو في شركات صناعية أو خدمية مُصدِّرة (بنسبة 50% أو أكثر من حجم أعمالها) ذات رموز CAE مؤهلة؛ والوظائف في كيانات تعترف بها AICEP أو IAPMEI بوصفها ذات أهمية للاقتصاد الوطني؛ وموظفو البحث والتطوير في إطار SIFIDE II؛ والوظائف والمناصب في مجالس الإدارة لدى الشركات الناشئة المعتمدة؛ وأنشطة المقيمين الضريبيين في جزر الأزور وماديرا وفق القواعد الإقليمية. وبالنسبة إلى مهن الملحق I، يتطلب التأهل عمومًا درجة الدكتوراه، أو درجة البكالوريوس أو الماجستير مع خبرة مهنية لا تقل عن 3 سنوات. إن تلقي دخل من معاش تقاعدي أو القيام باستثمارات سلبية أو العمل عن بُعد لا يُنشئ الأهلية في حد ذاته. ويجب على الشخص في أي من هذه الحالات أن يتأهل من خلال نشاط مؤهل مستقل، ويظل دخل المعاشات خارج نطاق ميزة IFICI.
المزايا. معدل IRS خاص بنسبة 20% على صافي دخل الفئة A (العمل المأجور) والفئة B (العمل الحر) الناتج عن الأنشطة المؤهلة، لمدة 10 سنوات متتالية اعتبارًا من سنة التسجيل كمقيم. ويُعفى الدخل من مصادر أجنبية عمومًا — باستثناء المعاشات (الفئة H)، التي تخضع للضريبة وفق القواعد التصاعدية العامة؛ أما الدخل من الولايات القضائية المدرجة في القائمة السوداء فيخضع للضريبة بنسبة 35%.
التسجيل والقيود. يُطلب التسجيل عبر Portal das Finanças في موعد أقصاه 15 يناير من السنة التالية لسنة اكتساب صفة المقيم، مع اعتماده من الجهة المختصة بالنشاط (FCT أو AICEP أو AT أو IAPMEI أو ANI أو Startup Portugal أو المنطقتين ذاتيتي الحكم). ولا يسري التسجيل المتأخر إلا اعتبارًا من السنة التي يُقدَّم فيها، وللمدة المتبقية. ولا يمكن الاستفادة من النظام إلا مرة واحدة لكل مكلف، كما أنه لا يجتمع مع NHR: فكل من يستفيد أو سبق أن استفاد من NHR لا يمكنه الحصول على IFICI. كما لا يمكن الجمع بينه وبين نظام IRS Jovem (المادة 12-A من قانون IRS): فالمكلف الذي يختار نظام IRS Jovem لا يمكنه الحصول على IFICI.
للاطلاع على قواعد الأهلية والتسجيل النافذة، استخدم صفحة الأسئلة الشائعة الحالية حول IFICI لدى هيئة الضرائب والنص الموحد للمادة 58-A من EBF.
ما الذي ينطبق افتراضيًا على القادم في عام 2026
يخضع الشخص الذي ينتقل إلى البرتغال في عام 2026 ولا يستوفي شروط IFICI للضريبة وفق قواعد المقيمين العادية في قانون IRS. وتُحدَّد الإقامة الضريبية بموجب المادة 16(1)–(2) من CIRS: البقاء في الأراضي البرتغالية أكثر من 183 يومًا، متصلة أو متقطعة، خلال أي فترة مدتها 12 شهرًا تبدأ أو تنتهي في السنة المعنية؛ أو البقاء مدة أقصر مع وجود مسكن له في ظروف توحي بنية الاحتفاظ به وشغله كمسكن معتاد.
ويخضع المقيمون العاديون للضريبة على دخلهم العالمي بمعدلات IRS التصاعدية — دون نسبة موحدة، ودون فترة مدتها 10 سنوات، ودون إعفاء عام للدخل الأجنبي. ولهذا يصبح التحقق من الأهلية قبل الانتقال الخطوة الأعلى قيمة على الإطلاق: فالفرق بين التأهل لـ IFICI وتفويته جوهري، والموعد النهائي للتسجيل يحل سريعًا بعد الانتقال.
مقارنة سريعة بين NHR و IFICI والقواعد العادية
| NHR | IFICI | قواعد المقيمين العادية | |
|---|---|---|---|
| هل هو مفتوح أمام المتقدمين الجدد في 2026؟ | لا — أُلغي اعتبارًا من 1 يناير 2024؛ ولم تتبقَّ سوى حالات انتقالية محدودة | نعم، إذا كنت تمارس نشاطًا مؤهلًا | يُطبَّق افتراضيًا على كل مقيم ضريبي |
| من يشمل | المستفيدون الحاليون والحالات الانتقالية المحدودة | المقيمون الجدد الذين لم يكونوا مقيمين في البرتغال في أي من السنوات الخمس السابقة، ويمارسون نشاطًا مؤهلًا، ولم يستفيدوا قط من NHR | كل من هو مقيم ضريبي في البرتغال |
| دخل العمل البرتغالي | معدل خاص بنسبة 20% على الدخل الناتج عن الأنشطة المدرجة | معدل خاص بنسبة 20% على صافي دخل الفئتين A و B الناتج عن النشاط المؤهل | معدلات IRS التصاعدية |
| الدخل من مصادر أجنبية | معظمه معفى، بالاقتران مع اتفاقيات تجنب الازدواج الضريبي | معفى عمومًا، باستثناء المعاشات (الفئة H)؛ و35% على الدخل من الولايات القضائية المدرجة في القائمة السوداء | يخضع للضريبة على الدخل العالمي |
| المدة | 10 سنوات من سنة اكتساب صفة المقيم | 10 سنوات متتالية من سنة التسجيل كمقيم | لا ينطبق — القواعد العامة |
| كيفية التسجيل | مغلق — انقضت المواعيد النهائية الانتقالية | عبر Portal das Finanças في موعد أقصاه 15 يناير من السنة التالية، مع اعتماده من الجهة المختصة | لا ينطبق — لا يوجد نظام خاص |
ماذا يعني ذلك عمليًا
- اعتبر أي دليل لا يزال يعرض «التقدم بطلب NHR» — بما في ذلك الخدمات المدفوعة المبنية عليه — دليلًا قديمًا. فالنظام مغلق أمام القادمين في عامي 2025 و2026.
- إذا كنت تحمل صفة NHR بالفعل، فإن مدة السنوات العشر الخاصة بك مستمرة؛ احتفظ بما يثبت سنة تسجيلك.
- إذا كنت تخطط للانتقال، فتحقق من أهليتك لـ IFICI في ضوء القوائم الرسمية الحالية ونشاطك الخاص قبل اتخاذ قرارات ضريبية؛ وابدأ بـصفحة الأسئلة الشائعة الحالية حول IFICI لدى هيئة الضرائب.
- تتداخل الإقامة الضريبية وهيكل الدخل والمواعيد النهائية فيما بينها. وللحصول على تقييم شخصي، تغطي خدمات التمثيل الضريبي و IRS لدينا هذه المسائل تحديدًا.
ما الذي يجب التحقق منه
- سنة إقامتك، وما إذا كانت أي قاعدة انتقالية خاصة بـ NHR لا يزال من الممكن أن تنطبق عليك.
- الأهلية لـ IFICI: القوائم الرسمية الحالية للمهن ورموز CAE، ونشاطك، والموعد النهائي للتسجيل في 15 يناير.
- إرشادات هيئة الضرائب الحالية قبل الاعتماد على أي مقالة — بما فيها هذه المقالة.
- لا تعتمد أبدًا على وعود ثابتة أو قوائم تحقق عامة أو أدلة NHR القديمة.
المصادر الرسمية
- Lei n.º 82/2023, de 29 de dezembro (Diário da República) — إلغاء NHR (المادة 317، البند b)، والقواعد الانتقالية (المادة 236)، وبدء النفاذ (المادة 320)؛ والنصوص الكاملة للمواد متاحة عبر قاعدة بيانات التشريعات PGDL
- هيئة الضرائب والجمارك — نشرة التسجيل في NHR (بالإنجليزية، مايو 2024)
- هيئة الضرائب والجمارك — المادة 58-A من EBF (IFICI)، النص الموحد
- Portaria n.º 352/2024/1, de 23 de dezembro (Diário da República) — إجراءات IFICI وقوائم المهن ورموز CAE
- هيئة الضرائب والجمارك — الأسئلة الشائعة حول IFICI
الأسئلة الشائعة
ما هو نظام NHR في البرتغال؟
كان نظام المقيم غير المعتاد (NHR) نظامًا ضريبيًا برتغاليًا استُحدث في عام 2009 للمقيمين الجدد. وعلى مدى 10 سنوات، كان يوفر معدلًا خاصًا بنسبة 20% على بعض دخل العمل المأجور والعمل الحر من مصدر برتغالي الناتج عن أنشطة مدرجة في قائمة، كما كان يوفر، بالاقتران مع اتفاقيات البرتغال لتجنب الازدواج الضريبي، إعفاءات على معظم الدخل من مصادر أجنبية. وقد أُلغي اعتبارًا من 1 يناير 2024، وهو مغلق أمام المتقدمين الجدد.
هل لا يزال بإمكاني التقدم بطلب للاستفادة من نظام NHR في عام 2026؟
لا. أُلغي نظام NHR اعتبارًا من 1 يناير 2024 بموجب قانون موازنة الدولة لعام 2024 (Lei n.º 82/2023). ولا يوجد أي مسار إلى NHR لمن يصبح مقيمًا ضريبيًا في البرتغال في عام 2025 أو 2026. وتقتصر الطلبات المتأخرة المتبقية على الأشخاص الذين أصبحوا مقيمين بحلول 31 ديسمبر 2024 ويتأهلون بموجب المادة 236(3)(c)، إضافةً إلى أفراد الأسرة المشمولين بالمادة 236(3)(d). وفي حال قبولها، فإنها لا تغطي إلا ما تبقى من المدة الأصلية.
لديّ صفة NHR بالفعل. هل سأفقدها؟
لا. يحتفظ المكلفون المسجلون بصفة NHR بالنظام حتى نهاية مدتهم البالغة 10 سنوات، محسوبةً من السنة التي أصبحوا فيها مقيمين. فمثلًا، من بدأ الاستفادة من NHR في عام 2021 يظل مشمولًا حتى عام 2030، بموجب القاعدة الانتقالية الواردة في المادة 236 من Lei n.º 82/2023.
ما هو IFICI، وهل هو نفسه NHR؟
يُعد IFICI (الحافز الضريبي للبحث العلمي والابتكار، المادة 58-A من نظام المزايا الضريبية) نظامًا مستقلًا وأضيق نطاقًا، يتطلب نشاطًا مؤهلًا محددًا إلى جانب الشروط القانونية الأخرى. ولا يمنح تلقي معاش تقاعدي أو دخل سلبي، أو الاستثمار، أو العمل عن بُعد حق الاستفادة في حد ذاته. ولا يمكن لمتلقي المعاش أو العامل عن بُعد التأهل إلا من خلال نشاط مؤهل مستقل؛ ويظل دخل المعاشات خاضعًا للضريبة وفق القواعد العامة.
من يتأهل لـ IFICI في عام 2026؟
الأشخاص الذين يصبحون مقيمين ضريبيين في البرتغال دون أن يكونوا مقيمين فيها في أي من السنوات الخمس السابقة، ولم يستفيدوا قط من NHR، ولا يختارون نظام IRS Jovem (المادة 12-A من قانون IRS)، ويمارسون نشاطًا مؤهلًا — ومنه على سبيل المثال التدريس في التعليم العالي والبحث العلمي، أو مهنة عالية التأهيل مدرجة في الملحق I من Portaria n.º 352/2024/1 تُمارس لدى شركة مؤهلة، أو أعمال البحث والتطوير في إطار SIFIDE II، أو وظيفة في شركة ناشئة معتمدة. ولا يكفي تلقي معاش تقاعدي أو الاستثمار أو العمل عن بُعد وحده للتأهل.
كيف ومتى أسجّل في IFICI؟
عبر Portal das Finanças في موعد أقصاه 15 يناير من السنة التالية للسنة التي أصبحت فيها مقيمًا ضريبيًا في البرتغال. ثم تعتمد الجهة المختصة بنشاطك (على سبيل المثال FCT أو AICEP أو IAPMEI أو ANI أو Startup Portugal) التسجيل. ولا يزال التسجيل المتأخر ممكنًا، لكنه لا يسري إلا اعتبارًا من السنة التي يُقدَّم فيها، ولما تبقى من مدة السنوات العشر أيًّا كان.
هل يمكنني الاستفادة من NHR و IFICI معًا؟
لا. النظامان متنافيان: فكل من يستفيد أو سبق أن استفاد من NHR لا يمكنه الحصول على IFICI. كما لا يمكن الاستفادة من IFICI إلا مرة واحدة لكل مكلف.
هل المعاشات الأجنبية معفاة من الضريبة في إطار IFICI؟
لا. في إطار IFICI، يُعفى الدخل من مصادر أجنبية عمومًا باستثناء الفئة H (المعاشات): إذ تخضع المعاشات الأجنبية للضريبة وفق قواعد IRS التصاعدية العامة. أما الدخل من الولايات القضائية المدرجة في القائمة السوداء فيخضع للضريبة بنسبة 35%.
أصبحت مقيمًا ضريبيًا في عام 2024 وكان لديّ عقد إيجار موقّع في عام 2023. هل لا يزال بإمكاني التسجيل بصفة NHR؟
ربما، بموجب القاعدة الانتقالية — لكن الميزة في هذه الحالة لا تسري إلا اعتبارًا من سنة تقديم الطلب، ولا تمتد إلا للمدة المتبقية حتى نهاية السنة العاشرة المتتالية محسوبةً من سنة إقامتك. تحقق من إرشادات هيئة الضرائب الحالية بشأن وضعك بالتحديد.
إذا انتقلت إلى البرتغال في عام 2026 دون نظام خاص، فكيف تُفرض عليّ الضريبة؟
وفق قواعد المقيمين العادية في قانون IRS: تصبح مقيمًا ضريبيًا إذا بقيت أكثر من 183 يومًا خلال أي فترة مدتها 12 شهرًا أو احتفظت بمسكن معتاد في البرتغال، ويخضع المقيمون للضريبة على دخلهم العالمي بمعدلات تصاعدية. ومن دون IFICI، لا توجد نسبة موحدة، ولا فترة مدتها 10 سنوات، ولا إعفاء عام للدخل الأجنبي.