


إسبانيا · Agencia Tributaria · ضريبة دخل غير المقيمين
ضريبة غير المقيمين في إسبانيا لمالكي العقارات — نقدّم عنك Modelo 210
يقدّم غير المقيمين الذين يملكون عقارًا في إسبانيا نموذج Modelo 210 كل عام — حتى عندما يبقى المسكن فارغًا ولا يدخل أي إيجار. نحدد الإقرارات التي تتطلبها سنتك، ونحسب الضريبة مجانًا لترى المبلغ الدقيق أولًا، ثم نقدّم كل إقرار إلى Agencia Tributaria نيابةً عنك — بلغتك، ومن دون شهادة رقمية خاصة بك.
- منذ 2013
- أكثر من 17,000 عميل
- 2,836 تقييمًا على Trustpilot
 Agencia Tributaria Colaborador social
- مجاني — أتعابنا تغطي التقديم
- الدخل المفترض · دخل الإيجار · الأرباح الرأسمالية
- 19٪ الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية · 24٪ الدول الأخرى
- بلا شهادة رقمية، وبلا حساب مصرفي إسباني
ماذا يقول عملاؤنا
ثلاثة أمور يجب معرفتها قبل التقديم
أي نموذج Modelo 210 تحتاج؟
ابدأ من طريقة استخدام كل عقار خلال السنة. معظم المالكين يندرجون ضمن الحالات الثلاث الأولى؛ أما الحالات الثلاث الأخرى فتحدد عدد الإقرارات التي تقدّمها.
كان العقار فارغًا، أو استخدمته بنفسك
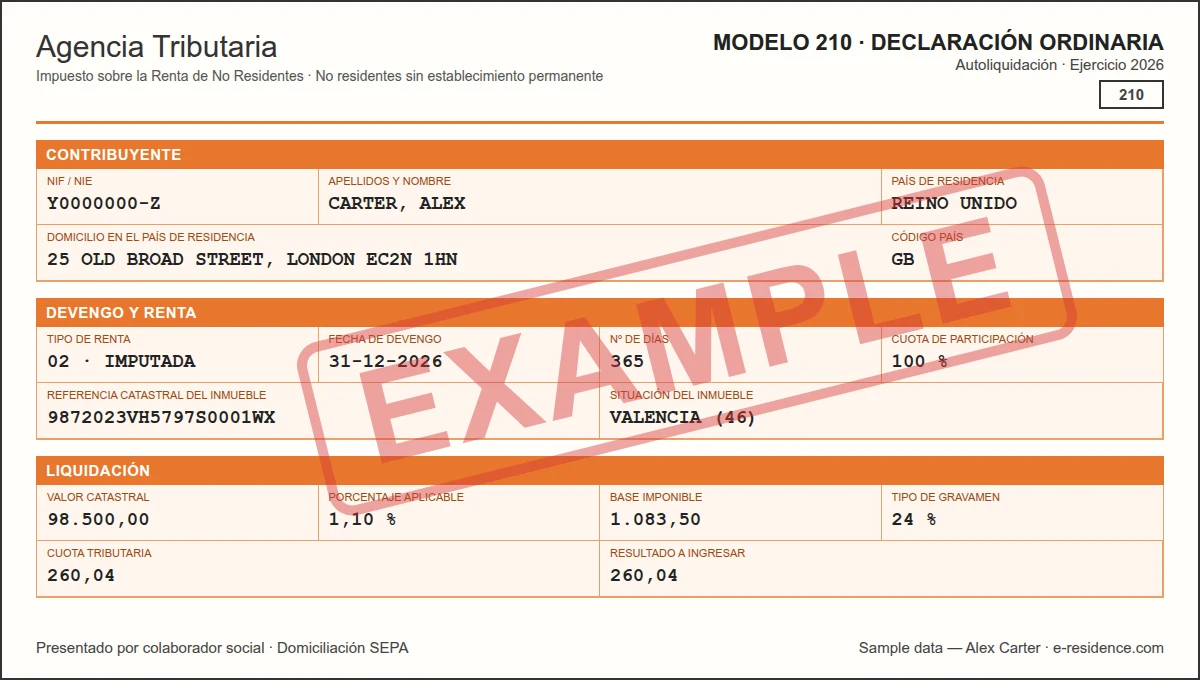
تصرّح بالدخل المفترض (renta imputada): دخل افتراضي تقدّره Agencia Tributaria على أساس القيمة المساحية، حتى لو لم تطأ قدمك إسبانيا في تلك السنة. ويُحسب بالتناسب مع عدد الأيام التي كان فيها العقار تحت تصرفك.
أجّرته
تصرّح بدخل الإيجار عن السنة الميلادية في إقرار سنوي واحد أو عن كل فترة على حدة — للإيجار القصير والطويل الأمد على حد سواء. يخصم المقيمون في الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية التكاليف المرتبطة بالتأجير؛ أما المالكون الآخرون فتُفرض عليهم الضريبة على إجمالي الإيجار. وتظل الأيام التي لم يكن فيها مؤجَّرًا بحاجة إلى إقرار دخل مفترض.
بعته
تصرّح بالربح الرأسمالي. يقتطع المشتري 3٪ من الثمن ويدفعها إلى Agencia Tributaria نيابةً عنك عبر نموذج Modelo 211؛ ونموذج Modelo 210 الخاص بك يسوّي المبلغ الفعلي، استردادًا أو رصيدًا مستحقًا. ولا تزال الأشهر السابقة للبيع بحاجة إلى إقرار خاص بها.
أكثر من رقم مساحي واحد
المرأب أو المخزن أو قطعة الأرض المنفصلة التي لها referencia catastral خاص بها تُعدّ عقارًا مستقلًا لدى Agencia Tributaria — ولها نموذج Modelo 210 خاص بها، حتى لو كانت لنفس المالك وفي المبنى نفسه.
تملك العقار بالاشتراك
يقدّم كل مالك إقراره الخاص عن حصته من الدخل والمصاريف والعقار. مالكان، إقراران — لكل حالة تنطبق على العقار.
دخل آخر من مصدر إسباني
الفوائد وأرباح الأسهم والدخل المماثل الناشئ في إسبانيا قد تتطلب أيضًا نموذج Modelo 210 — ما لم تكن الضريبة الإسبانية قد اقتُطعت من المصدر، وفي هذه الحالة لا يُقدَّم شيء آخر.
حساب الضريبة مجاني — تدفع مقابل التقديم فقط
ما تدفعه
البنود نفسها التي ستراها عند الدفع: حساب الضريبة لا يكلّف شيئًا، وسعر الإقرار يتوقف على نوعه وعلى عدد المالكين.
- حساب الضريبة مجانًا
نحسب الضريبة على كل إقرار تتطلبه سنتك ونعرض عليك المبلغ الدقيق قبل تقديم أي شيء.
- الدخل المفترض €99 مالك واحد
إقرار سنوي لعقار بقي فارغًا أو احتفظت به لاستخدامك الخاص.
مالكان €1793 مالكين €2594 مالكين €339
- دخل الإيجار €149 مالك واحد
إقرار سنوي لإيجارات العطلات والإيجارات الطويلة الأمد، مع خصم المصاريف حيث يسمح القانون.
مالكان €2793 مالكين €4094 مالكين €539
- الأرباح الرأسمالية €299 مالك واحد
إقرار لمرة واحدة عند بيع عقار، يشمل المطالبة باسترداد أي فائض من نسبة 3٪ التي اقتطعها المشتري.
مالكان €3793 مالكين €4594 مالكين €539
- مرأب أو مخزن إضافة +€99
لكل وحدة لها رقم مساحي خاص بها، يُصرَّح بها في إقرار مستقل إلى جانب العقار الرئيسي.
مشمول في كل تقديم
- التقديم إلى Agencia Tributaria والإيصال الرسمي بصيغة PDF
- بلا شهادة رقمية أو Cl@ve خاصة بك — نقدّم بصفتنا جهة متعاونة مسجّلة
- تعليمات دفع تعمل من دون حساب مصرفي إسباني
- تذكيرات بمواعيد إقراراتك السنوية القادمة
- حفظ بيانات عقارك ومالكيه للسنة القادمة
- دعم بلغتك، من السؤال الأول حتى تقديم الإقرار
النسب والمواعيد في لمحة
ما الذي يخضع للضريبة في كل إقرار، وبأي نسبة، ومتى يُقدَّم. هذه المهل هي المطبّقة اعتبارًا من السنة الضريبية 2026 — وتُقدَّم أولى الإقرارات بموجبها في 2027.
| الحالة | ما تصرّح به | الوعاء الضريبي والنسبة | مهلة التقديم |
|---|---|---|---|
| فارغ، أو تستخدمه بنفسك | الدخل المفترض، بالتناسب مع الأيام | 2٪ من القيمة المساحية (1.1٪ إذا رُوجعت القيمة خلال السنوات العشر الأخيرة)، بنسبة 19٪ للمقيمين في الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية أو 24٪ لجميع الآخرين | من 1 أبريل إلى 31 ديسمبر من السنة التالية (الخصم المباشر حتى 23 ديسمبر) |
| مؤجَّر | دخل الإيجار عن السنة الميلادية، في إقرار سنوي واحد أو عن كل فترة على حدة | صافي الإيجار للمقيمين في الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية، وإجماليه لجميع الآخرين، بنسبة 19٪ أو 24٪ | ضريبة مستحقة: 1–20 أبريل من السنة التالية · نتيجة صفرية: 1–20 يناير · استرداد: من 1 فبراير |
| مُباع | الربح الرأسمالي، مخصومًا منه نسبة 3٪ التي اقتطعها المشتري | يخضع الربح لنسبة 19٪، أيًّا كانت دولة إقامتك | ثلاثة أشهر بعد انقضاء مهلة الشهر الممنوحة للمشتري لتقديم نموذج Modelo 211 — نحو أربعة أشهر من البيع |
| فوائد وأرباح أسهم ودخل آخر | كل نوع من الدخل، ما لم تُقتطع الضريبة الإسبانية من المصدر | 19٪ بوجه عام | كل ثلاثة أشهر: أول 20 يومًا من أبريل ويوليو وأكتوبر ويناير |
ما الذي تغيّر في السنة الضريبية 2026
أُدخلت هذه المهل بموجب Orden HAC/623/2026. ولا يزال الدخل المفترض عن 2025 خاضعًا للقاعدة القديمة ويمكن تقديمه في أي وقت خلال 2026. واعتبارًا من 1 يناير 2027 يتغير النموذج نفسه أيضًا: يُضاف إليه ملحق لمصاريف الإيجار وحقول لعدد الأيام ولحصتك في الملكية. وتنشر Agencia Tributaria الجدول الرسمي.
من بيانات عقارك إلى الإقرار المقدَّم
تعيش يوليا في ألمانيا، وتؤجّر شقتها في فالنسيا عشرة أشهر في السنة، وباعت في يونيو مرأبًا له رقم مساحي خاص به. هكذا تسير سنتها.
- تطلب الخدمة وتخبرنا كيف استُخدم كل عقار
- نحسب الضريبة على الإقرارات الأربعة كلها — مجانًا
- توافق على المبالغ قبل تقديم أي شيء
- نقدّم كل إقرار ونرسل إليها الإيصالات
دخل الإيجار عن الأشهر العشرة التي كانت فيها الشقة مؤجَّرة. والدخل المفترض عن الشقة للشهرين اللذين استخدمتها فيهما بنفسها. والدخل المفترض عن المرأب من 1 يناير حتى يوم بيعه. والربح الرأسمالي عن المرأب، المقدَّم في المهلة التالية لنموذج Modelo 211 الخاص بالمشتري. لا شيء غير عادي في سنتها — ومع ذلك تصل إلى أربعة إقرارات منفصلة، لكل منها موعده.
أين يخطئ المالكون
معظم مشكلات نموذج Modelo 210 لا تتعلق بالأرقام. بل تنشأ من تقديم إقرار واحد بينما تطلبت السنة عدة إقرارات، أو من افتراض أن ضريبة أخرى قد غطّت الأمر.
- تقديم إقرار واحد بينما تنطبق عدة إقرارات — فالتأجير لجزء من السنة يترك بقية الأيام للتصريح بها كدخل مفترض.
- معاملة دخل الإيجار والدخل المفترض كشيء واحد. فهما إقراران مختلفان بمهل مختلفة، رغم أن كليهما يستخدم نموذج Modelo 210.
- افتراض أن البيع هو الالتزام الوحيد في تلك السنة. فالأشهر السابقة للبيع لا تزال بحاجة إلى إقرار خاص بها.
- إدراج جميع العقارات في تقديم واحد. فكل رقم مساحي، وكل مالك مشارك، يحتاج إلى إقرار خاص به.
- اعتبار الخصم المباشر لضريبة IBI دليلًا على تسوية الضرائب الإسبانية. ففاتورة البلدية لا تقول شيئًا عن إقرار ضريبة الدخل الخاص بك.
موضع ثقة من ينتقلون للعيش داخل الاتحاد الأوروبي
تتولى E-Residence معاملات الأرقام الضريبية الأوروبية ووثائق الانتقال منذ 2013 — إليك ما يقوله العملاء عنها.
الأسئلة الشائعة
كيف أقدّم نموذج Modelo 210 عبر الإنترنت؟
تخبرنا كيف استُخدم كل عقار خلال السنة وترسل المستندات التي نطلبها؛ فيحدد فريقنا الإقرارات المطلوبة ويحسب الضريبة ويعرضها عليك قبل تقديم أي شيء. وبعد تأكيدك، نقدّم كل إقرار إلى Agencia Tributaria بصفتنا جهة متعاونة مسجّلة، باستخدام شهادتنا الرقمية الخاصة، ونرسل إليك الإيصال الرسمي.
ماذا تحتاجون مني لتقديم نموذج Modelo 210؟
رقم تعريف الأجانب (NIE) وجواز سفرك وآخر إيصال لضريبة IBI لكل عقار — ففيه القيمة المساحية والرقم المساحي (referencia catastral) — إضافةً إلى تاريخ الشراء وحصتك في الملكية. ولدخل الإيجار نحتاج أيضًا إلى إيرادات الإيجار خلال السنة، من العقود أو كشوف المنصات، وإذا كنت تعيش في الاتحاد الأوروبي أو المنطقة الاقتصادية الأوروبية، إلى المصاريف المرتبطة بها. وللبيع نحتاج إلى عقدَي الشراء والبيع وتكاليف كليهما ونموذج Modelo 211 الخاص بالمشتري.
ما هو الموعد النهائي لتقديم نموذج Modelo 210؟
يتوقف ذلك على نوع الإقرار. اعتبارًا من السنة الضريبية 2026 (Orden HAC/623/2026)، يُقدَّم الدخل المفترض بين 1 أبريل و31 ديسمبر من السنة التالية، ويُصرَّح بدخل الإيجار الذي تستحق عنه ضريبة بين 1 أبريل و20 أبريل من السنة التالية. ولا يزال من الممكن تقديم الدخل المفترض عن 2025 في أي وقت خلال 2026. أما الربح الرأسمالي من البيع فيُقدَّم خلال ثلاثة أشهر بعد انقضاء الشهر الممنوح للمشتري لتقديم نموذج Modelo 211 — أي نحو أربعة أشهر من تاريخ البيع.
هل يمكنني تقديم نموذج Modelo 210 ودفعه من الخارج؟
نعم. يتم التقديم عبر الإنترنت، فلا حاجة إلى السفر إلى إسبانيا، ولا تحتاج إلى حساب مصرفي إسباني للدفع. منذ فبراير 2024 تقبل Agencia Tributaria الخصم المباشر من حسابات في أي دولة ضمن منطقة SEPA — ومنها دول الاتحاد الأوروبي والمملكة المتحدة وسويسرا والنرويج — كما تقبل الدفع بالبطاقة أو التحويل المصرفي من الخارج مع معرّف دفع. ونرسل إليك تعليمات الدفع التي تناسب حالتك.
ما هو نموذج Modelo 210؟
نموذج Modelo 210 هو إقرار التقييم الذاتي لدى Agencia Tributaria الخاص بضريبة Impuesto sobre la Renta de No Residentes (IRNR)، أي ضريبة الدخل التي يدفعها غير المقيمين ضريبيًا في إسبانيا على الدخل الناشئ فيها. ويستخدمه مالكو العقارات غير المقيمين للتصريح بالدخل المفترض عن مسكن يحتفظون به لاستخدامهم، وبدخل تأجيره، وبالربح عند بيعه.
هل يجب تقديم نموذج Modelo 210 إذا بقي عقاري فارغًا طوال السنة؟
نعم. العقار المتاح لك وغير المؤجَّر تعتبره Agencia Tributaria مُدِرًّا لدخل افتراضي — renta imputada — سواء قضيت فيه الصيف أو لم تزره قط. ويُحسب على أساس القيمة المساحية ويُصرَّح به مرة واحدة في السنة، بالتناسب مع الأيام التي كان فيها العقار مؤجَّرًا أو لم يكن ملكك بعد.
هل توجد نسخة إنجليزية من نموذج Modelo 210؟
لا. لا توجد نسخة إنجليزية رسمية من نموذج Modelo 210 يمكن تنزيلها وتعبئتها: فالإقرار يُستكمل في نظام Agencia Tributaria نفسه وباللغة الإسبانية، ويتطلب تقديمه عبر الإنترنت شهادة رقمية إسبانية أو Cl@ve. وهذا هو الجزء الذي نتولاه عنك — تتعامل معنا بلغتك، ونحن نستكمل الإقرار الإسباني ونقدّمه.
أدفع ضريبة IBI بالفعل. هل لا يزال عليّ تقديم نموذج Modelo 210؟
نعم. ضريبة IBI هي ضريبة العقارات المحلية: تصدر البلدية فاتورتها، وعادةً بالخصم المباشر، وتستحق عليك لمجرد تملّكك العقار. أما نموذج Modelo 210 فهو إقرار ضريبة الدخل الوطني لغير المقيمين، ولا يرسل إليك أحد فاتورة به — عليك أنت أو ممثلك حسابه وتقديمه ودفعه. ودفع إحداهما لا يغني عن الأخرى.
ما نسبة الضريبة التي يدفعها غير المقيمين في نموذج Modelo 210؟
النسبة العامة 19٪ للمقيمين في دولة من الاتحاد الأوروبي أو المنطقة الاقتصادية الأوروبية بينها وبين إسبانيا تبادل للمعلومات الضريبية، و24٪ للمقيمين في أي دولة أخرى — والمملكة المتحدة ضمن فئة 24٪ منذ البريكست. أما الأرباح الرأسمالية من البيع فتخضع لنسبة 19٪ للجميع.
هل يمكنني خصم المصاريف من دخل الإيجار؟
إذا كنت تعيش في دولة من الاتحاد الأوروبي أو المنطقة الاقتصادية الأوروبية، فنعم: التكاليف المرتبطة مباشرةً بالتأجير — ضريبة IBI ورسوم اتحاد الملاك والتأمين والإصلاحات وفوائد الرهن العقاري وعمولات الوكالات والاستهلاك — يمكن خصمها عن الفترة التي كان فيها العقار مؤجَّرًا، وتُفرض الضريبة على الصافي. أما المقيمون في الدول الأخرى، ومنها المملكة المتحدة، فتُفرض عليهم الضريبة حاليًا على إجمالي الإيجار دون أي خصومات.
هل حساب الضريبة مجاني حقًا؟
نعم. حساب الضريبة على كل إقرار تتطلبه سنتك مشمول دون أي رسوم، وترى المبالغ الدقيقة قبل تقديم أي شيء. أما أتعابنا فتغطي إعداد الإقرارات وتقديمها.
هل تشمل أتعابكم الضريبة المستحقة عليّ لصالح Agencia Tributaria؟
لا. أتعابنا تغطي تحديد إقراراتك وإعدادها وتقديمها. أما الضريبة نفسها فمستحقة لـ Agencia Tributaria وتُدفع إليها مباشرةً، وترى المبلغين منفصلين قبل أن نقدّم الإقرار.
كيف أعرف أن نموذج Modelo 210 الخاص بي قد قُدِّم؟
تتسلّم الإيصال الرسمي الذي تصدره Agencia Tributaria لكل إقرار مقدَّم، مع نسخة من الإقرار نفسه، بصيغة PDF. احتفظ بهما: فهما دليلك على التقديم، وستحتاج إليهما عند بيع العقار.
ماذا يحدث إذا لم أقدّم نموذج Modelo 210 قط؟
الالتزام لا يسقط: يمكن لـ Agencia Tributaria المطالبة بالسنوات الأربع الأخيرة. والتقديم المتأخر بمبادرة منك يترتب عليه رسم إضافي يزداد مع كل شهر تأخير، إلى جانب الفوائد بعد مرور سنة؛ وإذا بادرت Agencia Tributaria بالمطالبة أولًا، تُضاف غرامة فوق ذلك. كما تظهر السنوات غير المقدَّمة عند البيع. والتسوية الطوعية هي دائمًا الطريق الأقل كلفة، ويمكننا تقديم السنوات الفائتة نيابةً عنك.
ماذا لو كنت أملك العقار بالاشتراك مع شخص آخر؟
يقدّم كل مالك مشارك نموذج Modelo 210 خاصًا به عن حصته — فالزوجان اللذان يملكان شقة مناصفةً يقدّمان إقرارين لكل حالة، لا إقرارًا واحدًا. نُعدّها جميعًا ضمن الطلب نفسه، وينخفض سعر الإقرار الواحد مع كل مالك مشارك إضافي.
هل يحتاج المرأب أو المخزن إلى نموذج Modelo 210 خاص به؟
نعم، إذا كان له رقم مساحي خاص به (referencia catastral) وإيصال IBI خاص به — إذ تعامله Agencia Tributaria كعقار مستقل. ونقدّمه إلى جانب العقار الرئيسي مقابل رسم إضافي ثابت.
بعت عقاري. ماذا يحدث لنسبة 3٪ التي اقتطعها المشتري؟
يقتطع المشتري 3٪ من الثمن ويدفعها إلى Agencia Tributaria نيابةً عنك عبر نموذج Modelo 211. ثم يصرّح نموذج Modelo 210 الخاص بك بالربح الفعلي بنسبة 19٪: فإذا كانت الضريبة المستحقة أقل من نسبة 3٪ المقتطعة، تطالب باسترداد الفرق؛ وإذا كانت أعلى، تدفع الرصيد المتبقي. ولا تزال الأشهر السابقة للبيع تحتاج إلى إقرار خاص بها عن الدخل المفترض أو دخل الإيجار.
هل E-Residence مرتبطة ببرنامج e-Residency الإستوني؟
لا. E-Residence ليست مرتبطة ببرنامج e-Residency الإستوني. نحن شركة خدمات ضريبية ومحاسبية تعمل مع غير المقيمين في إسبانيا والبرتغال وإيطاليا — الأرقام الضريبية والإقرارات الضريبية ووثائق الانتقال المرتبطة بها. أما e-Residency الإستوني فهو خدمة مختلفة — هوية رقمية لغير الإستونيين لتأسيس شركة أوروبية في إستونيا، متاحة على e-resident.gov.ee.
خدمات ذات صلة وأدلة
كل إقرار تتطلبه سنتك، محسوب مجانًا ومقدَّم نيابةً عنك
شارك بيانات عقارك، وسيحدد فريقنا الإقرارات المطلوبة ويحسب الضريبة ويقدّم كل إقرار إلى Agencia Tributaria.
قدّم نموذج Modelo 210- أخبرنا كيف استُخدم كل عقار هذه السنة
- احصل على الحساب المجاني لكل إقرار
- وافق على المبالغ، ونحن نقدّم ونرسل إليك الإيصالات
المراجعة والمصادر
روجع بواسطة: E-Residence Team · آخر تحديث:
هذه المعلومات للإرشاد العام بشأن إقرار ضريبة الدخل الإسبانية لغير المقيمين، ولا تشكّل استشارة قانونية أو ضريبية. وتعكس النسب والأوعية ومهل التقديم وطرق الدفع قواعد Agencia Tributaria كما هي في أكتوبر 2026، بما في ذلك التغييرات التي أدخلها Orden HAC/623/2026 اعتبارًا من السنة الضريبية 2026. وللحالات الخاصة، استشر مختصًا ضريبيًا إسبانيًا مؤهلًا.
مصادر رسمية
- Agencia Tributaria — Impuesto sobre la Renta de No Residentes sin establecimiento permanente: modelo y plazo de declaración (sede.agenciatributaria.gob.es)
- Agencia Tributaria — Formas de presentación y pago del modelo 210 (sede.agenciatributaria.gob.es)
- Agencia Tributaria — Nota sobre las modificaciones en los plazos de presentación del modelo 210, Orden HAC/623/2026