
Kupno nieruchomości w Hiszpanii: Kompletny przewodnik dla ekspatów (2026)
W tym artykule
Autor: Zespół ds. treści, E-Residence
Recenzja eksperta: María González Ruiz, hiszpańska prawniczka specjalizująca się w prawie nieruchomości, Colegio de Abogados de Madrid
Czas czytania: 15 minut
Zastrzeżenie prawne
Ten przewodnik zawiera ogólne informacje edukacyjne dotyczące procedur zakupu nieruchomości w Hiszpanii. Nie jest to porada prawna, podatkowa ani finansowa i nie należy jej traktować jako takiej.
Hiszpańskie prawo własnościowe, przepisy podatkowe oraz wymogi dotyczące zamieszkania są złożone, znacznie różnią się w zależności od regionu autonomicznego (comunidad autónoma) i często zmieniają się w wyniku nowych przepisów. Każda transakcja nieruchomości ma unikalne okoliczności wymagające indywidualnej, profesjonalnej oceny.
Musisz:
- Skonsultować się z licencjonowanym hiszpańskim prawnikiem (abogado colegiado) zarejestrowanym w hiszpańskiej izbie adwokackiej (Colegio de Abogados)
- Zatrudnić niezależnego doradcę podatkowego zaznajomionego z hiszpańskim i międzynarodowym prawem podatkowym
- Zweryfikować wszystkie informacje w oficjalnych źródłach rządu hiszpańskiego
- Potwierdzić aktualne przepisy w momencie zakupu
Ostrzeżenie o ryzyku finansowym: Zakup nieruchomości wiąże się ze znacznym zaangażowaniem finansowym i ryzykiem. Ceny mogą zarówno spadać, jak i rosnąć. Wahania kursów walutowych mogą znacząco wpływać na koszty dla zagranicznych nabywców. Możesz stracić pieniądze na swojej inwestycji.
Czy cudzoziemcy mogą kupić nieruchomość w Hiszpanii?
Tak, bez żadnych ograniczeń. Prawo hiszpańskie wyraźnie zezwala cudzoziemcom z dowolnego kraju na swobodny zakup nieruchomości, zgodnie z artykułem 33 Konstytucji Hiszpanii; kwestię tę reguluje także ustawa 29/1994 o najmie lokali miejskich (BOE-A-1994-26003).
Proces ten wymaga uzyskania numeru identyfikacyjnego NIE (Número de Identidad de Extranjero), założenia hiszpańskiego konta bankowego oraz zapłacenia — ponad cenę zakupu — 10-15% wartości nieruchomości z tytułu podatków i honorariów. Zagraniczni nabywcy sfinalizowali 64 247 transakcji nieruchomości w 2025 roku, co stanowi 13,2% wszystkich zakupów nieruchomości w Hiszpanii — wzrost o 6,8% w porównaniu z 2024 rokiem, według Hiszpańskiego Stowarzyszenia Rejestratorów Nieruchomości (Colegio de Registradores) (Źródło: Estadística Registral Inmobiliaria, grudzień 2025).
Ceny nieruchomości krajowych wzrosły średnio o 7,3% w 2025 roku według hiszpańskiego Narodowego Instytutu Statystyki (INE), z istotnymi wahaniami regionalnymi: obszary nadbrzeżne odnotowały wzrost o 11-15%, podczas gdy regiony śródlądowe średnio 4-6% (INE Property Price Index Q4 2025).
Czym ten proces różni się od procedur w innych krajach: Hiszpania stosuje system prawa cywilnego z obowiązkowymi aktami notarialnymi (escrituras públicas), kompleksowymi wymogami rejestru nieruchomości oraz zasadą samoobliczenia podatku, zgodnie z którą kupujący muszą sami policzyć i zapłacić swoje podatki w ścisłych terminach. Typowa transakcja trwa od 8 do 12 tygodni od początkowej oferty do zakończenia rejestracji własności.
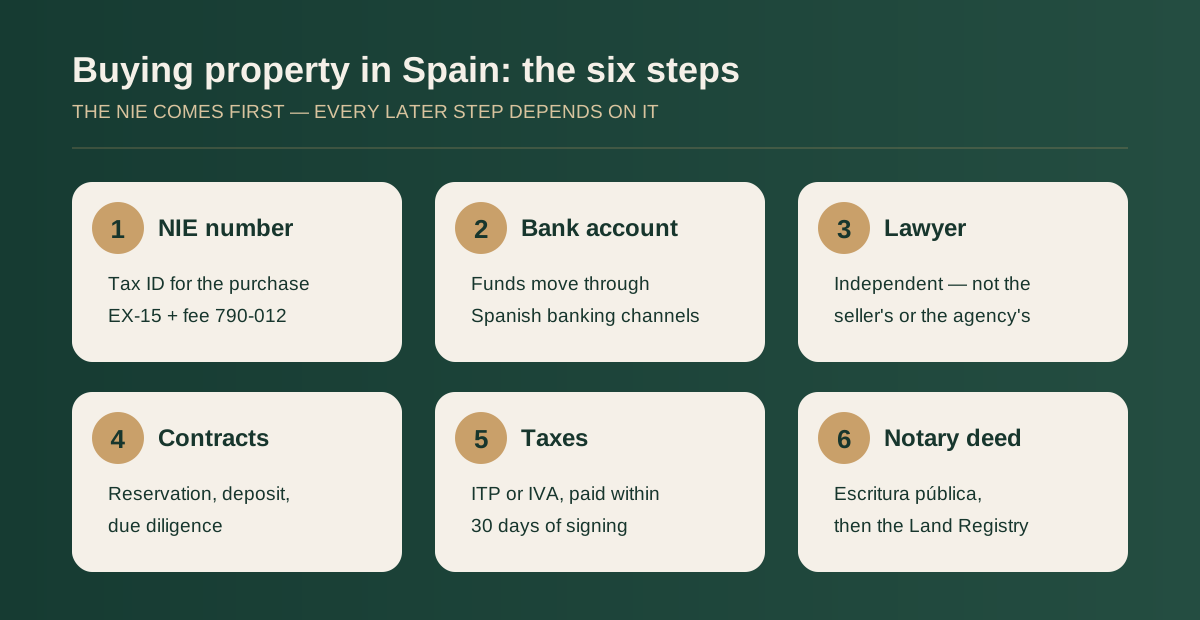
Krok 1: Zdobądź swój numer NIE
NIE to twój hiszpański numer identyfikacji podatkowej, obowiązkowy przy wszystkich istotnych transakcjach finansowych, w tym przy zakupie nieruchomości, otwieraniu kont bankowych i podpisywaniu umów. Jest regulowany przez ustawę organiczną 4/2000 o prawach i wolnościach cudzoziemców (BOE-A-2000-544).
Kluczowe rozróżnienie: NIE na zakup nieruchomości nie jest zezwoleniem na pobyt. Składasz wniosek wyłącznie o identyfikację podatkową, co nie daje prawa do pobytu w Hiszpanii poza standardowym limitem pobytu turystycznego (90 dni w każdym okresie 180 dni dla obywateli spoza UE według zasad Schengen).
Jak złożyć wniosek o NIE i ile to realnie trwa
Cztery oficjalne ścieżki (stan na luty 2026 r.):
| Metoda | Czas przetwarzania | Koszty | Formularz zgłoszeniowy | Najlepsze dla |
|---|---|---|---|---|
| Konsulat Hiszpański (za granicą) | 15-30 dni roboczych | 10,71 € | EX-15 | Planowanie 2+ miesięcy do przodu |
| Urząd Imigracyjny w Hiszpanii | 5-10 dni roboczych | 10,71 € | EX-15 | Osoby przebywające już w Hiszpanii |
| Pełnomocnik (pełnomocnictwo) | 10-15 dni roboczych | 10,71 € + opłaty pełnomocnika (200–400 €) | EX-15 + notarialnie poświadczone pełnomocnictwo | Zakup zdalny |
| Posterunek policji (niektóre prowincje) | Od tego samego dnia do 5 dni | 10,71 € | EX-15 | Ograniczona dostępność |
Źródło: Hiszpański Urząd Imigracyjny, Ministerstwo Włączenia i Zabezpieczeń Społecznych, aktualizacja styczeń 2026
Wymagana dokumentacja
Zgodnie z przepisami imigracyjnymi (artykuł 205, dekret królewski 557/2011):
- Ważny paszport (oryginał plus 2 kserokopie stron tożsamości)
- Wypełniony formularz EX-15 (pobierz oficjalny formularz)
- Pismo uzasadniające wniosek o NIE (może to być umowa zakupu nieruchomości lub proste pismo o zamiarze zakupu)
- Potwierdzenie uiszczenia opłaty Modelo 790 Código 012 (10,71 €)
- Jeśli wniosek składa przedstawiciel: notarialnie poświadczone pełnomocnictwo (poder notarial) z apostille, jeśli podpisane poza Hiszpanią Listę dokumentów dla obywateli spoza UE wraz z oficjalnymi źródłami znajdziesz w naszym przewodniku: Wymagania NIE w Hiszpanii dla obywateli spoza UE.
Prawdziwe doświadczenie klienta: „Amerykański klient złożył wniosek o NIE przez Konsulat Hiszpański w Los Angeles 15 listopada 2025 roku. Otrzymał go 18 grudnia — dokładnie po 33 dniach, czyli później niż podawane 15-30 dni, z powodu zamknięcia urzędów w okresie Święta Dziękczynienia zarówno w USA, jak i w Hiszpanii. Zawsze uwzględniaj okresy świąteczne przy planowaniu harmonogramu.” — E-Residence Client Services Team, styczeń 2026
Porada profesjonalna: Jeśli składasz wniosek z USA, Wielkiej Brytanii lub Kanady, czas rozpatrywania przez konsulat znacznie różni się w zależności od lokalizacji. Houston, Edynburg i Toronto konsekwentnie rozpatrują wnioski szybciej niż Nowy Jork, Londyn czy Los Angeles ze względu na mniejszą ich liczbę. Zadzwoń wcześniej, aby zapytać o aktualne czasy przetwarzania.
Sam numer NIE pozostaje ważny bezterminowo od chwili wydania. Jednak jeśli nie przystąpisz do zakupu nieruchomości w ciągu 3-6 miesięcy, niektóre banki i notariusze mogą wymagać zaktualizowanej dokumentacji potwierdzającej, że NIE pozostaje aktywny, nie odmówiono ci prawa pobytu i nie miałeś problemów prawnych w Hiszpanii.
Krok 2: Otwórz hiszpańskie konto bankowe
Pełny przewodnik bankowy dla nierezydentów — dokumenty, banki działające bez NIE i terminy — znajdziesz w naszym przewodniku o otwieraniu konta bankowego w Hiszpanii jako nierezydent.
Hiszpańskie przepisy bankowe (ustawa 10/2010 o zapobieganiu praniu pieniędzy) wymagają, aby środki z zakupu nieruchomości przechodziły przez hiszpańskie kanały bankowe. Przelewy zagraniczne bezpośrednio do sprzedających nie są akceptowane przez notariuszy w transakcjach nieruchomości ze względu na przepisy o przeciwdziałaniu praniu pieniędzy.
Konta nierezydentów (Cuenta no Residente)
Hiszpańskie banki oferują wyspecjalizowane konta dla zagranicznych nabywców nieruchomości, którzy nie mają rezydencji podatkowej w Hiszpanii. Te konta działają identycznie jak konta rezydentów przy transakcjach nieruchomości, ale mogą mieć różne struktury opłat i wymagać mniej dokumentacji przy otwarciu.
Główne banki z silnym wsparciem dla ekspatów (ocena 2026):
| Bank | Usługa w języku angielskim | Bankowość internetowa | Dostępność kredytów hipotecznych | Typowa miesięczna opłata |
|---|---|---|---|---|
| Banco Sabadell | Świetna (specjalne działy obsługi ekspatów na wybrzeżu) | Tak, pełny angielski interfejs | Tak (warunki nierezydenta) | 0-10 € |
| BBVA | Dobra (duże miasta, ograniczona na obszarach wiejskich) | Tak, aplikacja wielojęzyczna | Tak | 0-8 € |
| Santander | Dobra (przewaga sieci międzynarodowej) | Tak | Tak | 0-12 € |
| CaixaBank | Umiarkowana (największa sieć oddziałów) | Tak (ograniczony angielski) | Tak | 0-10 € |
Wymagania dotyczące otwarcia konta

Zgodnie z przepisami Banku Hiszpanii (Okólnik 2/2014):
- Ważny paszport (oryginał do weryfikacji osobistej)
- Certyfikat NIE (oryginał lub poświadczona kopia — banki nie akceptują kserokopii)
- Potwierdzenie adresu w kraju zamieszkania (rachunek za media, wyciąg bankowy lub dokument urzędowy wystawiony w ciągu ostatnich 90 dni)
- Potwierdzenie wykonywanego zawodu lub źródła dochodu (zaświadczenie o zatrudnieniu, wpis firmy do rejestru lub dokumentacja emerytalna w celu zgodności z przepisami o przeciwdziałaniu praniu pieniędzy)
- Wpłata początkowa: 100-500 €, w zależności od banku i typu konta
- Hiszpański numer telefonu komórkowego (niektóre banki udostępniają tymczasowe numery do zakładania konta)
Zgodność z przepisami o przeciwdziałaniu praniu pieniędzy: Banki będą zadawać szczegółowe pytania dotyczące źródła finansowania zakupu nieruchomości. Przygotuj dokumenty potwierdzające, skąd pochodzą zgromadzone środki — historię oszczędności, sprzedaż poprzedniego majątku, dokumentację spadkową, zestawienia likwidacyjne inwestycji itp. To standardowa procedura, a nie podejrzenie o nieprawidłowości.
Harmonogram przetwarzania:
- Wizyta w oddziale: 30-45 minut
- Weryfikacja dokumentów: 1-3 dni robocze
- Aktywacja konta: łącznie 5-10 dni roboczych
- Dostęp do bankowości internetowej: 24-48 godzin po aktywacji
- Dostarczenie fizycznej karty debetowej: 7-10 dni roboczych (pocztą)
Konto musi być w pełni operacyjne przed podpisaniem ostatecznego aktu własności, ponieważ notariusze wymagają zweryfikowanego dowodu dostępności środków i nie będą kontynuować bez potwierdzenia, że środki znajdują się na hiszpańskim koncie pod twoją kontrolą.
Krok 3: Zatrudnij niezależnego hiszpańskiego prawnika (najważniejszy krok)
To jest twoja najważniejsza ochrona. Twój abogado (prawnik) jest jedynym profesjonalistą w transakcji, który reprezentuje wyłącznie twoje interesy. Agenci nieruchomości reprezentują sprzedających, notariusze są bezstronnymi urzędnikami, prawnicy deweloperów chronią deweloperów — tylko TWÓJ prawnik chroni CIEBIE.
Co musi zweryfikować twój prawnik
Zgodnie z najlepszymi praktykami Hiszpańskiego Stowarzyszenia Adwokatów (Abogacía Española), kompleksowa due diligence obejmuje:
1. Wyszukiwanie w rejestrze nieruchomości (Nota Simple)
Twój prawnik zleca oficjalny wyciąg z rejestru nieruchomości, który pokazuje:
- Obecny zarejestrowany właściciel (lub właściciele) wraz z pełnymi danymi identyfikacyjnymi
- Dokładne granice nieruchomości i zarejestrowana powierzchnia
- Wszelkie hipoteki (hipotecas) obciążające nieruchomość
- Służebności (servidumbres), takie jak prawa przejścia
- Ograniczenia dotyczące użytkowania lub sprzedaży
- Postanowienia sądowe lub postępowania prawne dotyczące nieruchomości
Koszt: 9 € za zapytanie online przez Colegio de Registradores
Przetwarzanie: Natychmiast w przypadku zamówień online
2. Weryfikacja w urzędzie gminy (Ayuntamiento)
Weryfikuje w lokalnym samorządzie:
- Nieruchomość posiada ważne pozwolenie na użytkowanie (cédula de habitabilidad)
- Wszystkie prace budowlane podlegają odpowiednim pozwoleniom budowlanym (licencias de obra)
- Nie istnieją żadne nakazy rozbiórki (órdenes de demolición)
- Brak niezapłaconych podatków miejskich (zaległości IBI)
- Przeznaczenie terenu w planie zagospodarowania pozwala na planowany sposób użytkowania
- Brak zaplanowanych zmian urbanistycznych wpływających na ten obszar
Koszt: 50–150 € w zależności od gminy
Przetwarzanie: 15-30 dni roboczych (znacznie różni się w zależności od wielkości gminy i efektywności)
3. Weryfikacja wspólnoty mieszkaniowej (dla mieszkań i osiedli)
Twój prawnik musi uzyskać i przejrzeć:
- Protokoły z zebrań wspólnoty z ostatnich 12 miesięcy (actas de la junta)
- Statuty wspólnoty (estatutos) i zasady wewnętrzne (normas de régimen interior)
- Zaświadczenie o braku zadłużenia (certificado de estar al corriente de pago) od zarządcy wspólnoty
- Szczegóły dotyczące zatwierdzonych, ale jeszcze nieopłaconych opłat nadzwyczajnych (derramas)
- Status budżetu wspólnoty i funduszu rezerwowego
Hiszpańska ustawa o własności lokali (Ley de Propiedad Horizontal, ustawa 49/1960, zaktualizowana przez ustawę 8/2013, BOE-A-2013-3780) czyni nieruchomości — a nie właścicieli — odpowiedzialnymi za długi wobec wspólnoty. Dziedziczysz te zobowiązania przy zakupie.
Ostrzeżenie ekspertów z terenu:
„Odrzuciliśmy 3 z 20 nieruchomości podczas due diligence w 2025 roku. Najczęstsze problemy: nieopłacone opłaty na rzecz wspólnoty dziedziczone przez nowego właściciela zgodnie z prawem hiszpańskim, nielegalne budowy basenów bez pozwoleń oraz nieruchomości z rozbudowami wykonanymi bez odpowiedniej zgody. Jeden z klientów prawie kupił willę z długiem wobec wspólnoty w wysokości 47 000 € z powodu nieopłaconych opłat nadzwyczajnych sięgających czterech lat wstecz. Nota simple wykazała brak długów, ponieważ długi wobec wspólnoty nie zawsze widnieją w rejestrze nieruchomości — należy poprosić zarządcę wspólnoty o bezpośrednie potwierdzenie.” — Alberto Fernández Llorente, prawnik specjalizujący się w prawie nieruchomości, Malaga, 18 lat doświadczenia
Struktura opłat prawnych (stawki rynkowe z lutego 2026)
| Złożoność transakcji | Przedział opłat | Typowe usługi |
|---|---|---|
| Standardowe mieszkanie (bez komplikacji) | 1 200 € – 1 800 € | Pełne due diligence, przegląd aktów, obecność przy podpisaniu |
| Dom wolnostojący/willa | 1 800 € – 2 500 € | Jak wyżej oraz szeroko zakrojona weryfikacja zgodności z planem zagospodarowania |
| Nieruchomości wiejskie | 2 200-3 500 € | Jak wyżej oraz prawa do wody, prawa dostępu, kontrole rolnicze |
| Nowa nieruchomość od dewelopera | 1 500 € – 2 200 € | Przegląd umowy, weryfikacja gwarancji bankowej, odbiór techniczny i lista usterek |
| Nieruchomość przejęta przez bank | 2 000-3 000 € | Rekonstrukcja tytułu własności, weryfikacja spłaty długów |
Jak wybrać prawnika:
- Musi być colegiado (członkiem oficjalnego Hiszpańskiego Stowarzyszenia Adwokackiego)
- Sprawdź członkostwo w Consejo General de la Abogacía Española
- Musi posiadać ubezpieczenie od odpowiedzialności zawodowej (seguro de responsabilidad civil profesional)
- Poproś o referencje od innych zagranicznych nabywców (nie od agentów)
- Potwierdź, że nie mają żadnych relacji handlowych ze sprzedającym, agentem ani deweloperem
Czerwona flaga, której należy unikać: Jeśli agent nieruchomości, deweloper lub sprzedający „poleca” prawnika z takimi słowami jak „nasz zaufany prawnik, który pracuje bardzo efektywnie” lub „prawnik, którego wszyscy używają”, grzecznie odmów. To z natury rzeczy rodzi konflikt interesów. Efektywność prawnika służy jego stałemu klientowi (sprzedającemu/agentowi), a nie tobie jako jednorazowemu kupującemu.
Krok 4: Proces zawierania umowy
Hiszpański zakup nieruchomości obejmuje dwie umowy przed ostatecznym aktem własności:
Umowa rezerwacyjna (Contrato de Reserva)
Ta wstępna umowa wycofuje nieruchomość z oferty na określony czas (zazwyczaj 10-30 dni), dając czas na due diligence.
Typowe kwoty kaucji (praktyka rynkowa 2026):
| Wartość nieruchomości | Standardowa kaucja rezerwacyjna | Czas trwania |
|---|---|---|
| Poniżej 200 000 € | 3 000–6 000 € | 10-15 dni |
| 200 000 € – 500 000 € | 6 000–10 000 € | 15-20 dni |
| 500 000-1 000 000 € | 10 000 € – 20 000 € | 20-30 dni |
| Ponad 1 000 000 € | 20 000 €+ lub 1-2% ceny | 30-45 dni |
Kaucja rezerwacyjna powinna być zwrotna, jeśli:
- Sprawdzenie w rejestrze nieruchomości wykaże niezgłoszone wcześniej hipoteki lub ograniczenia;
- Weryfikacja w urzędzie gminy wykaże brak odpowiednich pozwoleń na budowę lub licencji użytkowej;
- Nieruchomość nie przejdzie inspekcji technicznej (jeśli umowa zawiera klauzulę o ekspertyzie);
- Wniosek o kredyt hipoteczny zostanie odrzucony (tylko jeśli umowa zawiera warunek finansowania);
- Sprzedawca nie może wykazać uregulowanego stanu prawnego nieruchomości.
Tracisz kaucję, jeśli po prostu zmienisz zdanie bez podstawy w umowie, kredyt hipoteczny zostanie odrzucony, ale nie uwzględniłeś warunku finansowania, lub nie dokończysz zakupu w ustalonym terminie bez ważnego powodu.
Umowa zadatkowa (Contrato de Arras)
Po pomyślnym due diligence podpisujesz contrato de arras — prawnie wiążącą umowę prywatną, która zobowiązuje obie strony do finalizacji sprzedaży.
Hiszpański Kodeks Cywilny (artykuły 1452-1454) wyróżnia trzy typy, ale 90% transakcji wykorzystuje arras penitenciales:
| Typ | Jeśli sprzedawca się wycofa | Jeśli kupujący się wycofa | Powszechne użycie |
|---|---|---|---|
| Arras Penitenciales | Zwraca podwójnie twoją kaucję | Tracisz kaucję | 90% transakcji |
| Arras Confirmatorias | Pozew o odszkodowanie | Pozew o odszkodowanie | Rzadkie |
| Arras Penales | Kara + odszkodowanie | Kara + odszkodowanie | Bardzo rzadkie |
Standardowa kaucja: 10% całkowitej ceny zakupu to standard rynkowy, uznawany przez notariuszy i sądy za rozsądny.
Umowa musi obejmować: pełną identyfikację wszystkich stron, pełny opis nieruchomości wraz z odniesieniem katastralnym (referencia catastral), całkowitą cenę zakupu i podział płatności, rodzaj arras wyraźnie określony, termin podpisania ostatecznego aktu notarialnego oraz konsekwencje naruszenia przez każdą ze stron.
Oś czasu: Ostateczne podpisanie aktu zazwyczaj następuje 4-8 tygodni po podpisaniu arras, co pozwala na finalizację kredytu hipotecznego (jeśli dotyczy), obliczenia i przygotowania podatkowe, umowę ubezpieczenia nieruchomości oraz międzynarodowe transfery funduszy.
Krok 5: Zrozumienie hiszpańskiego podatku od nieruchomości
To właśnie tutaj wielu zagranicznych nabywców napotyka niespodzianki. Zakup nieruchomości w Hiszpanii wiąże się z samoobliczeniem podatku — musisz sam obliczyć, zgłosić i zapłacić swoje podatki w ścisłych terminach. Urząd podatkowy nie wyśle ci rachunku.
ITP vs IVA: Który podatek dotyczy twojego zakupu?
Twój główny podatek od zakupu zależy od tego, czy kupujesz na rynku wtórnym, czy pierwotnym (nową nieruchomość od dewelopera):
Przy zakupie z rynku wtórnego (od osoby prywatnej) płaci się ITP (Impuesto sobre Transmisiones Patrimoniales – podatek od przeniesienia własności):
| Wspólnota autonomiczna | Stawka ITP 2026 | Typ | Uwagi |
|---|---|---|---|
| Madryt | 6% | Stała | Najniższa stawka w Hiszpanii |
| Walencja | 10% | Częściowo progresywna | 8% dla nieruchomości poniżej 150 000 € |
| Andaluzja | 8-10% | Progresywna | 8% do 400 tys. €, 9% do 700 tys. €, 10% powyżej |
| Katalonia | 10-11% | Progresywna | 11% powyżej 1 mln euro, 5% dla kupujących poniżej 32 roku życia |
| Wyspy Balearskie | 8-11,5% | Progresywna | Najwyższe stawki w Hiszpanii |
| Wyspy Kanaryjskie | 6,5% (IGIC) | Stała | Specjalny reżim podatkowy |
Źródło: Regionalne agencje podatkowe; Walencja: Generalitat Valenciana, Andaluzja: Junta de Andalucía
Przy zakupie nowej nieruchomości (od dewelopera) płaci się IVA (VAT) w wysokości 10% PLUS AJD (Actos Jurídicos Documentados – podatek od udokumentowanych czynności prawnych) w wysokości 1-1,5%, łącznie 11-11,5%. Podstawa prawna: ustawa 37/1992 o VAT (BOE-A-1992-28740).
Harmonogram płatności podatków i kary

Krytyczny termin: 30 dni kalendarzowych od podpisania escritura (aktu notarialnego)
Kary za opóźnienie w płatnościach zgodnie z ogólną ustawą podatkową (Ley General Tributaria, ustawa 58/2003, artykuł 27, BOE-A-2003-23186):
- 1-3 miesiące spóźnienia: 5% dopłaty + odsetki dzienne
- 3-6 miesięcy spóźnienia: 10% dopłaty + odsetki dzienne
- 6-12 miesięcy spóźnienia: 15% dopłaty + odsetki dzienne
- Powyżej 12 miesięcy spóźnienia: 20% dopłaty + odsetki dzienne
- Stopa procentowa: 3,75% rocznie (2026)
Dodatkowo: Organy podatkowe mogą nakładać dodatkowe grzywny w wysokości 50-150%, jeśli uznają, że uchylanie się od zapłaty podatku było celowe.
Prawdziwe studium przypadku:
„Brytyjska para kupiła willę w Marbelli za 380 000 € we wrześniu 2024 roku. Myśleli, że ich prawnik automatycznie zapłaci podatek ITP. Prawnik założył, że sami się tym zajmą. Żadne z nich nie zapłaciło w ciągu 30 dni. Żądanie podatkowe pojawiło się 8 miesięcy później: 30 400 € należnego podatku + 4 256 € w karach i odsetkach = łącznie 34 656 €. Zapłacili dodatkowo 4 256 € (o 14% więcej) z powodu nieporozumienia. Zawsze potwierdzaj NA PIŚMIE, kto rozliczy i zapłaci podatki.” — E-Residence Case Files, listopad 2025
Krok 6: Podpisz akt ostateczny (Escritura Pública)
Escritura jest oficjalnym aktem notarialnym przenoszącym własność nieruchomości. Jest to prawnie wiążący moment sprzedaży według prawa hiszpańskiego (artykuł 609 Kodeksu Cywilnego).
Rola notariusza i opłaty
Hiszpańscy notariusze są mianowani przez Ministerstwo Sprawiedliwości po zdaniu niezwykle konkurencyjnych egzaminów państwowych (historycznie egzamin zdaje mniej niż 3% kandydatów). Pełnią rolę bezstronnych urzędników publicznych, a nie rzeczników którejkolwiek ze stron.
Notariusz weryfikuje tożsamość, potwierdza zdolność do zawierania umowy, czyta cały akt na głos po hiszpańsku, wyjaśnia kluczowe klauzule, potwierdza dokonanie płatności, zapewnia zgodność z prawem hiszpańskim oraz wydaje oficjalne kopie z pieczątką.
Opłaty notarialne są regulowane przez rząd na mocy dekretu królewskiego 1426/1989 (BOE-A-1989-26019):
| Wartość nieruchomości | Zakres opłat notarialnych |
|---|---|
| 100 000 € | 600-850 € |
| 200 000 € | 750-1000 € |
| 300 000 € | 800-1200 € |
| 500 000 € | 1 000 € – 1 400 € |
| 1 000 000+ € | 1 500 € – 2 200 € |
Co dzieje się podczas ceremonii podpisywania
Cały proces trwa 45-90 minut:
- Weryfikacja tożsamości (5-10 min): Wszystkie strony przedstawiają paszporty/dokumenty tożsamości
- Odczyt aktu własności (30-45 min): Notariusz odczytuje na głos cały akt (escritura) po hiszpańsku (wymagane prawnie)
- Pytania (5-15 min): Strony mogą prosić o wyjaśnienia
- Potwierdzenie płatności (5-10 min): Kupujący przedstawia dowód przelewu bankowego
- Podpisywanie (5-10 min): Wszystkie strony podpisują wiele kopii
- Przekazanie kluczy: Jeśli klucze nie zostały jeszcze przekazane
Musisz mieć ze sobą:
- Ważny paszport i certyfikat NIE (oryginały)
- Dowód przelewu bankowego pokazujący płatność na konto sprzedającego
- twojego prawnika (gorąco polecamy)
- Tłumacza, jeśli nie mówisz płynnie po hiszpańsku
Własność przechodzi natychmiast po podpisaniu escritury przez wszystkie strony. Od tego momentu jesteś prawnym właścicielem nieruchomości, choć wpis do rejestru nieruchomości zajmuje dodatkowe 4-8 tygodni.
Perspektywa notariusza: „W ciągu 22 lat sporządziłem ponad 3000 aktów notarialnych sprzedaży nieruchomości. Najpłynniejsze transakcje dotyczą kupujących, którzy: przyprowadzają prawnika, wcześniej przeczytali przetłumaczony akt własności, mają już potwierdzone środki na koncie hiszpańskim oraz załatwili płatności podatkowe z góry. Najwięcej problemów sprawiają osoby, które przychodzą same, nie mówią po hiszpańsku, niczego wcześniej nie przeczytały i spodziewają się zrozumieć 15-stronicowy dokument prawny w 45 minut.” — Fernando Ruiz Gómez, notariusz, Alicante
Pełny podział kosztów transakcyjnych
Zrozumienie dokładnych kosztów zapobiega niespodziankom. Oto szczegółowy opis typowego zakupu:
Przykład: mieszkanie z rynku wtórnego w Walencji za 300 000 €
| Przedmiot | Koszty | % ceny | Podstawa prawna |
|---|---|---|---|
| Cena zakupu | 300 000 € | 100% | Zgoda |
| Podatek od transferu ITP (10%) | 30 000 € | 10,0% | Ustawa walencka 13/1997 |
| Opłata notarialna | 1000 € | 0,3% | RD 1426/1989 (regulowane) |
| Rejestr nieruchomości | 500 € | 0,2% | RD 1427/1989 (regulowany) |
| Opłata adwokacka | 2 000 € | 0,7% | Stawka rynkowa |
| Gestor (Admin) | 400 € | 0,1% | Stawka rynkowa |
| Certyfikat Energetyczny | 180 € | 0,1% | Stawka rynkowa |
| Opłaty za przelewy bankowe | 65 € | 0,0% | Opłaty bankowe |
| ŁĄCZNY KOSZT ZAKUPU | 334 145 € | 111,4% |
Koszty bieżące za pierwszy rok:
- Podatek od nieruchomości IBI: 750 €
- Opłaty na rzecz wspólnoty: 1 800 € (150 €/miesiąc)
- Podatek dochodowy dla osób nierezydentów: 650 €
- Ubezpieczenie budynków: 400 €
- Media (przy użytkowaniu sezonowym): 1 000 €
- Łączne koszty bieżące w 1. roku: 4 600 € (1,5% wartości nieruchomości)
Porównanie regionalne: Gdzie kupić w Hiszpanii
Różne regiony odpowiadają różnym priorytetom. Oto porównanie oparte na danych:
| Region | Średnia €/m² | Wzrost 2025 | Procent nabywców zagranicznych | Najlepsze dla | Klimat | Podatek ITP |
|---|---|---|---|---|---|---|
| Costa del Sol | 2 800 € – 4 200 € | 11% | 43% | Całoroczne zamieszkanie, usługi dla ekspatów | 320 słonecznych dni | 8-10% |
| Walencja | 1 900 € – 3 200 € | 9% | 25% | Plaża+miasto, kultura, przystępność cenowa | 300 słonecznych dni | 10% |
| Costa Blanca | 1 600 € – 2 800 € | 7% | 52% | Społeczność brytyjska, emerytura | Najbardziej suche w Hiszpanii | 10% |
| Barcelona | 4 500–7 500 € | 6% | 20% | Miejskie wyrafinowanie, kultura | Łagodne zimy | 10-11% |
| Baleary | 3 500–9 000 € | 10% | 38% | Luksus, potencjał dochodowy z turystyki | Śródziemnomorski | 8-11,5% |
| Kanarki | 1 800 € – 3 500 € | 8% | 35% | Całoroczne słońce, ulgi podatkowe | Subtropikalny | 6,5% |
| Madryt | 3 800 € – 6 200 € | 6% | 15% | Stolica, duży popyt na najem | Kontynentalne | 6% |
Źródło: Idealista Property Portal Raport rynkowy za 4 kwartał 2025, regionalne dane rejestratora nieruchomości
Costa del Sol (prowincja Málaga) przoduje w zakupach ekspatów dzięki rozwiniętej infrastrukturze, szkołom międzynarodowym, prywatnym szpitalom oraz kompleksowym usługom anglojęzycznym. Miasto Málaga oferuje miejską elegancję z bliskością plaży. Jednak nadmierna turystyka rośnie, a ograniczenia wodne stają się coraz powszechniejsze.
Walencja stała się w 2025 roku głównym miejscem dla młodszych ekspatów i pracowników zdalnych. Miasto oferuje autentyczną hiszpańską kulturę, doskonałe plaże, niższe koszty życia niż Barcelona czy Madryt oraz szybko rozwijającą się infrastrukturę. Ceny nieruchomości w centrum Walencji wzrosły o 12,3% w 2025 roku.
Wyspy Kanaryjskie zapewniają całoroczną ciepłą pogodę i specjalny status podatkowy poprzez ZEC (Zona Especial Canaria), oferując 4% stawki podatku korporacyjnego dla kwalifikujących się firm. Jednak odległość od kontynentalnej Europy wpływa na dostępność.
Kluczowa aktualizacja dotycząca przepisów o najmie: Wynajem turystyczny jest mocno ograniczony lub faktycznie zakazany w Barcelonie, centrum Madrytu, większości Majorki, a coraz częściej także w Walencji. Przed zakupem nieruchomości pod wynajem zawsze sprawdź legalność wynajmu bezpośrednio w Urzędzie Miasta (Ayuntamiento).
Hipoteki dla zagranicznych nabywców
Hiszpańskie banki oferują kredyty hipoteczne dla nierezydentów na znacznie bardziej rygorystycznych warunkach niż kredyty dla rezydentów.
Porównanie osób nierezydentów z rezydentami
| Czynnik | Nierezydenci | Rezydenci | Wpływ |
|---|---|---|---|
| Maksymalne LTV | 60-70% | 80% | Potrzebny wkład własny 30-40% zamiast 20% |
| Stopa procentowa | 3,5-5,5% | 2,5-4,0% | Rata wyższa o 150-300 €/miesiąc za każde pożyczone 100 tys. € |
| Maksymalny okres | 20-25 lat | 30 lat | Wyższe miesięczne raty |
| Limit wiekowy | Pożyczka kończy się w wieku 70-75 lat | Pożyczka kończy się w wieku 75-80 lat | Znacząco wpływa na starszych kupujących |
| Czas przetwarzania | 4-8 tygodni | 3-6 tygodni | Należy to uwzględnić w harmonogramie |
| Kontrola dochodów | Szczegółowa | Standardowa | Banki pomniejszają dochód osób samozatrudnionych o 10-20% |
Obecne stopy procentowe (luty 2026)
Kredyty hipoteczne o stałym oprocentowaniu:
- Stałe oprocentowanie przez 10 lat: 4,5-5,5% (nierezydent) vs 3,2-4,0% (rezydent)
- Stałe oprocentowanie przez 15 lat: 4,8-5,8% vs 3,5-4,3%
- Stałe oprocentowanie przez 20 lat: 5,0-6,0% vs 3,8-4,6%
Kredyty hipoteczne o zmiennym oprocentowaniu:
- Euribor (obecnie 3,18% luty 2026) + 1,5-2,5% margines = ~4,7-5,7% aktualna stopa
Źródło: Statystyki kredytów hipotecznych Banku Hiszpanii, styczeń 2026; Indywidualne badania stóp procentowych banków
Wymagana dokumentacja
Hiszpańskie wnioski hipoteczne wymagają szczegółowego ujawniania informacji finansowych:
Dla zatrudnionych pożyczkobiorców:
- Zeznania podatkowe z ostatnich 3 lat
- Paski wypłaty za ostatnie 6 miesięcy
- Umowa o pracę
- Wyciągi bankowe z ostatnich 12 miesięcy (wszystkie konta)
- Dowód pochodzenia środków na wkład własny
Dla osób samozatrudnionych:
- Zeznania podatkowe firmy z ostatnich 3 lat
- Zeznania podatkowe z ostatnich 3 lat
- Księgi rachunkowe (rachunek zysków i strat, bilans)
- Deklaracje VAT (jeśli dotyczy)
- Dowód własności firmy
Dokumenty nieruchomości:
- Podpisany contrato de arras (umowa zadatkowa)
- Nota simple nieruchomości (wyciąg z rejestru)
- Wycena zlecona przez bank (tasación): 300-500 €, trwa 7-10 dni
- Certyfikat energetyczny
Banki udzielają kredytów na podstawie niższej ceny zakupu lub wyceny. Jeśli wartość nieruchomości wynosi 280 000 €, ale płacisz 300 000 €, bank udziela kredytów tylko na 280 000 € (przy 70% LTV = maksymalny kredyt 196 000 €, a nie oczekiwane 210 000 €). Potrzebujesz dodatkowego wkładu własnego w wysokości 14 000 €.
Obowiązkowe ubezpieczenie i koszty
Hiszpańskie kredyty hipoteczne wymagają:
- Ubezpieczenie na życie: 30-150 €/miesiąc (suma ubezpieczenia odpowiada saldu kredytu pozostałego do spłaty)
- Ubezpieczenie domu: minimum 300-600 €/rok
- Łącznie dodaje 0,5-1,0% do efektywnych kosztów rocznych
Kary za wcześniejszą spłatę (ustawa 5/2019):
- Pierwsze 10 lat: maksymalnie 2% spłaconej kwoty
- Po 10 latach: maksymalnie 0,5% spłaconej kwoty
Złota wiza: zamknięta dla nowych wnioskodawców w kwietniu 2025
Hiszpańska złota wiza — rezydencja dla obywateli spoza UE inwestujących 500 000 € lub więcej w nieruchomości (dawniej ustawa 14/2013) — została zniesiona ustawą organiczną 1/2025 (BOE-A-2025-76), opublikowaną 3 stycznia 2025. Nowe wnioski zamknięto 3 kwietnia 2025.
Co to oznacza dla kupujących dziś:
- Kupno nieruchomości w Hiszpanii jest nadal w pełni legalne dla cudzoziemców — po prostu samo w sobie nie daje już rezydencji.
- Wnioski złożone przed 3 kwietnia 2025 są nadal rozpatrywane, a obecni posiadacze zachowują prawa do odnowienia na pierwotnych warunkach.
- Rezydencja wymaga teraz osobnej ścieżki opartej na pracy, dochodach lub działalności (np. wiza dla nomadów cyfrowych, wiza niezarobkowa lub zezwolenie przedsiębiorcy) — nie wielkości zakupu.
Ostrzeżenie podatkowe nadal obowiązuje: spędzenie 183 dni lub więcej rocznie w Hiszpanii czyni cię hiszpańskim rezydentem podatkowym niezależnie od typu wizy, z obowiązkiem zadeklarowania dochodów światowych. Licz dni uważnie — własność nie zmienia tej zasady.
Typowe błędy popełniane przez zagranicznych nabywców
1. Korzystanie z prawnika polecanego przez agenta lub dewelopera
Częstotliwość: ~30% zagranicznych nabywców początkowo rozważa to
Koszt błędu: 5 000–50 000 € w ukrytych problemach
Agenci nieruchomości i deweloperzy mają stałe relacje handlowe z niektórymi prawnikami, którzy priorytetowo traktują finalizację transakcji, a nie ochronę twoich interesów. Ich stałym klientem jest agent/deweloper, nie ty.
Prawdziwa sprawa: „Brytyjska para kupująca mieszkanie w Barcelonie za 420 tys. € korzystała z prawnika dewelopera (800 €, wydawało się tanie). Prawnik nie sprawdził protokołów z zebrań wspólnoty mieszkaniowej. Po zakupie odkryli, że przed zakupem zatwierdzono opłatę nadzwyczajną 15 000 euro za remont elewacji. Niezależny prawnik by to zgłosił i negocjował. Całkowity niepotrzebny koszt: 15 000 €.” — E-Residence Case File #2024-287
Rozwiązanie: Znajdź niezależnego prawnika przez katalog Hiszpańskiego Stowarzyszenia Adwokackiego i upewnij się, że nie ma on powiązań ze sprzedawcą ani agentem.
2. Ignorowanie zadłużenia wobec wspólnoty mieszkaniowej
Częstotliwość: 25% nie prosi o zaświadczenie o braku zadłużenia wobec wspólnoty
Koszt błędu: 2 000-50 000 € odziedziczonego długu
Hiszpańska ustawa o własności lokali czyni nieruchomości (nie właścicieli) odpowiedzialnymi za długi wobec wspólnoty. Kupując nieruchomość, przejmujesz jej nieopłacone zobowiązania wobec wspólnoty.
Rozwiązanie: ZAWSZE proś o certificado de estar al corriente de pago (zaświadczenie o braku zadłużenia) od zarządcy wspólnoty, datowane w ciągu 5 dni od podpisania aktu własności.
3. Założenie, że własność nieruchomości = prawo pobytu
Sam zakup nieruchomości nie daje prawa do zamieszkania w Hiszpanii. Hiszpańska wiza inwestorska wraz ze związaną z nią ścieżką pobytową została zamknięta dla nowych wniosków 3 kwietnia 2025 r.; zakup nieruchomości dokonany dzisiaj nie uprawnia do nowej złotej wizy. Sprawdź wymogi imigracyjne właściwe dla twojego obywatelstwa i twoich planów.
Wnioski złożone przed zamknięciem, zezwolenia ważne w tamtym momencie oraz wnioski o przedłużenie podlegają zawartym w ustawie przepisom przejściowym dla inwestorów. Przepisy te nie są nową ścieżką dla osoby, która kupuje nieruchomość teraz.
4. Zawyżanie potencjału dochodu z najmu
Częstotliwość: 60% „inwestycyjnych” nabywców przecenia rentowność
Wynajem turystyczny jest zakazany/ograniczony w Barcelonie, centrum Madrytu, większości Majorki, a w innych miejscach jest coraz bardziej zaostrzany. Najem długoterminowy oferuje rentowność brutto na poziomie 4-6%, ale hiszpańskie prawo najmu mocno chroni najemców — eksmisja niepłacącego trwa średnio 12-18 miesięcy.
Realistyczne obliczenie zwrotu z nieruchomości wartej 300 tys. €:
- Czynsz brutto: 14 400 €/rok
- Minus koszty (IBI, opłaty, ubezpieczenie, zarządzanie, naprawy): -9 810 €
- Minus podatek dochodowy: -872 €
- Rentowność netto: 3 718 € = 1,24%
Jeśli mieszkasz poza UE/EOG: ten przykład zakłada, że właściciel jest rezydentem UE/EOG opodatkowanym stawką 19% po odliczeniu kosztów uzyskania przychodu. Rezydenci innych krajów, w tym Wielkiej Brytanii i USA, płacą 24% od czynszu brutto bez żadnych odliczeń: tutaj 3 456 € zamiast 872 €, co daje 1 134 € netto (rentowność 0,38%).
Perspektywa lokalna: Dyskusje na Reddicie o etycznym zakupie zagranicznych nieruchomości pokazują frustrację Hiszpanów, że zagraniczne inwestycje windują ceny ponad możliwości lokalnych zarobków. Niektóre regiony rozważały w 2025 roku wprowadzenie podatku w wysokości 100% od zakupu nieruchomości przez nierezydentów.
5. Niedotrzymanie terminów płatności podatków
Częstotliwość: 20% osób kupujących po raz pierwszy opóźnia płatności podatku
Koszt błędu: 5-25% kar
Hiszpański system samoobliczenia podatku (autoliquidación) oznacza, że TY musisz obliczyć i zapłacić w ciągu 30 dni. Urząd skarbowy nie wysyła rachunków. Potwierdź na piśmie, kto się tym zajmuje (twój prawnik lub ty) i poproś o pisemny dowód po ich zakończeniu.
Roczne obowiązki właściciela nieruchomości
Kalendarz podatkowy dla osób niebędących rezydentami
| Zobowiązanie | Termin | Forma | Co deklarujesz | Kara |
|---|---|---|---|---|
| Podatek od nieruchomości IBI | Wrzesień-listopad (różni się) | Rozliczenia gminne | Automatyczne rozliczenia | 5-20% dopłaty |
| Podatek dochodowy dla osób nierezydentów (niewynajmowany) | 31 grudnia | Formularz 210 | Dochód przypisany (1,1-2% wartości katastralnej) | 5-20% + odsetki |
| Podatek dochodowy dla osób nierezydentów (wynajem) | 1–20 kwietnia (następnego roku) | Formularz 210 | Dochód z najmu pomniejszony o wydatki (rezydenci UE/EOG); czynsz brutto, bez odliczeń (wszyscy pozostali) | 5-20% + odsetki |
| Podatek majątkowy (jeśli aktywa >próg) | 30 czerwca | Formularz 714 | Aktywa na całym świecie > 700 tys. €–3 mln € | 5-20% + odsetki |
| Zyski kapitałowe (przy sprzedaży) | 2.–4. miesiąc po sprzedaży | Formularz 210 | Zysk ze sprzedaży | 5-20% + odsetki |
Przykład formularza 210 (niewynajmowana nieruchomość):
- Wartość katastralna: 180 000 €
- Dochód przypisany: 180 000 € × 1,1% = 1 980 €
- Podatek do zapłaty: 1 980 € × 19% (stawka UE/EOG) = 376 € rocznie
- Poza UE/EOG (np. Wielka Brytania, USA): 1 980 € × 24% = 475 € rocznie
Płacisz to, mimo że nieruchomość nie generuje żadnego dochodu — to podatek od korzyści z użytku osobistego.
Opłaty na rzecz wspólnoty i opłaty nadzwyczajne
Miesięczne opłaty znacznie się różnią:
- Podstawowe mieszkanie: 40-100 €/miesiąc
- Kompleks średniej półki: 100-200 €/miesiąc
- Luksusowy projekt: 200-400 €/miesiąc
- Kompleks wypoczynkowy (resort): 300-800 €/miesiąc
Opłaty nadzwyczajne (derramas) na poważne naprawy:
- Wymiana dachu: 3 000-15 000 € na właściciela
- Modernizacja wind: 1 500-5 000 €
- Renowacja elewacji: 5 000–20 000 €
Są one obowiązkowe. Wspólnota może cię pozwać, uzyskać nakazy sądowe i obciążyć twoją nieruchomość, jeśli nie zostaną opłacone.
Niezbędna lista kontrolna przy zakupie nieruchomości
Przed złożeniem oferty
- NIE uzyskany (zarezerwuj na to 2-4 tygodnie)
- Otwarte konto bankowe w Hiszpanii (zarezerwuj na to 1-2 tygodnie)
- Zatrudniony niezależny prawnik (nie polecany przez agenta)
- Nieruchomość oglądana wielokrotnie (w różne dni/godziny)
- Legalność wynajmu zweryfikowana w urzędzie miasta (jeśli planujesz wynajem)
- Uzyskana wstępna zgoda na kredyt hipoteczny (jeśli korzystasz z finansowania)
Podczas due diligence (twój prawnik to potwierdza)
- Rejestr nieruchomości potwierdza własność sprzedającego, brak ukrytych długów
- Ratusz potwierdza pozwolenia na budowę i licencję na użytkowanie
- Zaświadczenie od wspólnoty potwierdza brak zaległości
- Stan faktyczny nieruchomości odpowiada danym w katastrze
- Brak nakazów rozbiórki ani naruszeń planowania urbanistycznego
- Certyfikat energetyczny wydany
Przed podpisaniem aktu własności
- Cała analiza została przeprowadzona zadowalająco
- Środki przelane na hiszpańskie konto bankowe
- Ubezpieczenie budynku (od daty podpisania umowy)
- Proces płatności podatku potwierdzony na piśmie
- Prawnik będzie Ci towarzyszył przy podpisaniu aktu u notariusza
- Proces przekazania mediów zorganizowany
W ciągu 30 dni od podpisania
- Zapłać podatek od przeniesienia własności (ITP lub IVA)
- Złóż deklarację podatkową (formularz 600/610)
- Przepisz na siebie umowy na prąd, wodę i gaz
- Ustaw polecenie zapłaty podatku IBI
- Ustaw polecenie zapłaty opłat na rzecz wspólnoty
- Zmień zamki w drzwiach (poprzedni właściciele mają kopie)
Najczęściej zadawane pytania
Czy mogę kupić nieruchomość w Hiszpanii bez NIE?
W przypadku cudzoziemców hiszpańskim numerem identyfikacji podatkowej jest zwykle NIE. Jeśli jeszcze go nie masz, zapytaj notariusza i Agencia Tributaria, jaka identyfikacja i jakie dokumenty są wymagane, zanim przejdziesz dalej. NIE nie daje prawa pobytu. Zobacz wytyczne Agencia Tributaria dotyczące identyfikacji oraz naszą listę wymagań NIE.
Czy cudzoziemcy mogą kupować nieruchomości w Hiszpanii?
Tak, ale sam zakup nieruchomości nie daje prawa do zamieszkania w Hiszpanii. Ścieżka inwestorska została zamknięta dla nowych wniosków 3 kwietnia 2025 r.; do wcześniejszych wniosków i do już wydanych zezwoleń stosuje się przepisy przejściowe. Twoja ścieżka pobytowa zależy od obywatelstwa i twojej sytuacji, a nie od ceny nieruchomości. Oficjalne przepisy sprawdź niezależnie od samego zakupu.
Jak długo trwa cały proces zakupu?
8-12 tygodni od pierwszej oferty do przeniesienia własności: rezerwacja + due diligence (2-3 tygodnie), od umowy zadatkowej (arras) do podpisania aktu (4-6 tygodni), wpis do rejestru nieruchomości (4-8 tygodni, już po przeniesieniu własności). Zakupy gotówkowe mogą być realizowane szybciej (6-8 tygodni). Zakupy z kredytu hipotecznego trwają pełne 12 tygodni lub dłużej.
Czy mogę kupić nieruchomość zdalnie, nie odwiedzając Hiszpanii?
Prawnie tak — na podstawie pełnomocnictwa. W praktyce jest to jednak ryzykowne. Zdjęcia ukrywają problemy ze stanem mieszkania, nie można ocenić hałasu i ruchu w okolicy, łatwo przeoczyć oczywiste sygnały ostrzegawcze. Jeśli to absolutnie konieczne, zatrudnij niezależnego rzeczoznawcę (400-800 €) do szczegółowej inspekcji przed podjęciem decyzji.
Co się stanie, jeśli przekroczę 90 dni w Hiszpanii?
Posiadanie nieruchomości nie wydłuża dozwolonego pobytu. Jeśli obejmują cię schengeńskie zasady pobytu krótkoterminowego, zwykły limit to 90 dni w każdym okresie 180 dni; twoja wiza może zezwalać na mniejszą liczbę dni. Przekroczenie dozwolonego pobytu może mieć konsekwencje prawne. Przed zaplanowaniem pobytu sprawdź swoje zezwolenie oraz kalkulator pobytów krótkoterminowych Komisji Europejskiej.
Czy potrzebuję hiszpańskiego dochodu, aby uzyskać kredyt hipoteczny?
Nie. Hiszpańskie banki oceniają światowe dochody. Jednak dochód zagraniczny wymaga więcej dokumentów (tłumaczonych, często poświadczonych notarialnie). Niektóre banki preferują kandydatów z hiszpańskimi zeznaniami podatkowymi, ale nie jest to obowiązkowe. Najdokładniej weryfikowane są zagraniczne dochody z samozatrudnienia.
Czy teraz jest dobry moment, aby kupić hiszpańską nieruchomość?
Jeśli kupujesz na własne potrzeby w perspektywie 7-10 lat, czas jest mniej istotny niż znalezienie odpowiedniej nieruchomości w odpowiedniej lokalizacji. Jeśli kupujesz wyłącznie dla zwrotu z inwestycji, hiszpańskie nieruchomości oferują skromny zwrot netto w porównaniu z alternatywami. Nie da się wyczuć momentu na rynku. Skup się na rzetelnym sprawdzeniu nieruchomości (due diligence).
Ostateczne wnioski: Klucze do sukcesu
- Zatrudnij niezależnego prawnika (1 500-2 500 €) – twoja jedyna ochrona przed ukrytymi problemami wartymi 5-50 tys. € i więcej
- Planuj budżet realistycznie – 10-15% ponad cenę zakupu na podatki i opłaty
- Zapłać podatki w ciągu 30 dni albo grożą ci automatyczne kary od 5 do 20%
- Nieruchomość ≠ miejsce zamieszkania – ścieżka inwestorska została zamknięta dla nowych wniosków 3 kwietnia 2025 r.; wymogi imigracyjne dla twojego obywatelstwa i twojej sytuacji sprawdź niezależnie od samego zakupu
- Licz dni pobytu w Hiszpanii – 183+ dni oznacza opodatkowanie dochodów z całego świata
- Przed zakupem na inwestycję sprawdź legalność wynajmu bezpośrednio w ratuszu
- Poproś o zaświadczenie o braku zadłużenia wobec wspólnoty – dziedziczysz nieopłacone opłaty zgodnie z prawem hiszpańskim
- Roczne koszty = 1,5-2,5% wartości nieruchomości (podatki, opłaty, ubezpieczenia, utrzymanie)
Podsumowując: Zakup nieruchomości w Hiszpanii jest prosty dla zagranicznych nabywców, którzy stosują właściwe procedury, współpracują z wykwalifikowanymi niezależnymi specjalistami i przeprowadzają rzetelne due diligence przed podpisaniem czegokolwiek. Tysiące cudzoziemców z powodzeniem kupuje hiszpańskie nieruchomości rocznie. Różnica między płynnymi transakcjami a kosztownymi katastrofami niemal zawsze polega na właściwej reprezentacji prawnej i pełnym due diligence.