


Immobilienkauf in Spanien: Vollständiger Leitfaden für Expats (2026)
In diesem Artikel
Autor: Content Team, E-Residence
Fachlich geprüft von: María González Ruiz, spanische Immobilienanwältin, Colegio de Abogados de Madrid
Lesezeit: 15 Minuten
Rechtlicher Haftungsausschluss
Dieser Leitfaden bietet allgemeine Informationen zu den spanischen Immobilienkaufprozessen. Er stellt keine Rechts-, Steuer- oder Finanzberatung dar und sollte nicht als solche verstanden werden.
Das spanische Grundstücksrecht, Steuervorschriften und Wohnsitzanforderungen sind komplex, unterscheiden sich stark je nach autonomer Region (comunidad autónoma) und ändern sich häufig durch neue Gesetze. Jede Immobilientransaktion hat einzigartige Umstände, die eine individuelle professionelle Bewertung erfordern.
Sie müssen:
- einen zugelassenen spanischen Anwalt (abogado colegiado) konsultieren, der bei einer spanischen Anwaltskammer (Colegio de Abogados) registriert ist
- einen unabhängigen Steuerberater beauftragen, der mit spanischem und internationalem Steuerrecht vertraut ist
- alle Informationen mit offiziellen spanischen Behördenquellen abgleichen
- die aktuellen Vorschriften zum Zeitpunkt Ihres Kaufs bestätigen
Finanzrisikowarnung: Der Immobilienkauf ist mit erheblichen finanziellen Verpflichtungen und Risiken verbunden. Die Preise können sowohl fallen als auch steigen. Wechselkursschwankungen können die Kosten für ausländische Käufer erheblich beeinflussen. Sie könnten bei Ihrer Investition Geld verlieren.
Können Ausländer Immobilien in Spanien kaufen?
Ja, ohne jegliche Einschränkungen. Das spanische Recht erlaubt ausländischen Staatsangehörigen aus jedem Land ausdrücklich, Eigentum frei zu erwerben, wie es in Artikel 33 der spanischen Verfassung festgelegt und durch das Gesetz 29/1994 über städtische Mietverhältnisse (BOE-A-1994-26003) geregelt ist.
Der Prozess erfordert eine NIE (Número de Identidad de Extranjero, Ausländer-Identifikationsnummer), die Eröffnung eines spanischen Bankkontos und die Zahlung von 10–15 % des Immobilienwerts an Steuern und Fachgebühren über den Kaufpreis hinaus. Ausländische Käufer wickelten im Jahr 2025 64.247 Immobilientransaktionen ab, was 13,2 % aller spanischen Immobilienkäufe entspricht – ein Anstieg von 6,8 % gegenüber 2024, so die spanische Vereinigung der Immobilienregistratoren (Colegio de Registradores) (Quelle: Estadística Registral Inmobiliaria, Dezember 2025).
Die nationalen Immobilienpreise stiegen im Jahr 2025 laut dem Nationalen Statistikinstitut Spaniens (INE) im Durchschnitt um 7,3 %, mit erheblichen regionalen Schwankungen: Die Küstengebiete verzeichneten ein Wachstum von 11–15 %, während die Binnenregionen im Durchschnitt 4–6 % verzeichneten (INE Property Price Index Q4 2025).
Was diesen Prozess von anderen Ländern unterscheidet: Spanien verwendet ein zivilrechtliches System mit verpflichtenden notariellen Urkunden (escrituras públicas), umfassenden Grundbuchregistrierungsanforderungen und einer Selbstveranlagung, bei der Käufer ihre Steuern innerhalb strikter Fristen selbst berechnen und zahlen müssen. Die typische Transaktion dauert 8–12 Wochen vom ersten Angebot bis zur abgeschlossenen Eigentümerregistrierung.
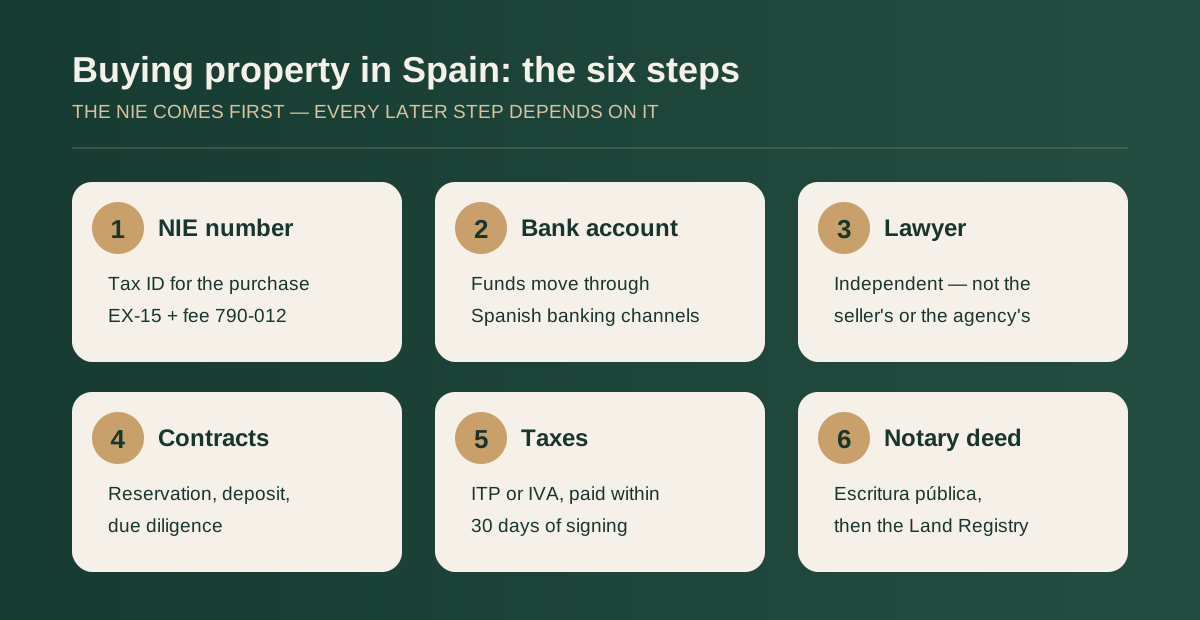
Schritt 1: Beantragen Sie Ihre NIE
Die NIE ist Ihre spanische Steueridentifikationsnummer, die für alle bedeutenden finanziellen Transaktionen wie Immobilienkäufe, Eröffnung von Bankkonten und Vertragsunterzeichnung verpflichtend ist. Sie wird durch das Organgesetz 4/2000 über die Rechte und Freiheiten der Ausländer (BOE-A-2000-544) geregelt.
Kritische Unterscheidung: Eine NIE für den Immobilienkauf ist KEINE Aufenthaltserlaubnis. Sie beantragen lediglich eine Identifikationsnummer, die kein Aufenthaltsrecht in Spanien über die für Touristen übliche Aufenthaltsdauer hinaus gewährt (90 Tage pro 180-Tage-Zeitraum für Nicht-EU-Staatsangehörige gemäß Schengen-Regeln).
NIE-Antragswege und realistische Bearbeitungszeiten
Vier offizielle Antragswege (Stand: Februar 2026):
| Methode | Bearbeitungszeit | Kosten | Antragsformular | Am besten für |
|---|---|---|---|---|
| Spanisches Konsulat (im Ausland) | 15–30 Werktage | 10,71 € | EX-15 | 2+ Monate im Voraus planen |
| Einwanderungsbehörde in Spanien | 5–10 Werktage | 10,71 € | EX-15 | Wer sich bereits in Spanien aufhält |
| Bevollmächtigter Vertreter (Vollmacht) | 10–15 Werktage | 10,71 € + Vertreterkosten (200–400 €) | EX-15 + notariell beglaubigte Vollmacht | Kauf aus der Ferne |
| Polizeistation (einige Provinzen) | Vom selben Tag bis 5 Tage | 10,71 € | EX-15 | Begrenzte Verfügbarkeit |
Quelle: Spanisches Einwanderungsamt, Ministerium für Inklusion und Sozialversicherung, aktualisiert Januar 2026
Erforderliche Dokumentation
Nach Einwanderungsbestimmungen (Artikel 205, Königliches Dekret 557/2011):
- Gültiger Reisepass (Original plus 2 Fotokopien der Identitätsseiten)
- Ausgefülltes Formular EX-15 (offizielles Formular herunterladen)
- Begründungsschreiben mit Erklärung des NIE-Antrags (ein Immobilienkaufvertrag genügt, ebenso ein einfaches Schreiben, in dem Sie Ihre Kaufabsicht erklären)
- Modelo 790 Código 012 Zahlungsbeleg (10,71 € Zahlungsnachweis)
- Bei Antrag über einen Vertreter: Notariell beglaubigte Vollmacht (poder notarial) mit Apostille, sofern außerhalb Spaniens unterschrieben. Die Dokumenten-Checkliste für Nicht-EU-Bürger mit den offiziellen Quellen finden Sie in unserem Guide: Spanische NIE-Anforderungen für Nicht-EU-Bürger.
Echte Kundenerfahrung: „Ein amerikanischer Mandant hat am 15. November 2025 über das spanische Konsulat in Los Angeles seine NIE beantragt. Er erhielt sie am 18. Dezember – genau 33 Tage, länger als die angegebenen 15–30 Tage wegen Thanksgiving-Schließungen in den USA und Spanien. Planen Sie Feiertage immer mit ein.“ — E-Residence Client Services Team, Januar 2026
Profi-Tipp: Wenn Sie den Antrag aus den USA, Großbritannien oder Kanada stellen, variieren die Bearbeitungszeiten des Konsulats je nach Standort erheblich. Die Konsulate in Houston, Edinburgh und Toronto bearbeiten Anträge aufgrund geringerer Antragszahlen durchweg schneller als die in New York, London oder Los Angeles. Rufen Sie vorher an, um die aktuellen Bearbeitungszeiten zu erfragen.
Die NIE-Nummer selbst bleibt nach der Ausgabe unbegrenzt gültig. Wenn Sie jedoch Ihren Immobilienkauf nicht innerhalb von 3-6 Monaten durchführen, können einige Banken und Notare aktualisierte Dokumente verlangen, die bestätigen, dass die NIE weiterhin aktiv ist, Ihnen keine Aufenthaltserlaubnis verweigert wurde und Sie keine rechtlichen Probleme in Spanien hatten.
Schritt 2: Eröffnen Sie ein spanisches Bankkonto
Den vollständigen Banken-Guide für Nichtansässige — Dokumente, Banken ohne NIE und Fristen — finden Sie in unserem Guide zur Kontoeröffnung in Spanien als Nichtansässiger.
Die spanischen Bankvorschriften (Gesetz 10/2010 zur Verhinderung von Geldwäsche) verlangen, dass Immobilienkaufgelder über spanische Bankkanäle übertragen werden. Ausländische Überweisungen direkt an Verkäufer werden von Notaren für Immobilientransaktionen aufgrund der Anti-Geldwäsche-Vorschriften nicht akzeptiert.
Konten für Nichtansässige (Cuenta No Residente)
Spanische Banken bieten spezialisierte Konten für ausländische Immobilienkäufer an, die in Spanien nicht steuerlich ansässig sind. Diese Konten funktionieren bei Immobilientransaktionen genauso wie Konten für Ansässige, können jedoch unterschiedliche Gebührenstrukturen haben und benötigen weniger Dokumentation zur Eröffnung.
Große Banken mit starker Expat-Unterstützung (Bewertung 2026):
| Bank | Englischsprachiger Dienst | Online-Banking | Verfügbarkeit von Hypotheken | Typische monatliche Gebühr |
|---|---|---|---|---|
| Banco Sabadell | Ausgezeichnet (spezialisierte Expat-Einheiten in Küstengebieten) | Ja, vollständige englische Benutzeroberfläche | Ja (Nichtansässigen-Bedingungen) | 0-10 € |
| BBVA | Gut (Großstädte, begrenzt in ländlichen Gebieten) | Ja, mehrsprachige App | Ja | 0-8 € |
| Santander | Gut (internationaler Netzwerkvorteil) | Ja | Ja | 0-12 € |
| CaixaBank | Moderat (größtes Zweigstellennetz) | Ja (begrenztes Englisch) | Ja | 0-10 € |
Anforderungen zur Kontoeröffnung

Nach den Vorschriften der Banco de España (Rundschreiben 2/2014):
- Gültiger Reisepass (Original zur persönlichen Verifizierung)
- NIE-Zertifikat (Original oder beglaubigte Kopie – Banken akzeptieren keine Fotokopien)
- Nachweis der Adresse im Heimatland (Stromrechnung, Kontoauszug oder behördliches Schreiben, nicht älter als 90 Tage)
- Nachweis von Beruf oder Einkommensquelle (Beschäftigungsschreiben, Unternehmensregistrierung oder Rentenbescheid – zur Erfüllung der Geldwäschevorschriften)
- Ersteinzahlung: 100–500 €, abhängig von Bank und Kontotyp
- Spanische Handynummer (einige Banken stellen temporäre Nummern für die Kontoeinrichtung bereit)
Einhaltung der Anti-Geldwäsche-Vorschriften: Banken stellen detaillierte Fragen zur Herkunft der Mittel für Ihren Immobilienkauf. Bereiten Sie Unterlagen vor, die belegen, wie die Mittel zustande gekommen sind – Sparhistorie, Verkauf früherer Immobilien, Erbschaftsunterlagen, Abrechnungen aufgelöster Geldanlagen usw. Das ist Standardverfahren, kein Verdacht auf Fehlverhalten.
Bearbeitungszeit:
- Termin in der Filiale: 30-45 Minuten
- Dokumentenüberprüfung: 1–3 Werktage
- Kontoaktivierung: insgesamt 5–10 Werktage
- Online-Banking-Zugang: 24-48 Stunden nach Aktivierung
- Ankunft der physischen Debitkarte: 7–10 Werktage per Post
Das Konto muss vollständig funktionsfähig sein, bevor Sie die notarielle Kaufurkunde unterschreiben, da Notare einen verifizierten Nachweis über die Verfügbarkeit von Mitteln verlangen und ohne Bestätigung, dass die Mittel auf einem spanischen Konto unter Ihrer Kontrolle liegen, nicht beurkunden.
Schritt 3: Beauftragen Sie Ihren unabhängigen spanischen Anwalt (der wichtigste Schritt)
Das ist Ihr wichtigster Schutz. Ihr Abogado (Anwalt) ist der einzige Fachmann in der Transaktion, der ausschließlich Ihre Interessen vertritt. Immobilienmakler vertreten Verkäufer, Notare sind unparteiische Beamte, Bauträgeranwälte schützen Bauträger – nur IHR Anwalt schützt SIE.
Was Ihr Anwalt überprüfen muss
Nach den Empfehlungen der spanischen Anwaltskammer (Abogacía Española) umfasst eine gründliche Due Diligence:
1. Grundbuchauszug (Nota Simple)
Ihr Anwalt fordert einen offiziellen Grundbuchauszug an, der Folgendes zeigt:
- Derzeit eingetragener Eigentümer mit vollständigen Personalien
- Genaue Grundstücksgrenzen und registrierte Fläche
- Alle auf der Immobilie eingetragenen Hypotheken (Hipotecas)
- Dienstbarkeiten (Servidumbres) wie Wegerechte
- Nutzungs- oder Verkaufsbeschränkungen
- Gerichtsbeschlüsse oder gerichtliche Verfahren, die das Eigentum betreffen
Kosten: 9 € pro Online-Abfrage über das Colegio de Registradores
Verarbeitung: Sofort für Online-Anfragen
2. Abfrage beim Rathaus (Ayuntamiento)
Überprüft bei der örtlichen Gemeindeverwaltung:
- Die Immobilie hat eine gültige Nutzungserlaubnis (cédula de habitabilidad)
- Für alle Bauarbeiten liegen die erforderlichen Baugenehmigungen (licencias de obra) vor.
- Es liegen keine Abrissanordnungen (órdenes de demolición) vor
- Keine unbezahlten Gemeindesteuern (IBI-Rückstände)
- Die planungsrechtliche Einstufung des Grundstücks lässt Ihre beabsichtigte Nutzung zu
- Keine ausstehenden städtebaulichen Änderungen betreffen das Gebiet
Kosten: 50–150 €, je nach Gemeinde
Bearbeitung: 15–30 Werktage (variiert stark je nach Gemeindegröße und Effizienz)
3. Prüfung der Eigentümergemeinschaft (für Wohnungen und Wohnanlagen)
Ihr Anwalt muss Folgendes einholen und überprüfen:
- Protokolle der Eigentümerversammlungen der letzten 12 Monate (actas de la junta)
- Gemeinschaftsstatuten (estatutos) und interne Regeln (normas de régimen interior)
- Schuldenfreiheitsbescheinigung (certificado de estar al corriente de pago) vom Verwalter der Eigentümergemeinschaft
- Details zu genehmigten, aber unbezahlten Sonderabgaben (derramas)
- Status des Gemeinschaftshaushalts und Reservefonds
Das spanische Recht über horizontales Eigentum (Gesetz 49/1960, aktualisiert durch Gesetz 8/2013, BOE-A-2013-3780) macht Grundstücke – nicht Eigentümer – für Gemeinschaftsschulden haftbar. Diese Verpflichtungen übernehmen Sie, wenn Sie kaufen.
Warnung eines Experten aus der Praxis:
„Wir haben 3 von 20 Immobilien während der Due Diligence im Jahr 2025 abgelehnt. Die häufigsten Probleme: unbezahlte Gemeinschaftsgebühren, die der neue Eigentümer nach spanischem Recht übernimmt, illegale Poolbauten ohne Genehmigungen und Grundstücke mit Anbauten, die ohne entsprechende Genehmigung errichtet wurden. Ein Kunde hätte fast eine Villa mit einer Gemeinschaftsschuld von 47.000 € aus unbezahlten Sonderabgaben gekauft, die vier Jahre zurückreichten. Die Nota Simple wies keine Schulden aus, da Gemeinschaftsschulden nicht immer in den Unterlagen des Grundbuchs erscheinen – Sie müssen eine direkte Bestätigung vom Verwalter der Eigentümergemeinschaft anfordern.“ — Alberto Fernández Llorente, Immobilienanwalt, Málaga, 18 Jahre Erfahrung
Anwaltshonorare (Marktpreise Februar 2026)
| Transaktionskomplexität | Gebührenbereich | Typische eingeschlossene Dienste |
|---|---|---|
| Standardwohnung (keine Komplikationen) | 1.200 € bis 1.800 € | Vollständige Due Diligence, Urkundenprüfung, Begleitung zum Notartermin |
| Freistehendes Haus/Villa | 1.800 € bis 2.500 € | Oben genannt plus umfangreiche Überprüfung der Stadtplanung |
| Ländliches Eigentum | 2.200 € bis 3.500 € | Oben plus Wasserrechte, Zugangsrechte, landwirtschaftliche Kontrollen |
| Neubau vom Bauträger | 1.500–2.200 € | Vertragsprüfung, Prüfung der Bankbürgschaft, Mängelabnahme |
| Bankimmobilie (aus Zwangsverwertung) | 2.000–3.000 € | Klärung der Eigentumshistorie, Überprüfung der Schuldenregulierung |
Wie Sie Ihren Anwalt auswählen:
- Muss colegiado sein (Mitglied der offiziellen spanischen Anwaltskammer)
- Verifizieren Sie die Mitgliedschaft bei Consejo General de la Abogacía Española
- Muss eine Berufshaftpflichtversicherung (seguro de responsabilidad civil profesional) haben.
- Bitten Sie andere ausländische Käufer (nicht Makler) um Referenzen
- Bestätigen Sie, dass sie keine kommerzielle Beziehung zum Verkäufer, Makler oder Bauträger haben
Warnsignal, das man vermeiden sollte: Wenn ein Immobilienmakler, Bauträger oder Verkäufer einen Anwalt mit Formulierungen wie „unser vertrauenswürdiger Anwalt, der sehr effizient arbeitet“ oder „der Anwalt, den alle beauftragen“ „empfiehlt“, lehnen Sie höflich ab. Dies schafft einen inhärenten Interessenkonflikt. Die Effizienz des Anwalts dient seinem Stammkunden (dem Verkäufer/Makler), nicht Ihnen als einmaligem Käufer.
Schritt 4: Der Vertragsprozess
Spanische Immobilienkäufe beinhalten zwei Verträge vor der endgültigen Urkunde:
Reservierungsvertrag (Contrato de Reserva)
Diese vorläufige Vereinbarung nimmt die Immobilie für einen festgelegten Zeitraum (typischerweise 10–30 Tage) vom Markt, was Zeit für die Due Diligence ermöglicht.
Typische Reservierungsbeträge (Marktpraxis 2026):
| Immobilienwert | Standardreservierungskaution | Dauer |
|---|---|---|
| Unter 200.000 € | 3.000–6.000 € | 10–15 Tage |
| 200.000–500.000 € | 6.000–10.000 € | 15–20 Tage |
| 500.000 € bis 1.000.000 € | 10.000–20.000 € | 20–30 Tage |
| Über 1.000.000 € | 20.000 €+ oder 1–2 % des Preises | 30–45 Tage |
Die Reservierungskaution sollte erstattungsfähig sein, wenn:
- die Grundbuchabfrage nicht offengelegte Hypotheken oder Einschränkungen ergibt;
- die Abfrage beim Rathaus einen Mangel an geeigneten Baugenehmigungen oder Nutzungsgenehmigungen ergibt;
- die Immobilie beim Bausubstanzgutachten durchfällt (sofern eine Gutachtenklausel vereinbart ist);
- der Hypothekenantrag abgelehnt wird (nur wenn eine Finanzierungsklausel enthalten ist);
- der Verkäufer keinen lastenfreien Eigentumsnachweis vorlegen kann.
Sie verlieren die Kaution, wenn Sie einfach ohne vertragliche Begründung Ihre Meinung ändern, Ihre Hypothek abgelehnt wird, ohne dass Sie einen Finanzierungsvorbehalt vereinbart haben, oder Sie den Kauf nicht innerhalb des vereinbarten Zeitrahmens ohne triftigen Grund abschließen.
Anzahlungsvertrag (Contrato de Arras)
Nach erfolgreicher Due Diligence unterschreiben Sie den Contrato de Arras – den rechtlich bindenden privaten Vertrag, der beide Parteien verpflichtet, den Verkauf abzuschließen.
Das spanische Zivilgesetzbuch (Artikel 1452–1454) erkennt drei Arten an, aber 90 % der Transaktionen nutzen arras penitenciales:
| Typ | Wenn der Verkäufer aussteigt | Wenn der Käufer aussteigt | Gebräuchliche Verwendung |
|---|---|---|---|
| Arras Penitenciales | Er zahlt die Anzahlung doppelt zurück | Sie verlieren die Anzahlung | 90 % der Deals |
| Arras Confirmatorias | Klage auf Schadensersatz | Klage auf Schadensersatz | Selten |
| Arras Penales | Strafe + Schadensersatz | Strafe + Schadensersatz | Sehr selten |
Standardkaution: 10 % des gesamten Kaufpreises entspricht dem Marktstandard und wird von Notaren und Gerichten als angemessen anerkannt.
Der Vertrag muss enthalten: vollständige Identifikation aller Parteien, eine vollständige Immobilienbeschreibung einschließlich Katastralreferenz (referencia catastral), Gesamtkaufpreis und Zahlungsaufschlüsselung, die ausdrücklich angegebene Art der Arras, den Termin für die Beurkundung sowie die Folgen der Vertragsverletzung durch jede Partei.
Zeitleiste: Die endgültige Unterzeichnung der Urkunde erfolgt in der Regel 4–8 Wochen nach der Unterzeichnung der Arras, was Zeit für die Hypothekenabwicklung (falls zutreffend), Steuerberechnungen und -vorbereitungen, die Vereinbarung der Immobilienversicherung und internationale Geldtransfers ermöglicht.
Schritt 5: Die spanischen Erwerbsteuern verstehen
Hier erleben viele ausländische Käufer Überraschungen. Der Kauf einer spanischen Immobilie unterliegt der Selbstveranlagung – Sie müssen Ihre Steuern selbst berechnen, deklarieren und innerhalb strikter Fristen zahlen. Die Steuerbehörde schickt Ihnen keinen Bescheid.
ITP vs. IVA: Welche Steuer gilt für Ihren Kauf?
Ihre primäre Kaufsteuer hängt davon ab, ob Sie eine Bestands- oder eine Neubauimmobilie kaufen:
Beim Kauf einer Bestandsimmobilie (von Privatpersonen) fällt ITP (Impuesto sobre Transmisiones Patrimoniales – Grunderwerbsteuer) an:
| Autonome Gemeinschaft | ITP-Satz 2026 | Typ | Anmerkungen |
|---|---|---|---|
| Madrid | 6 % | Einheitssatz | Niedrigster Satz in Spanien |
| Valencia | 10 % | Teilweise progressiv | 8 % für Immobilien unter 150.000 € |
| Andalusien | 8-10 % | Progressiv | 8 % bis 400.000 €, 9 % bis 700.000 €, 10 % darüber |
| Katalonien | 10-11 % | Progressiv | 11 % über 1 Mio. €, 5 % für Käufer unter 32 |
| Balearische Inseln | 8-11,5 % | Progressiv | Höchste Sätze in Spanien |
| Kanarische Inseln | 6,5 % (IGIC) | Einheitssatz | Sondersteuerregime |
Quelle: Regionale Steuerbehörden; Valencia: Generalitat Valenciana, Andalusien: Junta de Andalucía
Beim Kauf einer Neubauimmobilie (vom Bauträger) fallen IVA (MwSt.) von 10 % PLUS AJD (Actos Jurídicos Documentados – Stempelsteuer) von 1-1,5 % an, insgesamt 11-11,5 %. Rechtsgrundlage: Gesetz 37/1992 über die Mehrwertsteuer (BOE-A-1992-28740).
Steuerzahlungsfrist und Strafen

Kritische Frist: 30 Kalendertage nach Unterzeichnung der Escritura (Notariatsurkunde)
Säumniszuschläge nach dem allgemeinen Steuerrecht (Gesetz 58/2003, Artikel 27, BOE-A-2003-23186):
- 1–3 Monate verspätet: 5 % Zuschlag + Tageszinsen
- 3-6 Monate verspätet: 10 % Zuschlag + Tageszinsen
- 6-12 Monate im Verzug: 15 % Zuschlag + Tageszinsen
- Über 12 Monate: 20 % Zuschlag + Tageszinsen
- Zinssatz: 3,75 % jährlich (2026)
Außerdem: Steuerbehörden können zusätzliche Geldstrafen von 50–150 % verhängen, wenn sie feststellen, dass die Steuer vorsätzlich nicht gezahlt wurde.
Echte Fallstudie:
„Ein britisches Paar kaufte im September 2024 eine Villa im Wert von 380.000 € in Marbella. Sie dachten, ihr Anwalt würde automatisch die ITP-Steuer zahlen. Der Anwalt ging davon aus, dass sie das selbst regeln würden. Keiner von beiden zahlte innerhalb von 30 Tagen. Die Steuerforderung traf 8 Monate später ein: 30.400 € ursprüngliche Steuer + 4.256 € Strafen und Zinsen = insgesamt 34.656 €. Sie zahlten 4.256 € extra (14 % mehr) wegen eines Kommunikationsfehlers. Bestätigen Sie stets SCHRIFTLICH, wer Steuern veranlagt und zahlt.“ — E-Residence Case Files, November 2025
Schritt 6: Unterzeichnen Sie die endgültige Urkunde (Escritura Pública)
Die Escritura ist die offizielle notarielle Urkunde, die das Eigentum an der Immobilie überträgt. Dies ist der rechtlich bindende Zeitpunkt des Verkaufs nach spanischem Recht (Artikel 609 des Zivilgesetzbuches).
Rolle und Gebühren des Notars
Spanische Notare werden vom Justizministerium ernannt, nachdem sie äußerst selektive staatliche Auswahlprüfungen bestanden haben (historisch gesehen bestehen weniger als 3 % der Bewerber). Sie fungieren als unparteiische Amtsträger, nicht als Fürsprecher einer der beiden Parteien.
Der Notar überprüft Identitäten, bestätigt die Vertragsfähigkeit, liest die gesamte Urkunde auf Spanisch laut vor, erklärt wichtige Klauseln, überprüft die Zahlung, stellt die Einhaltung spanischer Gesetze sicher und stellt offiziell gesiegelte Ausfertigungen aus.
Notargebühren werden durch das königliche Dekret 1426/1989 (BOE-A-1989-26019) staatlich geregelt:
| Immobilienwert | Notargebührenbereich |
|---|---|
| 100.000 € | 600–850 € |
| 200.000 € | 750–1.000 € |
| 300.000 € | 800–1.200 € |
| 500.000 € | 1.000–1.400 € |
| 1.000.000 €+ | 1.500–2.200 € |
Was bei der Unterzeichnungszeremonie passiert
Der gesamte Vorgang dauert 45–90 Minuten:
- Identitätsverifizierung (5-10 Min): Alle Parteien zeigen Reisepässe/Ausweis vor.
- Urkundenlesung (30–45 Min): Der Notar liest die gesamte Escritura auf Spanisch laut vor (gesetzlich vorgeschrieben)
- Fragen (5–15 Min): Die Parteien können um Klarstellungen bitten
- Zahlungsbestätigung (5-10 Minuten): Käufer legt einen Banküberweisungsnachweis vor.
- Unterschrift (5-10 Minuten): Alle Parteien unterschreiben mehrere Exemplare
- Schlüsselübergabe: Falls nicht bereits übertragen
Sie müssen mitbringen:
- Gültigen Reisepass und NIE-Zertifikat (Originale)
- Banküberweisungsnachweis über die Zahlung auf das Konto des Verkäufers
- Ihren Anwalt (sehr zu empfehlen)
- Einen Dolmetscher, wenn Sie nicht fließend Spanisch sprechen
Das Eigentum an der Immobilie wird sofort übertragen, sobald alle Parteien die Escritura unterschreiben. Ab diesem Moment sind Sie rechtlich Eigentümer der Immobilie, allerdings dauert die Eintragung ins Grundbuch weitere 4-8 Wochen.
Notarperspektive: „Ich habe in 22 Jahren über 3.000 Immobilienkäufe beurkundet. Die reibungslosesten Transaktionen betreffen Käufer, die ihren Anwalt mitbringen, eine übersetzte Urkunde vorher gelesen haben, bereits auf ihrem spanischen Konto Guthaben haben und Steuerzahlungen im Voraus vereinbart haben. Die problematischsten betreffen Käufer, die allein ankommen, kein Spanisch sprechen, nichts gelesen haben und erwarten, ein 15-seitiges Rechtsdokument in 45 Minuten zu verstehen.“ — Fernando Ruiz Gómez, Notar, Alicante
Vollständige Aufschlüsselung der Transaktionskosten
Das genaue Verständnis der Kosten verhindert Überraschungen. Hier ist eine detaillierte Aufschlüsselung eines typischen Kaufs:
Beispiel: Bestandswohnung für 300.000 € in Valencia
| Gegenstand | Kosten | % des Preises | Rechtliche Grundlage |
|---|---|---|---|
| Kaufpreis | 300.000 € | 100 % | Vereinbart |
| ITP-Grunderwerbsteuer (10 %) | 30.000 € | 10,0 % | Valencianisches Gesetz 13/1997 |
| Notargebühr | 1.000 € | 0,3 % | RD 1426/1989 (reguliert) |
| Grundbuch | 500 € | 0,2 % | RD 1427/1989 (reguliert) |
| Anwaltsgebühr | 2.000 € | 0,7 % | Marktpreis |
| Gestor (Admin) | 400 € | 0,1 % | Marktpreis |
| Energieausweis | 180 € | 0,1 % | Marktpreis |
| Banküberweisungsgebühren | 65 € | 0,0 % | Bankgebühren |
| GESAMTERWERB | 334.145 € | 111,4 % |
Laufende Kosten für das erste Jahr:
- IBI-Grundsteuer: 750 €
- Gemeinschaftsgebühren: 1.800 € (150 €/Monat)
- Einkommensteuer für Nichtansässige: 650 €
- Gebäudeversicherung: 400 €
- Nebenkosten (Teilzeitnutzung): 1.000 €
- Laufende Kosten im ersten Jahr insgesamt: 4.600 € (1,5 % des Immobilienwerts)
Regionaler Vergleich: Wo man in Spanien kaufen kann
Verschiedene Regionen passen zu unterschiedlichen Prioritäten. Hier ein datenbasierter Vergleich:
| Region | Durchschnitt €/m² | Wachstum 2025 | Ausländische Käufer % | Am besten für | Klima | ITP-Steuer |
|---|---|---|---|---|---|---|
| Costa del Sol | 2.800–4.200 € | 11 % | 43 % | Ganzjähriges Wohnen, Expat-Dienstleistungen | 320 Sonnentage | 8-10 % |
| Valencia | 1.900 € bis 3.200 € | 9 % | 25 % | Strand + Stadt, Kultur, Erschwinglichkeit | 300 Sonnentage | 10 % |
| Costa Blanca | 1.600 € bis 2.800 € | 7 % | 52 % | Britische Gemeinschaft, Ruhestand | Trockenstes in Spanien | 10 % |
| Barcelona | 4.500 € bis 7.500 € | 6 % | 20 % | Großstadtflair, Kultur | Milde Winter | 10-11 % |
| Balearen | 3.500–9.000 € | 10 % | 38 % | Luxus, touristisches Einkommenspotenzial | Inselparadies | 8-11,5 % |
| Kanaren | 1.800 € bis 3.500 € | 8 % | 35 % | Ganzjährige Sonne, Steuervorteile | Subtropisch | 6,5 % |
| Madrid | 3.800 € bis 6.200 € | 6 % | 15 % | Hauptstadt, starker Mietmarkt | Kontinental | 6 % |
Quelle: Idealista Property Portal Marktbericht Q4 2025, regionale Immobilienregistrar-Daten
Costa del Sol (Provinz Málaga) liegt bei Expat-Käufen vorn – mit etablierter Infrastruktur, internationalen Schulen, privaten Krankenhäusern und umfassenden englischsprachigen Dienstleistungen. Die Stadt Málaga bietet Großstadtflair in Strandnähe. Allerdings nimmt Overtourism zu, und Wasserbeschränkungen werden immer häufiger.
Valencia wurde 2025 zum Top-Ziel für jüngere Expats und Remote-Arbeiter. Die Stadt bietet authentische spanische Kultur, ausgezeichnete Strände, niedrigere Lebenshaltungskosten als Barcelona oder Madrid und eine sich rasch verbessernde Infrastruktur. Die Immobilienpreise im Stadtzentrum von Valencia stiegen im Jahr 2025 um 12,3 %.
Die Kanarischen Inseln bieten ganzjährig warmes Wetter und einen besonderen Steuerstatus durch die ZEC (Zona Especial Canaria), die qualifizierten Unternehmen einen Körperschaftsteuersatz von 4 % gewährt. Die Entfernung zum europäischen Festland beeinflusst jedoch die Zugänglichkeit.
Wichtige Aktualisierung der Mietvorschriften: Touristenvermietungen sind in der Stadt Barcelona, im Stadtzentrum von Madrid, in den meisten Teilen Mallorcas und zunehmend in Valencia stark eingeschränkt oder praktisch verboten. Überprüfen Sie die Zulässigkeit einer Vermietung stets direkt beim Rathaus (Ayuntamiento), bevor Sie eine Immobilie mit Mieteinnahmen kaufen.
Hypotheken für ausländische Käufer
Spanische Banken bieten Hypotheken für Nichtansässige zu deutlich strengeren Konditionen an als für Ansässige.
Nichtansässige und Ansässige im Vergleich
| Faktor | Nichtansässige | Ansässige | Auswirkungen |
|---|---|---|---|
| Maximale LTV | 60-70 % | 80 % | Benötigt eine Anzahlung von 30-40 % statt 20 % |
| Zinssatz | 3,5-5,5 % | 2,5-4,0 % | Sie zahlen 150-300 € mehr pro 100.000 € Darlehen |
| Maximale Laufzeit | 20–25 Jahre | 30 Jahre | Höhere monatliche Zahlungen |
| Altersgrenze | Das Darlehen muss bis zum Alter von 70 bis 75 Jahren getilgt sein | Das Darlehen muss bis zum Alter von 75 bis 80 Jahren getilgt sein | Betrifft ältere Käufer erheblich |
| Bearbeitungszeit | 4-8 Wochen | 3-6 Wochen | Im Zeitplan berücksichtigen. |
| Einkommensprüfung | Umfangreich | Standard | Bei Selbstständigen werden Abschläge von 10-20 % angesetzt |
Aktuelle Zinssätze (Februar 2026)
Festzinshypotheken:
- 10 Jahre fest: 4,5–5,5 % (Nichtansässiger) vs. 3,2–4,0 % (ansässig)
- 15 Jahre fest: 4,8–5,8 % vs. 3,5–4,3 %
- 20 Jahre fest: 5,0–6,0 % vs. 3,8–4,6 %
Variable Hypotheken:
- Euribor (derzeit 3,18 % Feb 2026) + 1,5–2,5 % Marge = ~4,7–5,7 % aktueller Zinssatz
Quelle: Hypothekenstatistiken der Banco de España, Januar 2026; einzelne Zinsumfragen bei Banken
Erforderliche Dokumentation
Anträge auf spanische Hypotheken erfordern eine umfassende finanzielle Offenlegung:
Für beschäftigte Kreditnehmer:
- Steuererklärungen der letzten 3 Jahre
- Gehaltsabrechnungen der letzten 6 Monate
- Arbeitsvertrag
- Kontoauszüge der letzten 12 Monate (alle Konten)
- Nachweis der Einzahlungsquelle
Für Selbstständige:
- Unternehmenssteuererklärungen der letzten drei Jahre
- Persönliche Steuererklärungen der letzten 3 Jahre
- Jahresabschlüsse (Gewinn- und Verlustrechnung, Bilanz)
- Mehrwertsteuererklärungen (falls zutreffend)
- Nachweis des Unternehmensbesitzes
Grundstücksdokumente:
- Unterzeichneter Contrato de arras (Anzahlungsvertrag)
- Nota Simple der Immobilie (Grundbuchauszug)
- Bankbewertung (tasación): 300–500 €, dauert 7–10 Tage
- Energieausweis
Banken finanzieren auf Basis des niedrigeren Werts aus Kaufpreis und Bewertung. Wird die Immobilie mit 280.000 € bewertet, während Sie 300.000 € zahlen, legt die Bank nur 280.000 € zugrunde (bei 70 % LTV = maximal 196.000 €, nicht die erwarteten 210.000 €). Sie benötigen eine zusätzliche Anzahlung von 14.000 €.
Pflichtversicherung und Kosten
Spanische Hypotheken erfordern:
- Lebensversicherung: 30–150 €/Monat (Deckung entspricht ausstehendem Darlehenssaldo)
- Gebäudeversicherung: mindestens 300–600 € pro Jahr
- Die Kombination erhöht die effektiven Jahreskosten um 0,5–1,0 %
Vorfälligkeitsentschädigung (Gesetz 5/2019):
- Die ersten 10 Jahre: Maximal 2 % des zurückgezahlten Betrags
- Nach 10 Jahren: Maximal 0,5 % des zurückgezahlten Betrags
Golden Visa: Im April 2025 für neue Anträge geschlossen
Spaniens Golden Visa — Aufenthaltsrecht für Nicht-EU-Bürger mit einer Immobilieninvestition von 500.000 €+ (früher Gesetz 14/2013) — wurde durch das Organgesetz 1/2025 (BOE-A-2025-76) abgeschafft, veröffentlicht am 3. Januar 2025. Seit dem 3. April 2025 werden keine neuen Anträge mehr angenommen.
Was das für Käufer heute bedeutet:
- Immobilien in Spanien zu kaufen ist für Ausländer weiterhin vollkommen legal — es verleiht nur keine Aufenthaltsgenehmigung mehr von sich aus.
- Vor dem 3. April 2025 eingereichte Anträge werden weiterbearbeitet, und bestehende Inhaber behalten ihre Verlängerungsrechte zu den ursprünglichen Bedingungen.
- Die Aufenthaltsgenehmigung erfordert jetzt einen separaten Weg über Arbeit, Einkommen oder Unternehmen (z. B. das Digital-Nomad-Visum, das Nicht-Erwerbs-Visum oder eine Unternehmergenehmigung) — nicht die Höhe des Kaufs.
Die Steuerwarnung gilt weiterhin: Wer 183+ Tage im Jahr in Spanien verbringt, ist unabhängig vom Visumstyp in Spanien steuerlich ansässig und muss sein Welteinkommen erklären. Zählen Sie Ihre Tage sorgfältig — Eigentum ändert daran nichts.
Häufige Fehler, die ausländische Käufer machen
1. Beauftragung eines vom Makler empfohlenen Anwalts oder eines Bauträgeranwalts
Häufigkeit: ~30 % der ausländischen Käufer ziehen dies zunächst in Betracht
Kosten des Fehlers: 5.000–50.000 € an versteckten Problemen
Immobilienmakler und Bauträger haben fortlaufende Geschäftsbeziehungen zu bestimmten Anwälten, die den Abschluss von Geschäften priorisieren und nicht Ihre Interessen schützen. Ihr Stammkunde ist der Makler bzw. Bauträger, nicht Sie.
Wahrer Fall: „Ein britisches Paar, das in Barcelona eine Wohnung für 420.000 € kaufte, beauftragte den Anwalt des Bauträgers (800 €, schien billig zu sein). Der Anwalt hat die Gemeinschaftsprotokolle nicht überprüft. Nach dem Kauf entdeckten sie eine Sondergebühr von 15.000 € für die Fassadenrenovierung, die vor dem Kauf genehmigt wurde. Ein unabhängiger Anwalt hätte das beanstandet und nachverhandelt. Unnötige Kosten insgesamt: 15.000 €.“ — E-Residence Case File #2024-287
Lösung: Finden Sie einen unabhängigen Anwalt im Verzeichnis der spanischen Anwaltskammer und überprüfen Sie, ob keine Beziehung zum Verkäufer/Makler besteht.
2. Ignorieren der Gemeinschaftsschuldenhaftung
Häufigkeit: 25 % fordern keine Gemeinschaftsschuldenbescheinigung an
Kosten des Fehlers: 2.000–50.000 € an übernommenen Schulden
Das spanische Recht über horizontales Eigentum macht Immobilien (nicht Eigentümer) für Gemeinschaftsschulden haftbar. Wenn Sie kaufen, übernehmen Sie unbezahlte Gebühren.
Lösung: FORDERN SIE IMMER CERTIFICADO DE ESTAR AL CORRIENTE DE PAGO (SCHULDENFREIHEITSBESCHEINIGUNG) beim Verwalter der Eigentümergemeinschaft an – nicht älter als 5 Tage am Tag der Beurkundung.
3. Irrtum: Immobilieneigentum = Aufenthaltsrecht
Der Kauf einer Immobilie verleiht für sich genommen keine Erlaubnis, in Spanien zu leben. Spaniens Investorenvisum und der zugehörige Aufenthaltsweg wurden am 3. April 2025 für neue Anträge geschlossen; ein heute getätigter Immobilienkauf qualifiziert Sie nicht für ein neues Golden Visa. Prüfen Sie die aufenthaltsrechtlichen Anforderungen, die für Ihre Staatsangehörigkeit und Ihre Pläne gelten.
Für Anträge, die vor der Schließung eingereicht wurden, für zu diesem Zeitpunkt bereits gültige Genehmigungen und für Verlängerungsanträge gelten die Übergangsregelungen für Investoren des Gesetzes. Diese Bestimmungen sind kein neuer Weg für jemanden, der jetzt eine Immobilie kauft.
4. Überschätzung des Mieteinnahmepotenzials
Häufigkeit: 60 % der „Investment“-Käufer überschätzen die Rentabilität
Touristenvermietungen sind in Barcelona, im Zentrum von Madrid, in den meisten Teilen Mallorcas verboten oder eingeschränkt, und anderswo werden die Regeln verschärft. Langzeitvermietungen bieten eine Bruttorendite von 4–6 %, aber das spanische Mietrecht schützt Mieter stark – das Räumen eines nicht zahlenden Mieters dauert durchschnittlich 12–18 Monate.
Realistische Renditeberechnung für eine Immobilie von 300.000 €:
- Bruttomiete: 14.400 €/Jahr
- Abzüglich Kosten (IBI, Gebühren, Versicherung, Verwaltung, Reparaturen): -9.810 €
- Abzüglich Einkommensteuer: -872 €
- Netto: 3.718 € = 1,24 % Rendite
Wenn Sie außerhalb von EU/EWR leben: Dieses Beispiel geht von einem in der EU/im EWR ansässigen Eigentümer aus, der nach Abzug der absetzbaren Kosten mit 19 % besteuert wird. Wer in einem anderen Staat ansässig ist, auch im Vereinigten Königreich oder in den USA, zahlt 24 % der Bruttomiete ohne jeden Abzug: hier 3.456 € statt 872 €, sodass netto 1.134 € bleiben (0,38 % Rendite).
Lokale Perspektive: Reddit-Diskussionen über ethische Auslandsimmobilienkäufe verdeutlichen die spanische Frustration darüber, dass ausländische Investitionen die Preise über die lokalen Löhne hinaus treiben. Einige Regionen erwogen 2025 eine Kaufsteuer von 100 % für nicht ansässige Käufer.
5. Verpasste Fristen für Steuerzahlungen
Häufigkeit: 20 % der Erstkäufer verzögern Steuerzahlungen
Kosten des Fehlers: 5–25 % Strafen
Das spanische System der Selbstveranlagung bedeutet, dass SIE die Steuer innerhalb von 30 Tagen berechnen und zahlen müssen. Das Finanzamt schickt keinen Bescheid. Bestätigen Sie schriftlich, wer dies bearbeitet (Ihr Anwalt oder Sie), und fordern Sie schriftliche Nachweise an, wenn Sie fertig sind.
Jährliche Eigentumsverpflichtungen
Steuerkalender für Nichtansässige
| Verpflichtung | Frist | Formular | Was Sie erklären | Strafe |
|---|---|---|---|---|
| IBI-Grundsteuer | Sept-Nov (variiert) | Kommunale Abrechnung | Automatische Abrechnung | 5–20 % Zuschlag |
| Einkommensteuer für Nichtansässige (nicht vermietet) | 31. Dezember | Formular 210 | Fiktive Einkünfte (1,1–2 % des Katasterwerts) | 5–20 % + Zinsen |
| Einkommensteuer für Nichtansässige (vermietet) | 1.–20. April (Folgejahr) | Formular 210 | Mieteinnahmen abzüglich Ausgaben (EU/EWR-Ansässige); Bruttomiete ohne Abzüge (alle anderen) | 5–20 % + Zinsen |
| Vermögenssteuer (wenn Vermögenswerte >Schwelle) | 30. Juni | Formular 714 | Weltweite Vermögenswerte >700.000 € – 3 Mio. € | 5–20 % + Zinsen |
| Veräußerungsgewinne (bei Verkauf) | 2.–4. Monat nach dem Verkauf | Formular 210 | Verkaufsgewinn | 5–20 % + Zinsen |
Beispiel Formular 210 (nicht vermietete Immobilie):
- Katasterwert: 180.000 €
- Fiktive Einkünfte: 180.000 € × 1,1 % = 1.980 €
- Zu zahlende Steuer: 1.980 € × 19 % (EU/EWR-Satz) = 376 € jährlich
- Außerhalb von EU/EWR (z. B. Vereinigtes Königreich, USA): 1.980 € × 24 % = 475 € jährlich
Sie zahlen dies, obwohl Immobilien kein Einkommen generieren – es ist eine Steuer auf den persönlichen Gebrauchsvorteil.
Gemeinschaftsgebühren und Sonderabgaben
Die monatlichen Gebühren variieren stark:
- Einfache Wohnung: 40 € bis 100 € im Monat
- Mittelklasse-Komplex: 100–200 € im Monat
- Luxuswohnanlage: 200–400 €/Monat
- Ferienanlage: 300–800 €/Monat
Sonderabgaben (derramas) für größere Reparaturen:
- Dacherneuerung: 3.000–15.000 € pro Eigentümer
- Aufzugsmodernisierung: 1.500–5.000 €
- Fassadenrestaurierung: 5.000–20.000 €
Diese sind verpflichtend. Werden sie nicht bezahlt, können Eigentümergemeinschaften klagen, gerichtliche Beschlüsse erwirken oder Pfandrechte auf Ihre Immobilie eintragen lassen.
Wichtige Checkliste für den Immobilienkauf
Bevor Sie ein Angebot machen
- NIE erhalten (2-4 Wochen einplanen)
- Spanisches Bankkonto eröffnet (1-2 Wochen einplanen)
- Unabhängiger Anwalt beauftragt (nicht vom Makler empfohlen)
- Immobilie mehrfach (verschiedene Tage/Zeiten) angesehen
- Bei geplanter Vermietung: Zulässigkeit der Vermietung beim Rathaus bestätigt
- Vorabgenehmigung der Hypothek bei der Finanzierung
Während der Due Diligence (Ihr Anwalt überprüft)
- Das Grundbuch bestätigt das Eigentum des Verkäufers, keine versteckten Schulden
- Das Rathaus bestätigt Baugenehmigungen und Nutzungsgenehmigungen
- Schuldenfreiheitsbescheinigung der Eigentümergemeinschaft weist einen Saldo von null aus
- Der tatsächliche Zustand der Immobilie stimmt mit den Katasterunterlagen überein
- Keine Abrissanordnungen oder Verstöße gegen die Stadtplanung
- Energieausweis liegt vor
Vor der Unterzeichnung der endgültigen Urkunde
- Due-Diligence-Prüfung zufriedenstellend abgeschlossen
- Gelder auf das spanische Bankkonto überwiesen
- Gebäudeversicherung abgeschlossen (wirksam ab dem Unterzeichnungsdatum)
- Steuerzahlungsprozess schriftlich bestätigt
- Ihr Anwalt begleitet Sie zum Notartermin
- Ummeldung der Versorgungsverträge (Strom, Wasser, Gas) ist organisiert
Innerhalb von 30 Tagen nach Unterzeichnung
- Zahlung der Erwerbsteuer (ITP oder IVA)
- Steuererklärung einreichen (Formular 600/610)
- Strom-, Wasser- und Gasverträge auf Ihren Namen umschreiben lassen
- Lastschrift für die IBI einrichten
- Lastschrift für die Gemeinschaftsgebühren einrichten
- Türschlösser wechseln (Vorbesitzer haben Kopien)
Häufig gestellte Fragen
Kann ich in Spanien eine Immobilie ohne NIE kaufen?
Für ausländische Privatpersonen ist die spanische Steueridentifikationsnummer in der Regel die NIE. Wenn Sie noch keine haben, fragen Sie den Notar und die Agencia Tributaria, welche Identifikation und welche Unterlagen erforderlich sind, bevor Sie fortfahren. Die NIE verleiht kein Aufenthaltsrecht. Siehe dazu die Hinweise der Agencia Tributaria zur Identifikation und unsere NIE-Dokumenten-Checkliste.
Können Ausländer in Spanien Immobilien kaufen?
Ja, aber der Kauf einer Immobilie gibt Ihnen für sich genommen keine Erlaubnis, in Spanien zu leben. Die Investorenroute wurde am 3. April 2025 für neue Anträge geschlossen; für frühere Anträge und bestehende Genehmigungen gelten Übergangsregelungen. Welcher Aufenthaltsweg für Sie infrage kommt, hängt von Ihrer Staatsangehörigkeit und Ihren Umständen ab, nicht vom Preis der Immobilie. Prüfen Sie die offiziellen Regeln getrennt vom Kauf.
Wie lange dauert der gesamte Kaufprozess?
8-12 Wochen vom Erstangebot bis zur Eigentümerschaft: Reservierung + Due Diligence (2-3 Wochen), Anzahlungsvertrag bis zur endgültigen Unterzeichnung (4-6 Wochen), Eintragung ins Grundbuch (4-8 Wochen, Sie sind währenddessen bereits Eigentümer). Barkäufe können schneller abgeschlossen werden (6–8 Wochen). Hypothekenfinanzierte Käufe dauern volle 12 Wochen oder länger.
Kann ich eine Immobilie aus der Ferne kaufen, ohne Spanien zu besuchen?
Rechtlich ja, mit Vollmacht. Praktisch riskant. Fotos verbergen Zustandsprobleme, man kann den Lärm und den Verkehr in der Nachbarschaft nicht einschätzen, und offensichtliche Warnsignale werden leicht übersehen. Falls unbedingt erforderlich, beauftragen Sie einen unabhängigen Gutachter (400–800 €) für eine detaillierte Inspektion vor der Entscheidung.
Was passiert, wenn ich mich länger als 90 Tage in Spanien aufhalte?
Immobilienbesitz verlängert Ihre erlaubte Aufenthaltsdauer nicht. Wenn für Sie die Schengen-Regeln für Kurzaufenthalte gelten, beträgt das übliche Maximum 90 Tage innerhalb von 180 Tagen; Ihr Visum kann auch weniger Tage erlauben. Ein Überschreiten kann rechtliche Folgen haben. Prüfen Sie Ihre Erlaubnis und den Kurzaufenthaltsrechner der Kommission, bevor Sie Ihren Aufenthalt planen.
Brauche ich spanisches Einkommen, um eine Hypothek zu bekommen?
Nein. Spanische Banken bewerten das weltweite Einkommen. Ausländische Einkünfte erfordern jedoch mehr Dokumente (übersetzt, oft notariell beglaubigt). Manche Banken bevorzugen Antragsteller mit spanischen Steuererklärungen, aber das ist nicht verpflichtend. Ausländische Einkünfte aus selbstständiger Tätigkeit werden am strengsten geprüft.
Ist jetzt ein guter Zeitpunkt, um spanische Immobilien zu kaufen?
Wenn Sie für den privaten Gebrauch oder den Lebensstil mit einem Zeithorizont von 7 bis 10 Jahren kaufen, ist das Timing weniger entscheidend als die richtige Immobilie an der richtigen Lage zu finden. Wenn man rein wegen der Anlageerträge kauft, bieten spanische Immobilien im Vergleich zu Alternativen eine bescheidene Nettorendite. Market Timing ist unmöglich. Konzentrieren Sie sich auf eine gründliche Due Diligence.
Abschließende Erkenntnisse: Schlüssel zum Erfolg
- Beauftragen Sie einen unabhängigen Anwalt (1.500–2.500 €) – Ihr einziger Schutz vor versteckten Problemen von 5.000–50.000 €+
- Budgetieren Sie realistisch – 10–15 % über den Kaufpreis hinaus für Steuern und Gebühren
- Zahlen Sie innerhalb von 30 Tagen Steuern, sonst müssen Sie automatische Strafen von 5-20 % zahlen
- Eigentum ≠ Aufenthaltsrecht – die Investorenroute wurde am 3. April 2025 für neue Anträge geschlossen; prüfen Sie die aufenthaltsrechtlichen Regeln für Ihre Staatsangehörigkeit und Ihre Umstände getrennt vom Kauf
- Zählen Sie Ihre Tage in Spanien – ab 183 Tagen sind Sie mit Ihrem Welteinkommen steuerpflichtig
- Prüfen Sie die Zulässigkeit einer Vermietung direkt beim Rathaus, bevor Sie eine Immobilie als Kapitalanlage kaufen
- Fordern Sie die Schuldenfreiheitsbescheinigung der Eigentümergemeinschaft an – nach spanischem Recht übernehmen Sie unbezahlte Gebühren
- Jährliche Kosten = 1,5–2,5 % des Immobilienwerts (Steuern, Gebühren, Versicherung, Instandhaltung)
Fazit: Der Immobilienkauf in Spanien ist für ausländische Käufer unkompliziert, sofern sie die richtigen Verfahren befolgen, mit qualifizierten, unabhängigen Fachleuten zusammenarbeiten und eine gründliche Sorgfaltsprüfung durchführen, bevor sie etwas unterschreiben. Tausende Ausländer kaufen jährlich erfolgreich spanische Immobilien. Der Unterschied zwischen reibungslosen Transaktionen und kostspieligen Katastrophen ist fast immer: eine angemessene rechtliche Vertretung und vollständige Due Diligence.