


Comprar una propiedad en España: Guía completa para expatriados (2026)
En este artículo
Autor: Equipo de Contenidos, E-Residence
Opinión experta: María González Ruiz, abogada inmobiliaria española, Colegio de Abogados de Madrid
Tiempo de lectura: 15 minutos
Aviso legal
Esta guía ofrece información educativa general sobre los procedimientos de compra de propiedades en España. No constituye asesoramiento legal, fiscal ni financiero y no debe utilizarse como tal.
La legislación española de bienes inmuebles, la normativa fiscal y los requisitos de residencia son complejos, varían significativamente según la comunidad autónoma y cambian con frecuencia por la aprobación de nuevas leyes. Cada transacción inmobiliaria tiene circunstancias únicas que requieren una evaluación profesional individual.
Lo que debes hacer:
- Consulta con un abogado colegiado en un Colegio de Abogados español
- Contrata a un asesor fiscal independiente familiarizado con el derecho fiscal español e internacional
- Verifica toda la información con fuentes oficiales del gobierno español
- Confirma la normativa vigente en el momento de la compra
Advertencia sobre riesgos financieros: La compra de una propiedad implica un compromiso financiero y riesgos considerables. Los precios pueden bajar y también subir. Las fluctuaciones del tipo de cambio pueden afectar significativamente los costes para los compradores extranjeros. Puedes perder dinero en tu inversión.
¿Pueden los extranjeros comprar propiedades en España?
Sí, sin ninguna restricción. La legislación española permite explícitamente que extranjeros de cualquier país puedan adquirir propiedades libremente, según lo establecido en el artículo 33 de la Constitución española y regulado por la Ley 29/1994 de Arrendamientos Urbanos (BOE-A-1994-26003).
El proceso requiere obtener un número de identificación fiscal NIE (Número de Identidad de Extranjero), abrir una cuenta bancaria en España y pagar entre el 10 y el 15% del valor de la propiedad en impuestos y honorarios profesionales, además del precio de compra. Los compradores extranjeros completaron 64.247 transacciones inmobiliarias en 2025, lo que representa el 13,2% de todas las compras de propiedades en España, un aumento del 6,8% respecto a 2024, según el Colegio de Registradores de España (Fuente: Estadística Registral Inmobiliaria, diciembre de 2025).
Los precios nacionales de la propiedad aumentaron una media del 7,3% en 2025 según el Instituto Nacional de Estadística (INE) de España, con variaciones regionales significativas: las zonas costeras experimentaron un crecimiento del 11-15%, mientras que las regiones interiores promediaron entre el 4 y el 6% (Índice de Precios de la Propiedad del INE en el cuarto trimestre de 2025).
Qué hace que este proceso sea diferente de otros países: España utiliza un sistema de derecho civil con escrituras notariales obligatorias, requisitos integrales de registro de bienes inmuebles e impuestos en régimen de autoliquidación, en el que los compradores deben calcular y pagar sus propios impuestos dentro de plazos estrictos. La transacción típica tarda entre 8 y 12 semanas desde la oferta inicial hasta el registro completo de la propiedad.
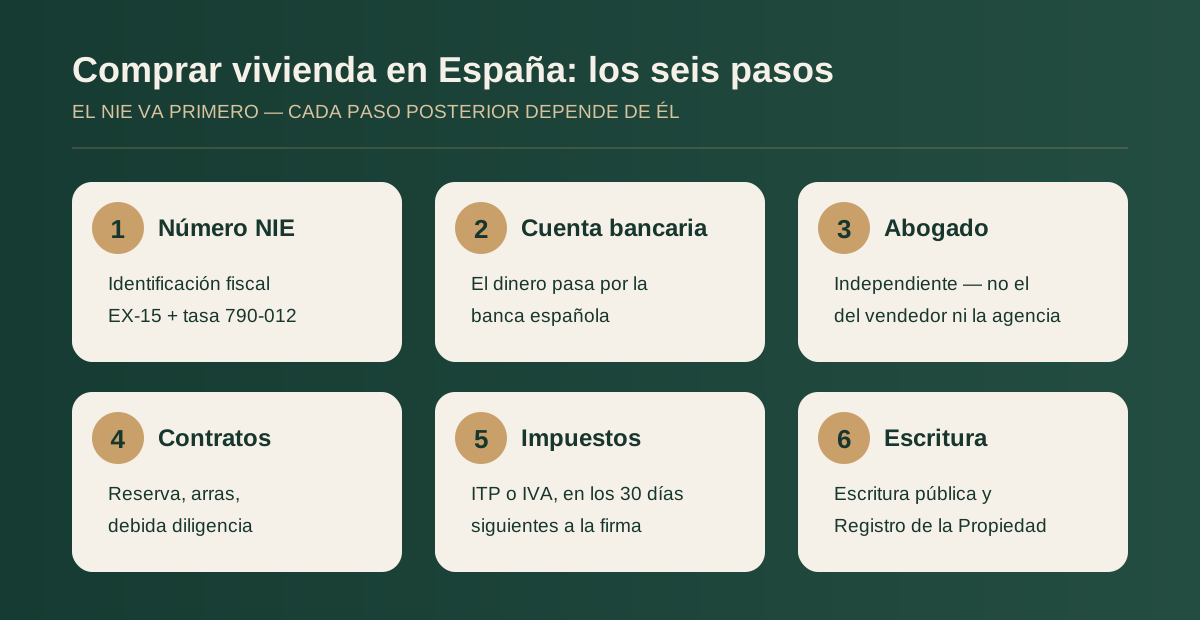
Paso 1: Consigue tu número NIE
El NIE es tu número de identificación fiscal española, obligatorio para todas las transacciones financieras importantes, incluyendo la compra de propiedades, la apertura de cuentas bancarias y la firma de contratos. Está regulado por la Ley Orgánica 4/2000 sobre Derechos y Libertades de los Extranjeros (BOE-A-2000-544).
Distinción crítica: Un NIE para la compra de una propiedad NO es un permiso de residencia. Solo solicitas identificación fiscal, lo que no otorga ningún derecho a residir en España más allá de la estancia permitida como turista (90 días por periodo de 180 días para nacionales no comunitarios según las normas Schengen).
Formas de solicitar el NIE y plazos realistas
Cuatro rutas oficiales (a fecha de febrero de 2026):
| Método | Plazo de tramitación | Coste | Formulario de solicitud | Mejor para |
|---|---|---|---|---|
| Consulado de España (en el extranjero) | 15-30 días laborables | 10,71 € | EX-15 | Quien planifica con 2 meses o más de antelación |
| Oficina de Inmigración en España | 5-10 días hábiles | 10,71 € | EX-15 | Quien ya está en España |
| Representante autorizado (poder notarial) | 10-15 días laborables | 10,71 € + honorarios del representante (200-400 €) | EX-15 + poder notarial | Compra remota |
| Comisaría de policía (algunas provincias) | Desde el mismo día hasta 5 días | 10,71 € | EX-15 | Disponibilidad limitada |
Fuente: Oficina de Inmigración de España, Ministerio de Inclusión y Seguridad Social, actualizado en enero de 2026
Documentación requerida
Según el Reglamento de Extranjería (artículo 205, Real Decreto 557/2011):
- Pasaporte válido (original más 2 fotocopias de las páginas de identidad)
- Formulario EX-15 completado (descargar el formulario oficial)
- Carta justificativa explicando el motivo de la solicitud del NIE (el contrato de compra de la propiedad califica, o una carta sencilla que declare la intención de comprar una propiedad)
- Recibo de pago del Modelo 790 Código 012 (10,71 € comprobante de pago)
- Si solicitas a través de representante: poder notarial, con apostilla si se firma fuera de España
Para la lista de documentos para no comunitarios con las fuentes oficiales, consulta nuestra guía: Requisitos del NIE en España para ciudadanos no comunitarios.
Experiencia real del cliente: «Un cliente estadounidense solicitó su NIE a través del Consulado de España en Los Ángeles el 15 de noviembre de 2025. Lo recibió el 18 de diciembre, exactamente 33 días después, por encima del plazo indicado de 15 a 30 días, debido al cierre de las vacaciones de Acción de Gracias tanto en EE. UU. como en España. Ten siempre en cuenta los periodos festivos al planificar tu calendario.» — Equipo de Atención al Cliente de E-Residence, enero de 2026
Consejo profesional: Si solicitas desde EE. UU., Reino Unido o Canadá, los tiempos de tramitación del consulado varían mucho según la ubicación. Houston, Edimburgo y Toronto tramitan sistemáticamente más rápido que Nueva York, Londres o Los Ángeles debido a menores volúmenes de solicitudes. Llama antes para preguntar los plazos actuales de tramitación.
El propio número NIE sigue siendo válido indefinidamente una vez emitido. Sin embargo, si no continúas con la compra de tu propiedad en un plazo de 3 a 6 meses, algunos bancos y notarios pueden solicitar documentación actualizada que confirme que el NIE sigue activo y que no te han denegado la residencia ni has tenido problemas legales en España.
Paso 2: Abre una cuenta bancaria en España
Para la guía bancaria completa para no residentes —documentos, bancos que trabajan sin NIE y plazos—, consulta nuestra guía para abrir una cuenta bancaria en España como no residente.
La normativa bancaria española (Ley 10/2010 sobre la Prevención del Blanqueo de Capitales) exige que los fondos de compra de propiedades se transfieran a través de canales bancarios españoles. En las operaciones inmobiliarias, los notarios no aceptan transferencias desde el extranjero directamente a los vendedores, por la normativa de prevención del blanqueo de capitales.
Cuentas de no residente
Los bancos españoles ofrecen cuentas especializadas para compradores extranjeros que no tienen residencia fiscal en España. Estas cuentas funcionan de forma idéntica a las cuentas de residente para transacciones inmobiliarias, pero pueden tener estructuras de honorarios diferentes y requerir menos documentación para abrirse.
Principales bancos con fuerte apoyo a expatriados (Evaluación 2026):
| Banco | Servicio en inglés | Banca online | Disponibilidad de hipotecas | Cuota mensual típica |
|---|---|---|---|---|
| Banco Sabadell | Excelente (unidades dedicadas a expatriados en zonas costeras) | Sí, interfaz completa en inglés | Sí (condiciones para no residentes) | 0-10 € |
| BBVA | Bueno (grandes ciudades, limitado en zonas rurales) | Sí, aplicación multilingüe | Sí | 0-8 € |
| Santander | Bueno (ventaja de red internacional) | Sí | Sí | 0-12 € |
| CaixaBank | Moderado (red de sucursales más grande) | Sí (inglés limitado) | Sí | 0-10 € |
Requisitos para abrir cuentas

Según la normativa del Banco de España (Circular 2/2014):
- Pasaporte válido (original para verificación presencial)
- Certificado NIE (original o copia compulsada: los bancos no aceptan fotocopias)
- Prueba de domicilio en el país de origen (factura de servicios, extracto bancario o documento gubernamental fechado en un plazo de 90 días)
- Prueba de ocupación o fuente de ingresos (carta de empleo, registro empresarial o documentación de pensión a efectos de la normativa de prevención del blanqueo de capitales)
- Depósito inicial: 100-500 € dependiendo del tipo de banco y cuenta
- Número de teléfono móvil español (algunos bancos proporcionan números temporales para la apertura de cuentas)
Cumplimiento en la lucha contra el blanqueo de capitales: Los bancos harán preguntas detalladas sobre el origen de los fondos para la compra de tu propiedad. Prepara documentación que muestre la acumulación de fondos: historial de ahorros, venta de propiedades anteriores, documentación de herencias, estados de liquidación de inversiones, etc. Es un procedimiento estándar, no una sospecha de mala conducta.
Plazos de tramitación:
- Cita en la sucursal: 30-45 minutos
- Verificación de documentos: 1-3 días laborables
- Activación de cuenta: 5-10 días laborables en total
- Acceso a la banca online: 24-48 horas después de la activación
- Llegada de tarjeta de débito física: 7-10 días laborables por correo
La cuenta debe estar completamente operativa antes de firmar la escritura final de la propiedad, ya que los notarios requieren prueba verificada de disponibilidad de fondos y no procederán sin confirmar que los fondos están en una cuenta española bajo tu control.
Paso 3: Contrata a tu abogado independiente español (paso más crítico)
Esta es tu protección más importante. Tu abogado es el único profesional en la transacción que representa exclusivamente tus intereses. Los agentes inmobiliarios representan a los vendedores, los notarios son funcionarios imparciales, los abogados de promotores protegen a los promotores; solo TU abogado te protege a TI.
Lo que tu abogado debe verificar
Según las mejores prácticas de la Abogacía Española, la debida diligencia exhaustiva incluye:
1. Consulta en el Registro de la Propiedad (nota simple)
Tu abogado solicita al Registro de la Propiedad un extracto oficial que muestra:
- Propietario(s) registrado(s) actual(es) con identificación completa
- Límites exactos de la propiedad y superficie registrada
- Cualquier hipoteca inscrita sobre la finca
- Servidumbres, como las de paso
- Restricciones sobre el uso o la venta
- Órdenes judiciales o procedimientos legales que afectan a la propiedad
Coste: 9 € por consulta online vía Colegio de Registradores
Plazo: inmediato para solicitudes online
2. Comprobaciones en el Ayuntamiento
Verifica en el gobierno municipal local:
- La propiedad tiene una licencia de ocupación válida (cédula de habitabilidad)
- Todas las obras de construcción cuentan con permisos de construcción adecuados (licencias de obra)
- No existen órdenes de demolición
- Sin impuestos municipales impagados (atrasos IBI)
- La calificación urbanística del inmueble permite el uso previsto
- No hay cambios pendientes en la planificación urbana que afecten a la zona
Coste: 50-150 € dependiendo del municipio
Plazo: 15-30 días laborables (varía significativamente según el tamaño y la eficiencia del municipio)
3. Verificación comunitaria (para apartamentos y urbanizaciones)
Tu abogado debe obtener y revisar:
- Actas de la junta de propietarios de los últimos 12 meses
- Estatutos de la comunidad y normas de régimen interior
- Certificado de no deuda (certificado de estar al corriente de pago) del administrador de la comunidad
- Detalles de cualquier cuota especial aprobada pero no pagada (derramas)
- Estado del presupuesto comunitario y del fondo de reserva
La Ley Española de Propiedad Horizontal (Ley 49/1960, actualizada por la Ley 8/2013, BOE-A-2013-3780) hace que las propiedades —no los propietarios— sean responsables de las deudas comunitarias. Tú heredas estas obligaciones cuando compras.
Advertencia de un experto:
«Rechazamos 3 de cada 20 propiedades durante la diligencia debida en 2025. Problemas más comunes: cuotas de comunidad impagadas heredadas por el nuevo propietario según la ley española, construcciones ilegales de piscinas sin permisos y propiedades con ampliaciones construidas sin la debida autorización. Un cliente estuvo a punto de comprar una villa con una deuda comunitaria de 47.000 € por impago de cuotas especiales que se remontaban a cuatro años atrás. La nota simple mostraba deuda cero porque las deudas comunitarias no siempre aparecen en el Registro de la Propiedad: hay que pedir confirmación directamente al administrador de la comunidad.» — Alberto Fernández Llorente, abogado inmobiliario, Málaga, 18 años de experiencia
Estructura de honorarios legales (Tarifas de mercado de febrero de 2026)
| Complejidad de las transacciones | Rango de tarifas | Servicios típicos incluidos |
|---|---|---|
| Apartamento estándar (sin complicaciones) | 1.200-1.800 € | Toda la debida diligencia, revisión de escrituras, firma y asistencia |
| Casa/villa independiente | 1.800-2.500 € | Lo anterior más una exhaustiva verificación urbanística |
| Propiedad rural | 2.200-3.500 € | Lo anterior más derechos de agua, derechos de acceso y comprobaciones agrícolas |
| Obra nueva de promotor | 1.500-2.200 € | Revisión de contratos, verificación de avales bancarios, revisión de desperfectos |
| Vivienda embargada por el banco | 2.000-3.000 € | Reconstrucción del historial registral, verificación de la cancelación de cargas |
Cómo elegir a tu abogado:
- Debe ser colegiado (inscrito en un Colegio de Abogados de España)
- Verificar la membresía en el Consejo General de la Abogacía Española
- Debe contar con un seguro de responsabilidad civil profesional
- Pide referencias a otros compradores extranjeros (no a agentes)
- Confirma que no tiene relación comercial con el vendedor, el agente ni el promotor
Señal de alerta a evitar: Si un agente inmobiliario, promotor o vendedor «recomienda» a un abogado con frases como «nuestro abogado de confianza que trabaja muy eficientemente» o «el abogado que todos usan», rechaza educadamente. Esto crea un conflicto de intereses inherente. La eficiencia del abogado sirve a su cliente recurrente (el vendedor/agente), no a ti como comprador puntual.
Paso 4: El proceso de contrato
Las compras de propiedades españolas implican dos contratos previos a la escritura final:
Contrato de reserva
Este acuerdo preliminar retira la propiedad del mercado durante un periodo determinado (normalmente de 10 a 30 días), lo que da tiempo para la debida diligencia.
Importes típicos de depósitos (práctica de mercado 2026):
| Valor de la propiedad | Depósito de reserva estándar | Duración |
|---|---|---|
| Menos de 200.000 € | 3.000-6.000 € | 10-15 días |
| 200.000-500.000 € | 6.000-10.000 € | 15-20 días |
| 500.000-1.000.000 € | 10.000-20.000 € | 20-30 días |
| Más de 1.000.000 € | 20.000 €+ o 1-2% del precio | 30-45 días |
El depósito de reserva debería ser reembolsable si:
- La nota simple del Registro de la Propiedad muestra hipotecas o limitaciones no declaradas;
- Las comprobaciones en el Ayuntamiento muestran la falta de permisos de construcción adecuados o licencia de ocupación;
- La propiedad no supera la inspección estructural (si se incluye una cláusula de inspección técnica);
- Se deniega la hipoteca (solo si el contrato incluye una cláusula de condición de financiación);
- El vendedor no puede acreditar una titularidad libre de cargas.
Pierdes el depósito si simplemente cambias de opinión sin justificación contractual, te deniegan la hipoteca pero no incluiste la cláusula de condición de financiación, o no completas la compra dentro del plazo acordado sin motivo válido.
Contrato de arras
Tras una debida diligencia exitosa, firmas el contrato de arras: el contrato privado legalmente vinculante que compromete a ambas partes a completar la venta.
El Código Civil español (artículos 1452-1454) reconoce tres tipos, pero el 90% de las transacciones utilizan arras penitenciales:
| Tipo | Si el vendedor se echa atrás | Si el comprador se echa atrás | Uso común |
|---|---|---|---|
| Arras penitenciales | Te devuelve el doble del depósito | Pierdes el depósito | 90% de las transacciones |
| Arras confirmatorias | Demanda por daños y perjuicios | Demanda por daños y perjuicios | Raro |
| Arras penales | Penalización + daños y perjuicios | Penalización + daños y perjuicios | Muy raro |
Depósito estándar: el 10% del precio total de compra es estándar de mercado y aceptado por notarios y tribunales como razonable.
El contrato debe incluir: identificación completa de todas las partes, descripción completa de la propiedad (incluida la referencia catastral), desglose total del precio de compra y del pago, tipo de arras explícitamente indicado, fecha de finalización para la firma final de la escritura y consecuencias de incumplimiento por parte de cada parte.
Plazos: La firma de la escritura suele producirse entre 4 y 8 semanas después de la firma de las arras, lo que da tiempo para la finalización de la hipoteca (si procede), cálculos y preparativos fiscales, arreglos de seguros de propiedad y transferencias internacionales de fondos.
Paso 5: Cómo funcionan los impuestos sobre la propiedad en España
Aquí es donde muchos compradores extranjeros se enfrentan a sorpresas. La compra de una propiedad en España implica impuestos en régimen de autoliquidación: debes calcular, declarar y pagar tus propios impuestos dentro de plazos estrictos. Hacienda no te enviará ninguna liquidación.
ITP vs IVA: ¿Qué impuesto se aplica a tu compra?
El impuesto principal de la compra depende de si compras una vivienda de segunda mano o de obra nueva:
Las viviendas de segunda mano (compradas a particulares) tributan por el ITP (Impuesto sobre Transmisiones Patrimoniales ):
| Comunidad Autónoma | Tarifa ITP 2026 | Tipo | Notas |
|---|---|---|---|
| Madrid | 6% | Plano | Tipo más bajo de España |
| Valencia | 10% | Parcialmente progresivo | 8% para inmuebles de menos de 150.000 € |
| Andalucía | 8-10% | Progresivo | 8% hasta 400.000 €, 9% hasta 700.000 € y 10% por encima |
| Cataluña | 10-11% | Progresivo | 11% por encima de 1 millón de euros; 5% para compradores menores de 32 años |
| Islas Baleares | 8-11,5% | Progresivo | Tipos más altos de España |
| Islas Canarias | 6,5% (IGIC) | Plano | Régimen fiscal especial |
Fuente: agencias fiscales regionales; Valencia: Generalitat Valenciana, Andalucía: Junta de Andalucía
Las viviendas nuevas (compradas a promotores) tributan por el IVA al 10% MÁS AJD (Actos Jurídicos Documentados – Impuesto de Timbre) al 1-1,5%, sumando un total del 11-11,5%. Base legal: Ley 37/1992 sobre el IVA (BOE-A-1992-28740).
Calendario de pago de impuestos y sanciones

Fecha límite crítica: 30 días naturales desde la firma de la escritura (escritura notarial)
Multas por pago tardío según la Ley General Tributaria (Ley 58/2003, artículo 27, BOE-A-2003-23186):
- 1-3 meses de retraso: recargo del 5% + intereses diarios
- 3-6 meses de retraso: recargo del 10% + intereses diarios
- 6-12 meses de retraso: recargo del 15% + intereses diarios
- Más de 12 meses de retraso: recargo del 20% + intereses diarios
- Tipo de interés: 3,75% anual (2026)
Además: Las autoridades fiscales pueden imponer multas adicionales del 50-150% si determinan que la evasión fue intencionada.
Caso de estudio real:
«Una pareja británica compró una villa de 380.000 € en Marbella en septiembre de 2024. Pensaban que su abogado pagaría automáticamente el impuesto ITP. El abogado supuso que ellos mismos se encargarían de ello. Ninguno pagó en 30 días. El requerimiento de Hacienda llegó 8 meses después: 30.400 € de impuesto original + 4.256 € en penalizaciones e intereses = 34.656 € en total. Pagaron 4.256 € extra (un 14% más) debido a una falla de comunicación. Confirma siempre por ESCRITO quién presentará y pagará impuestos.» — Expedientes de E-Residence, noviembre de 2025
Paso 6: Firma de la escritura pública
La escritura es el documento notarial oficial que transmite la titularidad del inmueble. Este es el momento de venta legalmente vinculante según la legislación española (artículo 609 del Código Civil).
El papel del notario y honorarios
Los notarios españoles son nombrados por el Ministerio de Justicia tras superar exámenes estatales extremadamente competitivos (históricamente, menos del 3% de los solicitantes aprueban). Actúan como funcionarios públicos imparciales, no como defensores de ninguna de las partes.
El notario verifica las identidades, confirma la capacidad legal para contratar, lee toda la escritura en español, explica las cláusulas clave, verifica el pago realizado, asegura el cumplimiento de la legislación española y emite copias oficiales selladas.
Los aranceles notariales están regulados por el Gobierno mediante el Real Decreto 1426/1989 (BOE-A-1989-26019):
| Valor de la propiedad | Rango de honorarios notariales |
|---|---|
| 100.000 € | 600-850 € |
| 200.000 € | 750-1.000 € |
| 300.000 € | 800-1.200 € |
| 500.000 € | 1.000-1.400 € |
| 1.000.000 €+ | 1.500-2.200 € |
Qué ocurre en la ceremonia de firma
Todo el proceso dura entre 45 y 90 minutos:
- Verificación de identidad (5-10 min): Todas las partes presentan pasaportes y DNI
- Lectura de escritura (30-45 min): El notario lee la escritura completa en español (legalmente obligatorio)
- Preguntas (5-15 min): Las partes pueden solicitar aclaraciones
- Confirmación de pago (5-10 min): El comprador proporciona prueba de transferencia bancaria
- Firma (5-10 min): Todas las partes firman varias copias
- Entrega de llaves: Si no se han entregado ya
Debes llevar:
- Pasaporte válido y certificado NIE (originales)
- Comprobante de transferencia bancaria que muestra el pago a la cuenta del vendedor
- Tu abogado (muy recomendado)
- Intérprete si no hablas español con fluidez
La propiedad se transfiere inmediatamente cuando todas las partes firman la escritura. Legalmente eres propietario del inmueble desde ese momento, aunque la inscripción en el Registro de la Propiedad tarda entre 4 y 8 semanas adicionales en completarse.
Perspectiva del notario: «He autorizado más de 3.000 escrituras de compraventa en 22 años. Las transacciones más fluidas implican compradores que: traen a su abogado, han leído previamente una escritura traducida, tienen los fondos ya confirmados en su cuenta española y han gestionado los pagos de impuestos por adelantado. Los más problemáticos implican a compradores que llegan solos, no hablan español, no han leído nada y esperan entender un documento legal de 15 páginas en 45 minutos.» — Fernando Ruiz Gómez, notario, Alicante
Desglose completo del coste de transacción
Comprender los costes exactos evita sorpresas. Aquí tienes un desglose detallado de una compra típica:
Ejemplo: apartamento de segunda mano de 300.000 € en Valencia
| Concepto | Coste | % del precio | Base legal |
|---|---|---|---|
| Precio de compra | 300.000 € | 100% | Pactado entre las partes |
| Impuesto de Transmisiones Patrimoniales (ITP, 10%) | 30.000 € | 10,0% | Ley Valenciana 13/1997 |
| Honorarios notariales | 1.000 € | 0,3% | RD 1426/1989 (regulado) |
| Registro de la Propiedad | 500 € | 0,2% | RD 1427/1989 (regulado) |
| Honorarios de abogado | 2.000 € | 0,7% | Precio de mercado |
| Gestoría | 400 € | 0,1% | Precio de mercado |
| Certificado energético | 180 € | 0,1% | Precio de mercado |
| Comisiones de transferencia bancaria | 65 € | 0,0% | Cargos bancarios |
| COSTE TOTAL DE ADQUISICIÓN | 334.145 € | 111,4% |
Gastos recurrentes del primer año:
- Impuesto sobre la propiedad IBI: 750 €
- Cuotas comunitarias: 1.800 € (150 €/mes)
- Impuesto sobre la renta de no residentes: 650 €
- Seguro de hogar: 400 €
- Servicios (uso parcial): 1.000 €
- Total de gastos recurrentes del primer año: 4.600 € (1,5% del valor de la propiedad)
Comparación regional: dónde comprar en España
Cada región se adapta a distintas prioridades. Aquí tienes una comparación basada en datos:
| Región | Promedio €/m² | Crecimiento 2025 | Compradores extranjeros % | Mejor para | Clima | Impuesto ITP |
|---|---|---|---|---|---|---|
| Costa del Sol | 2.800-4.200 € | 11% | 43% | Vida durante todo el año, servicios para expatriados | 320 días soleados | 8-10% |
| Valencia | 1.900-3.200 € | 9% | 25% | Playa+ciudad, cultura, asequibilidad | 300 días soleados | 10% |
| Costa Blanca | 1.600-2.800 € | 7% | 52% | Comunidad británica, jubilación | El más seco de España | 10% |
| Barcelona | 4.500-7.500 € | 6% | 20% | Sofisticación urbana, cultura | Inviernos suaves | 10-11% |
| Baleares | 3.500-9.000 € | 10% | 38% | Lujo y potencial de ingresos turísticos | Paraíso insular | 8-11,5% |
| Canarias | 1.800-3.500 € | 8% | 35% | Sol durante todo el año, beneficios fiscales | Subtropical | 6,5% |
| Madrid | 3.800-6.200 € | 6% | 15% | Capital del país, fuerte demanda de alquiler | Continental | 6% |
Fuente: Informe de mercado del portal Idealista del cuarto trimestre de 2025, datos del registro regional de propiedades
Costa del Sol (provincia de Málaga) lidera las compras para expatriados con infraestructura consolidada, escuelas internacionales, hospitales privados y servicios integrales en inglés. La ciudad de Málaga ofrece sofisticación urbana con proximidad a la playa. Sin embargo, el sobreturismo está aumentando y las restricciones de agua son cada vez más comunes.
Valencia se consolidó como el destino principal para jóvenes expatriados y trabajadores remotos en 2025. La ciudad ofrece auténtica cultura española, excelentes playas, costes de vida más bajos que Barcelona o Madrid y una infraestructura en rápida mejora. Los precios de las propiedades en el centro de Valencia aumentaron un 12,3% durante 2025.
Las Islas Canarias ofrecen un clima cálido durante todo el año y un estatus fiscal especial a través de la ZEC (Zona Especial Canaria), que ofrece un tipo del 4% en el impuesto sobre sociedades para las empresas que cumplan los requisitos. Sin embargo, la distancia respecto a la Europa continental afecta a la accesibilidad.
Actualización crítica sobre la regulación de alquileres: Los alquileres turísticos están muy restringidos o, en la práctica, prohibidos en la ciudad de Barcelona, el centro de Madrid, la mayor parte de Mallorca y, cada vez más, en Valencia. Verifica siempre la legalidad del alquiler directamente con el Ayuntamiento antes de comprar una propiedad con planes de ingresos por alquiler.
Hipotecas para compradores extranjeros
Los bancos españoles ofrecen hipotecas para no residentes con condiciones significativamente más estrictas que la financiación para residentes.
Comparación entre no residentes y residentes
| Factor | No residentes | Residentes | Impacto |
|---|---|---|---|
| LTV máximo | 60-70% | 80% | Necesitas una entrada del 30-40%, frente al 20% |
| Tipo de interés | 3,5-5,5% | 2,5-4,0% | Paga entre 150 y 300 € más al mes por cada 100.000 € prestados |
| Plazo máximo | 20-25 años | 30 años | Pagos mensuales más altos |
| Límite de edad | El préstamo termina entre los 70 y 75 años | El préstamo termina entre los 75 y 80 años | Afecta significativamente a los compradores mayores |
| Plazo de tramitación | 4-8 semanas | 3-6 semanas | Debe tenerse en cuenta en el calendario |
| Escrutinio de ingresos | Extenso | Estándar | A los autónomos se les aplica una reducción del 10-20% sobre sus ingresos |
Tipos de interés actuales (febrero de 2026)
Hipotecas a tipo fijo:
- 10 años fijos: 4,5-5,5% (no residente) frente a 3,2-4,0% (residente)
- Fijo a 15 años: 4,8-5,8% frente a 3,5-4,3%
- 20 años fijos: 5,0-6,0% frente a 3,8-4,6%
Hipotecas a tipo variable:
- Euribor (3,18% en febrero de 2026) + diferencial del 1,5-2,5% = tipo resultante de ~4,7-5,7%
Fuente: Estadísticas hipotecarias del Banco de España, enero de 2026; Encuestas individuales sobre tipos bancarios
Documentación requerida
Las solicitudes de hipoteca española requieren aportar abundante documentación financiera:
Para prestatarios empleados:
- Declaraciones de la renta de los últimos 3 años
- Nóminas de los últimos 6 meses
- Contrato de trabajo
- Extractos bancarios de los últimos 12 meses (todas las cuentas)
- Prueba de origen de la entrada
Para autónomos:
- Declaraciones de la renta empresarial de los últimos 3 años
- Declaraciones de la renta personal de los últimos 3 años
- Cuentas empresariales (pérdidas y beneficios, balance)
- Declaraciones de IVA (si procede)
- Prueba de propiedad del negocio
Documentos de propiedad:
- Contrato de arras firmado
- Nota simple del inmueble (extracto del Registro de la Propiedad)
- Tasación encargada por el banco: 300-500 €, tarda 7-10 días
- Certificado energético
Los bancos prestan en función del valor más bajo entre el precio de compra y la tasación. Si la propiedad tiene un valor de 280.000 € pero pagas 300.000 €, el banco solo presta 280.000 € (al 70% LTV = 196.000 € de préstamo máximo, no los 210.000 € que esperabas). Necesitas una entrada adicional de 14.000 €.
Seguro obligatorio y costes
Las hipotecas españolas requieren:
- Seguro de vida: 30-150 €/mes (la cobertura equivale al saldo pendiente del préstamo)
- Seguro de hogar: mínimo 300-600 € al año
- La combinación añade entre un 0,5 y un 1,0% al coste anual efectivo
Penalizaciones por devolución anticipada (Ley 5/2019):
- Primeros 10 años: máximo 2% del importe devuelto
- Después de 10 años: máximo 0,5% de la cantidad devuelta
Visado Dorado: cerrado a nuevos solicitantes en abril de 2025
El Visado Dorado español —la residencia para ciudadanos no comunitarios que invertían 500.000 € o más en inmuebles (antes Ley 14/2013)— fue abolido por la Ley Orgánica 1/2025 (BOE-A-2025-76), publicada el 3 de enero de 2025. Las nuevas solicitudes se cerraron el 3 de abril de 2025.
Qué significa esto para los compradores hoy:
- Comprar una propiedad en España sigue siendo totalmente legal para los extranjeros; simplemente, ya no concede la residencia por sí misma.
- Las solicitudes presentadas antes del 3 de abril de 2025 siguen tramitándose, y los titulares actuales conservan sus derechos de renovación en las condiciones originales.
- La residencia ahora exige una vía aparte basada en el trabajo, los ingresos o el negocio (por ejemplo, el visado de nómada digital, el visado no lucrativo o un permiso de emprendedor), no en el importe de la compra.
La advertencia fiscal sigue vigente: pasar 183 días o más al año en España te convierte en residente fiscal español independientemente del tipo de visado, con obligación de declarar la renta mundial. Controla tus días con cuidado: ser propietario no cambia esta regla.
Errores comunes que cometen los compradores extranjeros
1. Utilizar un abogado recomendado por el agente o por el promotor
Frecuencia: ~30% de los compradores extranjeros consideran esto inicialmente
Coste del error: 5.000-50.000 € en problemas ocultos
Los agentes inmobiliarios y promotores mantienen relaciones comerciales continuas con ciertos abogados que priorizan cerrar operaciones, no proteger tus intereses. Su cliente recurrente es el agente o el promotor, no tú.
Caso real: «Una pareja británica que compraba un apartamento de segunda mano de 420.000 € en Barcelona contrató al abogado del promotor (800 €, parecía barato). El abogado no revisó las actas de la comunidad. Tras la compra, descubrieron una derrama de 15.000 € aprobada para la renovación de la fachada antes de su compra. Un abogado independiente habría señalado esto y negociado. Coste total innecesario: 15.000 €.» — Expediente de E-Residence n.º 2024-287
Solución: Encuentra un abogado independiente a través del directorio del Consejo General de la Abogacía Española, verifica que no hay relación con vendedor/agente.
2. Ignorar la responsabilidad por deuda comunitaria
Frecuencia: el 25% no solicita el certificado de deuda de la comunidad
Coste del error: 2.000-50.000 € de deuda heredada
La Ley Española de Propiedad Horizontal hace que las propiedades (no los propietarios) sean responsables de las deudas comunitarias. Cuando compras, heredas las cuotas impagadas.
Solución: SIEMPRE solicita el certificado de estar al corriente de pago (certificado de deuda cero) al administrador de la comunidad, con una antigüedad máxima de 5 días respecto a la firma de la escritura final.
3. Confundir la compra de una vivienda con el derecho a residir
Comprar una vivienda no concede por sí solo permiso para vivir en España. La vía de visados y autorizaciones de residencia para inversores se cerró a nuevas solicitudes el 3 de abril de 2025: una compra realizada ahora no permite obtener una nueva Golden Visa. Comprueba qué requisitos migratorios se aplican a tu nacionalidad y a tus planes.
Las solicitudes presentadas antes del cierre, los permisos que ya estaban vigentes en ese momento y las solicitudes de renovación están sujetos al régimen transitorio para inversores. Estas disposiciones no abren una nueva vía de residencia para quien compra una vivienda ahora.
4. Sobreestimación del potencial de ingresos por alquiler
Frecuencia: el 60% de los compradores «de inversión» sobreestiman la viabilidad
Los alquileres turísticos están prohibidos o restringidos en Barcelona, el centro de Madrid, la mayor parte de Mallorca y se están ajustando en otros lugares. Los alquileres a largo plazo ofrecen un rendimiento bruto del 4-6%, pero la ley española de arrendamiento protege fuertemente a los inquilinos: desalojar a inquilinos que no pagan tarda de media entre 12 y 18 meses.
Cálculo realista de la rentabilidad para una propiedad de 300.000 €:
- Alquiler bruto: 14.400 €/año
- Menos costes (IBI, tasas, seguros, gestión, reparaciones): -9.810 €
- Menos impuesto sobre la renta: -872 €
- Neto: 3.718 € = rentabilidad del 1,24%
Si vives fuera de la UE/EEE: este ejemplo supone un propietario residente en la UE/EEE, que tributa al 19% tras restar los gastos deducibles. Los residentes en otros países, incluidos el Reino Unido y EE. UU., pagan el 24% del alquiler bruto sin ninguna deducción: 3.456 € en este caso en lugar de 872 €, lo que deja 1.134 € netos (rentabilidad del 0,38%).
Perspectiva local: Las discusiones en Reddit sobre la compra ética de viviendas por parte de extranjeros ponen de relieve la frustración española de que la inversión extranjera impulse los precios más allá de los salarios locales. Algunas regiones consideraron impuestos al 100% sobre la compra de propiedades para no residentes en 2025.
5. No cumplir los plazos de pago de impuestos
Frecuencia: El 20% de los compradores primerizos retrasan el pago de impuestos
Coste del error: penalizaciones del 5-25%
El sistema de autoliquidación español significa que TÚ debes calcular y pagar en un plazo de 30 días. Hacienda no te enviará ninguna liquidación. Confirma por escrito quién se encarga de esto (tu abogado o tú) y solicita pruebas por escrito cuando termine.
Obligaciones anuales de propiedad
Calendario fiscal para no residentes
| Obligación | Fecha límite | Modelo | Lo que declaras | Penalización |
|---|---|---|---|---|
| Impuesto sobre la Propiedad IBI | Septiembre-noviembre (varía) | Facturación municipal | Facturación automática | Un recargo del 5-20% |
| Impuesto sobre la Renta de no Residentes (inmueble no alquilado) | 31 de diciembre | Modelo 210 | Renta imputada (1,1-2% del valor catastral) | 5-20% + intereses |
| Impuesto sobre la Renta de no Residentes (inmueble alquilado) | Del 1 al 20 de abril (año siguiente) | Modelo 210 | Ingresos por alquiler menos gastos (residentes en la UE/EEE); alquiler bruto, sin deducciones (los demás) | 5-20% + intereses |
| Impuesto sobre el Patrimonio (si el patrimonio supera el umbral) | 30 de junio | Modelo 714 | Activos mundiales >700.000-3 millones de euros | 5-20% + intereses |
| Plusvalías (al vender) | Del segundo al cuarto mes tras la venta | Modelo 210 | Beneficio de la venta | 5-20% + intereses |
Ejemplo del Modelo 210 (propiedad no alquilada):
- Valor catastral: 180.000 €
- Renta imputada: 180.000 € × 1,1% = 1.980 €
- Impuesto pendiente: 1.980 € × 19% (tipo de la UE/EEE) = 376 € anuales
- Fuera de la UE/EEE (por ejemplo, Reino Unido, EE. UU.): 1.980 € × 24% = 475 € anuales
Pagas esto aunque la propiedad no genere ingresos: es un impuesto sobre el beneficio por uso personal.
Cuotas de comunidad y derramas
Las cuotas mensuales varían drásticamente:
- Apartamento básico: 40-100 €/mes
- Complejo de gama media: 100-200 € al mes
- Desarrollo de lujo: 200-400 €/mes
- Complejo turístico: 300-800 €/mes
Derramas para reparaciones importantes:
- Sustitución del tejado: 3.000-15.000 € por propietario
- Modernización del ascensor: 1.500-5.000 €
- Restauración de la fachada: 5.000-20.000 €
Son obligatorias. Las comunidades pueden demandar, obtener órdenes judiciales o imponer gravámenes sobre tu propiedad si no se pagan.
Lista de verificación esencial para comprar una vivienda
Antes de hacer la oferta
- NIE obtenido (calcula 2-4 semanas)
- Cuenta bancaria española abierta (calcula 1-2 semanas)
- Abogado independiente contratado (no recomendado por agente)
- Propiedad vista varias veces (días y horarios diferentes)
- Legalidad del alquiler verificada con el Ayuntamiento si piensas alquilar
- Preaprobación hipotecaria obtenida si se financia
Durante la diligencia debida (tu abogado lo verifica)
- El Registro de la Propiedad confirma la titularidad del vendedor, sin cargas ocultas
- El Ayuntamiento confirma permisos de construcción y licencia de ocupación
- El certificado de deuda de la comunidad indica saldo cero
- La propiedad física coincide con los registros catastrales
- No hay órdenes de demolición ni infracciones urbanísticas
- Certificado energético proporcionado
Antes de firmar la escritura final
- Toda la debida diligencia se realizó satisfactoriamente
- Fondos transferidos a una cuenta bancaria española
- Seguro de hogar contratado (en vigor desde la fecha de la firma)
- Proceso de pago de impuestos confirmado por escrito
- El abogado te acompañará a la firma ante notario
- Proceso de transferencia de servicios públicos organizado
Dentro de los 30 días posteriores a la firma
- Pagar el impuesto sobre la transmisión de bienes inmuebles (ITP o IVA)
- Presentar declaración de impuestos (Modelos 600/610)
- Transfiere electricidad, agua y gas a tu nombre
- Domiciliar el pago del IBI
- Configurar domiciliación bancaria de la cuota de comunidad
- Cambia las cerraduras de las puertas (los anteriores propietarios tienen copias)
Preguntas frecuentes
¿Puedo comprar una propiedad en España sin NIE?
En las personas físicas extranjeras, el número de identificación fiscal español suele ser el NIE. Si aún no lo tienes, confirma con la notaría y la Agencia Tributaria qué identificación y documentos necesitas antes de continuar. El NIE no concede la residencia. Consulta las reglas de identificación de la Agencia Tributaria y nuestra lista de requisitos del NIE para no comunitarios.
¿Pueden los extranjeros comprar propiedades en España?
Sí, pero comprar una vivienda no concede por sí solo el derecho a residir en España. La vía de inversores se cerró a nuevas solicitudes el 3 de abril de 2025; las solicitudes anteriores y las autorizaciones existentes tienen reglas transitorias. La vía de residencia depende de tu nacionalidad y circunstancias, no del precio de la vivienda. Consulta las reglas oficiales por separado de la compraventa.
¿Cuánto tiempo tarda todo el proceso de compra?
8-12 semanas desde la oferta inicial hasta la firma de la escritura: reserva + debida diligencia (2-3 semanas), contrato de arras hasta la firma final (4-6 semanas), registro en el Registro de la Propiedad (4-8 semanas, cuando ya eres propietario). Las compras al contado pueden completarse más rápido (6-8 semanas). Las compras con hipoteca duran 12 semanas completas o más.
¿Puedo comprar una propiedad a distancia sin visitar España?
Legalmente sí, usando poder notarial. En la práctica es arriesgado: las fotos ocultan defectos de conservación, no puedes evaluar el ruido y el tráfico del barrio, y es fácil pasar por alto señales de alarma evidentes. Si es absolutamente necesario, contrata a un perito independiente (400-800 €) para una inspección detallada antes de comprometerte.
¿Qué ocurre si supero los 90 días en España?
Ser propietario no amplía tu estancia autorizada. Si se te aplican las reglas de corta estancia Schengen, el máximo habitual es de 90 días en cualquier período de 180; tu visado puede autorizar menos días. Superar la estancia permitida puede tener consecuencias legales. Comprueba tu autorización y la calculadora de corta estancia de la Comisión antes de planificar tu estancia.
¿Necesito ingresos españoles para obtener una hipoteca?
No. Los bancos españoles tienen en cuenta los ingresos obtenidos en cualquier país. Sin embargo, los ingresos extranjeros requieren más documentación (traducida, a menudo notariada). Algunos bancos prefieren solicitantes con declaraciones de impuestos españolas, pero no es obligatorio. Los ingresos por cuenta propia son los más examinados.
¿Es ahora un buen momento para comprar una propiedad en España?
Si compras para uso personal con un horizonte de 7-10 años, el momento importa menos que encontrar la propiedad adecuada en el lugar adecuado. Si compras solo por rentabilidad, la propiedad española ofrece rendimientos netos modestos frente a las alternativas. Prever el mercado es imposible: céntrate en la debida diligencia.
Conclusiones finales: Claves del éxito
- Contrata un abogado independiente (1.500-2.500 €): tu única protección frente a problemas ocultos de 5.000 a más de 50.000 €
- Presupuesta de forma realista: un 10-15% adicional al precio de compra en impuestos y comisiones
- Paga impuestos en un plazo de 30 días o te enfrentarás a sanciones automáticas del 5-20%
- Propiedad ≠ residencia: la vía de inversores se cerró a nuevas solicitudes el 3 de abril de 2025; comprueba las reglas de extranjería para tu nacionalidad y circunstancias por separado de la compraventa
- Controla tus días en España: a partir de 183 días, tributas por tu renta mundial
- Verifica la legalidad del alquiler directamente con el Ayuntamiento antes de comprar para invertir
- Solicita el certificado de deuda de la comunidad: según la ley española, heredas las cuotas impagadas
- Costes anuales = 1,5-2,5% del valor de la propiedad (impuestos, tasas, seguros, mantenimiento)
Conclusión: La compra de propiedades en España es sencilla para los compradores extranjeros que siguen los procedimientos adecuados, trabajan con profesionales independientes cualificados y realizan una diligencia exhaustiva antes de firmar cualquier cosa. Miles de extranjeros consiguen comprar propiedades españolas con éxito cada año. La diferencia entre una compra sin problemas y un desastre costoso casi siempre está en una representación legal adecuada y una debida diligencia completa.