
Acheter un bien immobilier en Espagne : Guide complet pour expatriés (2026)
Dans cet article
Auteur : Équipe de contenu, E-Residence
Avis d’expert : María González Ruiz, avocate immobilière espagnole, Colegio de Abogados de Madrid
Temps de lecture : 15 minutes
Avertissement juridique
Ce guide fournit des informations éducatives générales sur les procédures d’achat immobilier en Espagne. Ce n’est pas un conseil juridique, fiscal ou financier et ne doit pas être considéré comme tel.
Le droit immobilier espagnol, la réglementation fiscale et les exigences de résidence sont complexes, varient considérablement selon la région autonome (comunidad autónoma) et évoluent fréquemment avec de nouvelles lois. Chaque transaction immobilière comporte des circonstances uniques nécessitant une évaluation professionnelle individuelle.
Vous devez :
- Consulter un avocat espagnol agréé (abogado colegiado) inscrit auprès d’un Colegio de Abogados espagnol
- Engager un conseiller fiscal indépendant, familier avec le droit fiscal espagnol et international
- Vérifier toutes les informations auprès des sources officielles du gouvernement espagnol
- Confirmer les réglementations actuelles au moment de votre achat
Avertissement sur les risques financiers : L’achat d’un bien implique un engagement financier important et des risques. Les prix peuvent aussi bien baisser que monter. Les fluctuations des taux de change peuvent avoir un impact significatif sur les coûts pour les acheteurs étrangers. Vous pourriez perdre de l’argent sur votre investissement.
Les étrangers peuvent-ils acheter un bien immobilier en Espagne ?
Oui, sans aucune restriction. La loi espagnole autorise explicitement les ressortissants étrangers de n’importe quel pays à acheter librement des biens, comme établi par l’article 33 de la Constitution espagnole et régi par la loi 29/1994 sur les baux urbains (BOE-A-1994-26003).
Le processus nécessite d’obtenir un numéro d’identification des étrangers (NIE, Número de Identidad de Extranjero), d’ouvrir un compte bancaire espagnol, et de payer entre 10 et 15 % de la valeur du bien en taxes et honoraires professionnels au-delà du prix d’achat. Les acheteurs étrangers ont réalisé 64 247 transactions immobilières en 2025, représentant 13,2 % de tous les achats immobiliers espagnols — une augmentation de 6,8 % par rapport à 2024, selon l’Association espagnole des registres fonciers (Colegio de Registradores) (Source : Estadística Registral Inmobiliaria, décembre 2025).
Les prix nationaux de l’immobilier ont augmenté en moyenne de 7,3 % en 2025 selon l’Institut national de la statistique (INE) d’Espagne, avec des variations régionales significatives : les zones côtières ont connu une croissance de 11 à 15 % tandis que les régions intérieures ont atteint en moyenne 4 à 6 % (Indice des prix immobiliers INE au quatrième trimestre 2025).
Qu’est-ce qui distingue ce processus de celui des autres pays : L’Espagne utilise un système de droit civil avec des actes notariaux obligatoires (escrituras públicas), des exigences complètes d’enregistrement des biens et une taxation autoévaluée où les acheteurs doivent calculer et payer eux-mêmes leurs impôts dans des délais stricts. La transaction typique prend de 8 à 12 semaines entre l’offre initiale et l’enregistrement complet de la propriété.
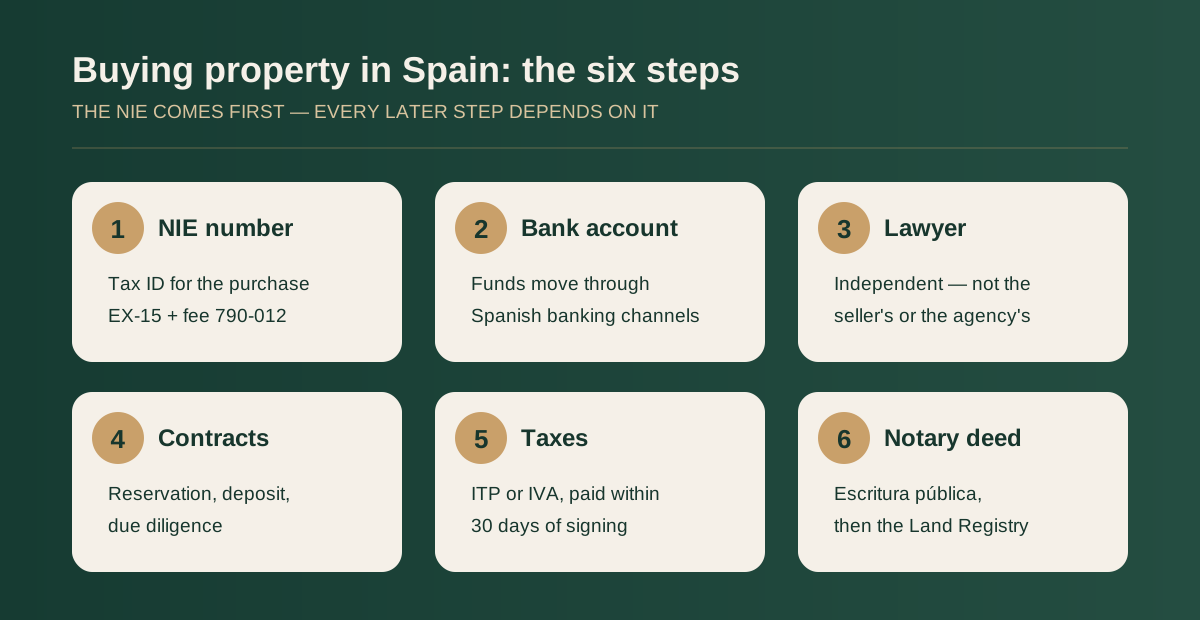
Étape 1 : Obtenez votre numéro NIE
Le NIE est votre numéro d’identification fiscale espagnol, obligatoire pour toutes les transactions financières importantes, y compris l’achat de biens, l’ouverture de comptes bancaires et la signature de contrats. Il est régi par la Loi organique 4/2000 sur les droits et libertés des étrangers (BOE-A-2000-544).
Distinction critique : Un NIE pour l’achat d’un bien immobilier n’est PAS un permis de séjour. Vous demandez uniquement une pièce d’identité fiscale, ce qui n’accorde aucun droit de résidence en Espagne au-delà de la durée de séjour touristique autorisée (90 jours par période de 180 jours pour les non-ressortissants de l’UE selon les règles Schengen).
Modes de demande du NIE et délais réalistes
Quatre voies officielles (en février 2026) :
| Méthode | Temps de traitement | Coût | Formulaire de demande | Recommandé si |
|---|---|---|---|---|
| Consulat d’Espagne (à l’étranger) | 15 à 30 jours ouvrables | 10,71 € | EX-15 | Planification à 2+ mois d’avance |
| Bureau de l’immigration en Espagne | 5 à 10 jours ouvrables | 10,71 € | EX-15 | Déjà en visite en Espagne |
| Représentant autorisé (procuration) | 10 à 15 jours ouvrables | 10,71 € + honoraires du représentant (200 €-400 €) | EX-15 + procuration notariée | Achat à distance |
| Poste de police (certaines provinces) | Le jour même à 5 jours | 10,71 € | EX-15 | Disponibilité limitée |
Source : Office espagnol de l’Immigration, Ministère de l’Inclusion et de la Sécurité sociale, mis à jour en janvier 2026
Documentation requise
Selon le règlement sur l’immigration (article 205, décret royal 557/2011) :
- Passeport valide (original plus 2 photocopies des pages d’identité)
- Formulaire EX-15 rempli (télécharger le formulaire officiel)
- Lettre de justification expliquant la raison de la demande NIE (un contrat d’achat immobilier convient, ou une simple lettre indiquant votre intention d’acheter un bien)
- Reçu de paiement Modelo 790 Código 012 (justificatif du paiement de 10,71 €)
- Si vous faites la demande via un représentant : Procuration notariée (poder notarial) avec apostille si signée hors d’Espagne Pour la liste des documents pour les citoyens hors UE avec les sources officielles, consultez notre guide : Conditions du NIE espagnol pour les citoyens hors UE.
Expérience réelle du client : « Un client américain a demandé son NIE via le consulat espagnol à Los Angeles le 15 novembre 2025. Il l’a reçu le 18 décembre — exactement 33 jours, soit plus que les 15 à 30 jours annoncés en raison des fermetures des fêtes de Thanksgiving aux États-Unis et en Espagne. Prenez toujours en compte les périodes de vacances lors de la planification de votre calendrier. » — Équipe des services clients d’E-Residence, janvier 2026
Astuce de pro : Si vous faites votre demande depuis les États-Unis, le Royaume-Uni ou le Canada, les délais de traitement du consulat varient considérablement selon le lieu. Houston, Édimbourg et Toronto traitent systématiquement plus rapidement que New York, Londres ou Los Angeles en raison d’un volume de demandes plus faible. Appelez à l’avance pour demander les délais de traitement actuels.
Le numéro NIE lui-même reste valable indéfiniment une fois émis. Cependant, si vous ne poursuivez pas l’achat de votre bien immobilier dans les 3 à 6 mois, certaines banques et notaires peuvent demander une documentation mise à jour confirmant que le NIE reste actif, que la résidence ne vous a pas été refusée et que vous n’avez pas eu de problèmes juridiques en Espagne.
Étape 2 : Ouvrez un compte bancaire espagnol
Pour le guide bancaire complet des non-résidents — documents, banques sans NIE et délais — consultez notre guide d’ouverture d’un compte bancaire en Espagne pour non-résidents.
La réglementation bancaire espagnole (Loi 10/2010 sur la prévention du blanchiment d’argent) exige que les fonds d’achat immobilier soient transférés via les canaux bancaires espagnols. Les transferts étrangers directs aux vendeurs ne sont pas acceptés par les notaires pour les transactions immobilières en raison de la conformité à la lutte contre le blanchiment d’argent.
Comptes de non-résidents (Cuenta no Residente)
Les banques espagnoles proposent des comptes spécialisés pour les acheteurs immobiliers étrangers qui n’ont pas la résidence fiscale espagnole. Ces comptes fonctionnent de la même manière que les comptes résidents pour les transactions immobilières, mais peuvent avoir des structures de frais différentes et nécessiter moins de documentation pour l’ouverture.
Grandes banques offrant un bon accompagnement aux expatriés (évaluation 2026) :
| Banque | Service anglophone | Banque en ligne | Disponibilité d’un prêt hypothécaire | Frais mensuels typiques |
|---|---|---|---|---|
| Banco Sabadell | Excellent (unités dédiées aux expatriés dans les zones côtières) | Oui, interface complète en anglais | Oui (conditions pour non-résidents) | 0-10 € |
| BBVA | Bien (grandes villes, limité en zones rurales) | Oui, application multilingue | Oui | 0-8 € |
| Santander | Bon (avantage réseau international) | Oui | Oui | 0 € à 12 € |
| CaixaBank | Modéré (plus grand réseau d’agences) | Oui (anglais limité) | Oui | 0-10 € |
Exigences pour l’ouverture de compte

Selon les règlements de la Banque d’Espagne (Circulaire 2/2014) :
- Passeport valide (original pour vérification en personne)
- Certificat NIE (copie originale ou certifiée — les banques n’acceptent pas les photocopies)
- Justificatif de domicile dans votre pays d’origine (facture de services publics, relevé bancaire ou document officiel datant de moins de 90 jours)
- Preuve de la profession ou de la source de revenus (lettre d’emploi, enregistrement d’entreprise ou documents de pension, pour la conformité aux obligations de lutte contre le blanchiment d’argent)
- Dépôt initial : 100 € à 500 € selon le type de banque et de compte
- Numéro de téléphone mobile espagnol (certaines banques fournissent des numéros temporaires pour la création de compte)
Conformité à la lutte contre le blanchiment d’argent : Les banques poseront des questions détaillées sur la provenance des fonds pour l’achat de votre bien. Préparez des documents montrant l’accumulation de fonds — historique d’épargne, vente de biens antérieurs, documents d’héritage, états de liquidation d’investissements, etc. C’est une procédure standard, pas un soupçon de faute.
Calendrier de traitement :
- Rendez-vous en agence : 30-45 minutes
- Vérification des documents : 1 à 3 jours ouvrables
- Activation du compte : 5 à 10 jours ouvrables au total
- Accès à la banque en ligne : 24 à 48 heures après l’activation
- Réception de la carte de débit physique : 7 à 10 jours ouvrables par courrier
Le compte doit être pleinement opérationnel avant que vous ne signiez l’acte final de propriété, car les notaires exigent une preuve vérifiée de la disponibilité des fonds et ne poursuivront pas sans confirmation que les fonds sont sur un compte espagnol sous votre contrôle.
Étape 3 : Engagez votre avocat indépendant espagnol (étape la plus cruciale)
C’est votre protection la plus importante. Votre abogado (avocat) est le seul professionnel de la transaction qui représente exclusivement vos intérêts. Les agents immobiliers représentent les vendeurs, les notaires sont des fonctionnaires impartiaux, les avocats des promoteurs protègent les promoteurs — seul VOTRE avocat vous protège, VOUS.
Ce que votre avocat doit vérifier
Selon les bonnes pratiques de l’Abogacía Española, une due diligence complète comprend :
1. Recherche au registre des biens (Nota Simple)
Votre avocat demande un extrait officiel du registre des biens montrant :
- Propriétaire(s) actuel(s) inscrit(s), avec leurs données d’identification complètes
- Limites exactes de la propriété et surface enregistrée
- Toutes les hypothèques (hipotecas) inscrites sur le bien
- Servitudes (servidumbres) telles que les droits de passage
- Restrictions d’utilisation ou de vente
- Ordonnances du tribunal ou procédures judiciaires affectant la propriété
Coût : 9 € par recherche en ligne via le Colegio de Registradores
Traitement : Instantané pour les demandes en ligne
2. Vérification auprès de l’hôtel de ville (Ayuntamiento)
Vérifie auprès de la municipalité locale :
- La propriété possède une licence d’occupation valide (cédula de habitabilidad)
- Tous les travaux de construction disposent de permis de construire appropriés (licencias de obra)
- Aucun ordre de démolition (órdenes de demolición) n’existe
- Pas d’impôts municipaux impayés (arriérés IBI)
- La classification de zonage des biens permet l’usage prévu
- Aucune modification du plan d’urbanisme en cours n’affecte la zone
Coût : 50-150 € selon la municipalité
Traitement : 15 à 30 jours ouvrables (cela varie considérablement selon la taille et l’efficacité de la municipalité)
3. Vérification communautaire (pour appartements et urbanisations)
Votre avocat doit obtenir et examiner :
- Actas de la junta des assemblées de copropriété des 12 derniers mois
- Statuts communautaires (estatutos) et règles internes (normas de régimen interior)
- Certificat de non-dette (certificado de estar al corriente de pago) de l’administrateur communautaire
- Détails de tout appel de fonds exceptionnel approuvé mais non payé (derramas)
- Statut du budget communautaire et du fonds de réserve
Le droit espagnol sur la propriété horizontale (Loi 49/1960, mise à jour par la Loi 8/2013, BOE-A-2013-3780) rend les biens — et non les propriétaires — responsables des dettes communautaires. Vous héritez de ces obligations lors de l’achat.
Mise en garde d’un expert de terrain :
« Nous avons rejeté 3 propriétés sur 20 lors de la due diligence en 2025. Les problèmes les plus courants : les frais communautaires impayés hérités par le nouveau propriétaire selon la loi espagnole, les constructions illégales de piscines sans permis, et les propriétés avec des extensions construites sans autorisation appropriée. Un client a failli acheter une villa avec une dette communautaire de 47 000 € due à des appels de fonds exceptionnels impayés remontant à quatre ans. La nota simple indiquait zéro dette car les dettes communautaires n’apparaissent pas toujours au registre des biens — vous devez demander une confirmation directe à l’administrateur communautaire. » — Alberto Fernández Llorente, avocat immobilier, Málaga, 18 ans d’expérience
Structure des honoraires juridiques (taux du marché de février 2026)
| Complexité des transactions | Fourchette de frais | Services typiques inclus |
|---|---|---|
| Appartement standard (pas de complications) | 1 200 € à 1 800 € | Toute la diligence raisonnable, l’examen de l’acte, l’assistance aux signatures |
| Maison/villa individuelle | 1 800 € – 2 500 € | Plus une vérification approfondie de l’urbanisme |
| Propriété rurale | 2 200 € à 3 500 € | Idem, plus les droits d’eau, les droits de passage et les contrôles agricoles |
| Logement neuf acheté auprès d’un promoteur | 1 500 €-2 200 € | Révision de contrat, vérification de la garantie bancaire, snagging |
| Reprise bancaire | 2 000 € à 3 000 € | Reconstruction du titre, vérification de la liquidation de la dette |
Comment choisir votre avocat :
- Doit être colegiado (membre officiel du barreau espagnol)
- Vérifier l’adhésion au Consejo General de la Abogacía Española
- Doit souscrire une assurance responsabilité professionnelle (seguro de responsabilidad civil professional)
- Demandez des références à d’autres acheteurs étrangers (pas à des agents)
- Confirmez qu’il n’a aucune relation commerciale avec le vendeur, l’agent ou le promoteur
Signal d’alerte à éviter : Si un agent immobilier, un promoteur ou un vendeur « recommande » un avocat avec des phrases comme « notre avocat de confiance qui travaille très efficacement » ou « l’avocat que tout le monde utilise », refusez poliment. Cela crée un conflit d’intérêts inhérent. L’efficacité de l’avocat sert son client fidèle (le vendeur/agent), pas vous en tant qu’acheteur ponctuel.
Étape 4 : Le processus de contrat
Les achats immobiliers espagnols impliquent deux contrats avant l’acte final :
Contrat de réservation (Contrato de Reserva)
Cet accord préliminaire retire le bien du marché pour une période déterminée (généralement 10 à 30 jours), laissant ainsi un délai pour la diligence raisonnable.
Montants typiques des dépôts (pratique du marché 2026) :
| Valeur du bien | Dépôt de réservation standard | Durée |
|---|---|---|
| Moins de 200 000 € | 3 000 € à 6 000 € | 10-15 jours |
| 200 000 € à 500 000 € | 6 000 € à 10 000 € | 15-20 jours |
| 500 000 € – 1 000 000 € | 10 000 € – 20 000 € | 20-30 jours |
| Plus de 1 000 000 € | 20 000 €+ ou 1-2 % du prix | 30 à 45 jours |
Le dépôt de réservation devrait être remboursable si :
- La recherche du registre des biens révèle des hypothèques ou restrictions non divulguées ;
- La recherche à l’hôtel de ville montre l’absence de permis de construire approprié ou de licence d’occupation ;
- Le bien échoue à l’expertise structurelle (si une clause d’expertise a été prévue) ;
- Demande de prêt hypothécaire refusée (uniquement si une clause de condition de financement a été prévue) ;
- Le vendeur ne peut pas fournir un titre clair.
Vous perdez le dépôt si vous changez simplement d’avis sans justification contractuelle, si votre prêt immobilier est refusé mais que vous n’avez pas inclus la condition de financement, ou si vous ne finalisez pas l’achat dans le délai convenu sans raison valable.
Contrat d’arrhes (Contrato de Arras)
Après une diligence raisonnable réussie, vous signez le contrato de arras — le contrat privé juridiquement contraignant qui engage les deux parties à finaliser la vente.
Le Code civil espagnol (articles 1452-1454) reconnaît trois types, mais 90 % des transactions utilisent des arras penitenciales :
| Type | Si le vendeur se retire | Si l’acheteur se retire | Usage courant |
|---|---|---|---|
| Arras Penitenciales | Il vous rembourse le double du dépôt versé | Vous perdez le dépôt | 90 % des transactions |
| Arras Confirmatorias | Poursuivre pour dommages-intérêts | Poursuivre pour dommages-intérêts | Rare |
| Arras Pénales | Pénalité + dommages | Pénalité + dommages | Très rare |
Dépôt standard : 10 % du prix total d’achat est standard du marché et accepté par les notaires et les tribunaux comme raisonnable.
Le contrat doit inclure : l’identification complète de toutes les parties, la description complète du bien incluant la référence cadastrale (referencia catastral), le prix total d’achat et la répartition des paiements, le type d’arras explicitement indiqué, la date de clôture de la signature finale de l’acte, ainsi que les conséquences de la rupture par chaque partie.
Chronologie : La signature finale de l’acte a généralement lieu 4 à 8 semaines après la signature des arras, ce qui laisse le temps de finaliser le prêt hypothécaire (le cas échéant), les calculs et préparatifs des impôts, l’accord d’assurance des biens et les transferts internationaux de fonds.
Étape 5 : Comprendre les taxes foncières espagnoles
C’est là que de nombreux acheteurs étrangers sont confrontés à des surprises. L’achat immobilier en Espagne implique une taxation auto-évaluée — vous devez calculer, déclarer et payer vos propres impôts dans des délais stricts. L’autorité fiscale ne vous enverra pas de facture.
ITP vs IVA : quelle taxe s’applique à votre achat ?
Votre taxe principale d’achat dépend du fait que vous achetiez une revente ou une construction neuve :
Les biens de revente (achetés auprès d’un propriétaire particulier) sont soumis à l’ITP (Impuesto sobre Transmisiones Patrimoniales – Taxe de Transfert de Biens) :
| Communauté autonome | Taux ITP 2026 | Type | Notes |
|---|---|---|---|
| Madrid | 6 % | Taux unique | Taux le plus bas en Espagne |
| Valence | 10 % | Partiellement progressif | 8 % pour les biens de moins de 150 000 € |
| Andalousie | 8-10 % | Progressif | 8 % jusqu’à 400 000 €, 9 % à 700 000 €, 10 % au-dessus |
| Catalogne | 10-11 % | Progressif | 11 % sur 1 million d’euros, 5 % pour les acheteurs de moins de 32 ans |
| Îles Baléares | 8-11,5 % | Progressif | Taux les plus élevés en Espagne |
| Îles Canaries | 6,5 % (IGIC) | Taux unique | Régime fiscal spécial |
Source : les agences fiscales régionales ; Valence : Generalitat Valenciana, Andalousie : Junta de Andalucía
Les nouveaux biens (achetés auprès d’un promoteur) sont soumis à la TVA (IVA) à 10 %, PLUS les droits de timbre (Actos Jurídicos Documentados ) à 1-1,5 %, soit un total de 11 à 11,5 %. Base juridique : Loi 37/1992 sur la TVA (BOE-A-1992-28740).
Calendrier de paiement des impôts et pénalités

Date limite critique : 30 jours civils à compter de la signature de l’escritura (acte notarial)
Pénalités pour retard de paiement en vertu de la loi fiscale générale (Loi 58/2003, article 27, BOE-A-2003-23186) :
- 1 à 3 mois de retard : majoration de 5 % + intérêts quotidiens
- 3 à 6 mois de retard : majoration de 10 % + intérêts quotidiens
- 6 à 12 mois de retard : majoration de 15 % + intérêts quotidiens
- Plus de 12 mois de retard : majoration de 20 % + intérêts quotidiens
- Taux d’intérêt : 3,75 % par an (2026)
En plus : Les autorités fiscales peuvent imposer des amendes supplémentaires de 50 à 150 % si elles estiment que le défaut de paiement était intentionnel.
Étude de cas réelle :
« Un couple britannique a acheté une villa à 380 000 € à Marbella en septembre 2024. Ils pensaient que leur avocat paierait automatiquement la taxe ITP. L’avocat supposait qu’ils s’en occuperaient eux-mêmes. Aucun des deux n’a payé dans les 30 jours. La demande fiscale est arrivée 8 mois plus tard : 30 400 € d’impôt initial + 4 256 € en pénalités et intérêts = 34 656 € au total. Ils ont payé 4 256 € de plus (14 % de plus) à cause d’une défaillance de communication. Confirmez toujours PAR ÉCRIT qui déposera la déclaration et paiera les impôts. » — E-Residence Case Files, novembre 2025
Étape 6 : Signez l’Acte Final (Escritura Pública)
L’escritura est l’acte notarial officiel qui transfère la propriété des biens. C’est le moment de vente juridiquement contraignant selon la loi espagnole (article 609 du Code civil).
Le rôle du notaire et les honoraires
Les notaires espagnols sont nommés par le ministère de la Justice après avoir réussi des examens d’État extrêmement compétitifs (historiquement, moins de 3 % des candidats réussissent). Ils servent de fonctionnaires publics impartiaux, et non de défenseurs de l’une ou l’autre partie.
Le notaire vérifie les identités, confirme la capacité légale de contracter, lit l’intégralité de l’acte à voix haute en espagnol, explique les clauses clés, vérifie le paiement effectué, veille au respect de la loi espagnole et délivre des copies officielles tamponnées.
Les frais de notaire sont réglementés par l’État en vertu du décret royal 1426/1989 (BOE-A-1989-26019) :
| Valeur du bien | Fourchette des frais de notaire |
|---|---|
| 100 000 € | 600 € à 850 € |
| 200 000 € | 750 € à 1 000 € |
| 300 000 € | 800 € à 1 200 € |
| 500 000 € | 1 000 € – 1 400 € |
| 1 000 000 €+ | 1 500 €-2 200 € |
Que se passe-t-il lors de la cérémonie de signature
L’ensemble du processus dure entre 45 et 90 minutes :
- Vérification d’identité (5-10 min) : Toutes les parties présentent passeport/pièce d’identité
- Lecture de l’acte (30-45 min) : Le notaire lit l’escritura entière à voix haute en espagnol (légalement requis)
- Questions (5-15 min) : Les parties peuvent demander des clarifications
- Confirmation de paiement (5-10 min) : L’acheteur fournit une preuve de virement bancaire
- Signature (5-10 min) : Toutes les parties signent plusieurs exemplaires
- Remise des clés : si elle n’a pas déjà eu lieu
Vous devez apporter :
- Passeport valide et certificat NIE (originaux)
- Preuve de virement bancaire montrant le paiement sur le compte du vendeur
- Votre avocat (fortement recommandé)
- Interprète si vous ne parlez pas couramment espagnol
La propriété est transférée immédiatement lorsque toutes les parties signent l’escritura. Vous êtes légalement propriétaire du bien à partir de cet instant, bien que l’enregistrement au registre immobilier prenne 4 à 8 semaines supplémentaires pour être complété.
Point de vue du notaire : « J’ai réalisé plus de 3 000 signatures immobilières en 22 ans. Les transactions les plus fluides concernent des acheteurs qui : apportent leur avocat, ont lu un acte traduit à l’avance, ont des fonds déjà confirmés sur leur compte espagnol, et ont organisé les paiements d’impôts à l’avance. Les plus problématiques concernent les acheteurs qui arrivent seuls, ne parlent pas espagnol, n’ont rien lu, et s’attendent à comprendre un document légal de 15 pages en 45 minutes. » — Fernando Ruiz Gómez, notaire, Alicante
Répartition complète des coûts de transaction
Comprendre les coûts exacts évite les surprises. Voici une analyse détaillée d’un achat typique :
Exemple : appartement en revente à Valence à 300 000 €
| Objet | Coût | % de prix | Fondement juridique |
|---|---|---|---|
| Prix d’achat | 300 000 € | 100 % | Prix convenu entre les parties |
| Taxe de transfert ITP (10 %) | 30 000 € | 10,0 % | Loi valencienne 13/1997 |
| Frais de notaire | 1 000 € | 0,3 % | RD 1426/1989 (réglementé) |
| Registre des biens | 500 € | 0,2 % | RD 1427/1989 (réglementé) |
| Honoraires d’avocat | 2 000 € | 0,7 % | Taux du marché |
| Gestionnaire (administrateur) | 400 € | 0,1 % | Taux du marché |
| Certificat d’énergie | 180 € | 0,1 % | Taux du marché |
| Frais de transfert bancaire | 65 € | 0,0 % | Frais bancaires |
| ACQUISITION TOTALE | 334 145 € | 111,4 % |
Coûts récurrents la première année :
- Taxe foncière IBI : 750 €
- Frais de la communauté : 1 800 € (150 €/mois)
- Impôt sur le revenu des non-résidents : 650 €
- Assurance habitation : 400 €
- Charges (usage partiel) : 1 000 €
- Total des charges récurrentes la première année : 4 600 € (1,5 % de la valeur du bien)
Comparaison régionale : où acheter en Espagne
Différentes régions correspondent à des priorités différentes. Voici une comparaison basée sur les données :
| Région | Moyenne €/m² | Croissance 2025 | Acheteurs étrangers % | Meilleur pour | Climat | Taxe ITP |
|---|---|---|---|---|---|---|
| Costa del Sol | 2 800 € à 4 200 € | 11 % | 43 % | Vie toute l’année, services pour expatriés | 320 jours ensoleillés | 8-10 % |
| Valence | 1 900 € à 3 200 € | 9 % | 25 % | Plage et ville, culture, prix abordables | 300 jours ensoleillés | 10 % |
| Costa Blanca | 1 600 € – 2 800 € | 7 % | 52 % | Communauté britannique, retraite | Le plus sec d’Espagne | 10 % |
| Barcelone | 4 500 € à 7 500 € | 6 % | 20 % | Sophistication urbaine, culture | Hivers doux | 10-11 % |
| Baléares | 3 500 € – 9 000 € | 10 % | 38 % | Luxe, potentiel de revenus touristiques | Méditerranéen | 8-11,5 % |
| Canaries | 1 800 € – 3 500 € | 8 % | 35 % | Soleil toute l’année, avantages fiscaux | Subtropical | 6,5 % |
| Madrid | 3 800 € à 6 200 € | 6 % | 15 % | Capitale, locations solides | Continental | 6 % |
Source : Rapport de marché du Portail immobilier Idealista Q4 2025, données du registraire immobilier régional
Costa del Sol (province de Málaga) est en tête des achats d’expatriés avec une infrastructure établie, des écoles internationales, des hôpitaux privés et des services complets anglophones. La ville de Málaga allie sophistication urbaine et proximité de la plage. Cependant, le surtourisme augmente et les restrictions d’eau deviennent plus fréquentes.
Valence s’est imposée comme la destination principale pour les jeunes expatriés et les travailleurs à distance en 2025. La ville offre une culture espagnole authentique, d’excellentes plages, un coût de la vie plus bas que Barcelone ou Madrid, et une infrastructure en rapide amélioration. Les prix de l’immobilier dans le centre-ville de Valencia ont augmenté de 12,3 % en 2025.
Les îles Canaries offrent un climat chaud toute l’année et un statut fiscal spécial via la ZEC (Zona Especial Canaria), qui propose des taux d’imposition sur les sociétés de 4 % pour les entreprises éligibles. Cependant, la distance par rapport à l’Europe continentale influence l’accessibilité.
Mise à jour cruciale de la réglementation des loyers : Les locations touristiques sont fortement restreintes ou effectivement interdites dans la ville de Barcelone, le centre-ville de Madrid, la majeure partie de Majorque, et de plus en plus à Valence. Vérifiez toujours la légalité locative directement auprès de l’hôtel de ville (Ayuntamiento) avant d’acheter un bien que vous comptez mettre en location.
Prêts hypothécaires pour acheteurs étrangers
Les banques espagnoles proposent des prêts hypothécaires pour non-résidents avec des conditions nettement plus strictes que le financement résident.
Comparaison entre non-résidents et résidents
| Facteur | Non-résidents | Résidents | Impact |
|---|---|---|---|
| LTV maximale | 60-70 % | 80 % | Apport nécessaire de 30 à 40 % contre 20 % |
| Taux d’intérêt | 3,5-5,5 % | 2,5-4,0 % | Payer 150 à 300 € de plus par mois pour chaque 100 000 € emprunté |
| Durée maximale | 20-25 ans | 30 ans | Paiements mensuels plus élevés |
| Limite d’âge | Le prêt prend fin entre 70 et 75 ans | Le prêt prend fin entre 75 et 80 ans | Cela affecte significativement les acheteurs plus âgés |
| Temps de traitement | 4 à 8 semaines | 3 à 6 semaines | Doit être pris en compte dans le calendrier |
| Contrôle des revenus | Étendu | Standard | Les revenus des travailleurs indépendants subissent une décote de 10 à 20 % |
Taux d’intérêt actuels (février 2026)
Prêts hypothécaires à taux fixe :
- 10 ans fixes : 4,5-5,5 % (non-résident) vs 3,2-4,0 % (résident)
- 15 ans fixes : 4,8-5,8 % contre 3,5-4,3 %
- 20 ans fixes : 5,0-6,0 % contre 3,8-4,6 %
Prêts hypothécaires à taux variable :
- Euribor (actuellement 3,18 % février 2026) + marge de 1,5-2,5 % = ~4,7-5,7 % taux actuel
Source : statistiques hypothécaires de la Banque d’Espagne, janvier 2026 ; Enquêtes individuelles sur les taux bancaires
Documentation requise
Les demandes de prêt hypothécaire espagnol nécessitent une divulgation financière approfondie :
Pour les emprunteurs employés :
- Déclarations fiscales des 3 dernières années
- Fiches de paie des 6 derniers mois
- Contrat de travail
- Relevés bancaires des 12 derniers mois (tous les comptes)
- Justificatif de l’apport
Pour les travailleurs indépendants :
- Déclarations fiscales des entreprises des 3 dernières années
- Déclarations fiscales personnelles des 3 dernières années
- Comptes d’entreprise (bénéfices, bilan)
- Déclarations de TVA (si applicable)
- Preuve de propriété d’entreprise
Documents de propriété :
- Contrato de arras signé (contrat d’arrhes)
- Nota simple du bien (extrait du registre)
- Expertise demandée par la banque (tasación) : 300 € à 500 €, délai de 7 à 10 jours
- Certificat énergétique
Les banques prêtent en fonction du montant le plus faible entre le prix d’achat et la valeur d’expertise. Si la valeur du bien est à 280 000 € mais que vous payez 300 000 €, la banque ne prête que 280 000 € (à 70 % LTV = 196 000 € de prêt maximum, pas les 210 000 € que vous aviez prévu). Vous avez besoin d’un apport supplémentaire de 14 000 €.
Assurance obligatoire et coûts
Les prêts hypothécaires espagnols exigent :
- Assurance vie : 30 € à 150 €/mois (couverture égale au capital restant dû)
- Assurance habitation : 300-600 € minimum par an
- Ensemble, ces assurances ajoutent de 0,5 à 1,0 % au coût annuel effectif
Pénalités pour remboursement anticipé (Loi 5/2019) :
- Dix premières années : maximum 2 % du montant remboursé
- Après 10 ans : maximum 0,5 % du montant remboursé
Golden Visa : fermé aux nouveaux demandeurs en avril 2025
Le Golden Visa espagnol — la résidence pour les ressortissants hors UE investissant 500 000 € ou plus dans l’immobilier (anciennement loi 14/2013) — a été aboli par la loi organique 1/2025 (BOE-A-2025-76), publiée le 3 janvier 2025. Les nouvelles demandes ont été closes le 3 avril 2025.
Ce que cela signifie pour les acheteurs aujourd’hui :
- Acheter un bien en Espagne reste totalement légal pour les étrangers — cela ne donne simplement plus droit à la résidence en soi.
- Les demandes déposées avant le 3 avril 2025 continuent d’être traitées, et les titulaires actuels conservent leurs droits de renouvellement aux conditions d’origine.
- La résidence exige désormais une voie séparée basée sur le travail, les revenus ou l’entreprise (par exemple le visa de nomade numérique, le visa non lucratif ou un permis d’entrepreneur) — pas le montant de l’achat.
L’avertissement fiscal reste valable : passer 183 jours ou plus par an en Espagne fait de vous un résident fiscal espagnol quel que soit le type de visa, avec l’obligation de déclarer vos revenus mondiaux. Comptez vos jours avec soin — la propriété ne change pas cette règle.
Erreurs courantes commises par les acheteurs étrangers
1. Utiliser un avocat recommandé par un agent ou un promoteur
Fréquence : ~30 % des acheteurs étrangers considèrent initialement cela
Coût de l’erreur : de 5 000 € à 50 000 € de vices cachés
Les agents immobiliers et les promoteurs entretiennent des relations commerciales continues avec certains avocats qui privilégient la conclusion des affaires, pas la protection de vos intérêts. Leur client fidèle est l’agent ou le promoteur, pas vous.
Cas réel : « Un couple britannique a acheté un appartement ancien à Barcelone pour 420 000 € en recourant à l’avocat du promoteur (800 €, cela ne semblait pas cher). L’avocat n’a pas vérifié les procès-verbaux de la communauté. Après l’achat, ils ont découvert un appel de fonds exceptionnel de 15 000 € pour la rénovation de façade approuvé avant leur achat. Un avocat indépendant aurait signalé cela et négocié. Coût total inutile : 15 000 €. » — Dossier E-Residence #2024-287
Solution : Trouvez un avocat indépendant via l’annuaire de l’Ordre des avocats espagnols, vérifiez qu’il n’y a aucune relation avec le vendeur/agent.
2. Ignorer la dette communautaire
Fréquence : 25 % ne demandent pas de certificat de dette communautaire
Coût de l’erreur : 2 000 € à 50 000 € de dettes héritées
Le droit espagnol de la propriété horizontale rend les biens (et non les propriétaires) responsables des dettes communautaires. Lorsque vous achetez, vous héritez de frais impayés.
Solution : Demandez TOUJOURS un certificado de estar al corriente de pago (certificat zéro dette) à l’administrateur communautaire, daté dans les 5 jours suivant la signature de l’acte final.
3. Croire que la propriété d’un bien donne droit à la résidence
L’achat d’un bien ne donne pas en lui-même le droit de vivre en Espagne. Le visa et la voie de résidence pour investisseurs ont été fermés aux nouvelles demandes le 3 avril 2025 ; un achat immobilier réalisé aujourd’hui ne vous ouvre pas droit à un nouveau Golden Visa. Vérifiez les exigences d’immigration applicables à votre nationalité et à votre projet.
Les demandes déposées avant cette fermeture, les titres déjà valables à cette date et les demandes de renouvellement relèvent des dispositions transitoires de la loi pour les investisseurs. Ces dispositions ne constituent pas une nouvelle voie pour qui achète un bien aujourd’hui.
4. Surestimation du potentiel de revenus locatifs
Fréquence : 60 % des acheteurs « d’investissement » surestiment leur viabilité
Les locations touristiques sont interdites/restreintes à Barcelone, au centre de Madrid, dans la majeure partie de Majorque, et se resserrent ailleurs. Les locations de longue durée offrent des rendements bruts de 4 à 6 %, mais la loi espagnole sur la location protège fortement les locataires — expulser un locataire qui ne paie pas prend en moyenne 12 à 18 mois.
Calcul réaliste du rendement pour une propriété à 300 000 € :
- Loyer brut : 14 400 €/an
- Moins les coûts (IBI, frais, assurances, gestion, réparations) : -9 810 €
- Moins l’impôt sur le revenu : -872 €
- Net : 3 718 € = rendement de 1,24 %
Si vous résidez hors de l’UE/EEE : cet exemple suppose un propriétaire résidant dans l’UE/EEE, imposé à 19 % sur le loyer net des charges déductibles. Les résidents d’autres pays, notamment du Royaume-Uni et des États-Unis, paient 24 % du loyer brut sans aucune déduction : 3 456 € ici au lieu de 872 €, ce qui laisse 1 134 € nets (rendement de 0,38 %).
Point de vue local : Les discussions sur Reddit sur l’achat éthique de biens immobiliers par des étrangers mettent en lumière la frustration espagnole face à l’investissement étranger qui fait évoluer les prix au-delà des salaires locaux. Certaines régions ont envisagé des taxes d’achat de biens immobiliers à 100 % pour non-résidents en 2025.
5. Laisser passer les échéances de paiement des impôts
Fréquence : 20 % des primo-accédants retardent le paiement des impôts
Coût de l’erreur : pénalités de 5 à 25 %
Le système fiscal autoévalué en Espagne signifie que VOUS devez calculer et payer dans les 30 jours. Le bureau des impôts n’envoie pas de factures. Confirmez par écrit qui s’en occupe (votre avocat ou vous), et demandez une preuve écrite une fois terminé.
Obligations annuelles de propriété
Calendrier fiscal pour les non-résidents
| Obligation | Échéance | Formulaire | Ce que vous déclarez | Pénalité |
|---|---|---|---|---|
| Taxe foncière IBI | Sept-novembre (variables) | Facturation municipale | Facturation automatique | Supplément de 5 à 20 % |
| Impôt sur le revenu des non-résidents (non loué) | 31 décembre | Formulaire 210 | Revenu présumé (1,1-2 % de valeur cadastrale) | 5-20 % + intérêts |
| Impôt sur le revenu des non-résidents (loué) | Du 1er au 20 avril (année suivante) | Formulaire 210 | Revenus de location moins les dépenses (résidents UE/EEE) ; loyer brut, sans déduction (tous les autres) | 5-20 % + intérêts |
| Impôt sur la fortune (si le patrimoine dépasse le seuil) | 30 juin | Formulaire 714 | Actifs mondiaux > 700 000 € à 3 millions d’euros | 5-20 % + intérêts |
| Plus-values (à la vente) | Du 2e au 4e mois après la vente | Formulaire 210 | Bénéfice de vente | 5-20 % + intérêts |
Exemple de formulaire 210 (bien non loué) :
- Valeur cadastrale : 180 000 €
- Revenu présumé : 180 000 € × 1,1 % = 1 980 €
- Impôt dû : 1 980 € × 19 % (taux UE/EEE) = 376 € par an
- Hors UE/EEE (par exemple Royaume-Uni, États-Unis) : 1 980 € × 24 % = 475 € par an
Vous payez cela même si un bien ne génère aucun revenu — il s’agit d’un impôt sur l’avantage que représente la jouissance personnelle du bien.
Frais de la communauté et appels de fonds exceptionnels
Les frais mensuels varient considérablement :
- Appartement de base : 40 € – 100 € par mois
- Complexe intermédiaire : 100-200 €/mois
- Résidence de luxe : 200-400 €/mois
- Complexe de villégiature : 300-800 €/mois
Appels de fonds exceptionnels (derramas) pour les grosses réparations :
- Remplacement de toit : 3 000 € à 15 000 € par propriétaire
- Modernisation des ascenseurs : 1 500 € à 5 000 €
- Restauration de la façade : 5 000 € à 20 000 €
Ces appels de fonds sont obligatoires. Les communautés peuvent poursuivre, obtenir des ordonnances judiciaires, ou faire inscrire une hypothèque légale sur votre bien si ces sommes restent impayées.
Liste de contrôle essentielle pour l’achat d’un bien immobilier
Avant de faire une offre
- NIE obtenu (délai de 2 à 4 semaines)
- Compte bancaire espagnol ouvert (prévoyez 1 à 2 semaines)
- Avocat indépendant engagé (non recommandé par un agent)
- Propriété vue plusieurs fois (jours/horaires différents)
- Légalité de la location vérifiée auprès de l’hôtel de ville si vous comptez louer le bien
- Pré-approbation hypothécaire obtenue en cas de financement
Lors de la diligence raisonnable (votre avocat vérifie)
- Le registre des biens confirme la propriété du vendeur, pas de dettes cachées
- L’hôtel de ville confirme les permis de construire et la licence d’occupation
- Le certificat de dette communautaire indique un solde nul
- Le bien sur place correspond aux données cadastrales
- Aucun ordre de démolition ni infraction à l’urbanisme
- Certificat énergétique fourni
Avant de signer l’acte final
- Toute la diligence raisonnable est réalisée de manière satisfaisante
- Fonds transférés sur un compte bancaire espagnol
- Assurance habitation souscrite (à compter de la date de signature)
- Processus de paiement des impôts confirmé par écrit
- L’avocat vous accompagnera à la signature chez le notaire
- Transfert des contrats d’électricité, d’eau et de gaz organisé
Dans les 30 jours suivant la signature
- Payer la taxe de transfert de biens (ITP ou IVA)
- Déposer la déclaration fiscale (Formulaire 600/610)
- Transférez l’électricité, l’eau, le gaz à votre nom
- Configurez un prélèvement automatique IBI
- Mettez en place un prélèvement automatique de frais communautaires
- Changez les serrures des portes (les anciens propriétaires en ont des copies)
Questions fréquemment posées
Puis-je acheter un bien en Espagne sans NIE ?
Pour les personnes physiques étrangères, le numéro d’identification fiscale espagnol est normalement le NIE. Si vous n’en avez pas encore, demandez au notaire et à l’Agencia Tributaria quelles pièces d’identification et quels documents sont exigés avant de poursuivre. Le NIE ne confère pas la résidence. Consultez les informations de l’Agencia Tributaria sur l’identification ainsi que notre liste de documents NIE.
Les étrangers peuvent-ils acheter un bien en Espagne ?
Oui, mais l’achat d’un bien ne vous donne pas en lui-même le droit de vivre en Espagne. La voie des investisseurs a été fermée aux nouvelles demandes le 3 avril 2025 ; des dispositions transitoires s’appliquent aux demandes antérieures et aux autorisations déjà délivrées. Votre voie de résidence dépend de votre nationalité et de votre situation, et non du prix du bien. Consultez les règles officielles indépendamment de l’achat.
Combien de temps prend l’intégralité du processus d’achat ?
8 à 12 semaines entre l’offre initiale et la propriété : réservation + diligence raisonnable (2-3 semaines), dépôt du contrat jusqu’à la signature finale (4-6 semaines), enregistrement au registre des biens (4 à 8 semaines, chevauchement avec la propriété). Les achats en espèces peuvent se faire plus rapidement (6 à 8 semaines). Les achats financés par un prêt hypothécaire prennent 12 semaines complètes ou plus.
Puis-je acheter un bien immobilier à distance sans visiter l’Espagne ?
Légalement, oui, en utilisant une procuration. En pratique, c’est risqué. Les photos masquent les problèmes d’état, vous ne pouvez pas évaluer le bruit ou la circulation du quartier, et il est facile de passer à côté de signaux d’alerte. Si cela est absolument nécessaire, engagez un expert indépendant (400-800 €) pour une inspection détaillée avant de vous engager.
Que se passe-t-il si je dépasse 90 jours en Espagne ?
Être propriétaire n’allonge pas la durée de séjour qui vous est autorisée. Si les règles Schengen de court séjour s’appliquent à vous, le maximum habituel est de 90 jours par période de 180 jours ; votre visa peut autoriser moins de jours. Un dépassement peut avoir des conséquences juridiques. Vérifiez votre autorisation et le calculateur de court séjour de la Commission avant de planifier votre séjour.
Ai-je besoin d’un revenu espagnol pour obtenir un prêt hypothécaire ?
Non. Les banques espagnoles évaluent les revenus mondiaux. Cependant, les revenus étrangers nécessitent plus de documents (traduits, souvent notariés). Certaines banques préfèrent les demandeurs avec des déclarations fiscales espagnoles, mais ce n’est pas obligatoire. Les revenus étrangers des travailleurs indépendants font l’objet d’un examen très strict.
Est-ce le bon moment pour acheter une propriété espagnole ?
Si vous achetez pour un usage personnel ou un mode de vie avec un avenir de 7 à 10 ans, le timing est moins crucial que de trouver le bon bien au bon endroit. Si vous achetez uniquement pour des rendements d’investissement, l’immobilier espagnol offre des rendements nets modestes par rapport aux alternatives. Le timing sur le marché est impossible. Concentrez-vous sur une diligence raisonnable approfondie.
Conclusion : Clés du succès
- Engagez un avocat indépendant (1 500 €-2 500 €) – votre seule protection contre 5 000 € à 50 000 €+ de vices cachés
- Prévoyez un budget réaliste – 10 à 15 % au-delà du prix d’achat pour les taxes et frais
- Payez vos impôts dans les 30 jours ou vous risquez des pénalités automatiques de 5 à 20 %
- Propriété ≠ résidence – la voie des investisseurs a été fermée aux nouvelles demandes le 3 avril 2025 ; vérifiez les règles d’immigration applicables à votre nationalité et à votre situation, indépendamment de l’achat
- Comptez vos jours en Espagne – 183+ jours déclenchent une imposition mondiale sur le revenu
- Vérifiez la légalité locative directement auprès de l’hôtel de ville avant d’acheter pour investir
- Demandez un certificat de dette communautaire – vous héritez de frais impayés selon la loi espagnole
- Coûts annuels = 1,5-2,5 % de la valeur du bien (taxes, frais, assurance, entretien)
En résumé : L’achat immobilier en Espagne est simple pour les acheteurs étrangers qui suivent les procédures appropriées, travaillent avec des professionnels indépendants qualifiés et effectuent une diligence raisonnable approfondie avant de signer quoi que ce soit. Des milliers d’étrangers achètent avec succès des biens immobiliers espagnols chaque année. La différence entre des transactions fluides et des catastrophes coûteuses est presque toujours : une représentation juridique appropriée et une diligence raisonnable complète.