


Come costituire una società in Spagna: passaggi, costi e imposte
Costituire una società in Spagna significa scegliere la forma giuridica corretta e completare gli adempimenti identificativi, notarili, di registro e fiscali applicabili ai fondatori e all’attività. Questa guida illustra il percorso generale per una società di capitali spagnola; non sostituisce la consulenza legale, fiscale, previdenziale o in materia di immigrazione per un caso specifico.
In breve. Una società di capitali spagnola si costituisce scegliendo la forma giuridica, ottenendo l’approvazione del nome sociale, documentando il capitale, firmando un atto pubblico e iscrivendo la società nel Registro Mercantile competente. Soci e amministratori stranieri hanno generalmente bisogno di un NIE o NIF spagnolo, ma il possesso di quote non comporta di per sé un requisito universale di permesso di soggiorno. Per una S.L., il capitale minimo legale è €1; si applicano tutele aggiuntive finché il capitale e la riserva legale restano inferiori a €3.000. I sistemi elettronici possono coordinare molti adempimenti, ma percorso, documenti e tempo totale dipendono dai fondatori, dall’attività e dal canale di registrazione.
Registra online una società in Spagna
Contenuti
- Scegliere una struttura aziendale
- Fasi di costituzione della società
- Fondatori stranieri
- Costi
- Imposte e adempimenti successivi alla registrazione
- Succursale o controllata
- Domande frequenti
Scegliere una struttura aziendale
La forma giuridica determina se l’impresa ha personalità giuridica distinta, come funziona la responsabilità e quali norme su capitale e governance si applicano.
| Percorso | Posizione giuridica | Capitale di riferimento | Limite pratico |
|---|---|---|---|
| Autónomo | Una persona fisica esercita personalmente l’attività; non è una società. | Nessun capitale sociale. | Registrazione, imposte personali e previdenza sociale seguono il percorso del lavoratore autonomo. |
| Sociedad Limitada (S.L.) | Una società di capitali distinta dopo l’iscrizione. | Minimo legale di €1, con tutele aggiuntive finché capitale e riserva legale restano inferiori a €3.000. | Spesso presa in considerazione per piccole e medie imprese con compagine ristretta; governance e regole di trasferimento richiedono comunque una valutazione specifica. |
| Sociedad Anónima (S.A.) | Una società di capitali distinta dopo l’iscrizione. | €60.000; ogni azione deve essere interamente sottoscritta e almeno un quarto del valore nominale di ciascuna azione deve essere versato al momento della stipula dell’atto. | Pensata per strutture che richiedono una base di capitale maggiore o un azionariato più aperto. |
| Succursale | Parte della società madre estera, senza personalità giuridica distinta. | Nessun minimo generale di capitale sociale per la succursale stessa. | La società madre resta responsabile delle obbligazioni della succursale. |
| Controllata | Una società spagnola con propria personalità giuridica dopo l’iscrizione. | Le regole sul capitale della forma scelta, di norma S.L. o S.A. | Atto, iscrizione, governance e obblighi fiscali seguono la forma prescelta. |
La Legge sulle società di capitali è il riferimento giuridico principale per le norme su capitale e costituzione di S.L. e S.A. La scelta tra il percorso autónomo e una società richiede una valutazione di responsabilità, fiscalità, governance e previdenza sociale, non un semplice confronto del capitale iniziale.
Come funziona la costituzione di una società in Spagna
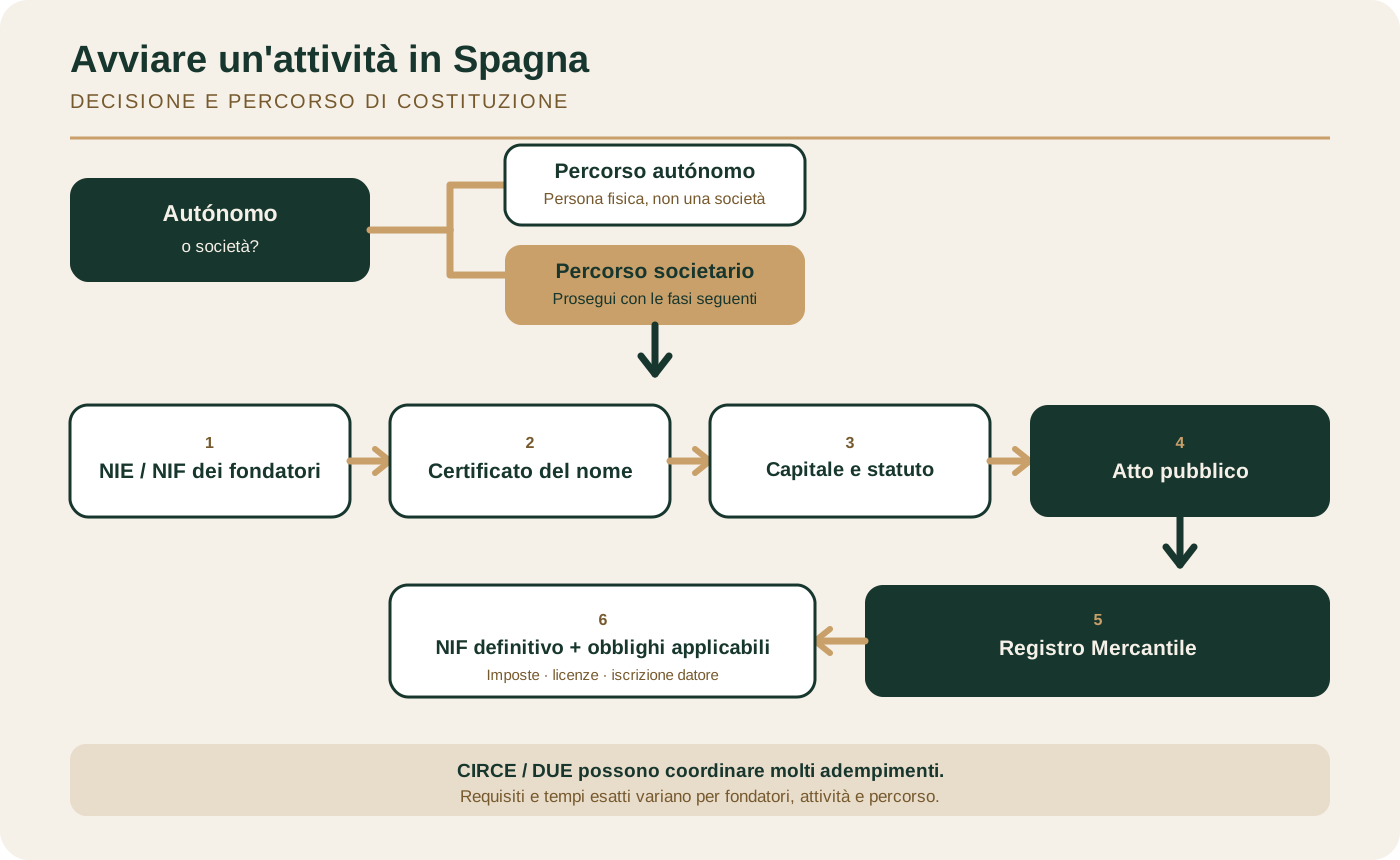
- Scegli la forma giuridica e definisci la struttura societaria. Individua fondatori, amministratore o amministratori, sede legale, attività e assetto proprietario.
- Ottieni gli identificativi necessari dei fondatori. Le persone fisiche straniere che sono soci o amministratori necessitano generalmente di un NIE; una persona giuridica straniera necessita di un NIF spagnolo.
- Ottieni l’approvazione del nome sociale. Richiedi il certificato negativo della denominazione sociale al Registro Mercantile Centrale e segui il modulo RMC vigente, senza fare affidamento su un numero fisso di alternative.
- Definisci il conferimento di capitale e prepara lo statuto. Registra i conferimenti in denaro o in natura e stabilisci le regole di governance della società.
- Stipula l’atto pubblico davanti a un notaio. L’atto incorpora i termini societari concordati e identifica fondatori, conferimenti e organo amministrativo.
- Ottieni o regolarizza il NIF della società e iscrivi l’atto. La società utilizza un NIF richiesto tramite il Modelo 036. Iscrivi l’atto presso il Registro Mercantile territoriale competente.
- Completa le registrazioni applicabili all’impresa. Possono includere dati censuari e dell’attività, registrazioni fiscali, licenze comunali o per attività regolamentate e l’iscrizione come datore di lavoro prima di assumere dipendenti.
CIRCE e il Documento Único Electrónico (DUE) possono coordinare molti di questi adempimenti, ma la procedura elettronica non elimina in ogni caso gli appuntamenti né le fasi notarili e di registro. L’intervallo di elaborazione pubblicato da CIRCE non è una promessa del tempo totale.
Conferimenti di capitale e prova bancaria
I conferimenti in denaro sono normalmente comprovati da un certificato di deposito di un ente creditizio o mediante consegna al notaio. Per una S.L., i fondatori possono invece dichiarare nell’atto di rispondere in solido verso la società e i suoi creditori dell’effettività dei conferimenti in denaro. Una banca o uno specifico fornitore di servizi può comunque richiedere un conto per la propria procedura. Questa alternativa giuridica è prevista dall’articolo 62 della Legge sulle società di capitali.
NIF e personalità giuridica
Una società di capitali deve essere costituita con atto pubblico e iscritta nel Registro Mercantile competente. Con l’iscrizione acquisisce la personalità giuridica corrispondente al tipo prescelto. La società utilizza un NIF richiesto tramite il Modelo 036. Le indicazioni dell’Agenzia tributaria sul NIF delle persone giuridiche spiegano lo status provvisorio e definitivo quando la documentazione è ancora in fase di completamento.
Consultare l’iscrizione di una società spagnola
Il Registro Mercantile Centrale gestisce le funzioni relative alle denominazioni sociali, mentre i Registri Mercantili territoriali registrano le società costituite e i successivi atti societari. Per informazioni aggiornate usa i canali ufficiali del Registro Mercantile Centrale e dei Registradores de España. Questo articolo spiega la costituzione; non è una banca dati per la ricerca di società.
Cosa devono sapere i fondatori stranieri
Le persone fisiche straniere che diventano soci o amministratori necessitano generalmente di un NIE; le persone giuridiche straniere necessitano di un NIF spagnolo. Il NIE è un identificativo, non un permesso di soggiorno o di lavoro. Le conseguenze in materia di soggiorno e previdenza sociale dipendono da ciò che la persona farà, dall’eventuale remunerazione dell’amministratore e dal suo status migratorio. Consulta la guida ai requisiti del NIE per la fase di identificazione, quindi verifica il percorso ufficiale vigente per il caso individuale.
Una società agisce tramite il proprio rappresentante statutario o amministratore. Obblighi distinti di rappresentanza fiscale per i non residenti sorgono soltanto in casi specifici, tra cui determinati contribuenti extra-UE che operano tramite una stabile organizzazione, particolari situazioni IVA di soggetti non stabiliti o quando l’Agenzia tributaria richiede la rappresentanza. È possibile utilizzare una procura volontaria per ricevere assistenza, ma non equivale a un requisito giuridico universale. Le indicazioni dell’Agenzia tributaria sulla rappresentanza illustrano le categorie pertinenti.
Per chi desidera assistenza anziché una panoramica giuridica generale, il servizio di costituzione societaria è il percorso commerciale separato. Ambito, documenti e termini di erogazione sono indicati nella relativa pagina del servizio.
Quanto costa costituire una società in Spagna?
Non esiste un unico totale attendibile per ogni società. Prepara un budget specifico considerando queste componenti:
| Voce di costo | Cosa comprende |
|---|---|
| Capitale sociale | Fondi sottoscritti a favore della società secondo le regole della forma giuridica scelta. |
| Certificato del nome sociale | La procedura RMC vigente per domanda e certificazione. |
| Notaio | Stipula dell’atto pubblico ed eventuali copie o atti correlati. |
| Registro Mercantile | Iscrizione dell’atto ed eventuale pubblicazione o certificazione richiesta dal registro. |
| Preparazione dei documenti esteri | Traduzione giurata, legalizzazione o apostille ove richieste. |
| Procura | Costi notarili, di traduzione e legalizzazione se i fondatori scelgono la rappresentanza. |
| Licenze e permessi | Requisiti comunali o per attività regolamentate relativi all’attività effettiva. |
| Onorari professionali o di servizio | Assistenza legale, fiscale, contabile o alla costituzione scelta dai fondatori. |
Il capitale sociale è un finanziamento della società, non una tassa pubblica. Il totale dipende dalla forma giuridica, dai documenti, dall’attività e dal percorso. Richiedi preventivi aggiornati prima di pubblicare o promettere un totale.
Imposte e obblighi successivi alla registrazione
Quadro 2026 dell’imposta sulle società e dell’IVA
Per i periodi d’imposta che iniziano nel 2026, la tabella dell’Agenzia tributaria sull’imposta sulle società indica un’aliquota generale del 25%; per le microimprese con fatturato netto inferiore a €1 milione, il 19% sui primi €50.000 di base imponibile e il 21% sulla parte restante; il 23% per le piccole imprese idonee ai sensi dell’articolo 101 LIS; e il 15% per le nuove imprese idonee. Classificazione e idoneità contano, quindi il 25% e il 15% non sono aliquote universali.
L’aliquota IVA generale è il 21%. La tabella IVA dell’Agenzia tributaria elenca anche aliquote ridotte del 10% e 4% e un’aliquota dello 0% per determinate operazioni. Il trattamento applicabile dipende dall’operazione, dalle esenzioni e dalle regole sul luogo della prestazione. Per il supporto continuativo relativo a contabilità, paghe e dichiarazioni, consulta i servizi contabili in Spagna.
Aliquote fiscali e indicazioni amministrative possono cambiare. Verifica nuovamente le pagine vigenti dell’Agenzia tributaria prima di fare affidamento su un’aliquota riferita a un anno specifico.
Lista di controllo successiva alla registrazione
- Conferma il NIF definitivo della società e i dati censuari e dell’attività.
- Ottieni i permessi comunali o per attività regolamentate applicabili.
- Predisponi fatturazione, contabilità e registri fiscali conformi.
- Mantieni aggiornate le informazioni sui titolari effettivi e i libri sociali ove applicabile.
- Prepara i conti annuali e i depositi richiesti presso il Registro Mercantile.
- Iscriviti come datore di lavoro prima di assumere dipendenti.
Prima di assumere
Un datore di lavoro che assumerà dipendenti per la prima volta deve iscriversi come impresa presso la previdenza sociale prima che inizi l’attività che coinvolge tali lavoratori e ottenere il codice principale del conto contributivo tramite il percorso TA.6. L’inquadramento di un socio o amministratore nel RETA o in un altro regime dipende da proprietà, controllo, mansioni e remunerazione; non esiste una regola universale. La pagina della previdenza sociale sull’iscrizione dei datori di lavoro indica il percorso vigente.
Prima dell’inizio del lavoro, verifica affiliazione e iscrizione dei dipendenti, configurazione delle paghe, contratto collettivo applicabile e requisiti professionali. Inquadramento del rapporto di lavoro e contributi dipendono dal caso, quindi richiedi consulenza professionale anziché applicare una percentuale generica.
Succursale o controllata
Una succursale fa parte della società madre estera e non ha personalità giuridica distinta; la responsabilità della società madre si estende alle obbligazioni della succursale. Una controllata è una persona giuridica spagnola, comunemente una S.L. o S.A., e segue le relative regole su capitale, atto, iscrizione e fiscalità. La scelta corretta dipende da responsabilità, governance, fiscalità e rendicontazione.
La guida ICEX alla costituzione di un’impresa in Spagna offre una panoramica ufficiale. Nessuno dei due percorsi è categoricamente migliore o più economico per ogni gruppo.
Costituisci online una società spagnola
Fonti ufficiali
- Legge consolidata sulle società di capitali — BOE
- CIRCE e DUE — portale PAE ufficiale
- Costituire un’impresa in Spagna — ICEX Invest in Spain
- NIF delle persone giuridiche — Agenzia tributaria spagnola
- Aliquote dell’imposta sulle società — Agenzia tributaria spagnola
- Aliquote IVA — Agenzia tributaria spagnola
- Iscrizione del datore di lavoro — Previdenza sociale spagnola
Domande frequenti
Un non residente può costituire una società in Spagna senza trasferirsi?
Le persone fisiche e giuridiche straniere possono essere soci o amministratori dopo aver ottenuto il NIE o NIF spagnolo applicabile. Ciò non garantisce che ogni pratica possa essere completata da remoto: le conseguenze in materia di immigrazione e previdenza sociale dipendono dalle mansioni, dalla remunerazione e dallo status della persona.
Qual è il capitale minimo di una S.L. spagnola?
Il minimo legale è €1. Finché il capitale e la riserva legale restano inferiori a €3.000, almeno il 20% dell’utile annuale deve essere destinato alla riserva legale fino al raggiungimento di tale soglia. Se la società viene liquidata senza attivi sufficienti, i soci rispondono in solido della differenza tra €3.000 e il capitale sottoscritto.
Serve un conto bancario spagnolo per costituire una S.L.?
Non come regola giuridica universale. I conferimenti in denaro sono normalmente comprovati da un certificato di deposito di un ente creditizio o mediante consegna al notaio. Per una S.L., i fondatori possono invece dichiarare nell’atto di rispondere in solido dell’effettività di tali conferimenti. Una banca o una specifica procedura di servizio può comunque richiedere un conto.
Quanto tempo richiede la costituzione di una società in Spagna?
Non esiste un tempo totale universale affidabile. CIRCE indica un intervallo di elaborazione di 1–10 giorni per gli adempimenti coordinati, a seconda dell’uso di documenti standardizzati, ma gli identificativi dei fondatori, l’approvazione del nome, l’appuntamento notarile, l’esame del registro, i documenti esteri e le licenze per l’attività possono allungare i tempi complessivi.
Quali imposte paga una società spagnola?
Per i periodi d’imposta che iniziano nel 2026, la tabella ufficiale comprende un’aliquota generale dell’imposta sulle società del 25%, scaglioni distinti del 19% e 21% per le microimprese, il 23% per le piccole imprese idonee e il 15% per le nuove imprese idonee. L’IVA può applicarsi al 21%, 10%, 4% o, per determinate operazioni, allo 0%. Il risultato dipende dalla classificazione, dalla base imponibile e dall’operazione.
Ogni fondatore non residente deve nominare un rappresentante legale o fiscale?
No. Una società agisce tramite il proprio rappresentante statutario o amministratore. Obblighi distinti di rappresentanza fiscale sorgono soltanto in casi specifici riguardanti non residenti o quando lo richiede l’Agenzia tributaria. Un fondatore può conferire una procura volontaria per ricevere assistenza, ma non è un requisito universale.