


Comment créer une entreprise en Espagne : démarches, coûts et fiscalité
Dans cet article
Créer une entreprise en Espagne suppose de choisir la forme juridique appropriée et d’accomplir les formalités d’identification, notariales, d’immatriculation et fiscales applicables aux fondateurs et à l’activité. Ce guide présente le parcours général d’une société de capitaux espagnole ; il ne remplace pas des conseils juridiques, fiscaux, migratoires ou de Sécurité sociale adaptés à un cas précis.
En bref. Une société de capitaux espagnole se constitue en choisissant sa forme juridique, en réservant sa dénomination, en documentant le capital, en signant un acte authentique et en l’inscrivant au registre du commerce compétent. Les associés et administrateurs étrangers ont généralement besoin d’un NIE ou d’un NIF espagnol, mais la seule détention de parts sociales ne crée pas une obligation universelle de titre de séjour. Pour une S.L., le capital minimum légal est de 1 € ; des garanties supplémentaires s’appliquent tant que le capital et la réserve légale restent inférieurs à 3 000 €. Les systèmes électroniques peuvent coordonner de nombreuses formalités, mais le parcours, les documents et le délai total dépendent des fondateurs, de l’activité et du canal d’immatriculation.
Créer une société en Espagne en ligne
Choisir une structure d’entreprise
La forme juridique détermine si l’entreprise possède une personnalité morale distincte, le régime de responsabilité ainsi que les règles relatives au capital et à la gouvernance.
| Option | Situation juridique | Capital de référence | Limite pratique |
|---|---|---|---|
| Autónomo | Une personne physique exerce l’activité en son nom ; ce n’est pas une société. | Aucun capital social. | L’immatriculation, l’impôt personnel et la Sécurité sociale relèvent du régime des travailleurs indépendants. |
| Sociedad Limitada (S.L.) | Société de capitaux dotée d’une personnalité morale distincte après son immatriculation. | Minimum légal de 1 €, avec des garanties supplémentaires tant que le capital et la réserve légale restent inférieurs à 3 000 €. | Souvent envisagée pour les PME à actionnariat restreint ; la gouvernance et les règles de cession nécessitent néanmoins une analyse au cas par cas. |
| Sociedad Anónima (S.A.) | Société de capitaux dotée d’une personnalité morale distincte après son immatriculation. | 60 000 € ; chaque action doit être intégralement souscrite et au moins un quart de sa valeur nominale libéré lors de la signature de l’acte. | Conçue pour les structures nécessitant une base de capital plus importante ou un actionnariat plus ouvert. |
| Succursale | Partie de la société mère étrangère, sans personnalité morale distincte. | Pas de capital social minimum général propre à la succursale. | La société mère reste responsable des obligations de la succursale. |
| Filiale | Société espagnole dotée de sa propre personnalité morale après immatriculation. | Règles de capital de la forme choisie, généralement S.L. ou S.A. | Son acte, son immatriculation, sa gouvernance et ses obligations fiscales suivent les règles de cette forme. |
La loi sur les sociétés de capitaux est la principale référence juridique pour le capital et la constitution des S.L. et S.A. Choisir entre le régime d’autónomo et une société nécessite d’évaluer la responsabilité, la fiscalité, la gouvernance et la Sécurité sociale, et pas seulement le capital de départ.
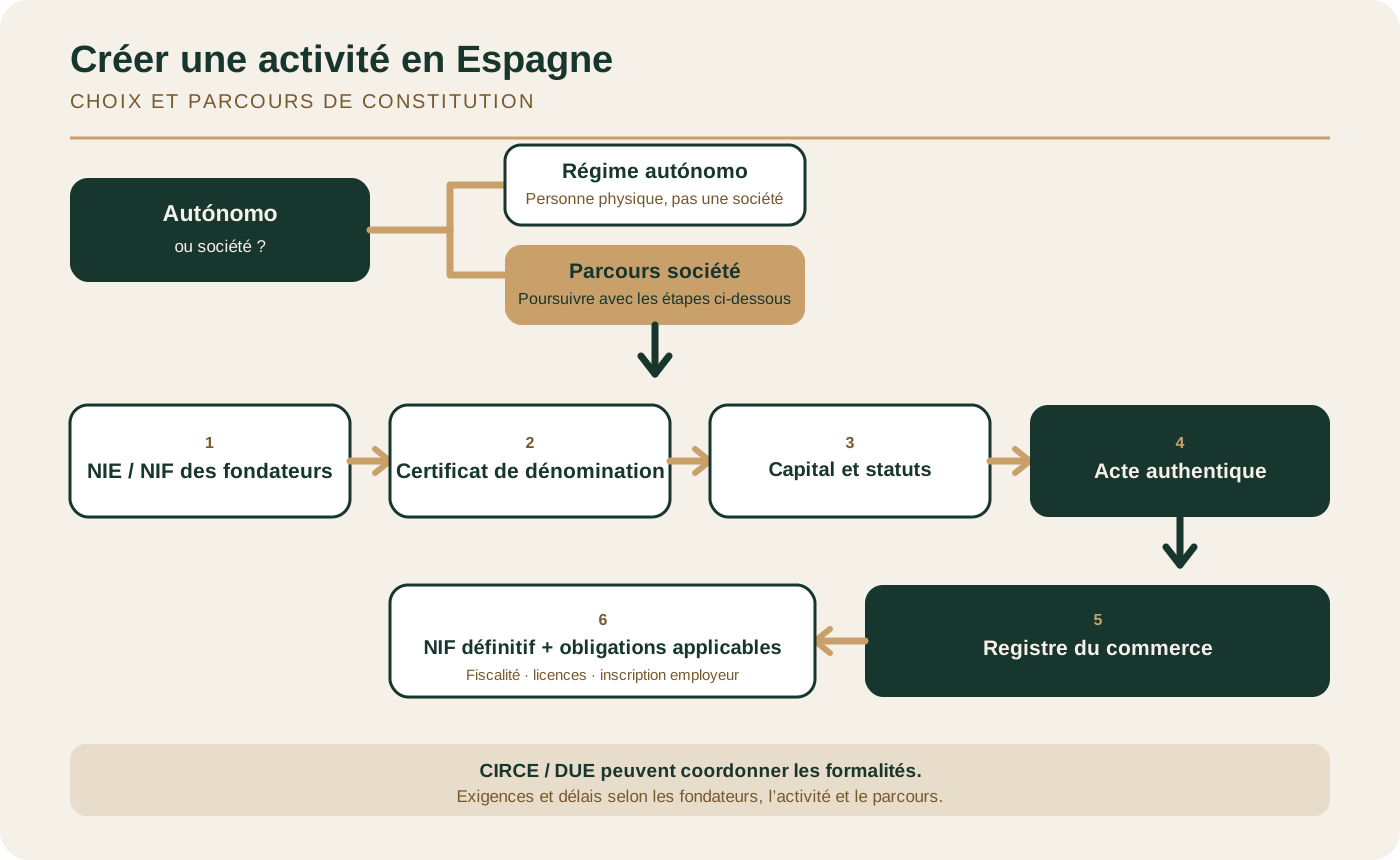
Comment se déroule la création d’une société en Espagne ?
- Choisir la forme juridique et concevoir la société. Définissez les fondateurs, le ou les administrateurs, le siège social, l’activité et la structure de détention.
- Obtenir les identifiants nécessaires des fondateurs. Les associés et administrateurs étrangers personnes physiques ont généralement besoin d’un NIE ; une personne morale étrangère a besoin d’un NIF espagnol.
- Réserver la dénomination sociale. Demandez le certificat négatif de dénomination au Registre central du commerce et suivez le formulaire RMC en vigueur au lieu de vous fier à un nombre fixe de propositions.
- Définir l’apport en capital et préparer les statuts. Consignez les apports en numéraire ou en nature et fixez les règles de gouvernance de la société.
- Signer l’acte authentique devant notaire. L’acte reprend les modalités convenues et identifie les fondateurs, les apports et l’organe de direction.
- Obtenir ou régulariser le NIF de la société et enregistrer l’acte. La société utilise un NIF demandé au moyen du Modelo 036. Faites inscrire l’acte auprès du registre territorial du commerce compétent.
- Effectuer les inscriptions applicables à l’activité. Elles peuvent inclure les données de recensement et d’activité, les inscriptions fiscales, les licences municipales ou propres aux activités réglementées, ainsi que l’inscription comme employeur avant toute embauche.
CIRCE et le Documento Único Electrónico (DUE) peuvent coordonner nombre de ces formalités, mais le traitement électronique ne supprime ni tous les rendez-vous ni les étapes notariales et d’immatriculation. La fourchette de traitement publiée par CIRCE n’est pas une promesse de délai total.
Apports en capital et justificatifs bancaires
Les apports en numéraire sont normalement attestés par un certificat de dépôt d’un établissement de crédit ou par leur remise au notaire. Pour une S.L., les fondateurs peuvent à la place déclarer dans l’acte qu’ils répondent solidairement, envers la société et ses créanciers, de la réalité de ces apports. Une banque ou un prestataire particulier peut néanmoins exiger un compte pour sa propre procédure. Cette solution juridique figure à l’article 62 de la loi sur les sociétés de capitaux.
NIF et personnalité morale
Une société de capitaux doit être constituée par acte authentique et inscrite au registre du commerce compétent. Elle acquiert, lors de l’immatriculation, la personnalité morale correspondant à la forme choisie. La société utilise un NIF demandé au moyen du Modelo 036. Les informations de l’Agence fiscale sur le NIF des personnes morales expliquent son statut provisoire et définitif lorsque les documents sont encore en cours de finalisation.
Consulter l’inscription d’une société espagnole
Le Registre central du commerce gère les dénominations sociales, tandis que les registres territoriaux du commerce enregistrent les sociétés constituées et leurs actes ultérieurs. Pour des informations à jour, utilisez les canaux officiels du Registre central du commerce et des Registradores de España. Cet article explique la constitution ; il ne s’agit pas d’une base de recherche sur les sociétés.
Ce que les fondateurs étrangers doivent savoir
Les personnes physiques étrangères qui deviennent associées ou administratrices ont généralement besoin d’un NIE ; les personnes morales étrangères ont besoin d’un NIF espagnol. Le NIE est un identifiant, et non un titre de séjour ou une autorisation de travail. Les conséquences en matière de séjour et de Sécurité sociale dépendent de l’activité de la personne, de la rémunération éventuelle de l’administrateur et de son statut migratoire. Consultez le guide des conditions relatives au NIE pour l’étape d’identification, puis vérifiez le parcours officiel en vigueur pour le cas individuel.
Une société agit par l’intermédiaire de son représentant statutaire ou de son administrateur. Les obligations distinctes de représentation fiscale des non-résidents ne concernent que certains cas, notamment certains contribuables hors UE exerçant par l’intermédiaire d’un établissement stable, certaines situations d’IVA sans établissement ou les cas dans lesquels l’Agence fiscale exige une représentation. Une procuration volontaire peut être donnée pour obtenir de l’aide, mais elle ne constitue pas une obligation légale universelle. Les indications de l’Agence fiscale sur la représentation précisent les catégories concernées.
Pour les lecteurs qui souhaitent une assistance plutôt qu’un aperçu juridique général, le service de constitution de société est le parcours commercial distinct. Son périmètre, ses documents et ses conditions de réalisation sont précisés sur la page du service.
Combien coûte la création d’une société en Espagne ?
Il n’existe pas de total unique valable pour toutes les sociétés. Établissez un budget propre au dossier à partir des éléments suivants :
| Poste de coût | Ce qu’il couvre |
|---|---|
| Capital social | Fonds souscrits au profit de la société selon les règles de la forme juridique choisie. |
| Certificat de dénomination sociale | Demande et procédure de certification RMC en vigueur. |
| Notaire | Signature de l’acte authentique et éventuelles copies ou actes connexes. |
| Registre du commerce | Inscription de l’acte et éventuelle publication ou certification requise par le registre. |
| Préparation de documents étrangers | Traduction assermentée, légalisation ou apostille, le cas échéant. |
| Procuration | Frais de notaire, de traduction et de légalisation si les fondateurs choisissent d’être représentés. |
| Licences et autorisations | Exigences municipales ou propres aux activités réglementées effectivement exercées. |
| Honoraires professionnels ou de service | Assistance juridique, fiscale, comptable ou à la constitution choisie par les fondateurs. |
Le capital social finance la société ; ce n’est pas une taxe administrative. Le total dépend de la forme juridique, des documents, de l’activité et du parcours. Demandez des devis à jour avant de publier ou de promettre un total.
Fiscalité et obligations après l’immatriculation
Aperçu 2026 de l’impôt sur les sociétés et de l’IVA
Pour les périodes fiscales commençant en 2026, le tableau de l’Agence fiscale relatif à l’impôt sur les sociétés indique un taux général de 25 % ; pour les microentreprises dont le chiffre d’affaires net est inférieur à 1 million d’euros, 19 % sur les premiers 50 000 € de base imposable puis 21 % sur le reste ; 23 % pour les petites entités éligibles au titre de l’article 101 LIS ; et 15 % pour les nouvelles entités éligibles. La classification et l’éligibilité sont déterminantes : les taux de 25 % et de 15 % ne sont pas universels.
Le taux général de l’IVA est de 21 %. Le tableau de l’Agence fiscale relatif à l’IVA prévoit aussi des taux réduits de 10 % et 4 %, ainsi qu’un taux de 0 % pour certaines opérations. Le traitement applicable dépend de l’opération, des exonérations et des règles de territorialité. Pour la tenue comptable, la paie et les déclarations courantes, consultez les services comptables en Espagne.
Les taux d’imposition et les instructions administratives peuvent changer. Vérifiez à nouveau les pages à jour de l’Agence fiscale avant de vous appuyer sur un taux propre à une année.
Liste de contrôle après l’immatriculation
- Confirmer le NIF définitif de la société ainsi que ses données de recensement et d’activité.
- Obtenir les autorisations municipales ou propres aux activités réglementées qui s’appliquent.
- Mettre en place une facturation, une comptabilité et des registres fiscaux conformes.
- Tenir à jour les informations sur les bénéficiaires effectifs et les registres sociaux, le cas échéant.
- Préparer les comptes annuels et les dépôts requis auprès du registre du commerce.
- S’inscrire comme employeur avant d’embaucher des salariés.
Avant d’embaucher
L’employeur qui embauche des salariés pour la première fois doit s’inscrire en tant qu’entreprise auprès de la Sécurité sociale avant le début de l’activité de ces salariés et obtenir son code principal de compte de cotisation par la procédure TA.6. Le rattachement d’un associé ou d’un administrateur au RETA ou à un autre régime dépend de la participation, du contrôle, des fonctions et de la rémunération ; il n’existe pas de règle universelle. La page de la Sécurité sociale sur l’inscription des employeurs présente la procédure en vigueur.
Avant le début du travail, vérifiez l’affiliation et l’inscription des salariés, la mise en place de la paie, la convention collective applicable et les exigences professionnelles. La qualification de l’emploi et les cotisations dépendent du cas ; demandez un avis professionnel au lieu d’appliquer un pourcentage générique.
Succursale ou filiale
Une succursale fait partie de la société mère étrangère et ne possède pas de personnalité morale distincte ; la responsabilité de la société mère s’étend aux obligations de la succursale. Une filiale est une personne morale espagnole, souvent une S.L. ou une S.A., soumise aux règles correspondantes en matière de capital, d’acte, d’immatriculation et de fiscalité. Le bon choix dépend de la responsabilité, de la gouvernance, de la fiscalité et des obligations déclaratives.
Le guide ICEX sur la création d’une entreprise en Espagne offre un aperçu officiel. Aucune de ces options n’est systématiquement meilleure ou moins chère pour tous les groupes.
Constituer une société espagnole en ligne
Sources officielles
- Loi consolidée sur les sociétés de capitaux — BOE
- CIRCE et DUE — portail PAE officiel
- Créer une entreprise en Espagne — ICEX Invest in Spain
- NIF des personnes morales — Agence fiscale espagnole
- Taux de l’impôt sur les sociétés — Agence fiscale espagnole
- Taux d’IVA — Agence fiscale espagnole
- Inscription des employeurs — Sécurité sociale espagnole
Questions fréquentes
Un non-résident peut-il créer une société en Espagne sans s’y installer ?
Les personnes physiques et morales étrangères peuvent être associées ou administratrices après avoir obtenu le NIE ou NIF espagnol applicable. Cela ne garantit pas que chaque dossier puisse être traité à distance : les conséquences en matière d’immigration et de Sécurité sociale dépendent des fonctions, de la rémunération et du statut de la personne.
Quel est le capital minimum d’une S.L. espagnole ?
Le minimum légal est de 1 €. Tant que le capital et la réserve légale restent inférieurs à 3 000 €, au moins 20 % du bénéfice annuel doit être affecté à la réserve légale jusqu’à atteindre ce seuil. Si la société est liquidée sans actifs suffisants, les associés répondent solidairement de la différence entre 3 000 € et le capital souscrit.
Faut-il un compte bancaire espagnol pour constituer une S.L. ?
Ce n’est pas une règle légale universelle. Les apports en numéraire sont normalement attestés par un certificat de dépôt d’un établissement de crédit ou par leur remise au notaire. Pour une S.L., les fondateurs peuvent à la place déclarer dans l’acte qu’ils répondent solidairement de la réalité de ces apports. Une banque ou un prestataire peut néanmoins exiger un compte dans le cadre de sa propre procédure.
Combien de temps faut-il pour créer une société en Espagne ?
Il n’existe pas de délai total universel et fiable. CIRCE indique une fourchette de traitement de 1 à 10 jours pour les formalités coordonnées, selon l’utilisation de documents standardisés, mais les identifiants des fondateurs, la réservation du nom, le rendez-vous chez le notaire, l’examen par le registre, les documents étrangers et les licences d’activité peuvent allonger le délai réel.
Quels impôts une société espagnole paie-t-elle ?
Pour les périodes fiscales commençant en 2026, le tableau officiel prévoit un taux général d’impôt sur les sociétés de 25 %, des tranches distinctes de 19 % et 21 % pour les microentreprises, 23 % pour les petites entités éligibles et 15 % pour les nouvelles entités éligibles. L’IVA peut s’appliquer à 21 %, 10 %, 4 % ou, pour certaines opérations, 0 %. Le résultat dépend de la classification, de la base imposable et de l’opération.
Tout fondateur non-résident doit-il désigner un représentant légal ou fiscal ?
Non. Une société agit par l’intermédiaire de son représentant statutaire ou de son administrateur. Des obligations distinctes de représentation fiscale ne s’appliquent que dans certains cas de non-résidence ou lorsque l’Agence fiscale l’exige. Un fondateur peut donner volontairement procuration pour être assisté, mais ce n’est pas une obligation universelle.