


Cómo constituir una empresa en España: pasos, costes e impuestos
En este artículo
Constituir una empresa en España exige elegir la forma jurídica adecuada y completar los trámites de identificación, notaría, registro y fiscalidad que correspondan a los socios y a la actividad. Esta guía explica el recorrido general de una sociedad de capital española; no sustituye el asesoramiento jurídico, fiscal, migratorio o de Seguridad Social para un caso concreto.
Respuesta corta. Una sociedad de capital española se constituye eligiendo la forma jurídica, obteniendo la certificación de la denominación, documentando el capital, otorgando la escritura pública e inscribiendo la sociedad en el Registro Mercantil competente. Los socios y administradores extranjeros necesitan, por regla general, un NIE o NIF español, pero ser socio no conlleva, por sí solo, una obligación general de tener permiso de residencia. En una S.L., el capital mínimo legal es de 1 €; mientras el capital y la reserva legal no alcancen 3.000 €, se aplican salvaguardas adicionales. Los sistemas electrónicos pueden coordinar muchos trámites, pero la vía, los documentos y el plazo total dependen de los socios, la actividad y el canal utilizado.
Registrar una empresa en España online
Elegir la estructura empresarial
La forma jurídica determina si el negocio tiene personalidad jurídica propia, cómo funciona la responsabilidad y qué reglas de capital y gobierno resultan aplicables.
| Vía | Situación jurídica | Capital de referencia | Límite práctico |
|---|---|---|---|
| Autónomo | Una persona física desarrolla la actividad por cuenta propia; no es una sociedad. | No existe capital social. | El alta, la tributación personal y la Seguridad Social siguen la vía del trabajo autónomo. |
| Sociedad Limitada (S.L.) | Sociedad de capital con personalidad jurídica propia tras su inscripción. | Mínimo legal de 1 €, con salvaguardas adicionales mientras el capital y la reserva legal no alcancen 3.000 €. | Suele valorarse para empresas pequeñas y medianas con socios definidos; sus reglas de administración y transmisión requieren un análisis concreto. |
| Sociedad Anónima (S.A.) | Sociedad de capital con personalidad jurídica propia tras su inscripción. | 60.000 €; todas las acciones deben estar íntegramente suscritas y debe desembolsarse al menos una cuarta parte del valor nominal de cada acción al otorgar la escritura. | Pensada para estructuras con mayor base de capital o propiedad accionarial más abierta. |
| Sucursal | Parte de la matriz extranjera, sin personalidad jurídica separada. | No existe un mínimo general de capital social propio para la sucursal. | La matriz responde de las obligaciones de la sucursal. |
| Filial | Sociedad española con personalidad jurídica propia tras la inscripción. | El capital de la forma elegida, normalmente S.L. o S.A. | La escritura, el registro, el gobierno y los impuestos siguen las reglas de esa forma. |
La Ley de Sociedades de Capital es la referencia legal principal para el capital y la constitución de una S.L. o una S.A. La decisión entre trabajar como autónomo y crear una sociedad debe valorar responsabilidad, fiscalidad, gobierno y Seguridad Social, no solo el capital inicial.
Cómo funciona la constitución de una sociedad en España
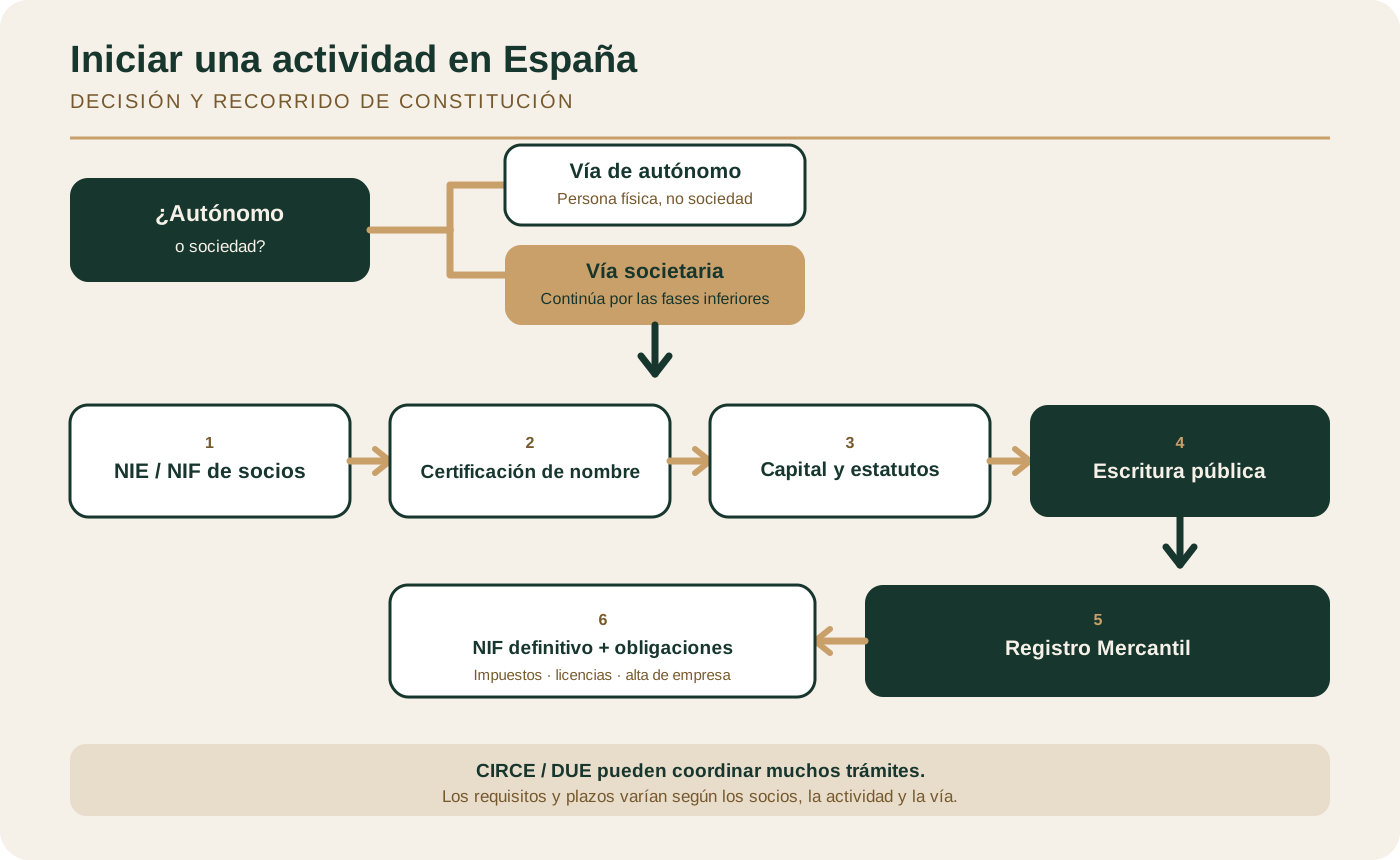
- Elegir la forma jurídica y definir la sociedad. Hay que identificar a los socios, al administrador o administradores, el domicilio social, la actividad y la estructura de propiedad.
- Obtener los identificadores necesarios. Las personas físicas extranjeras que sean socias o administradoras necesitan, por regla general, un NIE; una entidad extranjera necesita un NIF español.
- Obtener la certificación negativa de denominación social. Debe solicitarse al Registro Mercantil Central siguiendo su formulario vigente, sin dar por hecho un número fijo de denominaciones alternativas.
- Definir las aportaciones y preparar los estatutos. Se documentan las aportaciones dinerarias o no dinerarias y las reglas de gobierno de la sociedad.
- Otorgar la escritura pública ante notario. La escritura recoge las condiciones acordadas e identifica a los fundadores, las aportaciones y el órgano de administración.
- Obtener o regularizar el NIF e inscribir la escritura. La sociedad utiliza un NIF solicitado mediante el modelo 036. La escritura se presenta en el Registro Mercantil territorial competente.
- Completar las altas aplicables al negocio. Pueden incluir datos censales y de actividad, impuestos, licencias municipales o sectoriales y la inscripción como empresa antes de contratar trabajadores.
CIRCE y el Documento Único Electrónico (DUE) pueden coordinar muchos de estos trámites, pero la tramitación electrónica no elimina en todos los casos las citas ni las fases notarial y registral. El intervalo de tramitación publicado por CIRCE no es una promesa sobre el tiempo total transcurrido.
Aportaciones dinerarias y acreditación bancaria
Las aportaciones dinerarias suelen acreditarse mediante una certificación de depósito de una entidad de crédito o mediante su entrega al notario. En una S.L., los fundadores pueden declarar en la escritura que responden solidariamente frente a la sociedad y sus acreedores de la realidad de esas aportaciones. Un banco o un proveedor concreto sí puede exigir una cuenta para su propio proceso. Esta alternativa legal figura en el artículo 62 de la Ley de Sociedades de Capital.
NIF y personalidad jurídica
Una sociedad de capital debe constituirse en escritura pública e inscribirse en el Registro Mercantil competente. Con la inscripción adquiere la personalidad jurídica correspondiente al tipo elegido. La sociedad utiliza un NIF y lo solicita mediante el modelo 036. La guía de la Agencia Tributaria sobre el NIF de personas jurídicas explica su carácter provisional o definitivo cuando aún falta documentación.
Consultar una sociedad en el Registro Mercantil
El Registro Mercantil Central ejerce las funciones relacionadas con las denominaciones sociales, mientras que los registros mercantiles territoriales inscriben las sociedades constituidas y sus actos posteriores. Para obtener información registral actual, deben utilizarse los canales oficiales del Registro Mercantil Central y de Registradores de España. Este artículo explica la constitución; no funciona como buscador de empresas.
Qué deben saber los socios extranjeros
Las personas físicas extranjeras que sean socias o administradoras necesitan, por regla general, un NIE; las entidades extranjeras necesitan un NIF español. El NIE es un identificador, no un permiso de residencia o trabajo. Las consecuencias migratorias y de Seguridad Social dependen de las funciones, de la remuneración del administrador y de la situación personal. La guía sobre los requisitos del NIE ayuda a preparar la fase de identificación; después deben comprobarse las instrucciones oficiales vigentes para el caso concreto.
La sociedad actúa por medio de su representante estatutario o administrador. Las obligaciones específicas de representación fiscal para no residentes solo nacen en supuestos determinados, entre ellos ciertos contribuyentes de fuera de la UE que operan mediante establecimiento permanente, algunas situaciones de IVA de no establecidos o cuando la Agencia Tributaria exige representación. Puede otorgarse voluntariamente un poder para recibir asistencia, pero no equivale a una obligación legal universal. La guía de la Agencia Tributaria sobre representación detalla las causas aplicables.
Para quien busque asistencia en lugar de una explicación jurídica general, el servicio de constitución de empresas es la opción comercial independiente. Su alcance, la documentación necesaria y las condiciones del servicio se detallan en esa página.
¿Cuánto cuesta constituir una empresa en España?
No es posible dar un coste total único y fiable que sirva para todas las sociedades. El presupuesto de cada caso debe considerar estos componentes:
| Factor de coste | Qué comprende |
|---|---|
| Capital social | Fondos suscritos a favor de la sociedad según las reglas de la forma elegida. |
| Certificación de denominación | Solicitud y certificación por la vía vigente del RMC. |
| Notaría | Otorgamiento de la escritura pública y las copias o instrumentos relacionados. |
| Registro Mercantil | Inscripción de la escritura y, cuando proceda, publicación o certificación registral. |
| Preparación de documentos extranjeros | Traducción jurada, legalización o apostilla cuando sean necesarias. |
| Poder de representación | Costes notariales, de traducción y legalización si los socios eligen esta opción. |
| Licencias y permisos | Requisitos municipales o sectoriales de la actividad real. |
| Honorarios profesionales o de servicio | Asistencia jurídica, fiscal, contable o de constitución elegida por los socios. |
El capital social es financiación de la sociedad, no una tasa pública. El total depende de la forma jurídica, los documentos, la actividad y la vía utilizada. Deben obtenerse presupuestos actuales antes de publicar o prometer una cifra total.
Impuestos y obligaciones posteriores a la inscripción
Resumen del Impuesto sobre Sociedades y del IVA en 2026
Para los periodos impositivos iniciados en 2026, la tabla de tipos de la Agencia Tributaria recoge un tipo general del 25 % en el Impuesto sobre Sociedades; para microempresas con un importe neto de la cifra de negocios inferior a un millón de euros, un 19 % sobre los primeros 50.000 € de base imponible y un 21 % sobre el resto; un 23 % para entidades de reducida dimensión que cumplan el artículo 101 de la LIS; y un 15 % para determinadas entidades de nueva creación. La clasificación y los requisitos importan: ni el 25 % ni el 15 % son universales.
El tipo general del IVA es del 21 %. La tabla de la Agencia Tributaria sobre tipos de IVA también recoge tipos reducidos del 10 % y del 4 %, además de un tipo del 0 % para determinadas operaciones. El tratamiento depende de la operación, las exenciones y las reglas de localización. Para la contabilidad, las nóminas y las declaraciones periódicas, consulta los servicios de contabilidad en España.
Los tipos fiscales y las instrucciones administrativas pueden cambiar. Conviene volver a consultar las páginas vigentes de la Agencia Tributaria antes de aplicar un tipo ligado a un año concreto.
Lista posterior a la inscripción
- Confirmar el NIF definitivo y los datos censales y de actividad de la sociedad.
- Obtener las licencias municipales o sectoriales que correspondan.
- Implantar la facturación, la contabilidad y los registros fiscales exigibles.
- Mantener la información sobre titularidad real y los libros societarios cuando proceda.
- Preparar las cuentas anuales y su presentación en el Registro Mercantil.
- Inscribirse como empresa antes de contratar trabajadores por primera vez.
Antes de contratar
La empresa que vaya a contratar trabajadores por primera vez debe inscribirse en la Seguridad Social antes del inicio de la actividad en la que participen y obtener su código de cuenta de cotización principal mediante la vía TA.6. La inclusión de un socio o administrador en el RETA o en otro régimen depende de la participación, el control, las funciones y la remuneración; no existe una regla universal. La página de inscripción de empresas de la Seguridad Social recoge el trámite vigente.
Antes del comienzo del trabajo deben revisarse el alta y la afiliación de la persona empleada, las nóminas, el convenio colectivo aplicable y los requisitos profesionales. La clasificación laboral y las cotizaciones dependen del caso, por lo que conviene solicitar asesoramiento profesional en lugar de aplicar un porcentaje genérico.
Sucursal o filial
Una sucursal forma parte de la matriz extranjera y no tiene personalidad jurídica separada; la responsabilidad de la matriz se extiende a las obligaciones de la sucursal. Una filial es una entidad jurídica española, normalmente una S.L. o una S.A., y sigue las reglas de capital, escritura, inscripción e impuestos de la forma elegida. La decisión depende de la responsabilidad, el gobierno, la fiscalidad y las obligaciones de información.
La guía de ICEX sobre el establecimiento de una empresa en España ofrece una visión oficial de ambas opciones. Ninguna es categóricamente mejor o más barata para todos los grupos.
Constituye una empresa española online
Fuentes oficiales
- Texto refundido de la Ley de Sociedades de Capital — BOE
- CIRCE y DUE — portal oficial PAE
- Establecimiento de una empresa en España — ICEX Invest in Spain
- NIF de personas jurídicas — Agencia Tributaria
- Tipos del Impuesto sobre Sociedades — Agencia Tributaria
- Tipos de IVA — Agencia Tributaria
- Inscripción de empresas — Seguridad Social
Preguntas frecuentes
¿Puede un no residente constituir una empresa en España sin mudarse?
Las personas físicas y jurídicas extranjeras pueden ser socias o administradoras después de obtener el NIE o NIF español que corresponda. Esto no garantiza que todos los casos puedan completarse a distancia: las consecuencias migratorias y de Seguridad Social dependen de las funciones, la remuneración y la situación de la persona.
¿Cuál es el capital mínimo de una S.L. española?
El mínimo legal es de 1 €. Mientras el capital y la reserva legal no alcancen 3.000 €, debe destinarse al menos el 20 % del beneficio anual a la reserva legal hasta llegar a ese umbral. Si la sociedad se liquida sin patrimonio suficiente, los socios responden solidariamente por la diferencia entre 3.000 € y el capital suscrito.
¿Necesito una cuenta bancaria española para constituir una S.L.?
No, la ley no lo exige con carácter general. Las aportaciones dinerarias suelen acreditarse mediante certificación de depósito de una entidad de crédito o mediante su entrega al notario. En una S.L., los fundadores pueden declarar en la escritura que responden solidariamente de la realidad de esas aportaciones. Un banco o un servicio concreto sí puede exigir una cuenta.
¿Cuánto tarda la constitución de una empresa en España?
No hay un plazo total fiable que sirva para todos los casos. CIRCE describe un intervalo de tramitación de 1 a 10 días para las formalidades coordinadas, según se utilicen documentos normalizados, pero la obtención de identificadores, la denominación, la cita notarial, la revisión registral, los documentos extranjeros y las licencias pueden ampliar el tiempo total.
¿Qué impuestos paga una empresa española?
Para los periodos impositivos iniciados en 2026, la tabla oficial incluye un tipo general del 25 % en el Impuesto sobre Sociedades, tramos del 19 % y 21 % para microempresas, un 23 % para entidades de reducida dimensión que cumplan los requisitos y un 15 % para determinadas entidades de nueva creación. El IVA puede ser del 21 %, 10 %, 4 % o, en ciertas operaciones, 0 %. La clasificación, la base imponible y la operación determinan el resultado.
¿Todo socio no residente debe nombrar representante legal o fiscal?
No. La sociedad actúa por medio de su representante estatutario o administrador. Las obligaciones específicas de representación fiscal solo nacen en determinados supuestos de no residentes o cuando lo exige la Agencia Tributaria. Un socio puede otorgar voluntariamente un poder para recibir asistencia, pero no es un requisito universal.