


Een vennootschap oprichten in Spanje: stappen, kosten en belastingen
Een vennootschap oprichten in Spanje betekent de juiste rechtsvorm kiezen en de identificatie-, notariële, register- en belastingformaliteiten afronden die op de oprichters en activiteit van toepassing zijn. Deze gids beschrijft de algemene route voor een Spaanse kapitaalvennootschap; hij vervangt geen juridisch, fiscaal, immigratie- of socialezekerheidsadvies voor een specifiek geval.
Kort antwoord. Een Spaanse kapitaalvennootschap wordt opgericht door de rechtsvorm te kiezen, de vennootschapsnaam te laten goedkeuren, het kapitaal te documenteren, een authentieke akte te ondertekenen en de vennootschap in te schrijven in het bevoegde handelsregister. Buitenlandse aandeelhouders en bestuurders hebben doorgaans een Spaans NIE of NIF nodig, maar aandelenbezit schept op zichzelf geen universele verblijfsvergunningsplicht. Voor een S.L. is het wettelijke minimumkapitaal € 1; zolang het kapitaal en de wettelijke reserve samen minder dan € 3.000 bedragen, gelden extra waarborgen. Elektronische systemen kunnen veel indieningen coördineren, maar de exacte route, documenten en totale doorlooptijd hangen af van de oprichters, activiteit en het registratiekanaal.
Registreer online een vennootschap in Spanje
Inhoud
- Kies een ondernemingsstructuur
- Stappen voor vennootschapsoprichting
- Buitenlandse oprichters
- Kosten
- Belastingen en verplichtingen na registratie
- Bijkantoor tegenover dochtervennootschap
- Veelgestelde vragen
Kies een ondernemingsstructuur
De rechtsvorm bepaalt of de onderneming eigen rechtspersoonlijkheid heeft, hoe aansprakelijkheid werkt en welke kapitaal- en bestuursregels gelden.
| Route | Juridische positie | Kapitaalbasis | Praktische afbakening |
|---|---|---|---|
| Autónomo | Een natuurlijke persoon oefent de activiteit persoonlijk uit; dit is geen vennootschap. | Geen aandelenkapitaal. | Registratie, personenbelasting en sociale zekerheid volgen de route voor zelfstandigen. |
| Sociedad Limitada (S.L.) | Na registratie een afzonderlijke kapitaalvennootschap. | Wettelijk minimum € 1, met extra waarborgen zolang kapitaal en wettelijke reserve samen minder dan € 3.000 bedragen. | Wordt vaak overwogen voor kleine en middelgrote ondernemingen met een beperkte aandeelhouderskring; bestuur en overdrachtsregels vergen nog steeds een beoordeling per geval. |
| Sociedad Anónima (S.A.) | Na registratie een afzonderlijke kapitaalvennootschap. | € 60.000; ieder aandeel moet volledig zijn geplaatst en bij het verlijden van de akte moet ten minste een kwart van de nominale waarde van ieder aandeel zijn volgestort. | Ontworpen voor structuren die een grotere kapitaalbasis of een opener aandeelhouderschap vereisen. |
| Bijkantoor | Onderdeel van de buitenlandse moedermaatschappij, zonder eigen rechtspersoonlijkheid. | Geen algemeen minimumkapitaal voor het bijkantoor zelf. | De moedermaatschappij blijft aansprakelijk voor de verplichtingen van het bijkantoor. |
| Dochtervennootschap | Een Spaanse vennootschap met eigen rechtspersoonlijkheid na registratie. | De kapitaalregels van de gekozen vorm, gewoonlijk S.L. of S.A. | Akte, registratie, bestuur en fiscale verplichtingen volgen die vorm. |
De wet op de kapitaalvennootschappen is de primaire juridische bron voor de kapitaal- en oprichtingsregels van S.L. en S.A. De keuze tussen autónomo en een vennootschap vereist een beoordeling van aansprakelijkheid, belastingen, bestuur en sociale zekerheid, niet alleen een vergelijking van het startkapitaal.
Hoe vennootschapsoprichting in Spanje werkt
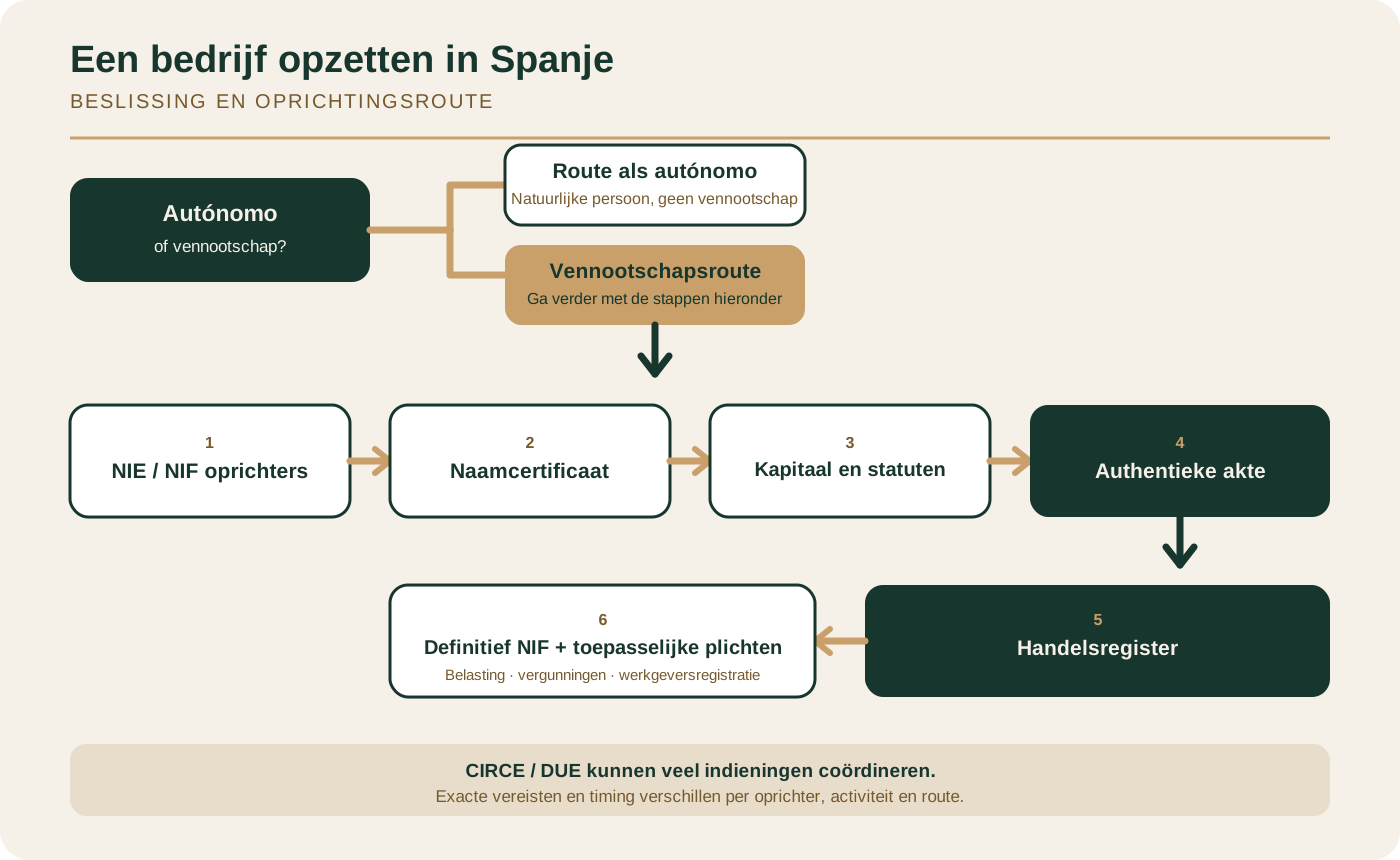
- Kies de rechtsvorm en inrichting van de vennootschap. Bepaal de oprichters, bestuurder(s), statutaire zetel, activiteit en eigendomsstructuur.
- Verkrijg de benodigde identificatienummers voor de oprichters. Buitenlandse natuurlijke personen die aandeelhouder of bestuurder zijn, hebben doorgaans een NIE nodig; een buitenlandse rechtspersoon heeft een Spaans NIF nodig.
- Laat de vennootschapsnaam goedkeuren. Vraag het negatieve certificaat van de vennootschapsnaam aan bij het centrale handelsregister en volg het actuele RMC-formulier in plaats van uit te gaan van een vast aantal alternatieven.
- Bepaal de kapitaalinbreng en stel de statuten op. Leg inbreng in geld of natura vast en bepaal de bestuursregels van de vennootschap.
- Verlijd de authentieke akte bij een notaris. De akte bevat de overeengekomen vennootschapsbepalingen en identificeert de oprichters, inbreng en bestuursorganen.
- Verkrijg of regulariseer het NIF van de vennootschap en registreer de akte. De vennootschap gebruikt een via Modelo 036 aangevraagd NIF. Registreer de akte bij het bevoegde territoriale handelsregister.
- Rond de registraties af die op de onderneming van toepassing zijn. Dit kan gaan om census- en activiteitsgegevens, belastingregistraties, gemeentelijke of gereguleerde bedrijfsvergunningen en werkgeversregistratie voordat personeel wordt aangenomen.
CIRCE en het Documento Único Electrónico (DUE) kunnen veel van deze formaliteiten coördineren, maar elektronische verwerking maakt niet ieder geval afspraakvrij en verwijdert de notariële en registerstappen niet. De gepubliceerde CIRCE-verwerkingstermijn is geen belofte voor de totale doorlooptijd.
Kapitaalinbreng en bankbewijs
Inbreng in geld wordt normaal aangetoond met een stortingsbewijs van een kredietinstelling of door overhandiging aan de notaris. Bij een S.L. kunnen de oprichters in plaats daarvan in de akte verklaren dat zij tegenover de vennootschap en haar schuldeisers hoofdelijk aansprakelijk zijn voor de werkelijkheid van de inbreng in geld. Een bank of bepaalde dienstverlener kan voor het eigen proces alsnog een rekening vereisen. Dit wettelijke alternatief staat in artikel 62 van de wet op de kapitaalvennootschappen.
NIF en rechtspersoonlijkheid
Een kapitaalvennootschap moet bij authentieke akte worden opgericht en in het bevoegde handelsregister worden ingeschreven. Bij inschrijving verkrijgt zij de rechtspersoonlijkheid die bij de gekozen vorm hoort. De vennootschap gebruikt een via Modelo 036 aangevraagd NIF. De NIF-richtlijnen voor rechtspersonen van de belastingdienst leggen de voorlopige en definitieve status uit wanneer de documentatie nog wordt afgerond.
Een Spaanse registerinschrijving opzoeken
Het centrale handelsregister behandelt vennootschapsnamen, terwijl territoriale handelsregisters opgerichte vennootschappen en latere vennootschapshandelingen registreren. Gebruik voor actuele registerinformatie de officiële kanalen van het centrale handelsregister en Registradores de España. Dit artikel licht oprichting toe; het is geen databank voor het zoeken naar vennootschappen.
Wat buitenlandse oprichters moeten weten
Buitenlandse natuurlijke personen die aandeelhouder of bestuurder worden, hebben doorgaans een NIE nodig; buitenlandse rechtspersonen hebben een Spaans NIF nodig. Het NIE is een identificatienummer, geen verblijfs- of werkvergunning. De gevolgen voor verblijf en sociale zekerheid hangen af van wat de persoon gaat doen, of de bestuurder wordt beloond en de immigratiestatus van de persoon. Zie de gids met NIE-vereisten voor de identificatiefase en controleer vervolgens de actuele officiële route voor het individuele geval.
Een vennootschap handelt via haar statutaire vertegenwoordiger of bestuurder. Afzonderlijke verplichtingen voor fiscale vertegenwoordiging van niet-ingezetenen ontstaan alleen in bepaalde gevallen, waaronder bepaalde niet-EU-belastingplichtigen die via een vaste inrichting werken, specifieke IVA-situaties voor niet-gevestigde ondernemers of wanneer de belastingdienst vertegenwoordiging verlangt. Voor bijstand kan vrijwillig een volmacht worden gebruikt, maar dat is niet hetzelfde als een universele wettelijke verplichting. De richtlijnen van de belastingdienst over vertegenwoordiging vermelden de relevante categorieën.
Voor lezers die bijstand willen in plaats van een algemeen juridisch overzicht, is de dienst voor vennootschapsoprichting de afzonderlijke commerciële route. De omvang, documenten en leveringsvoorwaarden daarvan horen op die dienstenpagina.
Wat kost het om een vennootschap in Spanje op te richten?
Er is geen verantwoord enkel totaalbedrag voor iedere vennootschap. Stel een begroting per geval samen uit deze onderdelen:
| Kostenfactor | Wat deze dekt |
|---|---|
| Aandelenkapitaal | Financiering die volgens de regels van de gekozen rechtsvorm in de vennootschap wordt geplaatst. |
| Certificaat vennootschapsnaam | De actuele RMC-aanvraag- en certificeringsroute. |
| Notaris | Het verlijden van de authentieke akte en eventuele bijbehorende afschriften of instrumenten. |
| Handelsregister | Inschrijving van de akte en eventueel vereiste registerpublicatie of certificering. |
| Voorbereiding buitenlandse documenten | Beëdigde vertaling, legalisatie of apostille waar vereist. |
| Volmacht | Notariële, vertaal- en legalisatiekosten als de oprichters voor vertegenwoordiging kiezen. |
| Licenties en vergunningen | Gemeentelijke of gereguleerde vereisten voor de feitelijke activiteit. |
| Honoraria van professionals of dienstverleners | Door de oprichters gekozen juridische, fiscale, boekhoudkundige of oprichtingsbijstand. |
Aandelenkapitaal is financiering van de vennootschap, geen overheidsheffing. Het totaal hangt af van de rechtsvorm, documenten, activiteit en route. Vraag actuele offertes op voordat u een totaal publiceert of toezegt.
Belastingen en verplichtingen na registratie
Momentopname vennootschapsbelasting en IVA in 2026
Voor belastingtijdvakken die in 2026 beginnen, vermeldt de tabel van de belastingdienst voor vennootschapsbelasting een algemeen tarief van 25%; voor micro-ondernemingen met een netto-omzet onder € 1 miljoen 19% over de eerste € 50.000 van de belastbare grondslag en 21% over het restant; 23% voor kwalificerende kleine entiteiten volgens artikel 101 LIS; en 15% voor kwalificerende nieuw opgerichte entiteiten. Classificatie en kwalificatie zijn bepalend, dus 25% en 15% zijn geen universele tarieven.
Het algemene IVA-tarief is 21%. De IVA-tabel van de belastingdienst vermeldt ook verlaagde tarieven van 10% en 4%, en 0% voor bepaalde handelingen. De toepasselijke behandeling hangt af van de transactie, vrijstellingen en regels voor de plaats van levering. Zie voor doorlopende ondersteuning bij boekhouding, loonadministratie en aangiften de boekhouddiensten in Spanje.
Belastingtarieven en bestuurlijke richtlijnen kunnen veranderen. Controleer de actuele pagina’s van de belastingdienst opnieuw voordat u op een jaarspecifiek tarief vertrouwt.
Checklist na registratie
- Bevestig het definitieve NIF en de census- en activiteitsgegevens van de vennootschap.
- Verkrijg de toepasselijke gemeentelijke of gereguleerde bedrijfsvergunningen.
- Richt conforme facturatie, boekhouding en belastingadministratie in.
- Houd waar van toepassing informatie over uiteindelijk belanghebbenden en vennootschapsboeken bij.
- Stel de jaarrekening en vereiste indieningen bij het handelsregister op.
- Registreer u als werkgever voordat u voor het eerst werknemers aanneemt.
Vóór het aannemen van personeel
Een werkgever die voor het eerst werknemers gaat aannemen, moet zich vóór de aanvang van de activiteit waarbij die werknemers betrokken zijn als onderneming bij de sociale zekerheid inschrijven en via de TA.6-route zijn primaire bijdrageaccountcode verkrijgen. Of een aandeelhouder of bestuurder onder RETA of een ander stelsel valt, hangt af van eigendom, zeggenschap, taken en beloning; hiervoor bestaat geen universele regel. De pagina van de sociale zekerheid over werkgeversregistratie geeft de actuele route.
Controleer vóór het werk begint de aansluiting en inschrijving van werknemers, de loonadministratie, de toepasselijke collectieve overeenkomst en arbeidsvereisten. Arbeidskwalificatie en premies zijn gevalspecifiek; vraag professioneel advies in plaats van een generiek percentage toe te passen.
Bijkantoor tegenover dochtervennootschap
Een bijkantoor is onderdeel van de buitenlandse moedermaatschappij en heeft geen eigen rechtspersoonlijkheid; de aansprakelijkheid van de moedermaatschappij strekt zich uit tot de verplichtingen van het bijkantoor. Een dochtervennootschap is een Spaanse rechtspersoon, vaak een S.L. of S.A., en volgt de bijbehorende regels voor kapitaal, akte, registratie en belastingen. De juiste keuze hangt af van aansprakelijkheid, bestuur, belastingen en verslaggeving.
De ICEX-gids voor het opzetten van een bedrijf in Spanje biedt een officieel overzicht. Geen van beide routes is voor iedere groep categorisch beter of goedkoper.
Richt online een Spaanse vennootschap op
Officiële bronnen
- Geconsolideerde wet op de kapitaalvennootschappen — BOE
- CIRCE en DUE — officieel PAE-portaal
- Een bedrijf opzetten in Spanje — ICEX Invest in Spain
- NIF voor rechtspersonen — Spaanse belastingdienst
- Vennootschapsbelastingtarieven — Spaanse belastingdienst
- IVA-tarieven — Spaanse belastingdienst
- Werkgeversregistratie — Spaanse sociale zekerheid
Veelgestelde vragen
Kan een niet-ingezetene een vennootschap in Spanje oprichten zonder daarheen te verhuizen?
Buitenlandse natuurlijke personen en rechtspersonen kunnen aandeelhouder of bestuurder zijn nadat zij het toepasselijke Spaanse NIE of NIF hebben verkregen. Dit garandeert niet dat ieder geval op afstand kan worden afgerond: de gevolgen voor immigratie en sociale zekerheid hangen af van de taken, beloning en status van de persoon.
Wat is het minimumkapitaal voor een Spaanse S.L.?
Het wettelijke minimum is € 1. Zolang het kapitaal en de wettelijke reserve samen minder dan € 3.000 bedragen, moet ten minste 20% van de jaarwinst aan de wettelijke reserve worden toegevoegd totdat die drempel is bereikt. Als de vennootschap wordt ontbonden zonder voldoende activa, zijn de aandeelhouders hoofdelijk aansprakelijk voor het verschil tussen € 3.000 en het geplaatste kapitaal.
Heb ik een Spaanse bankrekening nodig om een S.L. op te richten?
Niet als universele wettelijke regel. Inbreng in geld wordt normaal aangetoond met een stortingsbewijs van een kredietinstelling of door overhandiging aan de notaris. Bij een S.L. kunnen de oprichters in plaats daarvan in de akte verklaren dat zij hoofdelijk aansprakelijk zijn voor de werkelijkheid van die inbreng. Een bank of dienstverleningsproces kan alsnog een rekening vereisen.
Hoe lang duurt de oprichting van een vennootschap in Spanje?
Er bestaat geen betrouwbaar universeel totaal. CIRCE noemt voor gecoördineerde formaliteiten een verwerkingstermijn van 1–10 dagen, afhankelijk van het gebruik van gestandaardiseerde documenten, maar identificatienummers van oprichters, naamgoedkeuring, de afspraak bij de notaris, toetsing door het register, buitenlandse documenten en bedrijfsvergunningen kunnen de totale doorlooptijd verlengen.
Welke belastingen betaalt een Spaanse vennootschap?
Voor belastingtijdvakken die in 2026 beginnen, bevat de officiële tabel een algemeen vennootschapsbelastingtarief van 25%, afzonderlijke schijven van 19% en 21% voor micro-ondernemingen, 23% voor kwalificerende kleine entiteiten en 15% voor kwalificerende nieuw opgerichte entiteiten. IVA kan van toepassing zijn tegen 21%, 10%, 4% of, voor bepaalde handelingen, 0%. De kwalificatie, belastbare grondslag en transactie bepalen de uitkomst.
Moet iedere niet-ingezeten oprichter een wettelijke of fiscale vertegenwoordiger aanstellen?
Nee. Een vennootschap handelt via haar statutaire vertegenwoordiger of bestuurder. Afzonderlijke verplichtingen voor fiscale vertegenwoordiging ontstaan alleen in bepaalde situaties voor niet-ingezetenen of wanneer de belastingdienst dit verlangt. Een oprichter kan voor bijstand vrijwillig een volmacht verlenen, maar dit is geen universele verplichting.