


Unternehmen in Spanien gründen: Schritte, Kosten und Steuern
Ein Unternehmen in Spanien zu gründen bedeutet, die passende Rechtsform zu wählen und die für die Gründer und die Tätigkeit geltenden Identifikations-, Notar-, Register- und Steuerformalitäten zu erfüllen. Dieser Leitfaden erläutert den allgemeinen Ablauf für eine spanische Kapitalgesellschaft; er ersetzt keine Rechts-, Steuer-, Einwanderungs- oder Sozialversicherungsberatung für den Einzelfall.
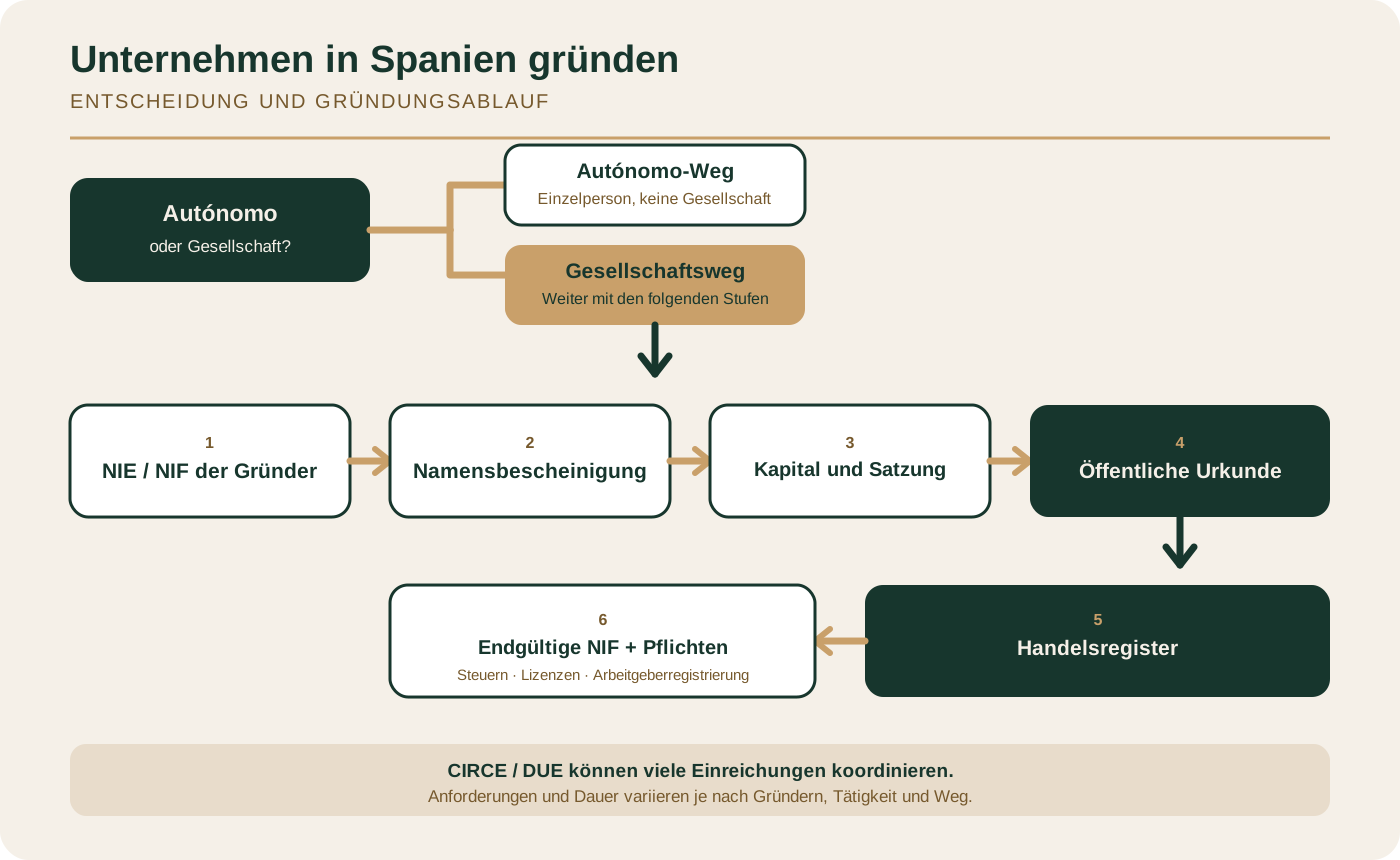
Kurz gesagt. Eine spanische Kapitalgesellschaft wird gegründet, indem Sie die Rechtsform wählen, den Firmennamen freigeben lassen, das Kapital dokumentieren, eine öffentliche Gründungsurkunde unterzeichnen und die Gesellschaft beim zuständigen Handelsregister eintragen lassen. Ausländische Gesellschafter und Geschäftsführer benötigen grundsätzlich eine spanische NIE beziehungsweise NIF; allein der Besitz von Geschäftsanteilen begründet jedoch keine allgemeine Pflicht zu einer Aufenthaltserlaubnis. Für eine S.L. beträgt das gesetzliche Mindestkapital 1 €; solange Stammkapital und gesetzliche Rücklage zusammen unter 3.000 € liegen, gelten zusätzliche Schutzvorschriften. Elektronische Systeme können viele Anmeldungen koordinieren, doch der genaue Ablauf, die Unterlagen und die Gesamtdauer hängen von den Gründern, der Tätigkeit und dem Eintragungsweg ab.
Unternehmen in Spanien online registrieren
Inhalt
- Unternehmensform wählen
- Schritte der Unternehmensgründung
- Ausländische Gründer
- Kosten
- Steuern und Pflichten nach der Eintragung
- Zweigniederlassung oder Tochtergesellschaft
- Häufig gestellte Fragen
Unternehmensform wählen
Die Rechtsform bestimmt, ob das Unternehmen eine eigene Rechtspersönlichkeit besitzt, wie die Haftung ausgestaltet ist und welche Kapital- und Leitungsregeln gelten.
| Variante | Rechtliche Stellung | Kapitalgrundlage | Praktische Abgrenzung |
|---|---|---|---|
| Autónomo | Eine natürliche Person übt die Tätigkeit persönlich aus; dies ist keine Gesellschaft. | Kein gesellschaftsrechtliches Stammkapital. | Anmeldung, persönliche Besteuerung und Sozialversicherung folgen den Regeln für Selbstständige. |
| Sociedad Limitada (S.L.) | Nach der Eintragung eine eigenständige Kapitalgesellschaft. | Gesetzliches Mindestkapital von 1 €; zusätzliche Schutzvorschriften gelten, solange Stammkapital und gesetzliche Rücklage zusammen unter 3.000 € liegen. | Eine häufige Wahl für inhabergeführte kleine und mittlere Unternehmen; Leitungs- und Übertragungsregeln müssen dennoch im Einzelfall geprüft werden. |
| Sociedad Anónima (S.A.) | Nach der Eintragung eine eigenständige Kapitalgesellschaft. | 60.000 €; jede Aktie muss vollständig gezeichnet und bei Unterzeichnung der Gründungsurkunde mindestens ein Viertel ihres Nennwerts eingezahlt sein. | Für Strukturen konzipiert, die eine größere Kapitalbasis oder einen offeneren Aktionärskreis benötigen. |
| Zweigniederlassung | Teil der ausländischen Muttergesellschaft ohne eigene Rechtspersönlichkeit. | Kein allgemeines gesellschaftsrechtliches Mindestkapital für die Zweigniederlassung selbst. | Die Muttergesellschaft haftet weiterhin für die Verbindlichkeiten der Zweigniederlassung. |
| Tochtergesellschaft | Eine spanische Gesellschaft mit eigener Rechtspersönlichkeit nach der Eintragung. | Kapitalvorschriften der gewählten Rechtsform, gewöhnlich S.L. oder S.A. | Urkunde, Eintragung, Leitung und Steuerpflichten richten sich nach dieser Rechtsform. |
Das Kapitalgesellschaftsgesetz ist die wichtigste Rechtsgrundlage für die Kapital- und Gründungsvorschriften der S.L. und S.A. Die Entscheidung zwischen einer Tätigkeit als Autónomo und einer Gesellschaft erfordert eine Prüfung von Haftung, Steuern, Leitung und Sozialversicherung – nicht nur einen Vergleich des Startkapitals.
So funktioniert die Unternehmensgründung in Spanien
- Rechtsform und Gesellschaftsstruktur festlegen. Bestimmen Sie die Gründer, den oder die Geschäftsführer, den Sitz, die Tätigkeit und die Eigentumsstruktur.
- Erforderliche Kennungen der Gründer beschaffen. Ausländische natürliche Personen, die Gesellschafter oder Geschäftsführer werden, benötigen grundsätzlich eine NIE; eine ausländische juristische Person benötigt eine spanische NIF.
- Firmennamen freigeben lassen. Beantragen Sie beim Zentralen Handelsregister die Negativbescheinigung über den Firmennamen und richten Sie sich nach dem jeweils aktuellen RMC-Formular, statt von einer festen Anzahl an Namensalternativen auszugehen.
- Kapitaleinlage festlegen und Satzung vorbereiten. Erfassen Sie Bar- oder Sacheinlagen und legen Sie die Regeln für die Leitung der Gesellschaft fest.
- Öffentliche Urkunde vor einem Notar errichten. Die Urkunde hält die vereinbarten Gesellschaftsbedingungen fest und nennt Gründer, Einlagen und Leitungsorgan.
- NIF der Gesellschaft beantragen beziehungsweise vervollständigen und Urkunde eintragen lassen. Die Gesellschaft verwendet eine über Modelo 036 beantragte NIF. Lassen Sie die Urkunde beim zuständigen örtlichen Handelsregister eintragen.
- Die für das Unternehmen geltenden Anmeldungen abschließen. Dazu können Steuerstamm- und Tätigkeitsdaten, steuerliche Anmeldungen, kommunale oder tätigkeitsbezogene Genehmigungen sowie vor der Einstellung von Beschäftigten die Arbeitgeberregistrierung gehören.
CIRCE und das Documento Único Electrónico (DUE) können viele dieser Formalitäten koordinieren. Die elektronische Bearbeitung macht jedoch nicht jeden Fall terminfrei und beseitigt weder die notarielle Beurkundung noch die Registereintragung. Die von CIRCE veröffentlichte Bearbeitungszeit ist keine Zusage für die gesamte Verfahrensdauer.
Kapitaleinlagen und Banknachweis
Bareinlagen werden normalerweise durch eine Einzahlungsbescheinigung eines Kreditinstituts oder durch Übergabe an den Notar nachgewiesen. Bei einer S.L. können die Gründer stattdessen in der Urkunde erklären, dass sie gegenüber der Gesellschaft und deren Gläubigern gesamtschuldnerisch für die tatsächliche Erbringung der Bareinlagen haften. Eine Bank oder ein bestimmter Dienstleister kann für den eigenen Ablauf dennoch ein Konto verlangen. Diese gesetzliche Alternative ist in Artikel 62 des Kapitalgesellschaftsgesetzes geregelt.
NIF und Rechtspersönlichkeit
Eine Kapitalgesellschaft muss durch öffentliche Urkunde errichtet und in das zuständige Handelsregister eingetragen werden. Mit der Eintragung erlangt sie die ihrer gewählten Rechtsform entsprechende Rechtspersönlichkeit. Die Gesellschaft verwendet eine über Modelo 036 beantragte NIF. Die Hinweise der Steuerbehörde zur NIF juristischer Personen erläutern den vorläufigen und endgültigen Status, solange die Unterlagen noch vervollständigt werden.
Einen spanischen Handelsregistereintrag nachschlagen
Das Zentrale Handelsregister ist für Firmennamen zuständig, während die örtlichen Handelsregister gegründete Gesellschaften und spätere gesellschaftsrechtliche Vorgänge erfassen. Aktuelle Registerinformationen erhalten Sie über die offiziellen Kanäle des Zentralen Handelsregisters und der Registradores de España. Dieser Artikel erläutert die Gründung; er ist keine Datenbank für die Unternehmenssuche.
Was ausländische Gründer wissen müssen
Ausländische natürliche Personen, die Gesellschafter oder Geschäftsführer werden, benötigen grundsätzlich eine NIE; ausländische juristische Personen benötigen eine spanische NIF. Die NIE ist eine Kennnummer, keine Aufenthalts- oder Arbeitserlaubnis. Die aufenthalts- und sozialversicherungsrechtlichen Folgen hängen davon ab, welche Aufgaben die Person übernimmt, ob der Geschäftsführer vergütet wird und welchen Aufenthaltsstatus die Person hat. Informationen zur Identifikationsphase finden Sie im Leitfaden zu den NIE-Anforderungen; prüfen Sie anschließend den aktuellen behördlichen Weg für den Einzelfall.
Eine Gesellschaft handelt durch ihren gesetzlichen Vertreter oder Geschäftsführer. Gesonderte Pflichten zur steuerlichen Vertretung nicht ansässiger Personen entstehen nur in bestimmten Fällen, darunter bei bestimmten Nicht-EU-Steuerpflichtigen, die über eine Betriebsstätte tätig sind, in bestimmten IVA-Fällen nicht ansässiger Steuerpflichtiger oder wenn die Steuerbehörde eine Vertretung verlangt. Zur Unterstützung kann freiwillig eine Vollmacht erteilt werden; das ist jedoch nicht dasselbe wie eine allgemeine gesetzliche Pflicht. Die Hinweise der Steuerbehörde zur Vertretung erläutern die einschlägigen Kategorien.
Leser, die Unterstützung statt eines allgemeinen rechtlichen Überblicks wünschen, finden diese auf der gesonderten Seite zum Service für Unternehmensgründungen. Leistungsumfang, Unterlagen und Ausführungsbedingungen sind dort beschrieben.
Was kostet die Gründung eines Unternehmens in Spanien?
Es gibt keinen seriösen Pauschalbetrag, der für jede Gesellschaft gilt. Stellen Sie ein fallbezogenes Budget aus folgenden Bestandteilen zusammen:
| Kostenfaktor | Was er umfasst |
|---|---|
| Stammkapital | Die der Gesellschaft nach den Regeln der gewählten Rechtsform zugesagten oder eingezahlten Mittel. |
| Firmennamensbescheinigung | Das aktuelle Antrags- und Bescheinigungsverfahren des RMC. |
| Notar | Errichtung der öffentlichen Urkunde und etwaige zugehörige Ausfertigungen oder Urkunden. |
| Handelsregister | Eintragung der Urkunde sowie gegebenenfalls erforderliche Bekanntmachungen oder Bescheinigungen des Registers. |
| Vorbereitung ausländischer Dokumente | Beglaubigte Übersetzung, Legalisation oder Apostille, soweit erforderlich. |
| Vollmacht | Notar-, Übersetzungs- und Legalisationskosten, wenn sich die Gründer vertreten lassen. |
| Lizenzen und Genehmigungen | Kommunale oder regulierte Anforderungen an die tatsächliche Geschäftstätigkeit. |
| Honorar für Beratung oder Dienstleistungen | Von den Gründern gewählte rechtliche, steuerliche, buchhalterische oder gründungsbezogene Unterstützung. |
Das Stammkapital ist Unternehmensfinanzierung, keine staatliche Gebühr. Die Gesamtsumme hängt von Rechtsform, Unterlagen, Tätigkeit und Verfahrensweg ab. Holen Sie aktuelle Angebote ein, bevor Sie einen Gesamtbetrag veröffentlichen oder zusagen.
Steuern und Pflichten nach der Eintragung
Körperschaftsteuer und IVA 2026 im Überblick
Für Steuerzeiträume, die 2026 beginnen, nennt die Körperschaftsteuertabelle der Steuerbehörde einen allgemeinen Körperschaftsteuersatz von 25 %; für Kleinstunternehmen mit einem Nettoumsatz unter 1 Million € gelten 19 % auf die ersten 50.000 € der Bemessungsgrundlage und 21 % auf den Rest; für qualifizierte kleine Unternehmen nach Artikel 101 LIS gelten 23 % und für qualifizierte neu gegründete Unternehmen 15 %. Einordnung und Anspruchsvoraussetzungen sind entscheidend; weder 25 % noch 15 % sind allgemeingültige Sätze.
Der allgemeine IVA-Satz beträgt 21 %. Die IVA-Tabelle der Steuerbehörde führt außerdem ermäßigte Sätze von 10 % und 4 % sowie für bestimmte Umsätze einen Satz von 0 % auf. Die geltende Behandlung hängt vom Umsatz, von Befreiungen und den Vorschriften zum Leistungsort ab. Unterstützung bei laufender Buchführung, Lohnabrechnung und Erklärungen finden Sie bei unseren Buchhaltungsservices in Spanien.
Steuersätze und behördliche Hinweise können sich ändern. Prüfen Sie die aktuellen Seiten der Steuerbehörde erneut, bevor Sie sich auf einen jahresbezogenen Satz verlassen.
Checkliste nach der Eintragung
- Endgültige NIF sowie Steuerstamm- und Tätigkeitsdaten der Gesellschaft bestätigen.
- Die geltenden kommunalen oder tätigkeitsbezogenen Genehmigungen einholen.
- Ordnungsgemäße Rechnungsstellung, Buchführung und Steueraufzeichnungen einrichten.
- Angaben zum wirtschaftlichen Eigentum und gegebenenfalls Gesellschaftsbücher aktuell halten.
- Jahresabschlüsse und vorgeschriebene Einreichungen beim Handelsregister vorbereiten.
- Vor der ersten Einstellung von Beschäftigten die Arbeitgeberregistrierung abschließen.
Vor der Einstellung von Beschäftigten
Ein Arbeitgeber, der erstmals Beschäftigte einstellen will, muss sich vor Beginn der von diesen Beschäftigten ausgeübten Tätigkeit bei der Sozialversicherung als Unternehmen registrieren und über das Verfahren TA.6 seine primäre Beitragskontonummer erhalten. Ob ein Gesellschafter oder Geschäftsführer dem RETA oder einem anderen System angehört, hängt von Beteiligung, Kontrolle, Aufgaben und Vergütung ab; es gibt keine allgemeingültige Regel. Die Seite der Sozialversicherung zur Arbeitgeberregistrierung beschreibt das aktuelle Verfahren.
Prüfen Sie vor Arbeitsbeginn die Mitgliedschaft und Anmeldung der Beschäftigten, die Lohnabrechnung, den geltenden Tarifvertrag und die arbeitsplatzbezogenen Anforderungen. Beschäftigungseinstufung und Beiträge sind fallabhängig; holen Sie daher fachkundigen Rat ein, statt einen pauschalen Prozentsatz anzuwenden.
Zweigniederlassung oder Tochtergesellschaft
Eine Zweigniederlassung ist Teil der ausländischen Muttergesellschaft und besitzt keine eigene Rechtspersönlichkeit; die Haftung der Muttergesellschaft erstreckt sich auf die Verbindlichkeiten der Zweigniederlassung. Eine Tochtergesellschaft ist eine spanische juristische Person, häufig eine S.L. oder S.A., und unterliegt den entsprechenden Kapital-, Urkunden-, Register- und Steuervorschriften. Die richtige Wahl hängt von Haftung, Leitung, Steuern und Berichtspflichten ab.
Der ICEX-Leitfaden zur Unternehmensgründung in Spanien bietet einen offiziellen Überblick. Keine der beiden Varianten ist für jede Unternehmensgruppe grundsätzlich besser oder günstiger.
Spanisches Unternehmen online gründen
Offizielle Quellen
- Konsolidiertes Kapitalgesellschaftsgesetz – BOE
- CIRCE und DUE – offizielles PAE-Portal
- Unternehmensgründung in Spanien – ICEX Invest in Spain
- NIF juristischer Personen – spanische Steuerbehörde
- Körperschaftsteuersätze – spanische Steuerbehörde
- IVA-Sätze – spanische Steuerbehörde
- Arbeitgeberregistrierung – spanische Sozialversicherung
Häufig gestellte Fragen
Kann eine nicht in Spanien ansässige Person dort ein Unternehmen gründen, ohne umzuziehen?
Ausländische natürliche und juristische Personen können Gesellschafter oder Geschäftsführer sein, nachdem sie die jeweils erforderliche spanische NIE beziehungsweise NIF erhalten haben. Das garantiert nicht, dass jeder Fall vollständig aus der Ferne abgewickelt werden kann: Die aufenthalts- und sozialversicherungsrechtlichen Folgen hängen von den Aufgaben, der Vergütung und dem Status der Person ab.
Wie hoch ist das Mindestkapital einer spanischen S.L.?
Das gesetzliche Mindestkapital beträgt 1 €. Solange Stammkapital und gesetzliche Rücklage zusammen unter 3.000 € liegen, müssen mindestens 20 % des Jahresgewinns der gesetzlichen Rücklage zugeführt werden, bis dieser Schwellenwert erreicht ist. Wird die Gesellschaft ohne ausreichendes Vermögen liquidiert, haften die Gesellschafter gesamtschuldnerisch für die Differenz zwischen 3.000 € und dem gezeichneten Kapital.
Brauche ich für die Gründung einer S.L. ein spanisches Bankkonto?
Nicht als allgemeine gesetzliche Voraussetzung. Bareinlagen werden normalerweise durch eine Einzahlungsbescheinigung eines Kreditinstituts oder durch Übergabe an den Notar nachgewiesen. Bei einer S.L. können die Gründer stattdessen in der Urkunde erklären, dass sie gesamtschuldnerisch für die tatsächliche Erbringung dieser Einlagen haften. Eine Bank oder ein Dienstleister kann für den eigenen Ablauf dennoch ein Konto verlangen.
Wie lange dauert eine Unternehmensgründung in Spanien?
Eine verlässliche allgemeingültige Gesamtdauer gibt es nicht. CIRCE nennt für koordinierte Formalitäten – je nach Verwendung standardisierter Dokumente – eine Bearbeitungszeit von 1–10 Tagen. Die Beschaffung der Gründerkennungen, die Namensfreigabe, der Notartermin, die Registerprüfung, ausländische Dokumente und tätigkeitsbezogene Genehmigungen können die Gesamtdauer jedoch verlängern.
Welche Steuern zahlt ein spanisches Unternehmen?
Für Steuerzeiträume, die 2026 beginnen, nennt die amtliche Tabelle einen allgemeinen Körperschaftsteuersatz von 25 %, getrennte Stufen von 19 % und 21 % für Kleinstunternehmen, 23 % für qualifizierte kleine Unternehmen und 15 % für qualifizierte neu gegründete Unternehmen. Die IVA kann mit 21 %, 10 %, 4 % oder bei bestimmten Umsätzen mit 0 % anfallen. Das Ergebnis hängt von der Einordnung, der Bemessungsgrundlage und dem jeweiligen Umsatz ab.
Muss jeder nicht in Spanien ansässige Gründer einen Rechts- oder Fiskalvertreter bestellen?
Nein. Eine Gesellschaft handelt durch ihren gesetzlichen Vertreter oder Geschäftsführer. Gesonderte Pflichten zur steuerlichen Vertretung entstehen nur in bestimmten Fällen für Nichtansässige oder wenn die Steuerbehörde sie verlangt. Ein Gründer kann zur Unterstützung freiwillig eine Vollmacht erteilen; dies ist jedoch keine allgemeine Voraussetzung.