


أن تصبح مستقلا في إسبانيا: دليلك العملي للتسجيل بدون بيروقراطية
في هذا المقال
حصلت على عميل مستقل في إسبانيا، لكن ما الذي تحتاج إليه قبل أن تصدر له فاتورة؟ ابدأ بالفصل بين التسجيل في السجل الضريبي لدى Agencia Tributaria وبين التسجيل في الضمان الاجتماعي، وتحقق من الشروط التي تنطبق على نشاطك. الحصول على دعم مهني يحوّل هذا الكابوس البيروقراطي إلى إجراء إلكتروني مباشر يُنجز في أيام لا أسابيع. وفيما يلي ما ينبغي تحضيره، وكيف يعمل التسجيلان، وما الالتزامات المستمرة التي عليك التخطيط لها.
مقدمة: لماذا يهم التسجيل كـ autónomo
يغطي نظام RETA عموما النشاط الاقتصادي أو المهني المستقل الذي يُمارَس بصفة معتادة وشخصية ومباشرة بهدف الربح. وتذكر TGSS أن التسجيل مطلوب للنشاط الشخصي المعتاد بصرف النظر عن الدخل الذي يدره. ومبلغ فاتورة واحدة لا يحسم بذاته ما إذا كان التسجيل في RETA مطلوبا. أما التسجيل في السجل الضريبي لدى Agencia Tributaria فهو التزام منفصل؛ تحقق من الشرطين معا قبل البدء، إلى جانب أي إذن عمل لازم.
قد يحتاج المصممون والمستشارون والرحّل الرقميون جميعا إلى النظر في هذه الإجراءات. والأسئلة ذات الصلة هي كيف تمارس النشاط وأين، لا مجرد مكان وجود عميلك.
قبل البدء، حدد التزاماتك في التسجيل وتقديم الإقرارات بدلا من الاعتماد على مبلغ فاتورتك الأولى. فالاستحقاق في الرعاية الصحية، والإعانات النقدية، والخصومات الضريبية، لكل منها شروطه الخاصة الموضحة أدناه.
ونقطة الانطلاق العملية هي التحقق من تفاصيل التقديم لدى AEAT ولدى RETA بمعزل عن شروط الهجرة وعن أي تراخيص محلية أو خاصة بالنشاط. اجمع المعلومات اللازمة لكل إجراء قبل تقديمه.
ماذا يعني أن تكون autónomo فعليا؟
autónomo هو التصنيف القانوني في إسبانيا للعاملين لحسابهم الخاص والمستقلين. وعندما تسجل بصفة autónomo، فأنت تعلن نفسك مهنيا مستقلا مسؤولا عن ضرائبك واشتراكاتك في الضمان الاجتماعي وعملياتك التجارية.
ويختلف هذا الوضع عن العمل بعقد توظيف. فبصفتك موظفا، يتولى صاحب العمل الاقتطاع من الراتب واشتراكات التوظيف. أما بصفتك autónomo، فأنت تدير التزاماتك في تقديم الإقرارات وسداد الاشتراكات بنفسك؛ وتتوقف الإقرارات ووتيرة تقديمها على نشاطك ونظامك الضريبي.
ويشمل التسجيل الإعلان عن نشاطك الاقتصادي لدى Agencia Tributaria، واختيار التصنيف المناسب للنشاط، وترتيب التسجيل في RETA حيثما كان مطلوبا. وتتوقف إقراراتك الضريبية على نشاطك ونظامك الضريبي؛ تحقق مما إذا كان ينطبق عليك modelo 130 أو إقرارات ضريبة القيمة المضافة أو الإقرار السنوي لضريبة الدخل.
والعاملون لحسابهم الخاص المنتسبون والمسجلون في الضمان الاجتماعي، أو من هم في وضع معادل، من بين المؤهلين للرعاية الصحية الممولة من المال العام. تحقق من الاعتراف باستحقاقك لدى INSS. أما الإعانات النقدية، ومنها معاش تقاعدي اشتراكي مستقبلي، فتخضع لشروط أهلية خاصة بها؛ والتسجيل وحده لا يضمن كل إعانة. وقد تؤثر متأخرات الاشتراكات في الاستحقاق للإعانات النقدية: تحقق من وضعك الفردي لدى الضمان الاجتماعي. راجع إرشادات INSS بشأن الأهلية للرعاية الصحية. وقد تكون نفقات العمل قابلة للخصم أيضا، رهنا بقواعد الخصم المعمول بها في ضريبة الدخل.
وقد يناسب العمل الحر الكتّاب والمطورين والمصممين والمستشارين والمدربين والمصورين والمترجمين. وقبل اختيار هذا الهيكل، تحقق من أي شروط مهنية أو خاصة بالنشاط تنطبق على عملك.
من يحتاج إلى التسجيل بصفة autónomo في إسبانيا؟
تحدد خدمة التسجيل لدى TGSS النشاط الاقتصادي الشخصي المعتاد بوصفه نشاطا يستوجب التسجيل بصرف النظر عن الدخل. ومن أمثلة الأعمال التي ينبغي تقييمها وفق تلك القاعدة:
- المهنيون المستقلون الذين يقدمون خدمات لشركات إسبانية
- المستشارون العاملون مع عملاء من الاتحاد الأوروبي أو من الخارج أثناء إقامتهم في إسبانيا
- الرحّل الرقميون الذين يحققون دخلا عبر المنصات الإلكترونية
- المهنيون المبدعون مثل المصممين أو الكتّاب أو المصورين
- المتخصصون التقنيون مثل المطورين أو المهندسين أو مستشاري تقنية المعلومات
- المدربون والمعلمون ومقدمو الدورات مقابل أجر
- الأنشطة المهنية المستقلة الأخرى
وعلى المتقدمين من داخل الاتحاد الأوروبي ومن خارجه التحقق من الشروط الضريبية وشروط الضمان الاجتماعي المتعلقة بنشاطهم. وإذا كنت من خارج الاتحاد الأوروبي، فتحقق أيضا من أن وضعك من حيث الهجرة يجيز العمل الحر الذي تنوي ممارسته. فالتسجيل لا يغني عن ذلك الإذن.
وانخفاض مبلغ الفاتورة ليس إعفاء آمنا من التسجيل، لكن مبلغ فاتورة واحدة لا يثبت بذاته وجود التزام بالتسجيل في RETA أيضا. قيّم طبيعة النشاط ومدى اعتياده، وتحقق من الالتزام المنفصل بالتسجيل في السجل الضريبي لدى Agencia Tributaria قبل البدء.
وإذا كنت تجمع بين وظيفة وعمل مستقل، أو تعمل عبر الحدود، فقيّم كل نشاط على حدة. ولا تفترض أن وجود عميل أجنبي أو شركة في الخارج أو إقامة قصيرة في إسبانيا يلغي التزاماتك الإسبانية.
وإذا كان وضعك غير واضح، فاحصل على مشورة بشأن التسجيلات المنطبقة قبل أن تبدأ.
الشروط والمستندات الأساسية للتسجيل
حضّر المعلومات اللازمة لكل تسجيل على حدة. وقائمة RETA أدناه ليست قائمة مستندات شاملة للإجراءات الضريبية أو إجراءات الهجرة أو التراخيص.
المعلومات التي ينبغي تحضيرها
بالنسبة إلى إجراءات Agencia Tributaria تحتاج إلى رقم التعريف الضريبي (NIF). وبالنسبة إلى الأفراد الأجانب يكون هذا الرقم عادة هو NIE. وإذا لم يكن لديك NIE بعد، فتحقق من قواعد إثبات الهوية لدى Agencia Tributaria ومن الشروط المنفصلة للتسجيل في الضمان الاجتماعي. راجع قواعد NIF لدى Agencia Tributaria.
وللتسجيل في RETA، حضّر بطاقة DNI أو رقم NIE، ورقم الضمان الاجتماعي (NUSS/NAF)، وتاريخ بدء النشاط وعنوانه، وبيانات الاتصال، ورمزي النشاط IAE و CNAE، وصافي الدخل المتوقع، وبيانات الحساب المصرفي. وأثناء تقديم الطلب تختار قاعدة الاشتراك، وأي تخفيض منطبق على الاشتراك، وشركة التأمين المتعاونة (mutua). وقد تطلب TGSS معلومات إضافية أو مستندات داعمة حسب ظروفك. وتحقق على حدة من أي إذن إقامة وعمل مطلوب.
استعن بقائمة التحضير للتسجيل الواردة في دليل TGSS لإعداد تلك التفاصيل. وقدّم الأدلة الداعمة عندما تُطلب في حالتك؛ ولا تعتبر جواز السفر أو padrón أو عقد الإيجار أو فاتورة الخدمات قائمة مرفقات شاملة لكل حالات RETA.
وقدّم رقم IBAN لخصم الاشتراكات آليا عبر بنك أو مؤسسة مالية متعاونة مع الضمان الاجتماعي. وتحقق من قبول حسابك قبل التسجيل. وإذا لم يكن الحساب باسمك، فستحتاج إلى بيانات هوية صاحب الحساب وإذنه.
شروط إضافية للمواطنين من خارج الاتحاد الأوروبي
إذا كنت من خارج الاتحاد الأوروبي، فتحقق من أن وضعك من حيث الهجرة يجيز العمل الحر الذي تخطط له. وراجع الشروط المحددة التي تنطبق عليك، بما في ذلك ما إذا كانت إقامتك مرتبطة بالدراسة؛ ولا تستنتج الإذن أو المنع من مسمى التأشيرة وحده.
وإذا لم تكن متأكدا من حقك في العمل، فتحقق من مستندات ترخيصك لدى سلطات الهجرة أو لدى مستشار مؤهل قبل المضي قدما.
افصل بين التسجيل وبين التصاريح الأخرى
تحقق من تفاصيل التقديم لدى AEAT ولدى RETA بمعزل عن شروط الهجرة وعن أي تراخيص محلية أو خاصة بالنشاط. فقائمة التحضير للتسجيل لا تحسم شروط تلك الإجراءات الأخرى.
| الإجراء أو التفصيل | ما ينبغي تحضيره أو التحقق منه |
|---|---|
| إثبات الهوية لدى Agencia Tributaria | رقم NIF؛ وهو عادة NIE للأفراد الأجانب. تحقق من قواعد إثبات الهوية لدى AEAT في حالتك |
| هوية RETA | بطاقة DNI أو رقم NIE ورقم NUSS/NAF |
| نشاط RETA | تاريخ البدء، وعنوان النشاط، وبيانات الاتصال، ورمزا IAE و CNAE |
| اشتراكات RETA | صافي الدخل المتوقع، وقاعدة الاشتراك، والتخفيض المنطبق، و mutua المتعاونة |
| بيانات RETA المصرفية | رقم IBAN مقبول عبر مؤسسة مالية متعاونة؛ وإذن صاحب الحساب عند الحاجة |
| الهجرة والتراخيص | تحقق منها على حدة بحسب وضعك والنشاط المخطط له |
شرح خطوة بخطوة لعملية التسجيل
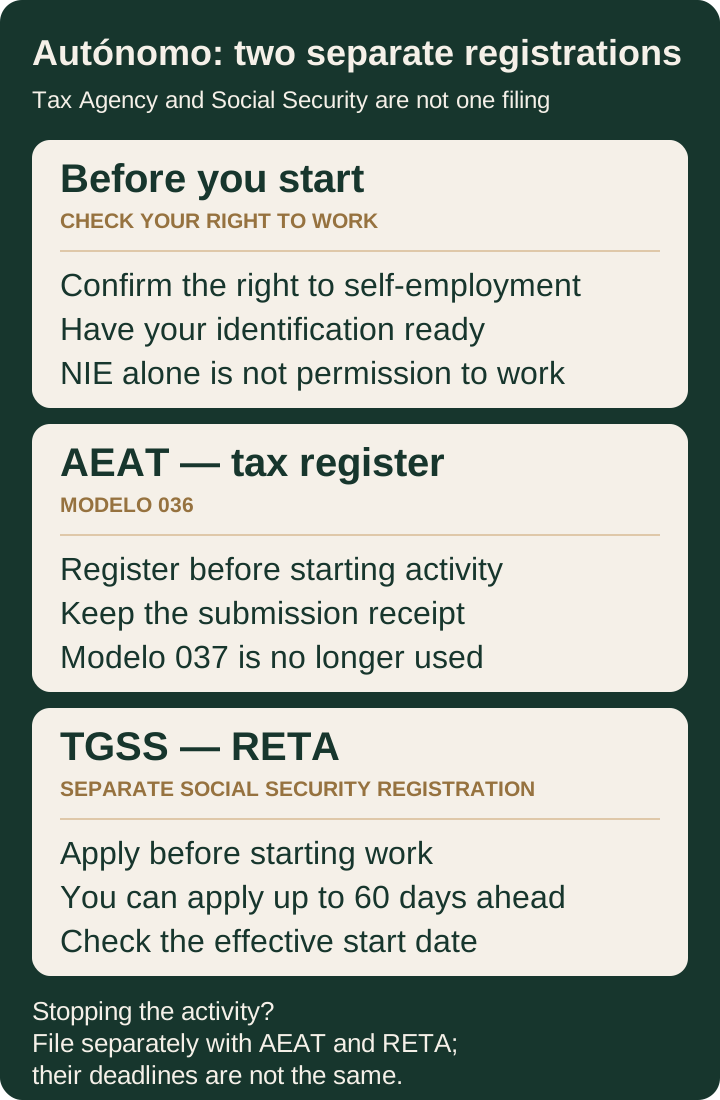
التسجيل في السجل الضريبي لدى Agencia Tributaria والتسجيل في الضمان الاجتماعي إجراءان منفصلان. رتّب كليهما قبل بدء نشاطك.
الخطوة 1: التسجيل لدى هيئة الضرائب الإسبانية (Agencia Tributaria)
استخدم modelo 036 للتسجيل في سجل الشركات والمهنيين والمكلفين بالاقتطاع لدى Agencia Tributaria قبل بدء نشاطك. وقد أُلغي modelo 037 في 3 فبراير 2025؛ وأصبحت المساعدة المبسطة متاحة الآن من خلال modelo 036 نفسه. راجع إرشادات Agencia Tributaria الحالية بشأن modelo 036.
ويتطلب النموذج تصنيف IAE المطابق لعملك. استخدم أداة البحث عن الأنشطة لدى Agencia Tributaria للتحقق من التصنيف والالتزامات الضريبية الخاصة بنشاطك تحديدا. وإذا كنت تقدم أنواعا مختلفة من الخدمات، فتحقق مما إذا كان عليك الإعلان عن أكثر من نشاط. راجع إرشادات Agencia Tributaria بشأن تصنيف الأنشطة.
وتحقق من خيارات التقديم وإثبات الهوية الحالية في إرشادات Agencia Tributaria بشأن modelo 036. وإذا استعنت بخدمة مهنية، فتأكد من التفويض الذي تحتاجه لتقديم الطلب نيابة عنك.
احتفظ بإثبات التقديم. فتقديم modelo 036 لا يسجلك في الضمان الاجتماعي: عليك التعامل مع التسجيل في RETA على حدة.
الخطوة 2: التسجيل في الضمان الاجتماعي (Seguridad Social)
قدّم طلبا منفصلا للتسجيل في RETA، وهو النظام الخاص بالعاملين لحسابهم الخاص في الضمان الاجتماعي، عبر Importass: التسجيل في العمل الحر. قدّم الطلب قبل بدء نشاطك؛ ويمكنك ذلك قبل البدء بمدة تصل إلى 60 يوما. وأثناء تقديم الطلب تعلن صافي دخلك السنوي المقدّر وتختار قاعدة الاشتراك وأي مزايا منطبقة.
وقد يطلب العاملون لحسابهم الخاص الجدد أو العائدون المؤهلون اشتراكا مخفضا (cuota reducida)؛ وهو ليس تلقائيا. اطلب التخفيض الأولي عند تقديم طلب التسجيل. ويتوقف أي تمديد على شرط الدخل المنطبق وعلى شروط أخرى. راجع إرشادات TGSS بشأن الاشتراكات قبل التقديم.
وقدّم رقم IBAN مقبولا عبر بنك أو مؤسسة مالية متعاونة مع الضمان الاجتماعي لخصم الاشتراكات آليا. وإذا كان الحساب يخص شخصا آخر، فقدّم بيانات هوية صاحبه وإذنه.
الخطوة 3: ابدأ العمل بشكل قانوني
احتفظ بإثبات التسجيلين وتحقق من تاريخي نفاذهما قبل البدء. وتأكد من توافر أي تصاريح تتعلق بالهجرة أو خاصة بالنشاط. ويجب أن تستوفي فواتيرك شروط الفوترة المنطبقة.
أنشئ نظاما محاسبيا بسيطا منذ اليوم الأول. فحتى جداول البيانات البسيطة التي تتابع الدخل والنفقات تساعد كثيرا عند حلول موعد الإقرارات الربع سنوية. ويستعين كثير من أصحاب وضع autónomo بـ gestor (مستشار ضريبي) لمتابعة الامتثال المستمر، لكن يمكنك إدارة الأمر بنفسك إذا كنت متمكنا من الإجراءات الضريبية.
أخطاء شائعة في التسجيل يجب تجنبها:
- عدم التحقق من شروط إثبات الهوية المنفصلة لدى AEAT ولدى RETA
- اختيار رمز نشاط خاطئ ثم الاضطرار إلى تعديله لاحقا
- افتراض أن الاشتراك المخفض تلقائي بدلا من التحقق من الأهلية وطلبه عند التسجيل
- عدم التحقق من قبول الضمان الاجتماعي لحساب الخصم الآلي
- افتراض أن التسجيل يمنح حقوق إقامة (وهو لا يمنحها)
فهم التزاماتك الضريبية والتزامات الضمان الاجتماعي
التسجيل ليس سوى البداية. وفهم الالتزامات المستمرة يساعدك على تجنب المفاجآت والبقاء ممتثلا.
في النظام العام، تتوقف اشتراكات الضمان الاجتماعي على قاعدة اشتراك تُختار ضمن الشريحة المقابلة لمتوسط صافي دخلك الشهري المقدّر. وتُسوّى الاشتراكات المؤقتة لاحقا مقابل الدخل الذي تبلّغ به السلطات الضريبية. وقد يطلب العاملون لحسابهم الخاص الجدد أو العائدون المؤهلون اشتراكا مخفضا (cuota reducida)؛ وهو ليس تلقائيا. ويتوقف تمديده بعد الفترة الأولى على استيفاء شرط الدخل المنطبق وشروط أخرى. تحقق من قواعد TGSS الحالية ومن حاسبة الاشتراكات بما يناسب ظروفك. راجع دليل TGSS بشأن الاشتراكات والتسوية.
وليس كل صاحب وضع autónomo ملزما بتقديم modelo 130. فبالنسبة إلى الأنشطة المهنية، لا يُطلب إقرار الدفعات المقدمة عن ذلك النشاط إذا كان 70٪ على الأقل من دخل السنة التقويمية السابقة خاضعا للاقتطاع أو للدفع على الحساب؛ وعند بدء النشاط يُطبق الاختبار على الربع المعني. وحيثما انطبق modelo 130 على نشاط مهني في نظام التقدير المباشر، احسب الدخل والنفقات القابلة للخصم تراكميا من بداية السنة التقويمية حتى نهاية الربع، وطبّق تعليمات Agencia Tributaria بشأن الدفعات السابقة والاقتطاعات وغيرها من التسويات. وهذه المدفوعات دفعات مقدمة على حساب ضريبة الدخل السنوية. راجع تعليمات Agencia Tributaria بشأن modelo 130.
ويتبع تقديم إقرار ضريبة الدخل السنوي تقويم حملة Agencia Tributaria للسنة الضريبية المعنية. تحقق من مواعيد التقديم ومن أي موعد نهائي منفصل للخصم الآلي. وحيثما انطبق modelo 100، فإنه يجمع دخلك والدفعات على الحساب والخصومات والالتزام الضريبي النهائي. ومتابعة النفقات على مدار السنة تجعل ذلك أسهل. راجع تقويم حملة ضريبة الدخل.
وتتوقف التزامات ضريبة القيمة المضافة على نشاطك وعلى المعاملة وعلى النظام المنطبق. تحقق مما إذا كان عليك تقديم modelo 303، ومن وتيرة التقديم، ومما إذا كان modelo 390 مطلوبا أو ينطبق استثناء من تقديمه. وبالنسبة إلى الخدمات المقدمة لعملاء خارج إسبانيا، تحقق من قواعد مكان التوريد ومن الجهة الملزمة باحتساب الضريبة. فالمعاملة الخارجة عن نطاق ضريبة القيمة المضافة الإسبانية، والإعفاء من الضريبة، وآلية الاحتساب العكسي، أمور مختلفة. استخدم أدوات Agencia Tributaria الخاصة بضريبة القيمة المضافة للتحقق من معاملتك. راجع الإرشادات بشأن إقرارات ضريبة القيمة المضافة والخدمات العابرة للحدود.
وقد تكون نفقات العمل قابلة للخصم لأغراض ضريبة الدخل عندما تستوفي الشروط المنطبقة: أن تتعلق بالنشاط، وأن تكون موثقة على النحو الصحيح، وأن تُقيَّد في الحسابات أو الدفاتر المطلوبة. ولا تفترض أن المعدات أو تكاليف الهاتف والإنترنت ذات الاستخدام المختلط أو السفر أو نفقات المكتب المنزلي قابلة للخصم بالكامل. تحقق من النسبة القابلة للخصم ومن أي قواعد للإهلاك أو قواعد خاصة بنفقات المنزل. واحتفظ بالفواتير والسجلات الداعمة. راجع شروط اعتبار النفقة قابلة للخصم والقواعد الخاصة بفواتير الخدمات.
ويخضع غير المقيمين العاملين بصفة autónomo لقواعد ضريبية مختلفة بحسب وضعهم من حيث الإقامة الضريبية. وتوفر هيئة الضرائب الإسبانية إرشادات خاصة بهذه الحالات، وقد تنطوي على شروط تقديم ومعدلات ضريبية مختلفة.
| الدورية | الالتزام | النموذج | الموعد النهائي |
|---|---|---|---|
| شهريا | الضمان الاجتماعي | خصم آلي | آخر يوم عمل من الشهر |
| ربع سنويا، إذا كان مطلوبا | دفعة على حساب ضريبة الدخل | Modelo 130 | راجع تقويم Agencia Tributaria الحالي وأي موعد نهائي للخصم الآلي |
| ربع سنويا أو شهريا، بحسب الحالة | ضريبة القيمة المضافة، إذا كانت مطلوبة | Modelo 303 | راجع تقويم Agencia Tributaria الحالي وأي موعد نهائي للخصم الآلي |
| سنويا، بحسب الحالة | إقرار ضريبة الدخل | Modelo 100 | راجع تقويم الحملة للسنة الضريبية المعنية |
| سنويا، إذا كان مطلوبا | الملخص السنوي لضريبة القيمة المضافة | Modelo 390 | راجع تقويم Agencia Tributaria الحالي |
راجع التقويم الضريبي الحالي لدى Agencia Tributaria للإقرار والسنة المعنيين. وقد تختلف مواعيد الخصم الآلي عن مواعيد التقديم.
كيف تبسّط E-Residence تسجيلك بصفة autónomo
يمكنك التعامل مع التسجيل بنفسك، لكن من المفيد الاستعداد لكل نظام على حدة. تحقق من مسار التقديم الحالي، وطريقة إثبات الهوية المقبولة، والدعم اللغوي المتاح للإجراء. وإذا كنت بحاجة إلى مساعدة حضورية، فتحقق من توافر المواعيد بدلا من افتراض أن زيارة المكتب لازمة دائما.
وصف أحد المغتربين تجربته في التعامل مع الأنظمة الإدارية الإسبانية:
«البيروقراطية الإسبانية ستحطمك قبل أن تصنعك… تحتاج إلى موعد للحصول على الرقم، لكنك تحتاج أيضا إلى الرقم لإنجاز معظم ما تحتاج الموعد من أجله. ويفتح نظام الحجز في أوقات عشوائية، ويمتلئ في نحو 30 ثانية، وكثير من الروابط لا تعمل.»
هذه العوائق لا تمنع التسجيل، لكنها تبطئه بالتأكيد وترفع مستوى التوتر.
ويزيل الدعم المهني في التسجيل نقاط الألم هذه. فخدمات مثل E-Residence تتولى إعداد المستندات والتواصل مع الجهات المختصة، وتحرص على تقديم كل شيء بشكل صحيح من المرة الأولى. أنت ترسل معلوماتك عبر الإنترنت من خلال واجهة باللغة الإنجليزية. ويعد الفريق جميع النماذج، ويترجم المستندات عند الحاجة، ويدير التقديم مباشرة لدى السلطات الضريبية وسلطات الضمان الاجتماعي.
وتصبح العملية كالتالي: ترفع مستنداتك ← تتلقى تأكيد التحقق ← تنتظر بضعة أيام عمل ← تحصل على أرقام تسجيلك ومستنداتك. بلا مواعيد، وبلا اشتراط اللغة الإسبانية، وبلا التعامل مع إشعارات الرفض بسبب أخطاء بسيطة في النماذج.
وقد استخدم آلاف المستقلين والرحّل الرقميين هذا الأسلوب لتأسيس وضع عمل قانوني في إسبانيا دون الصداع البيروقراطي المعتاد. وغالبا ما يبرر الوقت الموفَّر والتوتر المتجنَّب تكلفة الخدمة، خصوصا عندما تحاول التركيز على بدء عملك فعليا بدلا من مصارعة الإجراءات الإدارية.
ويفيد معظم العملاء بأن العملية بأكملها تستغرق من 5 إلى 7 أيام عمل من التقديم الأولي حتى استلام مستندات التأكيد النهائية. قارن ذلك بـ 3 إلى 4 أسابيع من المحاولات الفردية التي تتضمن زيارات متعددة للمكاتب وإعادة تقديم النماذج.
ماذا يحدث بعد التسجيل؟
التسجيل يمثل البداية لا النهاية. وهناك إجراءات فورية عدة تضمن أن تبدأ بشكل صحيح.
أولا، حضّر نظام الفوترة لديك. تحقق من بيانات التعريف وترقيم الفواتير والمعالجة الضريبية المطلوبة لمعاملاتك. وقبل اختيار برنامج، تأكد من أن إصداره الحالي وإعداداته تستوفي شروط الفوترة الإسبانية المنطبقة على نشاطك؛ فاسم المنتج وحده ليس ضمانا للامتثال.
وفكّر في الحصول على شهادة رقمية إذا كنت تنوي إنجاز الإجراءات الحكومية مباشرة، وتحقق من طريقة إثبات الهوية التي تقبلها كل خدمة. وتصدر FNMT الشهادات الرقمية؛ تحقق من مسارات التحقق من الهوية ومن شروط المستندات الخاصة بالشهادة التي تطلبها. والزيارة الحضورية ليست لازمة في كل مسار، لكن المسار المتاح يتوقف على مستنداتك وأهليتك. فعلى سبيل المثال، لـمسار التحقق بالفيديو لدى FNMT شروط مستندات خاصة به؛ فلا تفترض أنه متاح برقم NIE وحده.
وفكّر في الاستعانة بـ gestor أو محاسب. فهؤلاء المهنيون متخصصون في الامتثال الضريبي الإسباني ويتولون الإقرارات الربع سنوية والإقرارات السنوية ويقدمون المشورة بشأن الخصومات والهيكلة. وتتراوح التكاليف عادة بين 50 و150 يورو شهريا بحسب التعقيد ومستوى الخدمة. ويبدأ كثير من أصحاب وضع autónomo دون gestor فيديرون الامتثال الأساسي بأنفسهم، ثم يضيفون الدعم المهني مع نمو أعمالهم.
وسجّل في تقويمك مواعيد التقديم التي تنطبق عليك. فقد تترتب على التأخر في التقديم عواقب حتى لو لم تكن هناك ضريبة مستحقة. تحقق من ظروفك ومن كيفية تصحيح التقديم بدلا من افتراض أن العقوبة نفسها تنطبق دائما. ويميّز القانون الضريبي العام بين حالات التأخر المختلفة في التقديم.
وتحقق مما إذا كان عليك تقديم modelo 130 عن الربع الذي تبدأ فيه؛ ولا تفترض أن البدء في منتصف الربع يلغي الالتزام بالتقديم. واتبع التعليمات المنطبقة بشأن الاحتساب والموعد النهائي للتقديم.
وخطط مسبقا للالتزامات السنوية. تحقق من حملة ضريبة الدخل التي تغطي أول دخل لك ومن موعد تقديم modelo 100. ولا تحسب الموعد النهائي بعدد ثابت من الأشهر منذ التسجيل. ومتابعة النفقات منذ اليوم الأول ستجعل الإقرار أسهل.
وإذا أوقفت جميع أنشطتك المستقلة، فتعامل مع إلغاء القيد في السجل الضريبي لدى Agencia Tributaria باستخدام modelo 036 ومع إلغاء القيد المنفصل في RETA لدى الضمان الاجتماعي. فمجرد التوقف عن العمل لا يكمل أيا من الإجراءين. ويشرح السؤال الأخير في الأسئلة الشائعة أدناه شروط التقديم المنفصلة وسبب وجوب التحقق من تاريخ انتهاء القيد الفعلي في RETA.
قائمة مراجعة الأيام التسعين الأولى:
- تأكد من قبول رقم IBAN المستخدم في خصم اشتراكاتك عبر مؤسسة مالية متعاونة
- أنشئ نظام فوترة بالصيغة الإسبانية الصحيحة
- حدد طريقة لمتابعة النفقات
- سجّل مواعيد الإقرارات التي تنطبق عليك
- قرر ما إذا كنت ستستعين بـ gestor أم ستدير الأمر بنفسك
- فكّر في تأمين المسؤولية المهنية
- حدّث ملفك على LinkedIn وملفاتك المهنية بوضعك التجاري القانوني
أبرز النقاط
يغطي نظام RETA عموما النشاط المستقل المعتاد والشخصي والمباشر بهدف الربح. وانخفاض الدخل ليس إعفاء شاملا، ومبلغ فاتورة واحدة لا يحسم المسألة. تحقق من شروط التسجيل المنفصلة في السجل الضريبي لدى Agencia Tributaria قبل البدء.
وهناك تسجيلان منفصلان: التسجيل في السجل الضريبي لدى AEAT، والتسجيل في RETA لدى الضمان الاجتماعي. فلدى AEAT تحتاج إلى رقم NIF، وهو عادة NIE للأفراد الأجانب؛ وللتسجيل في RETA حضّر بطاقة DNI أو رقم NIE ورقم NUSS/NAF. وللاعتراف بالرعاية الصحية وللإعانات النقدية شروط خاصة بكل منهما.
حضّر تفاصيل نشاطك، ورمزي IAE و CNAE، وصافي الدخل المتوقع، ورقم IBAN مقبول للخصم الآلي عبر مؤسسة متعاونة. وتحقق من تفاصيل التقديم لدى AEAT ولدى RETA بمعزل عن تصاريح الهجرة وعن التراخيص المحلية أو الخاصة بالنشاط؛ فقائمة التحضير للتسجيل لا تغني عن تلك التحققات.
وفي نظام الاشتراكات العام، ترتبط قاعدتك بشريحة صافي دخل مقدّر وتُسوّى الاشتراكات المؤقتة لاحقا. ويتطلب الاشتراك المخفض استيفاء الأهلية وتقديم طلب؛ ولا يوجد سلّم رسوم تلقائي لكل صاحب وضع autónomo جديد. وتتوقف المدفوعات الضريبية وواجبات التقديم على نشاطك ونظامك الضريبي.
وتزيل خدمات الدعم المهني الحواجز اللغوية والالتباس البيروقراطي، وتختصر عملية تمتد أسابيع إلى بضعة أيام عمل من التقديم والمعالجة عبر الإنترنت.
ويعني الامتثال المستمر متابعة الإقرارات والمواعيد التي تنطبق عليك، والاشتراكات الشهرية في الضمان الاجتماعي، وأي التزامات تقديم سنوية. سجّل النفقات منذ اليوم الأول واحتفظ بالمستندات الداعمة.
الأسئلة الشائعة
هل يمكنني التسجيل بصفة autónomo دون التحدث بالإسبانية؟
نعم. إذا تعاملت مع الإجراء بنفسك، فتحقق من الدعم اللغوي والتعليمات ومسارات التقديم المقبولة في كل خدمة. وقد تساعدك أدوات الترجمة أو المساعدة من شخص ثنائي اللغة على فهم النماذج، لكن ينبغي لك مع ذلك التحقق من المعلومات التي تقدمها والتخطيط لكيفية التعامل لاحقا مع المراسلات والإقرارات.
وتحل خدمات التسجيل المهنية هذه المشكلة بتوليها كل التواصل باللغة الإسبانية وإعداد المستندات. فأنت تتعامل بالإنجليزية بينما يديرون الإجراءات مع الجهات المختصة بالإسبانية. ويناسب هذا الأسلوب من يريد وضعا قانونيا دون تعلم المصطلحات البيروقراطية الإسبانية. ويسجل بعض أصحاب وضع autónomo بأنفسهم ثم يستعينون بـ gestor يتحدث الإسبانية لمتابعة الامتثال المستمر.
كم تستغرق عملية التسجيل فعليا؟
يتوقف الإطار الزمني على أسلوبك. فالتسجيل الفردي يستغرق عادة من أسبوعين إلى أربعة أسابيع من بدء الإجراء حتى استلام التأكيد النهائي من Agencia Tributaria ومن الضمان الاجتماعي. ويفترض ذلك أن لديك رقم NIE وجميع المستندات المطلوبة. وتأتي التأخيرات عادة من أخطاء في النماذج تستدعي إعادة التقديم، أو من توافر المواعيد في مكاتب الضمان الاجتماعي، أو من تراكم المعاملات في فترات الذروة.
وتختصر الخدمات المهنية ذلك إلى 5 إلى 7 أيام عمل في معظم الحالات. فهي تعد كل شيء بشكل صحيح من المرة الأولى وتستخدم قنوات معتمدة لمعالجة أسرع. ويصبح المتغير الرئيسي هو الحصول على رقم NIE إذا لم يكن لديك بعد — وقد يضيف ذلك من أسبوع إلى ثلاثة أسابيع بحسب موقعك وجنسيتك.
خطط لشهر كامل على الأقل إذا كنت تبدأ من الصفر دون رقم NIE. وعادة ما يتحرك مواطنو الاتحاد الأوروبي أسرع من غيرهم بسبب بساطة شروط المستندات.
هل عليّ دفع اشتراكات الضمان الاجتماعي من اليوم الأول للتسجيل؟
نعم. تتوقف الاشتراكات على تاريخ نفاذ تسجيلك في RETA، لا على موعد تلقيك أول دخل. والتسجيل في منتصف الشهر لا يعني دائما دفع اشتراك الشهر كاملا. ووفقا لدليل TGSS، يمكنك اختيار تاريخ نفاذ التسجيل حتى ثلاث مرات في السنة إذا قدمت الطلب في موعده؛ وفي تلك الحالات تسدد الاشتراك من يوم التسجيل. أما التسجيلات الإضافية في تلك السنة فتسري من اليوم الأول من الشهر الذي تبدأ فيه العمل، وتغطي الاشتراكات الشهر كاملا. وإذا قدمت الطلب بعد بدء نشاطك، فينطبق اشتراك الشهر الكامل أيضا. تحقق من تاريخ النفاذ المسجل لتسجيلك.
والاشتراك المخفض متاح فقط إذا استوفيت الشروط وطلبته. وقد تؤثر متأخرات الاشتراكات في الإعانات النقدية؛ تحقق من وضعك الفردي لدى الضمان الاجتماعي. ويذكر دليل TGSS أن الاشتراكات تُخصم في آخر يوم عمل من الشهر عبر بنك أو مؤسسة مالية متعاونة. تأكد من قبول حسابك.
ولا يمكنك تعليق الاشتراكات في الأشهر التي يقل فيها العمل ما لم تلغِ قيدك رسميا. ويحتفظ كثير من أصحاب وضع autónomo بتسجيلهم طوال السنة حتى في فترات الإجازات أو تباطؤ العمل المؤقت، لأن إجراء إلغاء القيد وإعادة التسجيل مرهق.
هل يمكنني العمل بصفة autónomo وأنا موظف لدى شركة في الوقت نفسه؟
بالتأكيد. يسمح القانون الإسباني بالجمع بين العمل بعقد توظيف ونشاط autónomo. ويحتفظ كثيرون بوظائف براتب مع العمل المستقل جانبيا. وستدفع اشتراكات الضمان الاجتماعي عن الوضعين — إذ يتولى صاحب العمل اشتراكات التوظيف بينما تدفع أنت اشتراكات autónomo على حدة.
وحيثما انطبق modelo 100، فإنه يجمع الدخل من الوظيفة ومن العمل الحر، مع الخصومات المنطبقة على نشاطك. وحيثما كانت مطلوبة، تتعلق مدفوعات modelo 130 بنشاطك المستقل لا براتب وظيفتك؛ راجع الاستثناء المتعلق باقتطاع الأنشطة المهنية الموضح أعلاه.
وتتضمن بعض عقود العمل بنود عدم منافسة تقيّد العمل المستقل في القطاع نفسه. راجع عقدك قبل التسجيل بصفة autónomo لتفادي التعارض. وتحقق أيضا مما إذا كان منصبك خاضعا لقواعد تعارض محددة.
ماذا يحدث إذا توقفت عن العمل — هل عليّ إلغاء قيدي؟
نعم. إذا أوقفت جميع أنشطتك المستقلة، فقدّم إلغاء قيد (baja) في السجل الضريبي باستخدام modelo 036 إلى Agencia Tributaria. وفيما يخص إنهاء النشاط، تحدد إرشادات Agencia Tributaria بشأن modelo 036 مهلة تقديم مدتها شهر واحد من تاريخ الإنهاء. وهذه مهلة للتقديم، لا مدة للمعالجة ولا تاريخا لتوقف اشتراكات الضمان الاجتماعي.
وبشكل منفصل، اطلب إلغاء قيدك في RETA عبر Importass: إلغاء القيد في العمل الحر عندما تنهي جميع الأنشطة المستقلة التي أبلغت عنها. وتحقق من المهلة الحالية لتلك الخدمة؛ فمهلة الشهر الواحد لدى Agencia Tributaria لا تنطبق على RETA.
ولا تفترض أن الاشتراكات تتوقف في الشهر التالي لتقديمك. فتاريخ انتهاء القيد الفعلي في RETA والاشتراك الأخير يتوقفان على تقديمك في الموعد وعلى ما سبق من تسجيلات وإلغاءات في السنة التقويمية نفسها. راجع إرشادات TGSS بشأن تكرار التسجيل وإلغاء القيد وسجلك الخاص. وقبل إلغاء قيدك من أجل انقطاع مؤقت، تحقق أيضا من شروط أي تخفيض في الاشتراك إذا سجلت مجددا.