


الانتقال من موظف/A1 إلى العمل لحسابك الخاص ضمن تأشيرة DNV الإسبانية
في هذا المقال
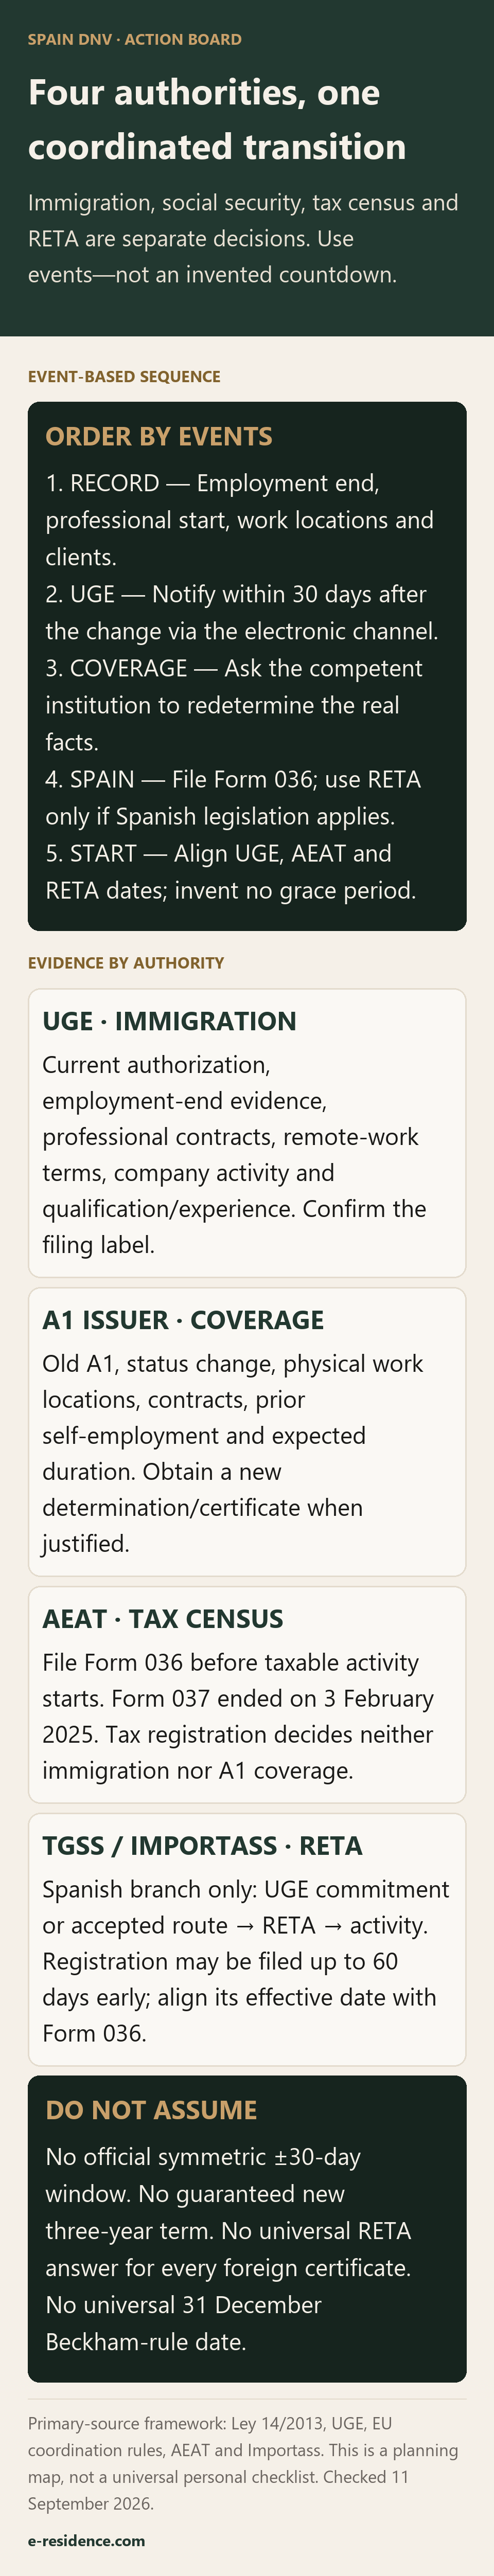
إذا كنت تحمل بالفعل تصريح الإقامة الإسباني للعاملين الدوليين عن بُعد واستبدلت عملك لدى جهة أجنبية بعمل حقيقي لحسابك الخاص، فتعامل مع هذا الانتقال على أنه أربعة إجراءات مترابطة لكنها منفصلة. عليك معالجة الأساس الذي يقوم عليه تصريحك لدى وحدة الشركات الكبرى والفئات الاستراتيجية (UGE)، والحصول على قرار جديد بشأن تشريع الضمان الاجتماعي الواجب التطبيق، وإتمام خطوة التسجيل في السجل الضريبي الإسباني لدى AEAT، والتسجيل في RETA إذا كان قانون الضمان الاجتماعي الإسباني هو المنطبق.
تُثبت شهادة A1 أو شهادة التغطية أيَّ دولة يُطبَّق تشريعُ ضمانها الاجتماعي. فهي لا تمنحك وضعك في إسبانيا بموجب قوانين الهجرة، ولا تسجّل نشاطك لدى AEAT، ولا تحسم بمفردها ما إذا كان التسجيل في RETA مطلوبًا. ولا تصبح شهادة A1 الخاصة بالموظف باطلة تلقائيًا لمجرد تغيّر ظروفك. غير أنها لا تثبت الوقائع الجديدة المتعلقة بعملك لحسابك الخاص، وينبغي إبلاغ المؤسسة المُصدِرة بالتغيير وإعادة تحديد التشريع الواجب التطبيق. وبموجب قواعد الاتحاد الأوروبي، تظل الوثيقة الصادرة ملزِمة إلى أن تسحبها الدولة المُصدِرة أو تعلن بطلانها، في حين يتعين على تلك المؤسسة إعادة النظر في الأساس إذا طُعن في الوقائع (اللائحة 987/2009، المادة 5).
للاطلاع على شروط الدخول بشكل أشمل، راجع متطلبات تأشيرة الرحالة الرقمية في إسبانيا. وإذا لم تكن تحمل التصريح بعد، فاستخدم الدليل المنفصل حول كيفية التقدم بطلب للحصول على تأشيرة الرحالة الرقمية الإسبانية.
باختصار
الأنظمة الأربعة تجيب عن أسئلة مختلفة
| النظام | السؤال الذي يجيب عنه | الجهة أو المؤسسة | ما لا يحسمه |
|---|---|---|---|
| تصريح العامل الدولي عن بُعد | هل ما زالت العلاقة المهنية الجديدة تستوفي شروط تصريح الإقامة الإسباني؟ | UGE | بمفرده: أيّ دولة ينطبق قانون ضمانها الاجتماعي، أو التسجيل الضريبي، أو RETA |
| الضمان الاجتماعي الواجب التطبيق وشهادة A1 | تشريعُ أي دولة يغطي نمط العمل الفعلي؟ | مؤسسة أو مؤسسات الضمان الاجتماعي المختصة | إذن الهجرة، أو التسجيل الضريبي الإسباني، أو الإقامة الضريبية |
| السجل الضريبي الإسباني | هل يجب على الشخص التسجيل أو تعديل بيانات النشاط، واعتبارًا من أي تاريخ لبدء النشاط؟ | AEAT، باستخدام النموذج 036 الحالي حيثما يكون مطلوبًا | الموافقة على DNV أو دولة الضمان الاجتماعي المنطبق تشريعها |
| الضمان الاجتماعي الإسباني للعاملين لحسابهم الخاص | هل يجب على الشخص التسجيل في RETA، واعتبارًا من أي تاريخ؟ | TGSS/Importass، إذا كان التشريع الإسباني هو المنطبق | قبول UGE أو المعاملة الضريبية لدى AEAT |
يُخضع التنسيقُ على مستوى الاتحاد الأوروبي الشخصَ عادةً لتشريع الضمان الاجتماعي في دولة عضو واحدة. والقاعدة الافتراضية هي قانون الدولة التي يُمارَس فيها النشاط فعليًا، سواء كان عملًا مأجورًا أو عملًا مستقلًا، مع مراعاة قواعد الإيفاد والعمل في عدة دول (اللائحة 883/2004، المواد 11–13). ووجود صاحب عمل أو عميل أجنبي لا يعني بحد ذاته أن العمل يُمارَس خارج إسبانيا.
قبل التغيير، والحدث المُطلِق، وبعده: ما الذي يتغير
| المستوى | قبل | الحدث المُطلِق الذي يجب تسجيله | بعد الحدث المُطلِق | الأدلة التي يجب الاحتفاظ بها |
|---|---|---|---|---|
| الهجرة لدى UGE | يستند التصريح إلى العمل لدى جهة أجنبية وأدلته الداعمة | انتهاء العمل أو تغيّر العلاقة المؤهِّلة | الإبلاغ عن التغيير الجوهري خلال 30 يومًا وإثبات الأساس المهني الجديد | التصريح الحالي، وأدلة انتهاء العمل، والعقود المهنية، وشروط العمل عن بُعد |
| الضمان الاجتماعي/A1 | التغطية بصفتك موظفًا مُثبتة بموجب مسار قانوني ونمط وقائع محددين | تغيّر العمل أو نمط العمل | مطالبة المؤسسة المختصة بإعادة تحديد التشريع الواجب التطبيق | شهادة A1 القديمة، وتاريخ التغيير، وأماكن أداء العمل فعليًا، والعقود الجديدة، والقرار/الشهادة الجديدة |
| AEAT | لا يوجد نشاط مسجَّل لحسابك الخاص، أو أن البيانات الحالية في السجل الضريبي تصف نشاطًا آخر | النشاط التجاري أو العمليات على وشك البدء | تقديم النموذج 036 أو تعديله قبل البدء حيثما يكون مطلوبًا | النموذج 036 المقدَّم وبيانات النشاط السارية |
| RETA | ينطبق نظام الموظفين أو تغطية أجنبية سارية | تحديد إسبانيا بوصفها دولة الضمان الاجتماعي المختصة بالعمل لحسابك الخاص | طلب التسجيل في RETA قبل بدء النشاط | قرار التشريع الواجب التطبيق وسجل التسجيل في RETA |
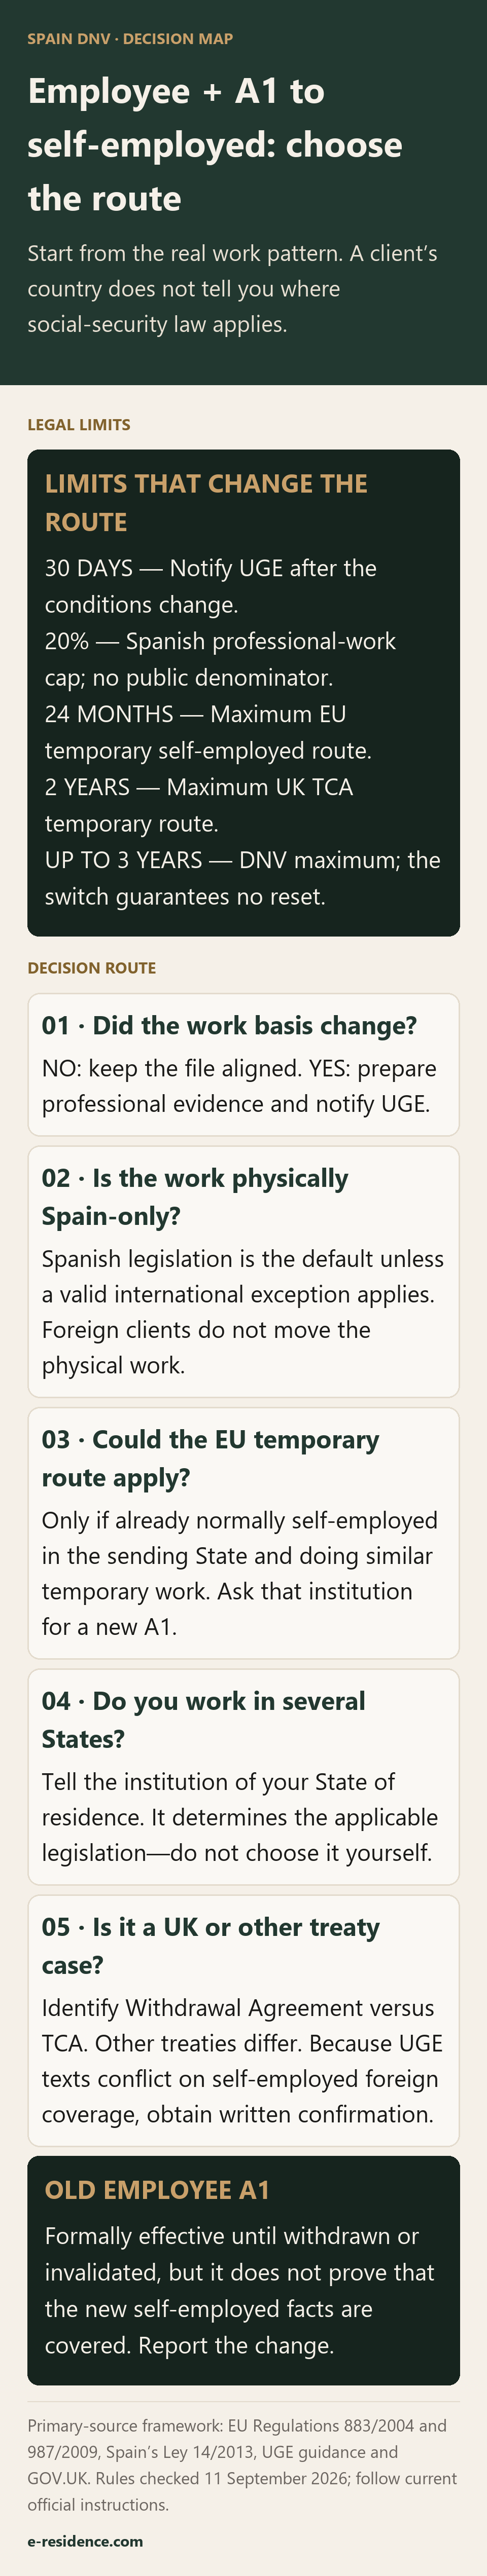
قد لا تتطابق التواريخ. سجّل تاريخ انتهاء العمل، والتاريخ الذي تنشأ فيه العلاقة التجارية، والتاريخ الذي يبدأ فيه النشاط أو العمليات فعليًا. تُحتسب مهلة الثلاثين يومًا لدى UGE من التغيير الذي يمس شروط التصريح؛ وهي ليست فترة عامة مدتها 30 يومًا قبل انتهاء العمل وبعده.
شجرة القرار: اختر المسار بناءً على الوقائع
-
هل سيستمر العمل لدى الجهة الأجنبية ووقائعه المشمولة بشهادة A1 الخاصة بالموظف دون تغيير؟ إذا كانت الإجابة نعم، فقد لا يكون هناك بعدُ انتقال من العمل كموظف إلى العمل لحسابك الخاص. لا تُصدر فواتير ولا توقّع على أعمال مهنية كما لو كانت مشمولة دون التحقق من ذلك لدى كلٍّ من UGE والجهة المُصدِرة لشهادة A1.
-
هل انتهى العمل، لكن النشاط المستقل لم يبدأ بعد؟ استغل هذه الفترة للتخطيط: أكّد مسار التقديم لدى UGE، واعرض نمط العمل المستقبلي على مؤسسة الضمان الاجتماعي المختصة، وجهّز ملفات AEAT/RETA. لا تفترض أن الفجوة تمدّد تلقائيًا أساس الهجرة القديم أو شهادة A1 الخاصة بالموظف.
-
هل سيُؤدّى كل العمل لحسابك الخاص فعليًا من داخل إسبانيا؟ تشير القاعدة الافتراضية في الاتحاد الأوروبي إلى التشريع الإسباني ما لم ينطبق استثناء محدد من استثناءات التنسيق. وإذا كانت إسبانيا هي الدولة المنطبق تشريعها، فنسّق مواعيد بدء التسجيل المطلوب لدى AEAT وفي RETA قبل بدء النشاط. وتذكر Importass أن طلب التسجيل في RETA يجب أن يُقدَّم قبل البدء ويمكن تجهيزه مسبقًا (Importass).
-
هل كنت تعمل عادةً لحسابك الخاص في دولة أخرى من دول الاتحاد الأوروبي أو المنطقة الاقتصادية الأوروبية أو سويسرا، وهل النشاط في إسبانيا مؤقت ومماثل؟ قد يحافظ مسار العمل المؤقت للعاملين لحسابهم الخاص على تطبيق تشريع الدولة الأولى، لكن شروطه تختلف عن شروط إيفاد الموظفين. يشترط قانون الاتحاد الأوروبي أن تكون قد مارست هناك من قبل عملًا حقيقيًا لحسابك الخاص بصورة اعتيادية، وأن يكون النشاط في إسبانيا مماثلًا، وأن تظل قادرًا على استئناف النشاط في الدولة الأولى، وألا تتجاوز المدة المتوقعة 24 شهرًا (اللائحة 883/2004، المادة 12؛ اللائحة 987/2009، المادة 14). احصل على شهادة جديدة تطابق وقائع عملك لحسابك الخاص بدلًا من الاعتماد على شهادة A1 الخاصة بالموظف.
-
هل ستجمع بين العمل كموظف والعمل لحسابك الخاص، أو ستعمل في دولتين أو أكثر؟ توقف واحصل على قرار من المؤسسة المختصة. لا تنطبق قاعدة الاتحاد الأوروبي الخاصة بالعمل كموظف في دولة والعمل المستقل في دولة أخرى إلا عندما تُمارَس الأنشطة فعليًا في دول مختلفة، لا لمجرد أن الأطراف المتعاقدة موجودة في الخارج. ويجب على الشخص الذي يعمل في دولتين عضوين أو أكثر إبلاغ المؤسسة المعيَّنة في دولة الإقامة (اللائحة 987/2009، المادة 16). واطلب بشكل منفصل من UGE تأكيد أن المزيج المقترح يتوافق مع التصريح؛ إذ إن إرشادات UGE الحالية لحاملي التصريح لا تنص على أن كل جمع بين العمل كموظف والعمل الحر متوافق مع التصريح.
-
هل ترتبط الحالة بالمملكة المتحدة؟ حدّد أولًا ما إذا كانت اتفاقية الانسحاب تحمي وضع الشخص السابق لعام 2021. وإلا فينطبق بروتوكول اتفاقية التجارة والتعاون بين المملكة المتحدة والاتحاد الأوروبي؛ وهو مشابه لتنسيق الاتحاد الأوروبي لكنه غير مطابق له (المفوضية الأوروبية). ولدى HMRC مسار للحصول على شهادة للنشاط المستقل المماثل المؤهل الذي يُمارَس بصورة مؤقتة في دولة من دول الاتحاد الأوروبي لمدة تصل إلى عامين، لكن HMRC هي التي تقرر ما إذا كانت الوقائع مؤهلة (GOV.UK).
-
هل بلد المنشأ خارج الاتحاد الأوروبي/المنطقة الاقتصادية الأوروبية/سويسرا والمملكة المتحدة؟ تحقق مما إذا كانت هناك اتفاقية مع إسبانيا تنطبق، ثم اقرأ قواعد تلك الاتفاقية المتعلقة بالأشخاص المشمولين والأنشطة والمدة. إن ورود البلد في فهرس الاتفاقيات الثنائية الخاص بإسبانيا لا يثبت أن العمل المستقل عن بُعد مشمول. وتتعارض مواد UGE العامة الحالية في هذه النقطة: إذ تعترف قائمة التحقق لحاملي التصريح بشهادة خاصة بالصك المعني وتقول إنها تُعفي من التسجيل الإسباني، في حين تقول الأسئلة الشائعة لدى UGE المنفصلة إن نقل التغطية بموجب اتفاقية ثنائية غير متاح للعاملين لحسابهم الخاص. لا تختر هذا المسار دون تأكيد كتابي خاص بحالتك من المؤسسة المختصة في بلد المنشأ ومن UGE.
-
ألا يوجد مسار دولي منطبق أو شهادة مطابقة؟ خطّط للمسار المحلي الإسباني: أدلة الأساس المهني المقدَّمة إلى UGE، والنموذج 036 قبل بدء النشاط حيثما يكون مطلوبًا، والتعهد بالتسجيل في RETA ضمن ملف UGE، والتسجيل في RETA بمجرد الحصول على التصريح وقبل بدء النشاط.
كيف ينبغي وصف الطلب المقدَّم إلى UGE
الحدث القانوني هو إبلاغ/تعديل للشروط، وليس تجديدًا عاديًا. تحمل قائمة التحقق الحالية لدى UGE عنوان «الطلبات الأولية»، لكنها تشمل صراحةً حاملي التصريح الحاليين الذين يُبلغون عن تعديل خلال فترة الصلاحية. كما يُدرج نموذج MI-T حاملَ الإقامة الإسبانية الحالي ضمن مسار الطلب الأولي. وبقراءة ذلك مجتمعًا، يكون الوصف الأكثر أمانًا: تعديل/إبلاغ يُعالَج عبر مواد الطلبات الأولية الحالية (قائمة التحقق لحاملي التصريح لدى UGE).
هذه الصياغة مهمة. فالعنوان لا يثبت أن كل حامل تصريح سيحصل على تصريح جديد مضمون أو على فترة صلاحية تبدأ من جديد. الإبلاغ في الوقت المحدد ضروري، لكن UGE تظل تقيّم ما إذا كانت الوقائع المهنية الجديدة تستوفي القانون. تحقق من الخيار الحالي في المكتب الإلكتروني ومن الخانة التي يجب تحديدها في النموذج قبل التقديم. وتذكر UGE أن الطلبات والإبلاغات والمستندات ذات الصلة تُقدَّم إلكترونيًا (صفحة الطلبات لدى UGE).
كما تترك المواد العامة نقطة عملية واحدة دون حسم. ينص القانون على شرط وجود علاقة تجارية سابقة لمدة ثلاثة أشهر للطلب القائم على الأساس المهني، في حين تقول UGE إن إثبات الأشهر الثلاثة لا يُطلب مجددًا في بعض تعديلات حاملي التصريح الحاليين، وتحذّر في الإرشادات نفسها من أن أدلة العمل القديمة لا يمكنها إثبات علاقة مهنية (Ley 14/2013، المادة 74 ter؛ قائمة التحقق لحاملي التصريح لدى UGE). أثبت العلاقة المهنية الجديدة الحقيقية، واحصل على تأكيد كتابي من UGE بشأن ما إذا كانت أشهر مكتملة من التاريخ المهني مطلوبة في حالة انتقالك تحديدًا.
أعدّ ملف أدلة محدد النطاق
هذا ملف خاص بالانتقال، وليس قائمة تحقق شاملة لكل الطلبات. نظّم المستندات حسب القرار الذي تدعمه:
- الهوية والوضع الحالي: التصريح وقرار منحه، وما يثبت أنه لا يزال ساريًا، ونسخة واضحة من جواز السفر الساري كاملًا — جميع الصفحات — وفقًا لما تطلبه قائمة التحقق الحالية لدى UGE.
- التغيير الفعلي: إنهاء العمل أو تعديله، وتاريخ سريان التغيير، وتسلسل زمني موجز يميّز بين انتهاء العمل ونشوء العلاقة المهنية وبدء النشاط.
- الأساس المهني: العقد أو العقود التجارية الموقّعة مع شركات غير إسبانية، والشروط المهنية، وأدلة تقديم الخدمات عن بُعد، ونطاق العمل، والمدة المتوقعة، وما يثبت أن العلاقة حقيقية وليست علاقة عمل أُعيدت تسميتها على أنها تعاقد.
- المنشأة الأجنبية والكفاءة: سجل رسمي أو دليل مكافئ يثبت أن المنشأة الأجنبية تمارس نشاطًا حقيقيًا ومستمرًا منذ سنة واحدة على الأقل، إضافةً إلى مؤهل معترف به من التعليم العالي أو التدريب المهني أو كلية أعمال، أو ما لا يقل عن ثلاث سنوات من الخبرة المهنية المماثلة الموثقة ذات الصلة بالعمل (Ley 14/2013، المواد 74 bis–ter). وقد تطلب UGE المزيد إذا كانت الأدلة المقدَّمة غير كافية.
- الضمان الاجتماعي: شهادة A1 القديمة، والوقائع المتغيرة المرسلة إلى الجهة المُصدِرة، وأماكن أداء العمل فعليًا، وأي سجل سابق للعمل لحسابك الخاص يلزم للمسار الذي تطالب به، والشهادة الحالية الناتجة أو قرار تطبيق التشريع الإسباني. وإذا طُلب الاحتجاج بتغطية أجنبية، فإن UGE تطلب شهادة تغطي صراحةً العمل عن بُعد من إسبانيا؛ ولا يكفي مجرد تقديم طلب (قائمة التحقق لحاملي التصريح لدى UGE).
- التسجيلات الإسبانية: النموذج 036 المقدَّم وأدلة التسجيل في RETA إذا كان النشاط قد بدأ بالفعل وكانت هذه التسجيلات منطبقة؛ وإلا فالمستندات التي تبيّن التسلسل المخطط له والمتوافق مع المتطلبات.
- الشروط المستمرة: أدلة حديثة على الموارد والتغطية وأي شرط قبول آخر يتأثر بالتغيير. أضف مستندات صلة القرابة فقط إذا كان هناك فعلًا طلب عائلي أو تغيير في شروط أفراد العائلة. وأي طلب أو تعديل عائلي هو إجراء منفصل؛ ولا تترتب تلقائيًا مدة أو نتيجة مماثلة على القرار الصادر بشأن حامل التصريح.
قاعدة الـ20% للنشاط المهني في إسبانيا
لا يجوز لحامل التصريح القائم على الأساس المهني العمل لدى شركة في إسبانيا إلا إذا كان هذا العمل لا يتجاوز 20% من إجمالي النشاط المهني. وتضيف UGE أن العلاقة المهنية الأجنبية المؤهِّلة يجب أن تستمر، وأن العلاقة الإسبانية يجب أن تبقى مهنية، ولا تكون علاقة عمل أبدًا (Ley 14/2013، المادة 74 bis؛ الأسئلة الشائعة لدى UGE).
لا تخترع مقام النسبة من عندك. فلا يحدد القانون والأسئلة الشائعة لدى UGE المشار إليهما ما إذا كان «إجمالي النشاط المهني» يُقاس بالإيرادات أو الساعات أو الأيام أو الفواتير أو العملاء أو بمقياس آخر، ولا خلال أي فترة. قبل قبول عملاء إسبان، احصل على منهجية حساب مكتوبة تناسب وقائع حالتك، واحتفظ بسجلات متسقة تدعمها. ولا تسمح القاعدة بالعمل كموظف في إسبانيا حتى نسبة 20%.
مخطط التوقيت حسب الأحداث
| الحدث | الإجراء المرتبط بهذا الحدث |
|---|---|
| مراجعة التصريح وانتهاء صلاحيته | تحقق من تاريخ انتهاء الصلاحية القانوني للتصريح؛ ولا تفترض أن التعديل يغيّره. |
| انتهاء العمل أو تغيّره تغيّرًا جوهريًا | سجّل تاريخ السريان، وأبلغ الجهة المُصدِرة لشهادة A1، واحتفظ بأدلة انتهاء العمل. |
| نشوء العلاقة المهنية | سجّل تاريخ العقد وتاريخ سريانه والأطراف المتعاقدة وشروط العمل عن بُعد؛ وجهّز الأدلة المطلوبة لـUGE. |
| توقف وقائع شهادة A1 عن مطابقة الواقع | اطلب تحديدًا جديدًا للتشريع الواجب التطبيق؛ ولا تستخدم شهادة A1 الخاصة بالموظف دليلًا على العمل لحسابك الخاص. |
| قبل بدء النشاط أو العمليات | قدّم النموذج 036 حيثما يكون مطلوبًا، وسجّل في RETA إذا كان التشريع الإسباني هو المنطبق؛ وعندما يكون التسجيل لدى AEAT وفي RETA مطلوبًا معًا، ينبغي أن تتطابق تواريخ سريانهما (دليل Importass). |
| تغيّر شروط التصريح | أبلغ UGE بالتغيير خلال 30 يومًا من وقوع الحدث الفعلي عبر المسار الإلكتروني الحالي. |
| إصدار UGE قرارًا أو تعليمات | سجّل نطاقه وشروطه وتاريخه؛ وعدّل التسلسل المخطط له دون افتراض فترة صلاحية جديدة. |
| بعد التقديم وبدء النشاط | احتفظ بالإيصالات والقرارات والعقود والفواتير وسجلات النشاط المهني الأجنبي المستمر وأي نسبة للعملاء الإسبان. |
إذا كان التغيير قد وقع بالفعل، فلا تختلق تاريخًا جديدًا. وثّق التسلسل الزمني الحقيقي، وقدّم الإبلاغ إلى UGE خلال ما تبقى من المهلة القانونية إن أمكن، وعالج أي تسجيل لدى AEAT أو في RETA كان مطلوبًا بالفعل.
أخطاء شائعة
- معاملة شهادة A1 على أنها إذن هجرة أو تسجيل ضريبي.
- القول إن شهادة A1 القديمة أصبحت باطلة تلقائيًا، بدلًا من الإبلاغ عن الوقائع المتغيرة والحصول على إعادة تحديد التشريع الواجب التطبيق.
- افتراض أن شهادة A1 القديمة الخاصة بالموظف تثبت نمطًا جديدًا للعمل لحسابك الخاص.
- وصف الخطوة لدى UGE بأنها تجديد عادي أو الوعد بفترة صلاحية جديدة.
- إعادة تسمية العمل كموظف على أنه عمل مستقل دون تغيير علاقة العمل الحقيقية.
- بدء النشاط قبل سريان النموذج 036 وأي تسجيل مطلوب في RETA، أو دون التأكد أولًا من الطريقة التي تريد بها UGE توجيه تغيير الشروط وإثباته.
- استخدام النموذج 037 الملغى بدلًا من مسار النموذج 036 الحالي.
- تطبيق قاعدة الاتحاد الأوروبي الخاصة بالعمل في عدة دول لمجرد أن العميل أو صاحب العمل أجنبي.
- اعتبار وجود اتفاقية بين بلد ما وإسبانيا دليلًا على أن الاتفاقية تغطي العمل المستقل عن بُعد.
- حساب الحد الأقصى للعملاء الإسبان بمقام نسبة لا يستند إلى أساس.
- افتراض أن عقدًا طويلًا أو غير محدد المدة مع عميل يضمن أي مدة للتصريح.
- التعامل مع نظام Beckham على أنه مسألة هامشية. إذا كنت تستفيد من النظام الضريبي الخاص في إسبانيا للعمال الوافدين، فتوقف واحصل على استشارة ضريبية قبل تغيير النشاط؛ ولا تستنتج استمرار النظام أو استبعادك منه بناءً على وضع DNV وحده (نظرة عامة من AEAT).
للاطلاع على إجراءات التسجيل الإسبانية المعتادة بعد حسم المسار، راجع كيفية التسجيل كـ autónomo في إسبانيا.
الأسئلة الشائعة
هل تظل شهادة A1 الخاصة بي كموظف سارية بعد أن أصبح عاملًا لحسابي الخاص؟
لا تتعامل معها كدليل على الوقائع الجديدة. فهي لا تصبح باطلة تلقائيًا لمجرد تغيّر الظروف، لكن أساس العمل كموظف لم يعد يصف عملًا حقيقيًا لحسابك الخاص. أبلغ الجهة المُصدِرة واحصل على قرار جديد بشأن التشريع الواجب التطبيق؛ والجهة المُصدِرة هي التي تقرر ما إذا كان يجب سحب المستند القديم أو استبداله.
هل هذا تجديد لتأشيرة DNV أم تغيير في الشروط؟
إنه تعديل/إبلاغ للشروط، يُعالَج عبر مواد UGE الحالية المعنونة للطلبات الأولية. وهو ليس تجديدًا عاديًا، ومسار التقديم في حد ذاته لا يضمن تصريحًا جديدًا ولا يغيّر تاريخ انتهاء الصلاحية الحالي.
هل لديّ 30 يومًا قبل التغيير وبعده؟
لا. تقضي القاعدة القانونية بإبلاغ UGE بأي تغيير يمس شروط التصريح خلال 30 يومًا من حدوثه. ولا توجد نافذة رسمية متماثلة تمتد 30 يومًا قبل التغيير و30 يومًا بعده.
هل يمكنني البدء في إصدار الفواتير قبل اكتمال خطوات UGE وAEAT وRETA؟
لا تفترض ذلك. في المسار الإسباني، أدرج التعهد بالتسجيل في RETA ضمن ملف UGE؛ وبمجرد الحصول على التصريح، سجّل في RETA قبل بدء النشاط. ويجب كذلك أن يكون النموذج 036، حيثما يكون مطلوبًا، ساريًا قبل بدء النشاط التجاري أو العمليات. ويحتفظ واجب الإبلاغ لدى UGE بمهلته الخاصة البالغة 30 يومًا بعد التغيير الذي يمس شروط التصريح. وإذا كنت قد بدأت بالفعل، فأفصح عن التاريخ الحقيقي وصحّح أي خطوة متأخرة على وجه السرعة.
هل يمكنني الاحتفاظ بوظيفة كموظف والعمل الحر في الوقت نفسه؟
ليس دون تأكيد خاص بحالتك. يمكن لقواعد الضمان الاجتماعي في الاتحاد الأوروبي أن تغطي بعض الأنماط المختلطة أو أنماط العمل في عدة دول، لكن مواد DNV تصف العمل كموظف والنشاط المهني بوصفهما سيناريوهين منفصلين، ولا تجيز بوضوح كل صيغة مختلطة في إطار ملف لم يتغير. اطلب من UGE ومن مؤسسة الضمان الاجتماعي المختصة البتّ في الأمر بناءً على نمط العمل الفعلي ومكان أدائه.
هل يمكن لحاملي DNV العاملين لحسابهم الخاص العمل مع عملاء إسبان؟
نعم، ولكن فقط بوصفه نشاطًا مهنيًا، مع الحفاظ على العلاقة المهنية الأجنبية المؤهِّلة، وفي حدود 20% فقط من إجمالي النشاط المهني. لا يحدد القانون والأسئلة الشائعة لدى UGE المشار إليهما مقام النسبة ولا فترة القياس، لذا احصل على منهجية خاصة بحالتك ووثّقها قبل قبول أي عمل في إسبانيا.
هل يضمن عقد غير محدد المدة مع عميل الحصول على تصريح لمدة ثلاث سنوات؟
لا. يصف القانون تصريح الإقامة بأنه ساري المفعول للمدة المطلوبة بحد أقصى ثلاث سنوات؛ ولا يضمن العقد غير محدد المدة هذه المدة (Ley 14/2013، المادة 74 quinquies). كما أن التعديل خلال سريان التصريح لا يعيد بدء فترة الصلاحية تلقائيًا.
هل يؤدي التحول إلى autónomo إلى إنهاء نظام Beckham تلقائيًا؟
لا تفترض أيًّا من النتيجتين. فللنظام الضريبي شروطه الخاصة، المنفصلة عن UGE وA1 والتسجيل في السجل الضريبي لدى AEAT وRETA. توقف واحصل على استشارة بشأن النشاط المقترح قبل إجراء التغيير.
الخطوة التالية
بمجرد تأكيد مسار الهجرة والضمان الاجتماعي، يمكنك التسجيل كـ autónomo عبر الإنترنت. خدمة التسجيل هي خطوة التنفيذ؛ ولا تحل محل قرار UGE أو قرار التشريع الواجب التطبيق.