


Tornar-se autónomo em Espanha: O Seu Guia Prático de Registo sem Burocracia
Neste artigo
Conseguiu um cliente freelance em Espanha, mas o que precisa de ter antes de lhe emitir fatura? Comece por separar o registo no censo da Agencia Tributaria do registo na Segurança Social e por verificar que requisitos se aplicam à sua atividade. Obter apoio profissional transforma este pesadelo burocrático num processo online simples, tratado em dias e não em semanas. Eis o que preparar, como funcionam os dois registos e que obrigações contínuas deve planear.
Introdução: Porque é Importante o Registo como Autónomo
O RETA abrange, em geral, a atividade económica ou profissional por conta própria exercida de forma habitual, pessoal e direta com fins lucrativos. A TGSS refere que o registo é obrigatório para a atividade pessoal e habitual, independentemente do rendimento que gere. O valor de uma única fatura não determina, por si só, se o registo no RETA é obrigatório. O registo no censo da Agencia Tributaria é uma obrigação distinta; verifique ambos os requisitos antes de começar, juntamente com qualquer autorização de trabalho necessária.
Designers, consultores e nómadas digitais podem todos ter de ponderar estes procedimentos. As perguntas relevantes são como e onde exerce a atividade, e não simplesmente onde está sediado o seu cliente.
Antes de começar, determine as suas obrigações de registo e de declaração, em vez de se guiar pelo valor da primeira fatura. O direito a cuidados de saúde, as prestações pecuniárias e as deduções fiscais têm, cada um, as suas próprias condições, explicadas mais abaixo.
O ponto de partida prático é verificar os detalhes de apresentação junto da AEAT e do RETA separadamente dos requisitos de imigração e de quaisquer licenças locais ou específicas da atividade. Reúna as informações de cada procedimento antes de o submeter.
O Que Significa Realmente Ser Autónomo?
Autónomo é a classificação legal espanhola para trabalhadores por conta própria e freelancers. Ao registar-se como autónomo, está a declarar-se profissional independente, responsável pelos seus próprios impostos, contribuições para a segurança social e operações do seu negócio.
O estatuto difere do trabalho por conta de outrem. Enquanto trabalhador por conta de outrem, é a entidade empregadora que trata das retenções salariais e das contribuições laborais. Como autónomo, é o próprio a gerir as suas obrigações declarativas e contributivas; as declarações e a respetiva periodicidade dependem da atividade e do regime fiscal.
O registo implica declarar a sua atividade económica à Agencia Tributaria, escolher a classificação de atividade adequada e tratar do registo no RETA, quando aplicável. As suas obrigações declarativas dependem da atividade e do regime fiscal; verifique se se aplicam o modelo 130, as declarações de IVA e a declaração anual de rendimentos.
Os trabalhadores por conta própria inscritos e registados na Segurança Social, ou em situação equiparada, estão entre os que têm direito a cuidados de saúde financiados publicamente. Confirme o reconhecimento desse direito junto do INSS. As prestações pecuniárias, incluindo uma futura pensão contributiva, estão sujeitas às suas próprias condições de elegibilidade; o registo, por si só, não garante todas as prestações. As dívidas contributivas podem afetar o direito a prestações pecuniárias: verifique a sua situação individual junto da Segurança Social. Consulte a orientação do INSS sobre o direito a cuidados de saúde. As despesas do negócio também podem ser dedutíveis, nos termos das regras de dedução aplicáveis em sede de imposto sobre o rendimento.
O trabalho por conta própria pode servir escritores, programadores, designers, consultores, coaches, fotógrafos e tradutores. Antes de optar por esta estrutura, verifique os requisitos profissionais ou específicos da atividade que se apliquem ao seu trabalho.
Quem Tem de se Registar como Autónomo em Espanha?
O serviço de registo da TGSS identifica a atividade económica pessoal e habitual como sujeita a registo, independentemente do rendimento. Exemplos de trabalho a avaliar face a essa regra incluem:
- Profissionais freelance que prestam serviços a empresas espanholas
- Consultores que trabalham com clientes da UE ou internacionais estando sediados em Espanha
- Nómadas digitais que obtêm rendimentos através de plataformas online
- Profissionais criativos, como designers, escritores ou fotógrafos
- Especialistas técnicos, como programadores, engenheiros ou consultores de TI
- Coaches, formadores e educadores que prestam serviços remunerados
- Outras atividades profissionais independentes
Tanto os candidatos da UE como os de fora da UE devem verificar os requisitos fiscais e de segurança social aplicáveis à sua atividade. Se for de fora da UE, confirme também que o seu estatuto de imigração autoriza o trabalho por conta própria que pretende exercer. O registo não substitui essa autorização.
Um valor de fatura reduzido não constitui uma isenção segura do registo, mas o valor de uma única fatura também não estabelece, por si só, a obrigação de inscrição no RETA. Avalie a natureza e o caráter habitual da atividade e verifique a obrigação distinta de registo no censo da Agencia Tributaria antes de começar.
Se conjugar trabalho por conta de outrem com trabalho freelance ou trabalhar além-fronteiras, avalie cada atividade separadamente. Não parta do princípio de que um cliente estrangeiro, uma empresa no estrangeiro ou uma estadia curta em Espanha eliminam as suas obrigações espanholas.
Se a sua situação não for clara, procure aconselhamento sobre os registos aplicáveis antes de começar.
Requisitos e Documentos Essenciais para o Registo
Prepare as informações de cada registo separadamente. A lista de verificação do RETA apresentada abaixo não é uma lista de documentos universal para procedimentos fiscais, de imigração ou de licenciamento.
Informações a Preparar
Para os procedimentos junto da Agencia Tributaria precisa de um Número de Identificação Fiscal (NIF). No caso das pessoas singulares estrangeiras, é geralmente o NIE. Se ainda não tiver NIE, consulte as regras de identificação da Agencia Tributaria e os requisitos distintos do registo na Segurança Social. Consulte as regras da Agencia Tributaria sobre o NIF.
Para o registo no RETA, prepare o seu DNI ou NIE, o número de Segurança Social (NUSS/NAF), a data e a morada de início de atividade, os contactos, os códigos de atividade IAE e CNAE, o rendimento líquido previsto e os dados bancários. Durante o pedido, escolhe uma base de contribuição, eventuais benefícios contributivos aplicáveis e a mutualidade colaboradora (mutua). A TGSS pode solicitar mais informações ou documentos comprovativos consoante a sua situação. Verifique separadamente as autorizações de residência e de trabalho exigidas.
Utilize a lista de verificação de registo do guia da TGSS para preparar esses dados. Apresente os comprovativos quando lhe forem pedidos para o seu caso; não trate o passaporte, o padrón, o contrato de arrendamento ou uma fatura de serviços como uma lista universal de anexos do RETA.
Indique um IBAN para o débito direto das contribuições, através de um banco ou instituição financeira que colabore com a Segurança Social. Confirme que a sua conta é aceite antes de se registar. Se a conta não estiver em seu nome, precisa dos dados de identificação e da autorização do respetivo titular.
Requisitos Adicionais para Cidadãos de Fora da UE
Se for de fora da UE, confirme que o seu estatuto de imigração autoriza o trabalho por conta própria que pretende exercer. Analise as condições específicas que se lhe aplicam, incluindo se a sua estadia estiver associada a estudos; não deduza a permissão nem a proibição apenas pela designação do visto.
Se tiver dúvidas sobre o seu direito a trabalhar, confirme os seus documentos de autorização junto das autoridades de imigração ou de um profissional qualificado antes de avançar.
Mantenha o Registo e as Outras Autorizações Separados
Verifique os detalhes de apresentação junto da AEAT e do RETA separadamente dos requisitos de imigração e de quaisquer licenças locais ou específicas da atividade. Uma lista de verificação de registo não determina os requisitos desses outros procedimentos.
| Procedimento ou dado | O que preparar ou verificar |
|---|---|
| Identificação na Agencia Tributaria | NIF; geralmente o NIE no caso das pessoas singulares estrangeiras. Verifique as regras de identificação da AEAT para o seu caso |
| Identidade no RETA | DNI ou NIE e NUSS/NAF |
| Atividade no RETA | Data de início, morada da atividade, contactos, códigos IAE e CNAE |
| Contribuições no RETA | Rendimento líquido previsto, base de contribuição, benefícios aplicáveis e mutua colaboradora |
| Dados bancários do RETA | IBAN aceite através de uma instituição financeira colaboradora; autorização do titular da conta, se necessário |
| Imigração e licenças | Verifique separadamente, consoante o seu estatuto e a atividade prevista |
Processo de Registo Passo a Passo Explicado
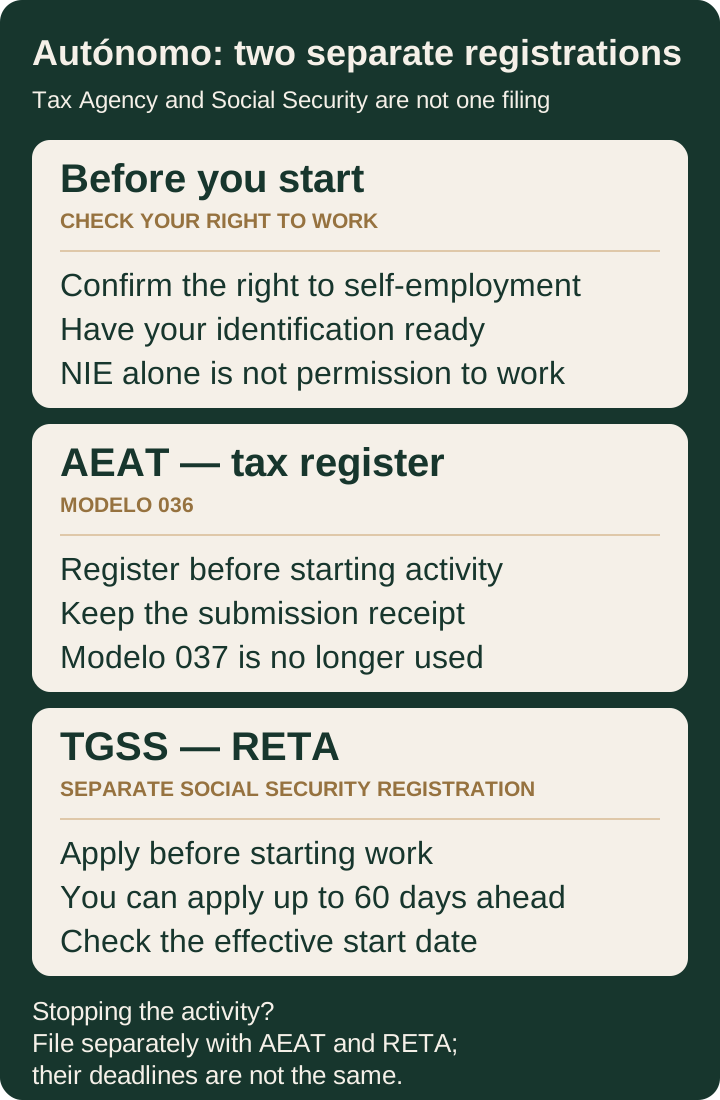
O registo no censo da Agencia Tributaria e o registo na Segurança Social são procedimentos distintos. Trate de ambos antes de iniciar a atividade.
Passo 1: Registo na Agência Tributária Espanhola (Agencia Tributaria)
Utilize o modelo 036 para se inscrever no censo de empresários, profissionais e retentores da Agencia Tributaria antes de iniciar a atividade. O modelo 037 foi extinto a 3 de fevereiro de 2025; a assistência simplificada está agora disponível através do próprio modelo 036. Consulte a orientação atual da Agencia Tributaria sobre o modelo 036.
O formulário exige a classificação IAE correspondente ao seu trabalho. Utilize o localizador de atividades da Agencia Tributaria para verificar a classificação e as obrigações fiscais da sua atividade específica. Se prestar diferentes tipos de serviços, verifique se tem de declarar mais do que uma atividade. Consulte a orientação da Agencia Tributaria sobre a classificação de atividades.
Verifique as opções atuais de apresentação e de identificação na orientação da Agencia Tributaria sobre o modelo 036. Se recorrer a um serviço profissional, confirme a autorização de que este necessita para submeter em seu nome.
Guarde o comprovativo de entrega. A submissão do modelo 036 não o inscreve na Segurança Social: tem de tratar do registo no RETA separadamente.
Passo 2: Registo na Segurança Social (Seguridad Social)
Peça separadamente a inscrição no RETA, o regime especial da Segurança Social para trabalhadores por conta própria, através do Importass: registo de trabalho por conta própria. Submeta o pedido antes de iniciar a atividade; pode fazê-lo com até 60 dias de antecedência. Durante o pedido, declara o rendimento líquido anual estimado e escolhe uma base de contribuição e eventuais benefícios aplicáveis.
Os trabalhadores por conta própria elegíveis, novos ou que retomam a atividade, podem pedir uma contribuição reduzida (cuota reducida); não é automática. Peça a redução inicial no momento do pedido de inscrição. Qualquer prorrogação depende do rendimento e das restantes condições aplicáveis. Consulte a orientação da TGSS sobre contribuições antes de apresentar o pedido.
Indique um IBAN aceite, através de um banco ou instituição financeira que colabore com a Segurança Social, para o débito direto das contribuições. Se a conta pertencer a outra pessoa, apresente os dados de identificação e a autorização do respetivo titular.
Passo 3: Comece a Trabalhar Legalmente
Guarde o comprovativo de ambos os registos e verifique as respetivas datas de produção de efeitos antes de começar. Assegure-se também de que dispõe das autorizações de imigração ou específicas da atividade. As suas faturas têm de cumprir os requisitos de faturação aplicáveis.
Crie um sistema de contabilidade simples desde o primeiro dia. Mesmo folhas de cálculo simples para acompanhar receitas e despesas ajudam imenso quando chega a altura das declarações trimestrais. Muitos autónomos contratam um gestor (consultor fiscal) para tratar do cumprimento contínuo, mas pode gerir tudo sozinho se estiver à vontade com os procedimentos fiscais.
Erros Comuns de Registo a Evitar:
- Não verificar os requisitos de identificação distintos da AEAT e do RETA
- Escolher o código de atividade errado e ter de o corrigir mais tarde
- Presumir que a contribuição reduzida é automática, em vez de verificar a elegibilidade e a pedir no momento do registo
- Não confirmar que a conta de débito direto é aceite pela Segurança Social
- Presumir que o registo confere direitos de residência (não confere)
Compreender as Suas Obrigações Fiscais e de Segurança Social
O registo é apenas o começo. Compreender as obrigações contínuas ajuda-o a evitar surpresas e a manter-se em conformidade.
No sistema geral, as contribuições para a Segurança Social dependem de uma base de contribuição escolhida dentro do escalão correspondente ao seu rendimento líquido mensal médio estimado. As contribuições provisórias são posteriormente regularizadas face aos rendimentos comunicados pelas autoridades fiscais. Os trabalhadores por conta própria elegíveis, novos ou que retomam a atividade, podem pedir uma contribuição reduzida (cuota reducida); não é automática. A prorrogação para além do período inicial depende do cumprimento do rendimento e das restantes condições aplicáveis. Consulte as regras atuais da TGSS e o simulador de contribuições para a sua situação. Consulte o guia da TGSS sobre contribuições e regularização.
Nem todos os autónomos têm de entregar o modelo 130. Nas atividades profissionais, não é exigida declaração de pagamento por conta relativa a essa atividade se pelo menos 70% dos rendimentos do ano civil anterior tiverem sido objeto de retenção ou de pagamento por conta; no início da atividade, o teste aplica-se ao trimestre em causa. Quando o modelo 130 se aplica a uma atividade profissional em estimativa direta, calcule os rendimentos e as despesas dedutíveis de forma acumulada desde o início do ano civil até ao final do trimestre e aplique as instruções da Agencia Tributaria relativas a pagamentos por conta anteriores, retenções e outros ajustamentos. Estes pagamentos são adiantamentos por conta do imposto anual sobre o rendimento. Consulte as instruções da Agencia Tributaria para o modelo 130.
A declaração anual de rendimentos segue o calendário da campanha da Agencia Tributaria para o ano fiscal em causa. Verifique as datas de entrega e um eventual prazo distinto para o débito direto. Quando o modelo 100 se aplica, reúne os seus rendimentos, pagamentos por conta, deduções e o imposto final a pagar. Acompanhar as despesas ao longo do ano torna isto mais fácil. Consulte o calendário da campanha do imposto sobre o rendimento.
As obrigações de IVA dependem da sua atividade, da operação e do regime aplicável. Verifique se tem de entregar o modelo 303, com que periodicidade e se o modelo 390 é exigido ou se se aplica uma exceção de entrega. No caso de serviços prestados a clientes fora de Espanha, verifique as regras de localização das operações e quem deve liquidar o IVA. Uma operação não sujeita a IVA espanhol, uma isenção de IVA e a autoliquidação (reverse charge) não são a mesma coisa. Utilize as ferramentas de IVA da Agencia Tributaria para verificar a sua operação. Consulte as orientações sobre as declarações de IVA e sobre os serviços transfronteiriços.
As despesas do negócio podem ser dedutíveis em sede de imposto sobre o rendimento quando cumprem os requisitos aplicáveis: têm de estar relacionadas com a atividade, estar devidamente documentadas e encontrar-se registadas na contabilidade ou nos livros exigidos. Não presuma que o equipamento, os custos mistos de telefone ou internet, as deslocações ou as despesas com o escritório em casa são integralmente dedutíveis. Verifique a percentagem dedutível e eventuais regras de amortização ou regras específicas para as despesas da habitação. Guarde as faturas e os registos comprovativos. Consulte os requisitos das despesas dedutíveis e as regras específicas para os consumos domésticos.
Os não residentes que trabalham como autónomos estão sujeitos a regras fiscais diferentes consoante o seu estatuto de residência. A Agencia Tributaria espanhola disponibiliza orientações específicas para estas situações, que podem envolver obrigações declarativas e taxas de imposto diferentes.
| Período | Obrigação | Formulário | Prazo |
|---|---|---|---|
| Mensal | Segurança Social | Débito direto | Último dia útil do mês |
| Trimestral, se exigido | Pagamento por conta do imposto sobre o rendimento | Modelo 130 | Consulte o calendário fiscal atual e um eventual prazo de débito direto |
| Trimestral ou mensal, consoante aplicável | IVA, se exigido | Modelo 303 | Consulte o calendário fiscal atual e um eventual prazo de débito direto |
| Anual, consoante aplicável | Declaração de rendimentos | Modelo 100 | Consulte o calendário da campanha do ano fiscal em causa |
| Anual, se exigido | Resumo anual de IVA | Modelo 390 | Consulte o calendário fiscal atual |
Consulte o calendário fiscal atual da Agencia Tributaria para a declaração e o ano em causa. Os prazos de débito direto podem ser diferentes dos prazos de entrega.
Como a E-Residence Simplifica o Seu Registo como Autónomo
Pode tratar do registo sozinho, mas convém preparar-se para cada sistema. Verifique a via de apresentação atual, o método de identificação aceite e o apoio linguístico do procedimento. Se precisar de atendimento presencial, verifique a disponibilidade de marcações em vez de presumir que uma deslocação a um balcão é sempre necessária.
Um expatriado descreveu assim a sua experiência com os sistemas administrativos espanhóis:
“A burocracia espanhola dá cabo de si antes de o fortalecer… Precisa de marcação para obter o número, mas também precisa do número para fazer a maior parte das coisas para as quais precisa da marcação. O sistema de marcações abre a horas aleatórias, esgota em cerca de 30 segundos e muitos links não funcionam.”
— Experiência de um utilizador do Reddit com a burocracia espanhola
Estas barreiras não impedem o registo, mas atrasam-no claramente e aumentam o nível de stress.
O apoio profissional no registo elimina estes pontos de atrito. Serviços como a E-Residence tratam da preparação dos documentos e da comunicação com as autoridades e garantem que tudo é entregue corretamente à primeira. Envia as suas informações online através de uma interface em inglês. A equipa prepara todos os formulários, traduz documentos quando necessário e gere as submissões diretamente junto das autoridades fiscais e da Segurança Social.
O processo passa a ser: carregue os seus documentos → receba a confirmação da verificação → aguarde alguns dias úteis → obtenha os seus números de registo e a documentação. Sem marcações, sem exigências de língua espanhola, sem lidar com notificações de indeferimento por pequenos erros nos formulários.
Milhares de freelancers e nómadas digitais recorreram a esta abordagem para estabelecer um estatuto legal de trabalho em Espanha sem as habituais dores de cabeça burocráticas. O tempo poupado e o stress evitado costumam justificar o custo do serviço, sobretudo quando está a tentar concentrar-se em iniciar efetivamente o seu negócio em vez de lutar com procedimentos administrativos.
A maioria dos clientes refere que todo o processo demora 5-7 dias úteis desde a submissão inicial até à receção dos documentos finais de confirmação. Compare com 3-4 semanas de tentativas por conta própria, envolvendo várias deslocações a balcões e reenvios de formulários.
O Que Acontece Depois do Registo?
O registo marca o início, não o fim. Algumas ações imediatas garantem que começa da forma certa.
Primeiro, prepare o seu sistema de faturação. Verifique os dados de identificação, a numeração das faturas e o tratamento fiscal exigidos para as suas operações. Antes de escolher um software, confirme que a versão atual e as respetivas definições cumprem os requisitos de faturação espanhóis aplicáveis à sua atividade; o nome de um produto, por si só, não é garantia de conformidade.
Pondere obter um certificado digital se pretender tratar diretamente dos procedimentos junto da administração e verifique que método de identificação cada serviço aceita. A FNMT emite certificados digitais; verifique as vias de verificação de identidade e os documentos exigidos para o certificado que pedir. Nem todas as vias exigem uma deslocação presencial, mas a via disponível depende dos seus documentos e da sua elegibilidade. Por exemplo, a via de videoidentificação da FNMT tem requisitos documentais próprios; não presuma que está disponível apenas com um NIE.
Pondere encontrar um gestor ou contabilista. Estes profissionais são especializados no cumprimento fiscal espanhol, tratam das declarações trimestrais e anuais e aconselham sobre deduções e estrutura. Os custos situam-se normalmente em €50-150 mensais, consoante a complexidade e o nível de serviço. Muitos autónomos começam sem gestor, gerindo eles próprios o cumprimento básico, e acrescentam apoio profissional à medida que o negócio cresce.
Marque no calendário os prazos de entrega que se lhe aplicam. A entrega fora de prazo pode ter consequências mesmo que não haja imposto a pagar. Verifique a sua situação e a forma de regularizar a entrega, em vez de presumir que se aplica sempre a mesma penalização. A Lei Geral Tributária espanhola distingue diferentes situações de entrega fora de prazo.
Verifique se tem de entregar o modelo 130 relativo ao trimestre em que inicia a atividade; não presuma que começar a meio do trimestre elimina a obrigação declarativa. Siga as instruções aplicáveis quanto ao cálculo e ao prazo de entrega.
Planeie com antecedência as obrigações anuais. Verifique que campanha do imposto sobre o rendimento abrange os seus primeiros rendimentos e quando deve entregar o modelo 100. Não conte o prazo como um número fixo de meses a partir do registo. Acompanhar as despesas desde o primeiro dia tornará a declaração mais fácil.
Se cessar todas as suas atividades por conta própria, trate tanto da cessação no censo da Agencia Tributaria através do modelo 036 como da cessação separada no RETA junto da Segurança Social. Deixar de trabalhar, por si só, não conclui nenhum dos procedimentos. A última pergunta das FAQ, mais abaixo, explica as obrigações declarativas distintas e porque deve verificar a data de produção de efeitos da cessação no RETA.
A Sua Lista de Verificação dos Primeiros 90 Dias:
- Confirme que o IBAN para o débito direto das contribuições é aceite através de uma instituição financeira colaboradora
- Crie um sistema de faturação com o formato espanhol adequado
- Estabeleça um método de acompanhamento de despesas
- Marque os prazos das declarações que se lhe aplicam
- Decida se contrata um gestor ou se gere tudo sozinho
- Pondere um seguro de responsabilidade civil profissional
- Atualize o LinkedIn e os perfis profissionais com o estatuto legal do seu negócio
Principais Conclusões
O RETA abrange, em geral, a atividade por conta própria habitual, pessoal e direta com fins lucrativos. Um rendimento baixo não é uma isenção generalizada e o valor de uma única fatura não resolve a questão. Verifique os requisitos distintos do censo da Agencia Tributaria antes de começar.
Existem dois registos distintos: o registo no censo da AEAT e o registo no RETA junto da Segurança Social. Para a AEAT precisa de um NIF — geralmente o NIE, no caso das pessoas singulares estrangeiras; para o RETA, prepare o DNI ou NIE e o NUSS/NAF. O reconhecimento do direito a cuidados de saúde e as prestações pecuniárias têm condições próprias.
Prepare os dados da sua atividade, os códigos IAE e CNAE, o rendimento líquido previsto e um IBAN aceite para débito direto através de uma instituição colaboradora. Verifique os detalhes de apresentação junto da AEAT e do RETA separadamente das autorizações de imigração e das licenças locais ou específicas da atividade; a lista de verificação do registo não substitui essas verificações.
No sistema geral de contribuições, a sua base está associada a um escalão de rendimento líquido estimado e as contribuições provisórias são posteriormente regularizadas. A contribuição reduzida exige elegibilidade e um pedido; não existe uma escala automática de quotas para todos os novos autónomos. Os pagamentos de imposto e as obrigações declarativas dependem da atividade e do regime fiscal.
Os serviços de apoio profissional eliminam as barreiras linguísticas e a confusão burocrática, condensando um processo de semanas em alguns dias úteis de submissão e processamento online.
O cumprimento contínuo significa acompanhar as declarações e os prazos que se lhe aplicam, as contribuições mensais para a Segurança Social e eventuais obrigações declarativas anuais. Registe as despesas desde o primeiro dia e conserve os documentos comprovativos.
FAQ
Posso registar-me como autónomo sem falar espanhol?
Sim. Se tratar do processo sozinho, verifique o apoio linguístico, as instruções e as vias de apresentação aceites em cada serviço. As ferramentas de tradução ou o apoio de alguém bilingue podem ajudá-lo a compreender os formulários, mas deve mesmo assim verificar as informações que submete e planear como irá tratar a correspondência e as declarações posteriores.
Os serviços profissionais de registo resolvem este problema, tratando de toda a comunicação em espanhol e da preparação dos documentos. Interage em inglês enquanto eles tratam dos procedimentos junto das autoridades em espanhol. Esta abordagem funciona bem para quem quer um estatuto legal sem ter de aprender a terminologia burocrática espanhola. Alguns autónomos registam-se por conta própria e depois contratam gestores que falam espanhol para tratar do cumprimento contínuo.
Quanto tempo demora realmente o processo de registo?
O prazo depende da abordagem. O registo por conta própria demora normalmente 2-4 semanas desde o início do processo até à confirmação final por parte da Agencia Tributaria e da Segurança Social. Isto pressupõe que já tem o NIE e todos os documentos exigidos. Os atrasos resultam habitualmente de erros nos formulários que obrigam a reenvio, da disponibilidade de marcações nos balcões da Segurança Social ou da acumulação de processos em períodos de maior procura.
Os serviços profissionais condensam isto em 5-7 dias úteis na maioria dos casos. Preparam tudo corretamente à primeira e utilizam canais estabelecidos para um processamento mais rápido. A principal variável passa a ser a obtenção do NIE, se ainda não o tiver — o que pode acrescentar 1-3 semanas, consoante a sua localização e nacionalidade.
Conte com pelo menos um mês completo se estiver a começar do zero sem NIE. Os cidadãos da UE avançam normalmente mais depressa do que os de fora da UE, devido a requisitos documentais mais simples.
Tenho de pagar segurança social desde o primeiro dia do registo?
Sim. As contribuições dependem da data de produção de efeitos da sua inscrição no RETA e não da data em que recebe o primeiro rendimento. Registar-se a meio do mês nem sempre significa pagar o mês completo. Segundo o guia da TGSS, pode escolher a data de produção de efeitos do registo até três vezes por ano, se apresentar o pedido atempadamente; nesses casos, contribui a partir do dia do registo. Os registos seguintes nesse ano produzem efeitos no primeiro dia do mês em que começa a trabalhar e as contribuições cobrem o mês completo. Se apresentar o pedido depois de iniciar a atividade, aplica-se igualmente a contribuição do mês completo. Verifique a data de produção de efeitos registada na sua inscrição.
A contribuição reduzida só está disponível se cumprir as condições e a pedir. As dívidas contributivas podem afetar as prestações pecuniárias; verifique a sua situação individual junto da Segurança Social. O guia da TGSS refere que as contribuições são debitadas no último dia útil do mês, através de um banco ou instituição financeira colaboradora. Confirme que a sua conta é aceite.
Não pode suspender as contribuições nos meses mais fracos sem cessar formalmente a atividade. Muitos autónomos mantêm o registo durante todo o ano, mesmo em períodos de férias ou de abrandamento temporário, porque o processo de cessação e novo registo é moroso.
Posso trabalhar como autónomo estando também empregado por uma empresa?
Sem dúvida. A lei espanhola permite conjugar o trabalho por conta de outrem com a atividade como autónomo. Muitas pessoas mantêm um posto de trabalho assalariado e trabalham como freelancer em paralelo. Pagará contribuições para a segurança social pelos dois estatutos — a entidade empregadora trata das contribuições laborais e o próprio paga separadamente as contribuições de autónomo.
Quando o modelo 100 se aplica, reúne os rendimentos do trabalho por conta de outrem e do trabalho por conta própria, com as deduções aplicáveis à sua atividade. Quando exigidos, os pagamentos do modelo 130 dizem respeito à sua atividade por conta própria e não ao salário do trabalho por conta de outrem; verifique a exceção de retenção nas atividades profissionais descrita acima.
Alguns contratos de trabalho incluem cláusulas de não concorrência que restringem o trabalho freelance no mesmo setor. Reveja o seu contrato antes de se registar como autónomo para evitar conflitos. Verifique também se a sua função está sujeita a regras específicas de incompatibilidade.
O que acontece se deixar de trabalhar — tenho de cancelar o registo?
Sim. Se cessar todas as suas atividades por conta própria, entregue a declaração de cessação no censo (baja) através do modelo 036 à Agencia Tributaria. Para a cessação de atividade, a orientação da Agencia Tributaria sobre o modelo 036 indica um prazo de entrega de um mês a contar da cessação. Trata-se de um prazo de entrega, não de um tempo de processamento nem da data em que cessam as contribuições para a Segurança Social.
Separadamente, peça a cessação no RETA através do Importass: cessação de trabalho por conta própria quando terminar todas as atividades por conta própria que tenha comunicado. Verifique o prazo de entrega atual desse serviço; o prazo de um mês da Agencia Tributaria não se aplica ao RETA.
Não presuma que as contribuições cessam no mês seguinte à entrega. A data de produção de efeitos da cessação no RETA e a contribuição final dependem de entregar atempadamente e dos registos e cessações anteriores no mesmo ano civil. Consulte a orientação da TGSS sobre registos e cessações repetidos e o seu próprio historial. Antes de cessar a atividade por uma pausa temporária, verifique também as condições de eventuais benefícios contributivos se voltar a registar-se.