


Autónomo in Spanien werden: Ihr praktischer Registrierungsleitfaden ohne Bürokratie
In diesem Artikel
Sie haben einen Freelance-Kunden in Spanien gewonnen – aber was brauchen Sie, bevor Sie ihm eine Rechnung stellen? Trennen Sie zunächst die Eintragung in das Steuerregister (censo) der Agencia Tributaria von der Anmeldung bei der Sozialversicherung und prüfen Sie, welche Anforderungen für Ihre Tätigkeit gelten. Professionelle Unterstützung macht aus diesem bürokratischen Albtraum einen unkomplizierten Online-Prozess, der in Tagen statt in Wochen erledigt ist. Hier erfahren Sie, was Sie vorbereiten sollten, wie die beiden Anmeldungen funktionieren und mit welchen laufenden Pflichten Sie rechnen müssen.
Einleitung: Warum die Anmeldung als Autónomo wichtig ist
Das RETA erfasst grundsätzlich die gewöhnliche, persönliche und unmittelbare selbstständige wirtschaftliche oder berufliche Tätigkeit, die mit Gewinnerzielungsabsicht ausgeübt wird. Die TGSS führt aus, dass die Anmeldung bei persönlicher, gewöhnlicher Tätigkeit unabhängig von den daraus erzielten Einkünften erforderlich ist. Der Betrag einer einzelnen Rechnung entscheidet für sich genommen nicht darüber, ob eine Anmeldung im RETA erforderlich ist. Die Eintragung in das Steuerregister der Agencia Tributaria ist eine gesonderte Pflicht; prüfen Sie beide Anforderungen vor dem Start, zusammen mit einer gegebenenfalls erforderlichen Arbeitserlaubnis.
Designerinnen und Designer, Beraterinnen und Berater sowie digitale Nomaden müssen sich unter Umständen alle mit diesen Verfahren befassen. Entscheidend ist, wie und wo Sie die Tätigkeit ausüben – nicht einfach, wo Ihr Kunde sitzt.
Klären Sie vor dem Start Ihre Anmelde- und Erklärungspflichten, statt sich auf die Höhe Ihrer ersten Rechnung zu verlassen. Für den Anspruch auf Gesundheitsversorgung, für Geldleistungen und für steuerliche Abzüge gelten jeweils eigene Voraussetzungen, die unten erläutert werden.
In der Praxis beginnen Sie damit, die Einreichungsdetails für AEAT und RETA getrennt von den aufenthaltsrechtlichen Anforderungen und von etwaigen kommunalen oder tätigkeitsspezifischen Genehmigungen zu prüfen. Stellen Sie die Angaben für jedes Verfahren zusammen, bevor Sie es einreichen.
Was bedeutet es eigentlich, Autónomo zu sein?
Autónomo ist die spanische Rechtsform für Selbstständige und Freiberufler. Wenn Sie sich als Autónomo anmelden, erklären Sie sich zu einer selbstständig tätigen Person, die für ihre eigenen Steuern, Sozialversicherungsbeiträge und Geschäftsabläufe verantwortlich ist.
Der Status unterscheidet sich von einem klassischen Angestelltenverhältnis. Wenn Sie angestellt sind, übernimmt Ihr Arbeitgeber den Lohnsteuerabzug und die Beiträge aus der Beschäftigung. Als Autónomo verwalten Sie Ihre Erklärungs- und Beitragspflichten selbst; welche Erklärungen anfallen und in welchem Rhythmus, hängt von Ihrer Tätigkeit und Ihrem Steuerregime ab.
Zur Anmeldung gehören die Meldung Ihrer wirtschaftlichen Tätigkeit an die Agencia Tributaria, die Wahl der passenden Tätigkeitsklassifikation und, soweit erforderlich, die Anmeldung im RETA. Welche Steuererklärungen Sie abgeben, hängt von Ihrer Tätigkeit und Ihrem Steuerregime ab; prüfen Sie, ob modelo 130, Umsatzsteuererklärungen und die jährliche Einkommensteuererklärung für Sie gelten.
Selbstständige, die bei der Sozialversicherung erfasst und angemeldet sind oder sich in einem gleichgestellten Status befinden, gehören zu den Personen, die Anspruch auf die öffentlich finanzierte Gesundheitsversorgung haben können. Lassen Sie die Anerkennung Ihres Anspruchs beim INSS prüfen. Für Geldleistungen, einschließlich einer späteren beitragsbezogenen Rente, gelten eigene Anspruchsvoraussetzungen; die Anmeldung allein garantiert nicht jede Leistung. Beitragsrückstände können den Anspruch auf Geldleistungen beeinträchtigen: Klären Sie Ihre persönliche Situation mit der Sozialversicherung. Siehe die Hinweise des INSS zum Anspruch auf Gesundheitsversorgung. Betriebsausgaben können außerdem abzugsfähig sein, nach Maßgabe der geltenden einkommensteuerlichen Abzugsregeln.
Selbstständigkeit kann zu Autorinnen und Autoren, Entwicklerinnen und Entwicklern, Designern, Beraterinnen und Beratern, Coaches, Fotografen und Übersetzern passen. Prüfen Sie vor der Wahl dieser Form, welche berufsrechtlichen oder tätigkeitsspezifischen Anforderungen für Ihre Arbeit gelten.
Wer muss sich in Spanien als Autónomo anmelden?
Der Anmeldedienst der TGSS bezeichnet die persönliche, gewöhnliche wirtschaftliche Tätigkeit unabhängig von den Einkünften als anmeldepflichtig. Beispiele für Tätigkeiten, die Sie an dieser Regel messen sollten:
- Freiberufler, die Dienstleistungen für spanische Unternehmen erbringen
- Beraterinnen und Berater, die von Spanien aus mit EU- oder internationalen Kunden arbeiten
- Digitale Nomaden, die über Online-Plattformen Einkünfte erzielen
- Kreative wie Designer, Autoren oder Fotografen
- Technische Fachleute wie Entwickler, Ingenieure oder IT-Berater
- Coaches, Trainer und Lehrende mit kostenpflichtigen Angeboten
- Sonstige selbstständige berufliche Tätigkeiten
Sowohl EU- als auch Nicht-EU-Antragsteller sollten die steuerlichen und sozialversicherungsrechtlichen Anforderungen für ihre Tätigkeit prüfen. Wenn Sie von außerhalb der EU kommen, prüfen Sie zusätzlich, ob Ihr Aufenthaltsstatus die geplante selbstständige Tätigkeit erlaubt. Die Anmeldung ersetzt diese Erlaubnis nicht.
Ein niedriger Rechnungsbetrag ist keine verlässliche Befreiung von der Anmeldung; umgekehrt begründet der Betrag einer einzelnen Rechnung für sich genommen auch keine RETA-Pflicht. Beurteilen Sie Art und Gewöhnlichkeit der Tätigkeit und prüfen Sie vor dem Start die gesonderte Pflicht zur Eintragung in das Steuerregister der Agencia Tributaria.
Wenn Sie ein Angestelltenverhältnis mit freiberuflicher Arbeit verbinden oder grenzüberschreitend tätig sind, beurteilen Sie jede Tätigkeit gesondert. Gehen Sie nicht davon aus, dass ein ausländischer Kunde, eine Gesellschaft im Ausland oder ein kurzer Aufenthalt in Spanien Ihre spanischen Pflichten entfallen lässt.
Wenn Ihre Situation unklar ist, lassen Sie sich vor dem Start zu den einschlägigen Anmeldungen beraten.
Wesentliche Voraussetzungen und Unterlagen für die Anmeldung
Bereiten Sie die Angaben für jede Anmeldung gesondert vor. Die folgende RETA-Checkliste ist keine allgemeingültige Dokumentenliste für steuerliche, aufenthaltsrechtliche oder genehmigungsrechtliche Verfahren.
Was Sie vorbereiten sollten
Für Verfahren bei der Agencia Tributaria benötigen Sie eine Steueridentifikationsnummer (NIF). Für ausländische Privatpersonen ist das in der Regel die NIE. Wenn Sie noch keine NIE haben, prüfen Sie die Identifikationsregeln der Agencia Tributaria und die gesonderten Anforderungen für die Anmeldung bei der Sozialversicherung. Siehe die NIF-Regeln der Agencia Tributaria.
Für die Anmeldung im RETA halten Sie bereit: DNI oder NIE, Ihre Sozialversicherungsnummer (NUSS/NAF), Beginn und Adresse der Tätigkeit, Kontaktdaten, die Tätigkeitscodes IAE und CNAE, den erwarteten Nettogewinn sowie Ihre Bankverbindung. Im Antrag wählen Sie eine Beitragsbemessungsgrundlage, gegebenenfalls eine Beitragsvergünstigung und die mitwirkende Unfallversicherung (mutua). Die TGSS kann für Ihren Fall weitere Angaben oder Nachweise anfordern. Prüfen Sie erforderliche Aufenthalts- und Arbeitserlaubnisse gesondert.
Nutzen Sie die Anmelde-Checkliste im TGSS-Leitfaden, um diese Angaben vorzubereiten. Legen Sie Nachweise vor, wenn sie in Ihrem Fall angefordert werden; behandeln Sie Reisepass, Padrón, Mietvertrag oder Stromrechnung nicht als allgemeingültige Anlagenliste für das RETA.
Geben Sie eine IBAN für den Beitragseinzug über eine Bank oder ein Finanzinstitut an, das mit der Sozialversicherung zusammenarbeitet. Prüfen Sie vor der Anmeldung, ob Ihr Konto akzeptiert wird. Lautet das Konto nicht auf Ihren Namen, benötigen Sie die Ausweisdaten und die Einwilligung des Kontoinhabers.
Zusätzliche Anforderungen für Nicht-EU-Bürger
Wenn Sie von außerhalb der EU kommen, prüfen Sie, ob Ihr Aufenthaltsstatus die geplante selbstständige Tätigkeit erlaubt. Sehen Sie sich die konkreten Bedingungen an, die für Sie gelten, auch wenn Ihr Aufenthalt mit einem Studium zusammenhängt; leiten Sie eine Erlaubnis oder ein Verbot nicht allein aus der Bezeichnung des Visums ab.
Wenn Sie sich über Ihr Recht zu arbeiten nicht sicher sind, lassen Sie Ihre Genehmigungsunterlagen vor dem weiteren Vorgehen von den spanischen Einwanderungsbehörden oder einer qualifizierten Beratung prüfen.
Anmeldung und andere Genehmigungen getrennt halten
Prüfen Sie die Einreichungsdetails für AEAT und RETA getrennt von den aufenthaltsrechtlichen Anforderungen und von etwaigen kommunalen oder tätigkeitsspezifischen Genehmigungen. Eine Anmelde-Checkliste klärt die Anforderungen dieser anderen Verfahren nicht.
| Verfahren oder Angabe | Was Sie vorbereiten oder prüfen sollten |
|---|---|
| Identifikation bei der Agencia Tributaria | NIF; für ausländische Privatpersonen in der Regel die NIE. Prüfen Sie die AEAT-Identifikationsregeln für Ihren Fall |
| RETA – Identität | DNI oder NIE und NUSS/NAF |
| RETA – Tätigkeit | Beginn, Adresse der Tätigkeit, Kontaktdaten, IAE- und CNAE-Codes |
| RETA – Beiträge | Erwarteter Nettogewinn, Beitragsbemessungsgrundlage, anwendbare Vergünstigung und mitwirkende mutua |
| RETA – Bankverbindung | Akzeptierte IBAN über ein mitwirkendes Finanzinstitut; gegebenenfalls Einwilligung des Kontoinhabers |
| Aufenthalt und Genehmigungen | Gesondert für Ihren Status und Ihre geplante Tätigkeit prüfen |
Der Anmeldeprozess Schritt für Schritt
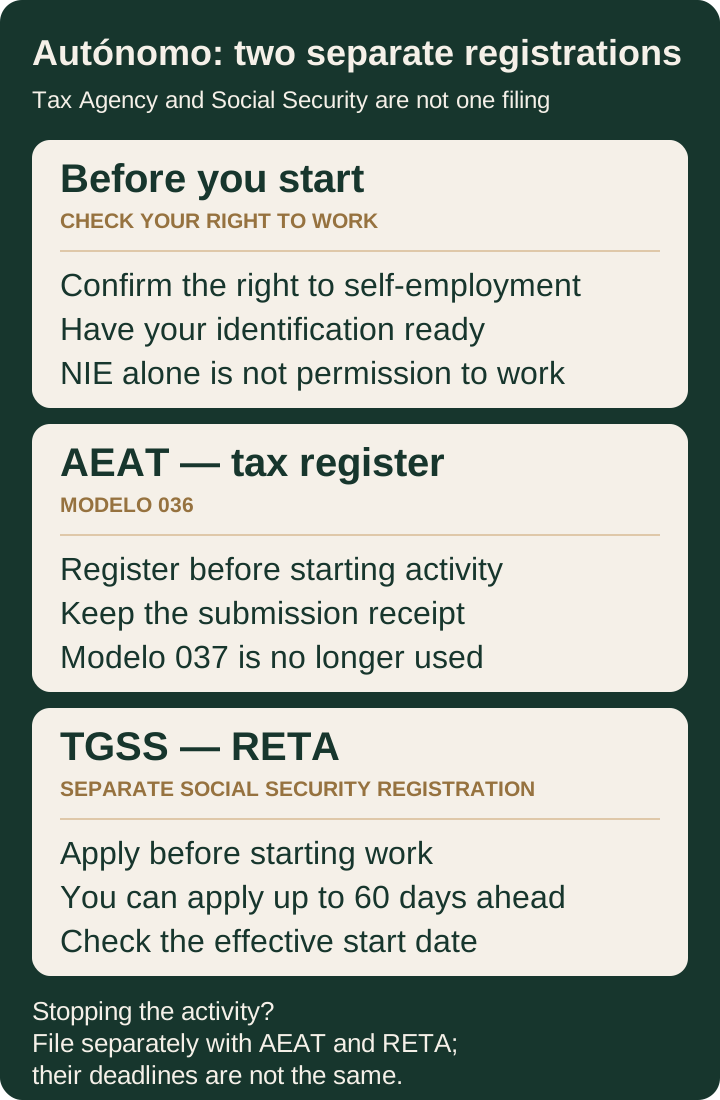
Die Eintragung in das Steuerregister der Agencia Tributaria und die Anmeldung bei der Sozialversicherung sind getrennte Verfahren. Erledigen Sie beide, bevor Sie Ihre Tätigkeit aufnehmen.
Schritt 1: Anmeldung bei der spanischen Steuerbehörde (Agencia Tributaria)
Nutzen Sie das modelo 036, um sich vor Aufnahme Ihrer Tätigkeit in das Register der Unternehmer, Freiberufler und Abzugsverpflichteten der Agencia Tributaria eintragen zu lassen. Das modelo 037 wurde am 3. Februar 2025 abgeschafft; eine vereinfachte Hilfestellung ist jetzt im modelo 036 selbst verfügbar. Siehe die aktuellen Hinweise der Agencia Tributaria zum modelo 036.
Das Formular verlangt die IAE-Klassifikation, die Ihrer Arbeit entspricht. Nutzen Sie die Tätigkeitssuche der Agencia Tributaria, um Klassifikation und Steuerpflichten für Ihre konkrete Tätigkeit zu prüfen. Wenn Sie verschiedene Arten von Leistungen erbringen, prüfen Sie, ob Sie mehr als eine Tätigkeit anmelden müssen. Siehe die Hinweise der Agencia Tributaria zur Tätigkeitsklassifikation.
Prüfen Sie die aktuellen Einreichungs- und Identifikationsmöglichkeiten in den Hinweisen der Agencia Tributaria zum modelo 036. Wenn Sie einen professionellen Dienstleister nutzen, klären Sie, welche Vollmacht er für die Einreichung in Ihrem Namen benötigt.
Bewahren Sie die Einreichungsbestätigung auf. Die Abgabe des modelo 036 meldet Sie nicht bei der Sozialversicherung an: Die Anmeldung im RETA müssen Sie gesondert vornehmen.
Schritt 2: Anmeldung bei der Sozialversicherung (Seguridad Social)
Beantragen Sie die Anmeldung im RETA, dem Sondersystem der Sozialversicherung für Selbstständige, gesondert über Importass: Anmeldung einer selbstständigen Tätigkeit. Reichen Sie den Antrag vor Aufnahme Ihrer Tätigkeit ein; das ist bis zu 60 Tage im Voraus möglich. Im Antrag erklären Sie Ihren geschätzten Jahresnettogewinn und wählen eine Beitragsbemessungsgrundlage sowie gegebenenfalls anwendbare Vergünstigungen.
Berechtigte neue oder erneut selbstständige Personen können einen ermäßigten Beitrag (cuota reducida) beantragen; er wird nicht automatisch gewährt. Beantragen Sie die anfängliche Ermäßigung zusammen mit der Anmeldung. Eine Verlängerung hängt von den maßgeblichen Einkommens- und sonstigen Voraussetzungen ab. Prüfen Sie vor der Antragstellung die Beitragshinweise der TGSS.
Geben Sie für den Beitragseinzug eine akzeptierte IBAN über eine Bank oder ein Finanzinstitut an, das mit der Sozialversicherung zusammenarbeitet. Gehört das Konto einer anderen Person, legen Sie deren Ausweisdaten und Einwilligung vor.
Schritt 3: Rechtmäßig tätig werden
Bewahren Sie die Bestätigungen beider Anmeldungen auf und prüfen Sie deren Wirksamkeitsdaten, bevor Sie beginnen. Stellen Sie sicher, dass auch aufenthaltsrechtliche oder tätigkeitsspezifische Genehmigungen vorliegen. Ihre Rechnungen müssen den geltenden Rechnungsanforderungen entsprechen.
Richten Sie von Anfang an eine einfache Buchführung ein. Selbst simple Tabellen, die Einnahmen und Ausgaben festhalten, helfen enorm, wenn die quartalsweise Steuerabgabe ansteht. Viele Autónomos beauftragen einen Gestor (Steuerberater) mit der laufenden Compliance, aber Sie können das auch selbst erledigen, wenn Ihnen die Steuerverfahren vertraut sind.
Häufige Fehler bei der Anmeldung:
- Die getrennten Identifikationsanforderungen von AEAT und RETA nicht zu prüfen
- Den falschen Tätigkeitscode zu wählen und ihn später ändern zu müssen
- Anzunehmen, ein ermäßigter Beitrag werde automatisch gewährt, statt die Voraussetzungen zu prüfen und ihn bei der Anmeldung zu beantragen
- Nicht zu prüfen, ob das Lastschriftkonto von der Sozialversicherung akzeptiert wird
- Anzunehmen, die Anmeldung verleihe Aufenthaltsrechte (das tut sie nicht)
Ihre steuerlichen und sozialversicherungsrechtlichen Pflichten verstehen
Die Anmeldung ist nur der Anfang. Wer die laufenden Pflichten kennt, vermeidet Überraschungen und bleibt regelkonform.
Im allgemeinen System richten sich die Sozialversicherungsbeiträge nach einer Beitragsbemessungsgrundlage, die Sie innerhalb der Spanne wählen, die Ihrem geschätzten durchschnittlichen monatlichen Nettogewinn entspricht. Die vorläufigen Beiträge werden später mit den von der Steuerverwaltung gemeldeten Einkünften abgeglichen. Berechtigte neue oder erneut selbstständige Personen können einen ermäßigten Beitrag (cuota reducida) beantragen; er wird nicht automatisch gewährt. Eine Verlängerung über den anfänglichen Zeitraum hinaus setzt voraus, dass die maßgeblichen Einkommens- und sonstigen Voraussetzungen erfüllt sind. Prüfen Sie die aktuellen TGSS-Regeln und den Beitragsrechner für Ihre Situation. Siehe den TGSS-Leitfaden zu Beiträgen und Regularisierung.
Nicht jeder Autónomo muss das modelo 130 abgeben. Bei freiberuflichen Tätigkeiten entfällt die Vorauszahlungserklärung für diese Tätigkeit, wenn mindestens 70 % der Einkünfte des vorangegangenen Kalenderjahres dem Steuerabzug oder einer Vorauszahlung unterlagen; bei Aufnahme der Tätigkeit wird auf das betreffende Quartal abgestellt. Gilt das modelo 130 für eine freiberufliche Tätigkeit in der direkten Gewinnermittlung, berechnen Sie Einnahmen und abzugsfähige Ausgaben kumuliert vom Beginn des Kalenderjahres bis zum Quartalsende und wenden Sie die Anweisungen der Agencia Tributaria zu früheren Vorauszahlungen, Steuerabzügen und sonstigen Korrekturen an. Diese Zahlungen sind Vorauszahlungen auf die jährliche Einkommensteuer. Siehe die Anleitung der Agencia Tributaria zum modelo 130.
Die jährliche Einkommensteuererklärung richtet sich nach dem Kampagnenkalender der Agencia Tributaria für das jeweilige Steuerjahr. Prüfen Sie die Abgabetermine und eine etwaige gesonderte Frist für das Lastschriftverfahren. Soweit das modelo 100 gilt, führt es Ihre Einkünfte, Vorauszahlungen, Abzüge und die endgültige Steuerschuld zusammen. Wer die Ausgaben das Jahr über festhält, macht sich das leichter. Siehe den Kampagnenkalender zur Einkommensteuer.
Die Umsatzsteuerpflichten hängen von Ihrer Tätigkeit, dem einzelnen Umsatz und dem anwendbaren Regime ab. Prüfen Sie, ob Sie das modelo 303 abgeben müssen, in welchem Rhythmus und ob das modelo 390 erforderlich ist oder eine Ausnahme von der Abgabe greift. Prüfen Sie bei Leistungen an Kunden außerhalb Spaniens die Regeln zum Leistungsort und dazu, wer die Umsatzsteuer schuldet. Ein Umsatz außerhalb des Anwendungsbereichs der spanischen Umsatzsteuer, eine Steuerbefreiung und das Reverse-Charge-Verfahren sind nicht dasselbe. Nutzen Sie die Umsatzsteuer-Werkzeuge der Agencia Tributaria, um Ihren Umsatz zu prüfen. Siehe die Hinweise zu Umsatzsteuererklärungen und zu grenzüberschreitenden Dienstleistungen.
Betriebsausgaben können für Zwecke der Einkommensteuer abzugsfähig sein, wenn sie die geltenden Voraussetzungen erfüllen: Sie müssen mit der Tätigkeit zusammenhängen, ordnungsgemäß belegt und in den erforderlichen Aufzeichnungen oder Büchern erfasst sein. Gehen Sie nicht davon aus, dass Ausstattung, gemischt genutzte Telefon- oder Internetkosten, Reisen oder Kosten des häuslichen Arbeitsplatzes vollständig abzugsfähig sind. Prüfen Sie den abzugsfähigen Anteil sowie etwaige Abschreibungsregeln oder Sonderregeln für Kosten der Wohnung. Bewahren Sie Belege und Aufzeichnungen auf. Siehe die Voraussetzungen für abzugsfähige Ausgaben und die Sonderregeln für Versorgungskosten.
Für Nichtansässige, die als Autónomo tätig sind, gelten je nach Ansässigkeitsstatus andere Steuerregeln. Die spanische Steuerbehörde stellt für diese Fälle eigene Hinweise bereit, die abweichende Abgabepflichten und Steuersätze betreffen können.
| Zeitraum | Pflicht | Formular | Frist |
|---|---|---|---|
| Monatlich | Sozialversicherung | Lastschrift | Letzter Werktag des Monats |
| Vierteljährlich, sofern erforderlich | Einkommensteuer-Vorauszahlung | Modelo 130 | Prüfen Sie den aktuellen Kalender der Agencia Tributaria und eine etwaige Lastschriftfrist |
| Vierteljährlich oder monatlich, je nach Fall | Umsatzsteuer, sofern erforderlich | Modelo 303 | Prüfen Sie den aktuellen Kalender der Agencia Tributaria und eine etwaige Lastschriftfrist |
| Jährlich, je nach Fall | Einkommensteuererklärung | Modelo 100 | Prüfen Sie den Kampagnenkalender für das jeweilige Steuerjahr |
| Jährlich, sofern erforderlich | Umsatzsteuer-Jahresmeldung | Modelo 390 | Prüfen Sie den aktuellen Kalender der Agencia Tributaria |
Prüfen Sie im aktuellen Steuerkalender der Agencia Tributaria die maßgebliche Erklärung und das maßgebliche Jahr. Fristen für das Lastschriftverfahren können von den Abgabefristen abweichen.
Wie E-Residence Ihre Autónomo-Anmeldung vereinfacht
Sie können die Anmeldung selbst erledigen, sollten sich aber auf jedes System vorbereiten. Prüfen Sie den aktuellen Einreichungsweg, die akzeptierte Identifikationsmethode und die Sprachunterstützung für das jeweilige Verfahren. Wenn Sie persönliche Hilfe brauchen, prüfen Sie die Terminverfügbarkeit, statt anzunehmen, dass ein Besuch im Amt immer erforderlich ist.
Ein Expat beschrieb seine Erfahrungen mit der spanischen Verwaltung so:
„Die spanische Bürokratie zermürbt dich, bevor sie dich stärkt … Du brauchst einen Termin, um die Nummer zu bekommen, aber du brauchst auch die Nummer für die meisten Dinge, für die du den Termin brauchst. Das Buchungssystem öffnet zu zufälligen Zeiten, ist in etwa 30 Sekunden voll, und viele Links funktionieren nicht.“
— Erfahrungsbericht eines Reddit-Nutzers zur spanischen Bürokratie
Diese Hürden verhindern die Anmeldung nicht, aber sie verlangsamen sie deutlich und erhöhen das Stressniveau.
Professionelle Unterstützung bei der Anmeldung beseitigt diese Reibungspunkte. Dienstleister wie E-Residence übernehmen die Vorbereitung der Unterlagen und die Kommunikation mit den Behörden und sorgen dafür, dass gleich beim ersten Mal alles korrekt eingereicht wird. Sie übermitteln Ihre Angaben online über eine englischsprachige Oberfläche. Das Team erstellt alle Formulare, übersetzt Dokumente, wo nötig, und wickelt die Einreichungen direkt mit den Steuer- und Sozialversicherungsbehörden ab.
Der Ablauf sieht dann so aus: Unterlagen hochladen → Bestätigung der Prüfung erhalten → einige Werktage warten → Ihre Anmeldenummern und Unterlagen bekommen. Keine Termine, keine Spanischkenntnisse erforderlich, keine Ablehnungsbescheide wegen kleiner Formfehler.
Tausende Freiberufler und digitale Nomaden haben diesen Weg genutzt, um in Spanien einen legalen Arbeitsstatus zu erlangen, ohne die üblichen bürokratischen Kopfschmerzen. Die gesparte Zeit und der vermiedene Stress rechtfertigen oft die Kosten des Service – besonders, wenn Sie sich eigentlich auf den Aufbau Ihres Geschäfts konzentrieren wollen statt auf Verwaltungsverfahren.
Die meisten Kundinnen und Kunden berichten, dass der gesamte Prozess von der ersten Einreichung bis zum Erhalt der endgültigen Bestätigungsunterlagen 5–7 Werktage dauert. Zum Vergleich: 3–4 Wochen bei Versuchen in Eigenregie mit mehreren Amtsbesuchen und erneuten Einreichungen.
Was passiert nach der Anmeldung?
Die Anmeldung markiert den Anfang, nicht das Ende. Ein paar Schritte direkt danach sorgen dafür, dass Sie richtig starten.
Bereiten Sie zunächst Ihr Rechnungssystem vor. Prüfen Sie, welche Identifikationsangaben, welche Rechnungsnummerierung und welche steuerliche Behandlung für Ihre Umsätze verlangt werden. Vergewissern Sie sich vor der Wahl einer Software, dass deren aktuelle Version und Einstellungen die für Ihre Tätigkeit geltenden spanischen Rechnungsanforderungen erfüllen; ein Produktname allein ist keine Garantie für Regelkonformität.
Erwägen Sie ein digitales Zertifikat, wenn Sie Behördenverfahren direkt abwickeln wollen, und prüfen Sie, welche Identifikationsmethode der jeweilige Dienst akzeptiert. Die FNMT stellt digitale Zertifikate aus; prüfen Sie die Wege der Identitätsprüfung und die Dokumentenanforderungen für das Zertifikat, das Sie beantragen. Nicht jeder Weg erfordert einen persönlichen Besuch; welcher Weg offensteht, hängt aber von Ihren Dokumenten und Ihrer Berechtigung ab. Der Weg der Video-Identifikation bei der FNMT hat zum Beispiel eigene Dokumentenanforderungen; gehen Sie nicht davon aus, dass er allein mit einer NIE offensteht.
Überlegen Sie, einen Gestor oder eine Buchhalterin zu beauftragen. Diese Fachleute sind auf die spanische Steuer-Compliance spezialisiert, übernehmen quartalsweise Abgaben und Jahreserklärungen und beraten zu Abzügen und Struktur. Die Kosten liegen je nach Komplexität und Leistungsumfang typischerweise bei 50–150 € pro Monat. Viele Autónomos starten ohne Gestor, erledigen die Grund-Compliance selbst und holen sich professionelle Unterstützung dazu, wenn das Geschäft wächst.
Tragen Sie sich die Abgabefristen in den Kalender ein, die für Sie gelten. Eine verspätete Abgabe kann Folgen haben, auch wenn keine Steuer zu zahlen ist. Prüfen Sie Ihre Situation und wie sich die Abgabe nachholen lässt, statt anzunehmen, dass immer dieselbe Sanktion greift. Das Allgemeine Steuergesetz unterscheidet verschiedene Fälle verspäteter Abgabe.
Prüfen Sie, ob Sie das modelo 130 für das Quartal abgeben müssen, in dem Sie starten; gehen Sie nicht davon aus, dass ein Start mitten im Quartal eine Abgabepflicht entfallen lässt. Folgen Sie den einschlägigen Anweisungen zur Berechnung und zur Abgabefrist.
Planen Sie die jährlichen Pflichten voraus. Prüfen Sie, welche Einkommensteuer-Kampagne Ihre ersten Einkünfte erfasst und wann das modelo 100 abzugeben ist. Rechnen Sie die Frist nicht als feste Zahl von Monaten ab der Anmeldung. Wenn Sie Ausgaben vom ersten Tag an festhalten, wird die Erklärung leichter.
Wenn Sie alle selbstständigen Tätigkeiten einstellen, erledigen Sie sowohl die Abmeldung aus dem Steuerregister der Agencia Tributaria über das modelo 036 als auch die gesonderte Abmeldung aus dem RETA bei der Sozialversicherung. Die Arbeit einzustellen schließt keines der beiden Verfahren ab. Die letzte FAQ weiter unten erläutert die getrennten Abgabepflichten und warum Sie das wirksame Enddatum im RETA prüfen sollten.
Ihre Checkliste für die ersten 90 Tage:
- Bestätigen Sie, dass Ihre IBAN für den Beitragseinzug über ein mitwirkendes Finanzinstitut akzeptiert wird
- Richten Sie ein Rechnungssystem im korrekten spanischen Format ein
- Etablieren Sie eine Methode zur Ausgabenerfassung
- Tragen Sie die Fristen der Erklärungen ein, die für Sie gelten
- Entscheiden Sie, ob Sie einen Gestor beauftragen oder alles selbst erledigen
- Erwägen Sie eine Berufshaftpflichtversicherung
- Aktualisieren Sie LinkedIn und berufliche Profile mit Ihrem legalen Geschäftsstatus
Wichtigste Erkenntnisse
Das RETA erfasst grundsätzlich die gewöhnliche, persönliche und unmittelbare selbstständige Tätigkeit mit Gewinnerzielungsabsicht. Ein niedriges Einkommen ist keine pauschale Befreiung, und der Betrag einer einzelnen Rechnung klärt die Frage nicht. Prüfen Sie vor dem Start die gesonderten Anforderungen für das Steuerregister der Agencia Tributaria.
Es gibt zwei getrennte Anmeldungen: die Eintragung in das Steuerregister der AEAT und die Anmeldung im RETA bei der Sozialversicherung. Für die AEAT brauchen Sie eine NIF, für ausländische Privatpersonen in der Regel die NIE; für das RETA halten Sie DNI oder NIE sowie NUSS/NAF bereit. Für die Anerkennung der Gesundheitsversorgung und für Geldleistungen gelten eigene Voraussetzungen.
Bereiten Sie Ihre Tätigkeitsangaben, die IAE- und CNAE-Codes, den erwarteten Nettogewinn und eine akzeptierte Lastschrift-IBAN über ein mitwirkendes Institut vor. Prüfen Sie die Einreichungsdetails für AEAT und RETA getrennt von aufenthaltsrechtlichen Erlaubnissen und kommunalen oder tätigkeitsspezifischen Genehmigungen; die Anmelde-Checkliste ersetzt diese Prüfungen nicht.
Im allgemeinen Beitragssystem ist Ihre Bemessungsgrundlage an eine geschätzte Nettogewinnspanne geknüpft, und die vorläufigen Beiträge werden später regularisiert. Ein ermäßigter Beitrag setzt Berechtigung und einen Antrag voraus; eine automatische Beitragsstaffel für jeden neuen Autónomo gibt es nicht. Steuerzahlungen und Abgabepflichten hängen von Ihrer Tätigkeit und Ihrem Steuerregime ab.
Professionelle Unterstützungsdienste beseitigen Sprachbarrieren und bürokratische Verwirrung und verkürzen einen wochenlangen Prozess auf wenige Werktage mit Online-Einreichung und Bearbeitung.
Laufende Compliance bedeutet, die für Sie geltenden Erklärungen und Fristen, die monatlichen Sozialversicherungsbeiträge und etwaige jährliche Abgabepflichten im Blick zu behalten. Erfassen Sie Ausgaben vom ersten Tag an und bewahren Sie Belege auf.
FAQ
Kann ich mich ohne Spanischkenntnisse als Autónomo anmelden?
Ja. Wenn Sie das Verfahren selbst abwickeln, prüfen Sie für jeden Dienst die Sprachunterstützung, die Anleitungen und die zugelassenen Einreichungswege. Übersetzungswerkzeuge oder zweisprachige Hilfe können Ihnen helfen, die Formulare zu verstehen; prüfen Sie dennoch die Angaben, die Sie einreichen, und planen Sie, wie Sie spätere Korrespondenz und Erklärungen bewältigen.
Professionelle Anmeldedienste lösen dieses Problem, indem sie die gesamte spanischsprachige Kommunikation und die Vorbereitung der Unterlagen übernehmen. Sie kommunizieren auf Englisch, während der Dienstleister die Behördenverfahren auf Spanisch abwickelt. Dieser Weg passt gut für Menschen, die einen legalen Status wollen, ohne bürokratisches Spanisch zu lernen. Manche Autónomos melden sich selbst an und beauftragen dann einen spanischsprachigen Gestor für die laufende Compliance.
Wie lange dauert der Anmeldeprozess tatsächlich?
Die Dauer hängt von Ihrem Vorgehen ab. Eine Anmeldung in Eigenregie dauert typischerweise 2–4 Wochen vom Start des Verfahrens bis zur endgültigen Bestätigung durch die Agencia Tributaria und die Sozialversicherung. Das setzt voraus, dass Sie die NIE und alle erforderlichen Unterlagen bereits haben. Verzögerungen entstehen meist durch Formfehler, die eine erneute Einreichung erfordern, durch die Terminverfügbarkeit bei den Ämtern der Sozialversicherung oder durch Bearbeitungsrückstände in Stoßzeiten.
Professionelle Dienste verkürzen das in den meisten Fällen auf 5–7 Werktage. Sie bereiten gleich beim ersten Mal alles korrekt vor und nutzen etablierte Kanäle für eine schnellere Bearbeitung. Der größte Unsicherheitsfaktor ist die Beschaffung der NIE, falls Sie noch keine haben – das kann je nach Ort und Staatsangehörigkeit 1–3 Wochen zusätzlich bedeuten.
Planen Sie mindestens einen vollen Monat ein, wenn Sie ohne NIE bei null anfangen. EU-Bürger kommen wegen der einfacheren Dokumentenanforderungen in der Regel schneller voran.
Muss ich ab dem ersten Tag der Anmeldung Sozialversicherungsbeiträge zahlen?
Ja. Die Beiträge richten sich nach dem wirksamen Datum Ihrer RETA-Anmeldung, nicht danach, wann Sie Ihre ersten Einnahmen erzielen. Eine Anmeldung mitten im Monat bedeutet nicht in jedem Fall, dass Sie den vollen Monat zahlen. Nach dem TGSS-Leitfaden können Sie das wirksame Anmeldedatum bis zu dreimal im Jahr selbst wählen, wenn Sie rechtzeitig beantragen; in diesen Fällen zahlen Sie ab dem Tag der Anmeldung. Weitere Anmeldungen in demselben Jahr wirken ab dem ersten Tag des Monats, in dem Sie die Arbeit aufnehmen, und die Beiträge decken den vollen Monat ab. Beantragen Sie die Anmeldung erst nach Aufnahme Ihrer Tätigkeit, gilt ebenfalls der Beitrag für den vollen Monat. Prüfen Sie das für Ihre Anmeldung erfasste Wirksamkeitsdatum.
Ein ermäßigter Beitrag steht nur zur Verfügung, wenn Sie die Voraussetzungen erfüllen und ihn beantragen. Beitragsrückstände können sich auf Geldleistungen auswirken; klären Sie Ihre persönliche Situation mit der Sozialversicherung. Der TGSS-Leitfaden führt aus, dass die Beiträge am letzten Werktag des Monats über eine mitwirkende Bank oder ein mitwirkendes Finanzinstitut eingezogen werden. Vergewissern Sie sich, dass Ihr Konto akzeptiert wird.
Sie können die Beiträge in schwachen Monaten nicht pausieren, ohne sich förmlich abzumelden. Viele Autónomos bleiben deshalb ganzjährig angemeldet – auch in Urlaubszeiten oder bei vorübergehendem Auftragsmangel –, weil Ab- und Wiederanmeldung umständlich sind.
Kann ich als Autónomo arbeiten und gleichzeitig bei einem Unternehmen angestellt sein?
Ja, ohne Weiteres. Das spanische Recht erlaubt es, ein Angestelltenverhältnis mit einer Tätigkeit als Autónomo zu verbinden. Viele Menschen behalten eine Festanstellung und arbeiten nebenbei freiberuflich. Sie zahlen Sozialversicherungsbeiträge für beide Status – Ihr Arbeitgeber übernimmt die Beiträge aus der Beschäftigung, während Sie die Autónomo-Beiträge gesondert zahlen.
Soweit das modelo 100 gilt, führt es Einkünfte aus Beschäftigung und Selbstständigkeit zusammen, mit den Abzügen, die für Ihre Tätigkeit gelten. Soweit erforderlich, beziehen sich die Zahlungen nach modelo 130 auf Ihre selbstständige Tätigkeit, nicht auf Ihr Arbeitsentgelt; beachten Sie die oben beschriebene Ausnahme für freiberufliche Tätigkeiten mit Steuerabzug.
Manche Arbeitsverträge enthalten Wettbewerbsverbote, die freiberufliche Arbeit in derselben Branche einschränken. Prüfen Sie Ihren Vertrag vor der Anmeldung als Autónomo, um Konflikte zu vermeiden. Prüfen Sie außerdem, ob für Ihre Position besondere Unvereinbarkeitsregeln gelten.
Was passiert, wenn ich aufhöre zu arbeiten – muss ich mich abmelden?
Ja. Wenn Sie alle selbstständigen Tätigkeiten einstellen, reichen Sie bei der Agencia Tributaria eine Abmeldung aus dem Steuerregister (baja) über das modelo 036 ein. Für die Einstellung der Tätigkeit nennen die Hinweise der Agencia Tributaria zum modelo 036 eine Abgabefrist von einem Monat ab Einstellung. Das ist eine Abgabefrist, keine Bearbeitungszeit und nicht das Datum, an dem die Sozialversicherungsbeiträge enden.
Beantragen Sie gesondert Ihre Abmeldung aus dem RETA über Importass: Abmeldung einer selbstständigen Tätigkeit, wenn Sie alle von Ihnen gemeldeten selbstständigen Tätigkeiten beenden. Prüfen Sie die aktuelle Frist dieses Dienstes; die Ein-Monats-Frist der Agencia Tributaria gilt für das RETA nicht.
Gehen Sie nicht davon aus, dass die Beiträge im Monat nach der Abgabe enden. Das wirksame Enddatum im RETA und der letzte Beitrag hängen davon ab, ob Sie fristgerecht abgeben, und von früheren An- und Abmeldungen im selben Kalenderjahr. Prüfen Sie die TGSS-Hinweise zu wiederholten An- und Abmeldungen und Ihren eigenen Datensatz. Bevor Sie sich für eine vorübergehende Pause abmelden, prüfen Sie außerdem die Voraussetzungen für eine etwaige Beitragsvergünstigung bei erneuter Anmeldung.