


Devenir autónomo en Espagne : votre guide pratique d’enregistrement sans bureaucratie
Dans cet article
Vous avez décroché un client en Espagne, mais de quoi avez-vous besoin avant de lui facturer ? Commencez par distinguer l’inscription au registre fiscal (censo) de l’Agencia Tributaria de l’affiliation à la Sécurité sociale, et vérifiez quelles exigences s’appliquent à votre activité. Obtenir un accompagnement professionnel transforme ce cauchemar bureaucratique en une démarche en ligne simple, réglée en quelques jours plutôt qu’en quelques semaines. Voici ce qu’il faut préparer, comment fonctionnent les deux enregistrements et quelles obligations récurrentes anticiper.
Introduction : pourquoi l’enregistrement en tant qu’autónomo est important
Le RETA couvre en principe l’activité économique ou professionnelle indépendante exercée de manière habituelle, personnelle et directe, dans un but lucratif. La TGSS indique que l’affiliation est obligatoire dès lors que l’activité est personnelle et habituelle, quels que soient les revenus qu’elle génère. Le montant d’une facture isolée ne suffit pas, à lui seul, à déterminer si l’affiliation au RETA est requise. L’inscription au registre fiscal (censo) auprès de l’Agencia Tributaria constitue une obligation distincte ; vérifiez ces deux exigences avant de commencer, ainsi que toute autorisation de travail nécessaire.
Les designers, les consultants et les nomades numériques peuvent tous être concernés par ces démarches. Les questions pertinentes portent sur la manière dont vous exercez votre activité et sur le lieu où vous l’exercez, et non simplement sur le pays où se trouve votre client.
Avant de commencer, déterminez vos obligations d’enregistrement et de déclaration plutôt que de vous fier au montant de votre première facture. La couverture santé, les prestations en espèces et les déductions fiscales obéissent chacune à leurs propres conditions, détaillées ci-dessous.
Le point de départ pratique consiste à vérifier les modalités de dépôt auprès de l’AEAT et du RETA séparément des exigences d’immigration et des éventuelles licences locales ou propres à votre activité. Rassemblez les informations nécessaires à chaque démarche avant de la déposer.
Que signifie réellement être autónomo ?
Autónomo est la catégorie juridique espagnole qui désigne les travailleurs indépendants et les freelances. En vous enregistrant comme autónomo, vous vous déclarez professionnel indépendant, responsable de vos propres impôts, de vos cotisations sociales et de la gestion de votre activité.
Ce statut diffère de l’emploi salarié. En tant que salarié, votre employeur s’occupe des retenues sur salaire et des cotisations liées à l’emploi. En tant qu’autónomo, vous gérez vous-même vos obligations déclaratives et de cotisation ; les déclarations à déposer et leur périodicité dépendent de votre activité et de votre régime fiscal.
L’enregistrement consiste à déclarer votre activité économique à l’Agencia Tributaria, à choisir la classification d’activité appropriée et à organiser votre affiliation au RETA lorsqu’elle est requise. Vos obligations déclaratives dépendent de votre activité et de votre régime fiscal ; vérifiez si le modelo 130, les déclarations de TVA et la déclaration annuelle de revenus vous concernent.
Les travailleurs indépendants affiliés et enregistrés auprès de la Sécurité sociale, ou dans une situation assimilée, font partie des personnes pouvant bénéficier de la couverture santé publique. Faites reconnaître vos droits auprès de l’INSS. Les prestations en espèces, y compris une future pension contributive, sont soumises à leurs propres conditions d’ouverture de droits ; l’enregistrement seul ne garantit pas toutes les prestations. Des arriérés de cotisations peuvent affecter le droit aux prestations en espèces : vérifiez votre situation personnelle auprès de la Sécurité sociale. Voir les informations de l’INSS sur le droit à la couverture santé. Les dépenses professionnelles peuvent également être déductibles, sous réserve des règles de déduction applicables en matière d’impôt sur le revenu.
Le travail indépendant peut convenir aux rédacteurs, développeurs, designers, consultants, coachs, photographes et traducteurs. Avant de retenir ce statut, vérifiez les exigences professionnelles ou propres à votre activité qui s’appliquent à votre métier.
Qui doit s’enregistrer comme autónomo en Espagne ?
Le service d’affiliation de la TGSS considère qu’une activité économique personnelle et habituelle doit être déclarée, quels que soient les revenus. Voici des exemples d’activités à examiner au regard de cette règle :
- Les professionnels freelance qui fournissent des services à des entreprises espagnoles
- Les consultants travaillant avec des clients européens ou internationaux tout en étant basés en Espagne
- Les nomades numériques qui perçoivent des revenus via des plateformes en ligne
- Les professionnels créatifs tels que les designers, les rédacteurs ou les photographes
- Les spécialistes techniques tels que les développeurs, les ingénieurs ou les consultants informatiques
- Les coachs, formateurs et enseignants proposant des services payants
- Les autres activités professionnelles indépendantes
Les demandeurs ressortissants de l’UE comme ceux de pays tiers doivent vérifier les exigences fiscales et de Sécurité sociale applicables à leur activité. Si vous venez d’un pays hors UE, vérifiez également que votre statut migratoire vous autorise à exercer l’activité indépendante envisagée. L’enregistrement ne remplace pas cette autorisation.
Un montant de facture faible ne constitue pas une dispense sûre d’enregistrement, mais le montant d’une facture isolée n’établit pas non plus à lui seul une obligation d’affiliation au RETA. Appréciez la nature et le caractère habituel de l’activité, et vérifiez l’obligation distincte d’inscription au registre fiscal (censo) avant de commencer.
Si vous cumulez un emploi salarié et une activité freelance, ou si vous travaillez au-delà des frontières, appréciez chaque activité séparément. Ne partez pas du principe qu’un client étranger, une société à l’étranger ou un séjour bref en Espagne supprime vos obligations espagnoles.
Si votre situation n’est pas claire, faites-vous conseiller sur les enregistrements applicables avant de commencer.
Conditions et documents essentiels pour l’enregistrement
Préparez les informations nécessaires à chaque enregistrement séparément. La liste RETA ci-dessous n’est pas une liste universelle de documents valable pour les démarches fiscales, d’immigration ou de licence.
Informations à préparer
Pour les démarches auprès de l’Agencia Tributaria, vous avez besoin d’un numéro d’identification fiscale (NIF). Pour les personnes physiques étrangères, il s’agit en général du numéro d’identification des étrangers (NIE). Si vous n’avez pas encore de NIE, consultez les règles d’identification de l’administration fiscale espagnole ainsi que les exigences distinctes de l’affiliation à la Sécurité sociale. Voir les règles de l’Agencia Tributaria relatives au NIF.
Pour l’affiliation au RETA, préparez votre DNI ou NIE, votre numéro de sécurité sociale espagnol (NUSS/NAF), la date de début et l’adresse de votre activité, vos coordonnées, vos codes d’activité IAE et CNAE, votre revenu net prévisionnel et vos coordonnées bancaires. Lors de la demande, vous choisissez une base de cotisation, les éventuelles réductions de cotisation applicables et la mutuelle collaboratrice (mutua). La TGSS peut demander des informations ou des justificatifs supplémentaires selon votre situation. Vérifiez séparément les autorisations de séjour et de travail requises.
Utilisez la liste de préparation du guide de la TGSS pour rassembler ces éléments. Fournissez les justificatifs demandés pour votre dossier ; ne considérez pas le passeport, le padrón, un contrat de location ou une facture de services comme une liste universelle de pièces à joindre pour le RETA.
Indiquez un IBAN pour le prélèvement des cotisations, ouvert auprès d’une banque ou d’un établissement financier collaborant avec la Sécurité sociale. Vérifiez que votre compte est accepté avant de vous enregistrer. Si le compte n’est pas à votre nom, vous devez fournir les données d’identification du titulaire et son autorisation.
Conditions supplémentaires pour les ressortissants hors UE
Si vous venez d’un pays hors UE, vérifiez que votre statut migratoire vous autorise à exercer l’activité indépendante envisagée. Examinez les conditions particulières qui vous concernent, y compris si votre séjour est lié à des études ; ne déduisez pas une autorisation ou une interdiction du seul intitulé du visa.
Si vous avez un doute sur votre droit au travail, faites vérifier vos titres auprès des autorités compétentes en matière d’immigration ou par un conseil qualifié avant de poursuivre.
Ne confondez pas l’enregistrement et les autres autorisations
Vérifiez les modalités de dépôt auprès de l’AEAT et du RETA séparément des exigences d’immigration et des éventuelles licences locales ou propres à votre activité. Une liste de préparation à l’enregistrement ne règle pas les exigences de ces autres démarches.
| Démarche ou élément | Ce qu’il faut préparer ou vérifier |
|---|---|
| Identification auprès de l’Agencia Tributaria | NIF ; en général le NIE pour les personnes physiques étrangères. Vérifiez les règles d’identification de l’AEAT applicables à votre cas |
| Identité pour le RETA | DNI ou NIE et NUSS/NAF |
| Activité pour le RETA | Date de début, adresse de l’activité, coordonnées, codes IAE et CNAE |
| Cotisations RETA | Revenu net prévisionnel, base de cotisation, réductions applicables et mutua collaboratrice |
| Coordonnées bancaires RETA | IBAN accepté auprès d’un établissement financier collaborateur ; autorisation du titulaire si nécessaire |
| Immigration et licences | À vérifier séparément selon votre statut et l’activité envisagée |
Le processus d’enregistrement étape par étape
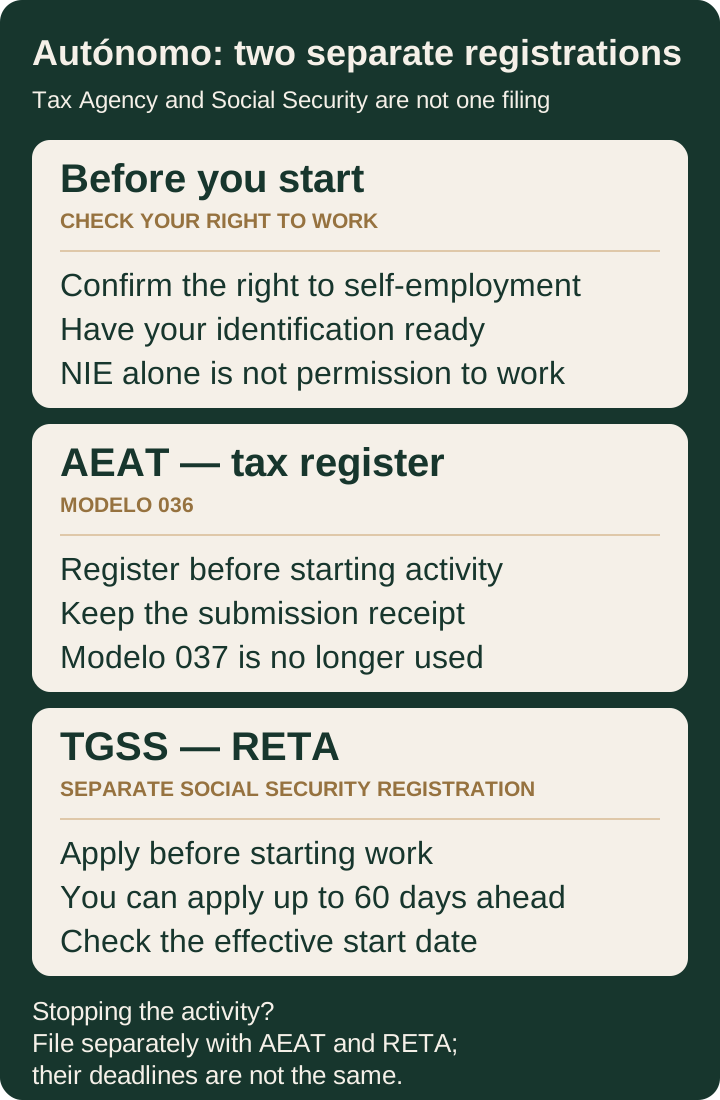
L’inscription au registre fiscal (censo) auprès de l’Agencia Tributaria et l’affiliation à la Sécurité sociale sont deux démarches distinctes. Effectuez les deux avant de commencer votre activité.
Étape 1 : enregistrement auprès de l’administration fiscale espagnole (Agencia Tributaria)
Utilisez le modelo 036 pour vous inscrire au registre (censo) des entreprises, professionnels et redevables de retenues de l’Agencia Tributaria avant de démarrer votre activité. Le modelo 037 a été supprimé le 3 février 2025 ; une assistance simplifiée est désormais proposée directement dans le modelo 036. Voir les informations actuelles de l’Agencia Tributaria sur le modelo 036.
Le formulaire exige la classification IAE correspondant à votre activité. Utilisez le moteur de recherche d’activités de l’Agencia Tributaria pour vérifier la classification et les obligations fiscales propres à votre activité. Si vous proposez des services de natures différentes, vérifiez si vous devez déclarer plusieurs activités. Voir les informations de l’Agencia Tributaria sur la classification des activités.
Vérifiez les modalités de dépôt et d’identification en vigueur dans les informations de l’Agencia Tributaria sur le modelo 036. Si vous passez par un prestataire professionnel, confirmez l’autorisation dont il a besoin pour déposer en votre nom.
Conservez votre accusé de dépôt. Le dépôt du modelo 036 ne vous affilie pas à la Sécurité sociale : vous devez effectuer l’affiliation au RETA séparément.
Étape 2 : affiliation à la Sécurité sociale (Seguridad Social)
Demandez séparément votre affiliation au RETA, le régime spécial de la Sécurité sociale pour les travailleurs indépendants, via Importass : affiliation au travail indépendant. Déposez la demande avant de commencer votre activité ; vous pouvez le faire jusqu’à 60 jours à l’avance. Lors de la demande, vous déclarez votre revenu net annuel estimé et vous choisissez une base de cotisation ainsi que les éventuelles prestations applicables.
Les travailleurs indépendants qui démarrent ou reprennent une activité et remplissent les conditions peuvent demander une cotisation réduite (cuota reducida) ; elle n’est pas automatique. Demandez la réduction initiale au moment de votre demande d’affiliation. Toute prolongation dépend des conditions de revenus et des autres conditions applicables. Consultez les informations de la TGSS sur les cotisations avant de déposer votre demande.
Indiquez un IBAN accepté, ouvert auprès d’une banque ou d’un établissement financier collaborant avec la Sécurité sociale, pour le prélèvement des cotisations. Si le compte appartient à une autre personne, fournissez ses données d’identification et son autorisation.
Étape 3 : commencer à exercer légalement
Conservez les confirmations des deux enregistrements et vérifiez leurs dates d’effet avant de commencer. Assurez-vous que les autorisations d’immigration ou propres à votre activité sont également en place. Vos factures doivent respecter les règles de facturation applicables.
Mettez en place une comptabilité simple dès le premier jour. Même un tableur suivant les recettes et les dépenses aide énormément au moment des échéances fiscales trimestrielles. De nombreux autónomos font appel à un gestor (conseiller fiscal) pour la conformité courante, mais vous pouvez vous en charger vous-même si les procédures fiscales ne vous effraient pas.
Erreurs d’enregistrement courantes à éviter :
- Ne pas vérifier les exigences d’identification distinctes de l’AEAT et du RETA
- Choisir un code d’activité erroné et devoir le corriger ensuite
- Supposer qu’une cotisation réduite est automatique au lieu de vérifier son éligibilité et de la demander lors de l’enregistrement
- Ne pas vérifier que le compte de prélèvement est accepté par la Sécurité sociale
- Croire que l’enregistrement confère des droits de séjour (ce n’est pas le cas)
Comprendre vos obligations fiscales et sociales
L’enregistrement n’est qu’un début. Comprendre vos obligations récurrentes vous évite les mauvaises surprises et vous aide à rester en règle.
Dans le régime général de cotisation, les cotisations sociales dépendent d’une base choisie dans la tranche correspondant à votre revenu net mensuel moyen estimé. Les cotisations provisoires font ensuite l’objet d’une régularisation au regard des revenus communiqués par l’administration fiscale. Les travailleurs indépendants qui démarrent ou reprennent une activité et remplissent les conditions peuvent demander une cotisation réduite (cuota reducida) ; elle n’est pas automatique. Une prolongation au-delà de la période initiale suppose de remplir les conditions de revenus et les autres conditions applicables. Vérifiez les règles en vigueur de la TGSS et son simulateur de cotisations pour votre situation. Voir le guide de la TGSS sur les cotisations et la régularisation.
Tous les autónomos ne doivent pas déposer le modelo 130. Pour les activités professionnelles, aucune déclaration d’acompte n’est exigée pour l’activité concernée si au moins 70 % des revenus de l’année civile précédente ont fait l’objet d’une retenue ou d’un acompte ; en cas de début d’activité, le test porte sur le trimestre concerné. Lorsque le modelo 130 s’applique à une activité professionnelle en estimation directe, calculez les recettes et les dépenses déductibles de manière cumulée depuis le début de l’année civile jusqu’à la fin du trimestre, et appliquez les instructions de l’Agencia Tributaria concernant les acomptes antérieurs, les retenues et les autres ajustements. Ces versements constituent des acomptes sur l’impôt annuel sur le revenu. Voir les instructions de l’Agencia Tributaria relatives au modelo 130.
La déclaration annuelle de revenus suit le calendrier de campagne de l’Agencia Tributaria pour l’exercice concerné. Vérifiez les dates de dépôt ainsi que l’éventuelle date limite propre au prélèvement automatique. Lorsque le modelo 100 s’applique, il regroupe vos revenus, vos acomptes, vos déductions et votre impôt final. Suivre vos dépenses tout au long de l’année facilite cette étape. Voir le calendrier de la campagne de l’impôt sur le revenu.
Les obligations en matière de TVA dépendent de votre activité, de l’opération et du régime applicable. Vérifiez si vous devez déposer le modelo 303, à quelle périodicité, et si le modelo 390 est exigé ou si une dispense de dépôt s’applique. Pour les services rendus à des clients hors d’Espagne, vérifiez les règles de territorialité et qui doit acquitter la TVA. Une opération située hors du champ de la TVA espagnole, une exonération de TVA et l’autoliquidation ne sont pas la même chose. Utilisez les outils de l’Agencia Tributaria pour analyser votre opération. Voir les informations sur les déclarations de TVA et sur les services transfrontaliers.
Les dépenses professionnelles peuvent être déductibles au titre de l’impôt sur le revenu lorsqu’elles remplissent les conditions applicables : elles doivent être liées à l’activité, être dûment justifiées et être inscrites dans la comptabilité ou les livres obligatoires. Ne partez pas du principe que le matériel, les frais de téléphone ou d’internet à usage mixte, les déplacements ou les frais de bureau à domicile sont intégralement déductibles. Vérifiez la quote-part déductible ainsi que les règles d’amortissement ou les règles spécifiques aux frais du logement. Conservez les factures et les justificatifs. Voir les conditions de déductibilité des dépenses et les règles spécifiques aux fournitures.
Les non-résidents exerçant comme autónomos sont soumis à des règles fiscales différentes selon leur situation de résidence. L’Agencia Tributaria publie des informations spécifiques à ces situations, qui peuvent impliquer des obligations déclaratives et des taux d’imposition différents.
| Périodicité | Obligation | Formulaire | Échéance |
|---|---|---|---|
| Mensuelle | Sécurité sociale | Prélèvement automatique | Dernier jour ouvré du mois |
| Trimestrielle, si exigée | Acompte d’impôt sur le revenu | Modelo 130 | Consultez le calendrier fiscal en vigueur et l’éventuelle date limite de prélèvement |
| Trimestrielle ou mensuelle, selon le cas | TVA, si exigée | Modelo 303 | Consultez le calendrier fiscal en vigueur et l’éventuelle date limite de prélèvement |
| Annuelle, selon le cas | Déclaration de revenus | Modelo 100 | Consultez le calendrier de campagne de l’exercice concerné |
| Annuelle, si exigée | Récapitulatif de TVA | Modelo 390 | Consultez le calendrier fiscal en vigueur |
Consultez le calendrier fiscal en vigueur de l’Agencia Tributaria pour la déclaration et l’exercice concernés. Les dates limites de prélèvement peuvent différer des dates limites de dépôt.
Comment E-Residence simplifie votre enregistrement en tant qu’autónomo
Vous pouvez effectuer l’enregistrement vous-même, mais mieux vaut vous préparer pour chaque système. Vérifiez la voie de dépôt en vigueur, le mode d’identification accepté et l’assistance linguistique proposée pour la démarche. Si vous avez besoin d’une aide en présentiel, vérifiez la disponibilité des rendez-vous plutôt que de partir du principe qu’un déplacement au guichet est toujours nécessaire.
Un expatrié a décrit son expérience des systèmes administratifs espagnols :
« La bureaucratie espagnole vous brisera avant de vous forger… Il vous faut un rendez-vous pour obtenir le numéro, mais il vous faut aussi ce numéro pour faire la plupart des choses pour lesquelles vous demandez ce rendez-vous. Le système de réservation ouvre à des horaires aléatoires, se remplit en une trentaine de secondes, et beaucoup de liens ne fonctionnent pas. »
— Témoignage d’un utilisateur de Reddit sur la bureaucratie espagnole
Ces obstacles n’empêchent pas l’enregistrement, mais ils le ralentissent nettement et augmentent le niveau de stress.
Un accompagnement professionnel supprime ces points de friction. Des services comme E-Residence préparent les documents et communiquent avec les administrations, en veillant à ce que tout soit déposé correctement du premier coup. Vous transmettez vos informations en ligne via une interface en anglais. L’équipe prépare tous les formulaires, fait traduire les documents si nécessaire et gère les dépôts directement auprès de l’administration fiscale et de la Sécurité sociale.
La démarche devient : vous téléversez vos documents → vous recevez la confirmation de leur vérification → vous patientez quelques jours ouvrés → vous recevez vos numéros d’enregistrement et vos justificatifs. Pas de rendez-vous, pas d’espagnol requis, pas de notification de rejet pour une erreur de formulaire mineure.
Des milliers de freelances et de nomades numériques ont utilisé cette approche pour obtenir un statut de travail légal en Espagne sans les tracas bureaucratiques habituels. Le temps gagné et le stress évité justifient souvent le coût du service, en particulier lorsque vous cherchez à vous concentrer sur le lancement de votre activité plutôt que sur des démarches administratives.
La plupart des clients indiquent que l’ensemble du processus prend 5 à 7 jours ouvrés entre le dépôt initial et la réception des documents de confirmation finaux. À comparer aux 3 à 4 semaines de tentatives en autonomie, avec plusieurs déplacements au guichet et des dépôts à refaire.
Que se passe-t-il après l’enregistrement ?
L’enregistrement marque le début, pas la fin. Quelques actions immédiates vous permettent de bien démarrer.
Commencez par préparer votre système de facturation. Vérifiez les mentions d’identification, la numérotation des factures et le traitement fiscal exigés pour vos opérations. Avant de choisir un logiciel, vérifiez que sa version actuelle et ses paramètres respectent les règles de facturation espagnoles applicables à votre activité ; le nom d’un produit ne garantit pas à lui seul la conformité.
Envisagez un certificat numérique si vous comptez effectuer vous-même les démarches administratives, et vérifiez quel mode d’identification chaque service accepte. La FNMT délivre des certificats numériques ; vérifiez les voies de vérification d’identité et les documents exigés pour le certificat que vous demandez. Un déplacement en personne n’est pas requis pour toutes les voies, mais la voie ouverte dépend de vos documents et de votre situation. Par exemple, la vidéo-identification de la FNMT a ses propres exigences documentaires ; ne supposez pas qu’elle est accessible avec un simple NIE.
Envisagez de faire appel à un gestor ou à un comptable. Ces professionnels sont spécialisés dans la conformité fiscale espagnole : ils prennent en charge les déclarations trimestrielles et annuelles et vous conseillent sur les déductions et la structure. Les tarifs se situent généralement entre 50 et 150 € par mois selon la complexité et le niveau de service. De nombreux autónomos commencent sans gestor, gèrent eux-mêmes les obligations de base et ajoutent un accompagnement professionnel à mesure que leur activité se développe.
Notez dans votre agenda les échéances déclaratives qui vous concernent. Un dépôt tardif peut avoir des conséquences même si aucun impôt n’est dû. Vérifiez votre situation et la façon de régulariser le dépôt plutôt que de supposer que la même sanction s’applique toujours. La loi générale sur la fiscalité (Ley General Tributaria) distingue différentes situations de dépôt tardif.
Vérifiez si vous devez déposer le modelo 130 pour le trimestre au cours duquel vous démarrez ; ne partez pas du principe qu’un début en cours de trimestre supprime une obligation déclarative. Suivez les instructions applicables pour le calcul et la date limite de dépôt.
Anticipez vos obligations annuelles. Vérifiez quelle campagne de l’impôt sur le revenu couvre vos premiers revenus et quand déposer le modelo 100. Ne comptez pas la date limite comme un nombre fixe de mois après l’enregistrement. Suivre vos dépenses dès le premier jour facilitera la déclaration.
Si vous cessez toutes vos activités indépendantes, effectuez à la fois la radiation du registre fiscal (censo) au moyen du modelo 036 et la radiation distincte du RETA auprès de la Sécurité sociale. Arrêter de travailler ne suffit à accomplir ni l’une ni l’autre de ces démarches. La dernière question de la FAQ ci-dessous explique les obligations déclaratives distinctes et pourquoi il faut vérifier la date d’effet de la radiation du RETA.
Votre feuille de route des 90 premiers jours :
- Confirmez que l’IBAN de prélèvement de vos cotisations est accepté, auprès d’un établissement financier collaborateur
- Créez un système de facturation respectant le format espagnol
- Mettez en place un suivi des dépenses
- Notez les échéances des déclarations qui vous concernent
- Décidez si vous engagez un gestor ou si vous gérez seul
- Envisagez une assurance responsabilité civile professionnelle
- Mettez à jour LinkedIn et vos profils professionnels avec votre statut légal
À retenir
Le RETA couvre en principe l’activité indépendante habituelle, personnelle et directe exercée dans un but lucratif. Des revenus faibles ne constituent pas une dispense générale, et le montant d’une facture isolée ne tranche pas la question. Vérifiez les exigences distinctes d’inscription au registre fiscal (censo) avant de commencer.
Il existe deux enregistrements distincts : l’inscription au registre (censo) de l’AEAT et l’affiliation au RETA auprès de la Sécurité sociale. Pour l’AEAT, il vous faut un NIF — en général le NIE pour les personnes physiques étrangères ; pour le RETA, préparez votre DNI ou NIE et votre NUSS/NAF. La reconnaissance du droit à la couverture santé et les prestations en espèces obéissent à leurs propres conditions.
Préparez les informations sur votre activité, vos codes IAE et CNAE, votre revenu net prévisionnel et un IBAN de prélèvement accepté auprès d’un établissement collaborateur. Vérifiez les modalités de dépôt auprès de l’AEAT et du RETA séparément des autorisations d’immigration et des licences locales ou propres à votre activité ; la liste de préparation à l’enregistrement ne remplace pas ces vérifications.
Dans le régime général de cotisation, votre base est liée à une tranche de revenu net estimé et les cotisations provisoires font ensuite l’objet d’une régularisation. Une cotisation réduite suppose de remplir les conditions et de la demander ; il n’existe pas de barème automatique pour tout nouvel autónomo. Les versements d’impôt et les obligations déclaratives dépendent de votre activité et de votre régime fiscal.
Les services d’accompagnement professionnel suppriment les barrières linguistiques et la confusion administrative, et condensent un processus de plusieurs semaines en quelques jours ouvrés de dépôt et de traitement en ligne.
La conformité au quotidien consiste à suivre les déclarations et les échéances qui vous concernent, les cotisations sociales mensuelles et les éventuelles obligations déclaratives annuelles. Enregistrez vos dépenses dès le premier jour et conservez les justificatifs.
FAQ
Puis-je m’enregistrer comme autónomo sans parler espagnol ?
Oui. Si vous effectuez la démarche vous-même, vérifiez l’assistance linguistique, les instructions et les voies de dépôt acceptées pour chaque service. Des outils de traduction ou l’aide d’une personne bilingue peuvent vous aider à comprendre les formulaires, mais vous devez tout de même vérifier les informations que vous transmettez et prévoir comment gérer la correspondance et les déclarations ultérieures.
Les services d’accompagnement professionnel résolvent ce problème en prenant en charge toute la communication en espagnol et la préparation des documents. Vous échangez en anglais pendant qu’ils gèrent les démarches administratives en espagnol. Cette approche convient bien aux personnes qui souhaitent un statut légal sans apprendre le vocabulaire administratif espagnol. Certains autónomos s’enregistrent seuls, puis font appel à un gestor hispanophone pour la conformité courante.
Combien de temps prend réellement la procédure d’enregistrement ?
Cela dépend de votre méthode. Un enregistrement en autonomie prend généralement 2 à 4 semaines entre le début de la démarche et la confirmation finale de l’Agencia Tributaria et de la Sécurité sociale. Cela suppose que vous ayez déjà votre NIE et tous les documents requis. Les retards viennent généralement d’erreurs de formulaire obligeant à redéposer le dossier, de la disponibilité des rendez-vous dans les bureaux de la Sécurité sociale, ou d’engorgements en période chargée.
Les services professionnels ramènent ce délai à 5 à 7 jours ouvrés dans la plupart des cas. Ils préparent tout correctement du premier coup et utilisent des canaux établis pour un traitement plus rapide. La principale variable devient l’obtention du NIE si vous n’en avez pas encore : cela peut ajouter 1 à 3 semaines selon votre lieu de résidence et votre nationalité.
Prévoyez au moins un mois complet si vous partez de zéro, sans NIE. Les citoyens de l’UE avancent généralement plus vite que les ressortissants de pays tiers, du fait d’exigences documentaires plus simples.
Dois-je payer des cotisations sociales dès le premier jour de l’enregistrement ?
Oui. Les cotisations dépendent de la date d’effet de votre affiliation au RETA, et non de la date à laquelle vous percevez vos premiers revenus. Une affiliation en cours de mois ne signifie pas toujours payer le mois entier. Selon le guide de la TGSS, vous pouvez choisir la date d’effet de l’affiliation jusqu’à trois fois par an si vous déposez votre demande dans les délais ; dans ce cas, vous cotisez à compter du jour de l’affiliation. Les affiliations suivantes de la même année prennent effet le premier jour du mois au cours duquel vous commencez à travailler, et les cotisations couvrent le mois entier. Si vous déposez votre demande après avoir commencé votre activité, la cotisation du mois entier s’applique également. Vérifiez la date d’effet enregistrée pour votre affiliation.
Une cotisation réduite n’est accessible que si vous remplissez les conditions et que vous la demandez. Des arriérés de cotisations peuvent affecter les prestations en espèces ; vérifiez votre situation personnelle auprès de la Sécurité sociale. Le guide de la TGSS indique que les cotisations sont prélevées le dernier jour ouvré du mois auprès d’une banque ou d’un établissement financier collaborateur. Vérifiez que votre compte est accepté.
Vous ne pouvez pas suspendre vos cotisations pendant les mois creux sans procéder à une radiation formelle. De nombreux autónomos restent enregistrés toute l’année, y compris pendant les vacances ou les ralentissements temporaires, car la radiation puis la réinscription sont fastidieuses.
Puis-je être autónomo tout en étant salarié d’une entreprise ?
Tout à fait. Le droit espagnol permet de cumuler un emploi salarié et une activité d’autónomo. Beaucoup de personnes conservent un poste salarié tout en travaillant en freelance à côté. Vous cotiserez à la Sécurité sociale au titre des deux statuts : votre employeur s’acquitte des cotisations liées à l’emploi tandis que vous payez séparément vos cotisations d’autónomo.
Lorsque le modelo 100 s’applique, il regroupe les revenus salariés et les revenus d’activité indépendante, avec les déductions propres à votre activité. Lorsqu’ils sont exigés, les versements du modelo 130 portent sur votre activité indépendante et non sur votre salaire ; vérifiez l’exception liée aux retenues sur les activités professionnelles décrite plus haut.
Certains contrats de travail comportent des clauses de non-concurrence qui limitent l’activité freelance dans le même secteur. Relisez votre contrat avant de vous enregistrer comme autónomo pour éviter tout conflit. Vérifiez également si votre poste est soumis à des règles d’incompatibilité particulières.
Que se passe-t-il si j’arrête de travailler — dois-je me radier ?
Oui. Si vous cessez toutes vos activités indépendantes, déposez une radiation (baja) du registre fiscal au moyen du modelo 036 auprès de l’Agencia Tributaria. En cas de cessation d’activité, les informations de l’Agencia Tributaria sur le modelo 036 fixent un délai de dépôt d’un mois à compter de la cessation. Il s’agit d’un délai de dépôt, et non d’un délai de traitement ni de la date à laquelle les cotisations sociales cessent.
Demandez séparément votre radiation du RETA via Importass : radiation du travail indépendant lorsque vous mettez fin à toutes les activités indépendantes que vous avez déclarées. Vérifiez le délai de dépôt en vigueur de ce service ; le délai d’un mois de l’Agencia Tributaria ne s’applique pas au RETA.
Ne partez pas du principe que les cotisations cessent le mois suivant votre dépôt. La date d’effet de la radiation du RETA et la cotisation finale dépendent du respect des délais de dépôt ainsi que des affiliations et radiations antérieures de la même année civile. Consultez les informations de la TGSS sur les affiliations et radiations répétées et votre propre dossier. Avant de vous radier pour une interruption temporaire, vérifiez aussi les conditions d’une éventuelle réduction de cotisation en cas de nouvelle affiliation.