


Portugals NHR-Steuerregime: Was es war, warum es endete und was an seine Stelle trat
In diesem Artikel
Wenn Sie sich heute über das portugiesische NHR-Regime informieren, ist dies die wichtigste Tatsache: NHR ist seit dem 1. Januar 2024 für neue Antragsteller geschlossen. Ältere Leitfäden, die erklären, wie man NHR beantragt — einschließlich der früheren Version dieses Artikels —, beschreiben ein Verfahren, das es nicht mehr gibt. Dieser Leitfaden erklärt, was das Regime war, wie genau es endete, welche eng begrenzten Übergangsfälle es gibt und was 2026 stattdessen gilt.
Kurz gesagt
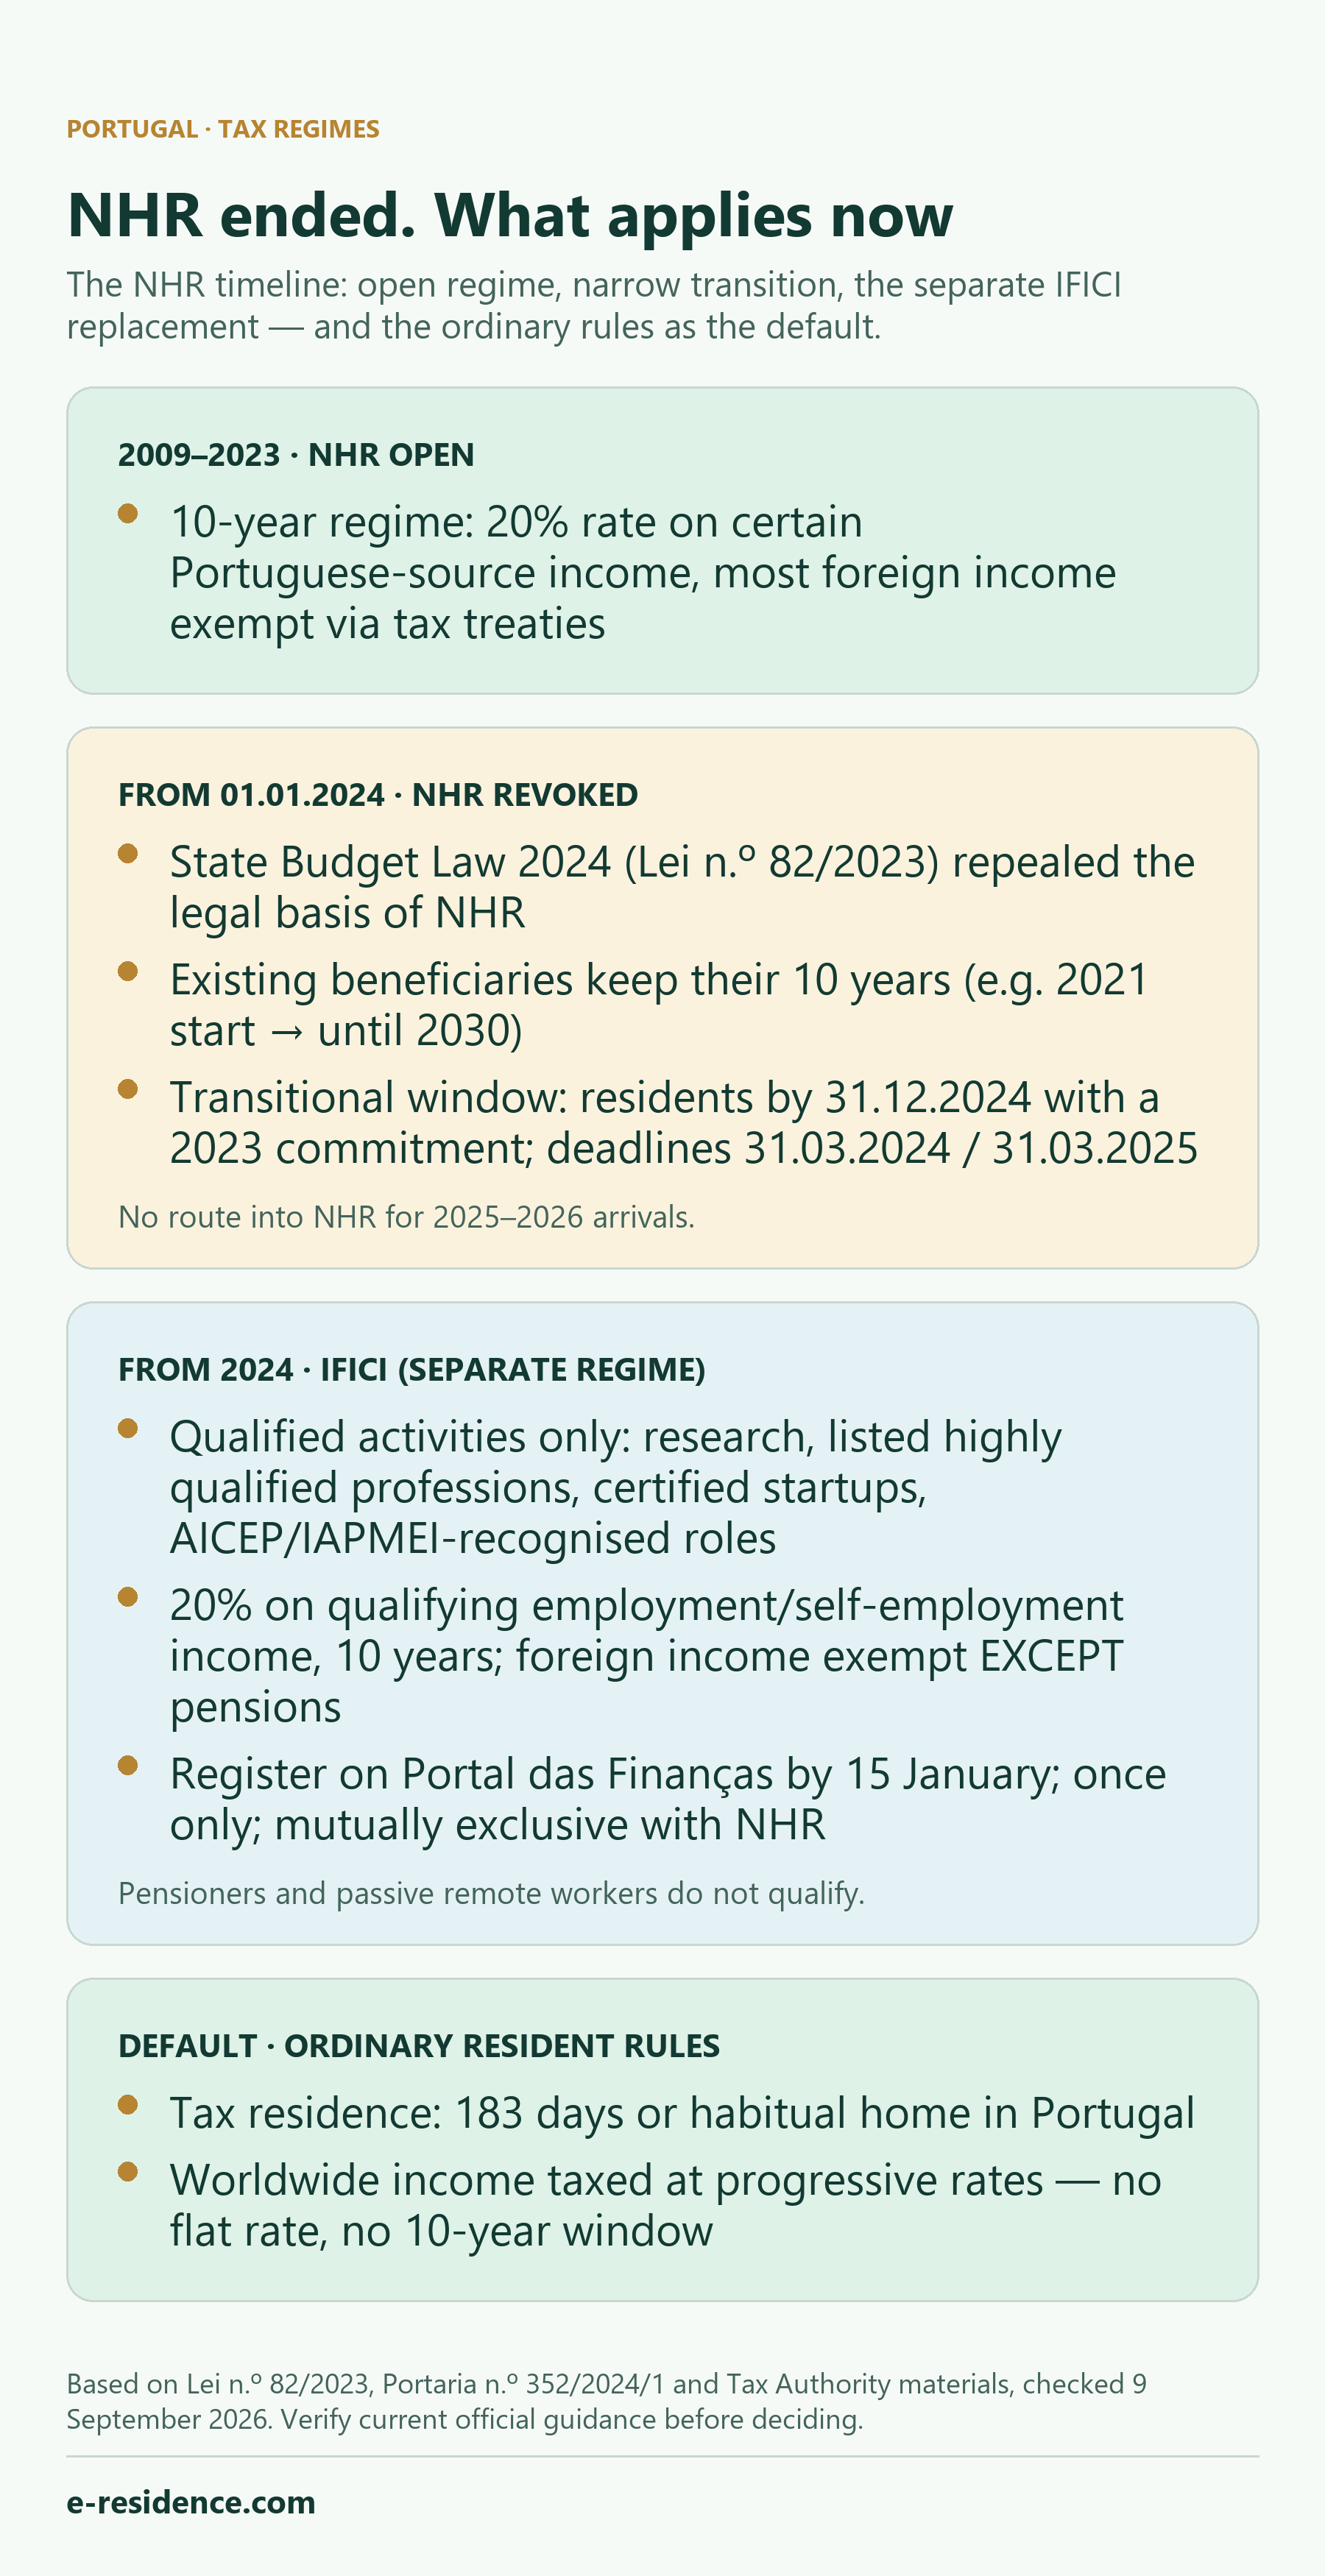
- NHR wurde mit Wirkung zum 1. Januar 2024 aufgehoben, und zwar durch das Staatshaushaltsgesetz 2024 (Lei n.º 82/2023), das die Rechtsgrundlage des Regimes im IRS-Gesetzbuch aufhob.
- Bestehende Begünstigte behalten ihr Regime bis zum Ende ihres 10-Jahres-Zeitraums — ein Beginn im Jahr 2021 läuft zum Beispiel bis 2030.
- Übergangsanträge waren auf qualifizierte Personen beschränkt, die bis zum 31. Dezember 2024 ansässig wurden, einschließlich der Haushaltsangehörigen, die unter Artikel 236.º(3)(d) fallen; es galten Fristen, und verspätete Anträge decken nur die verbleibenden Jahre des ursprünglichen Zeitraums ab.
- Der Nachfolger IFICI ist deutlich enger gefasst: Rentenbezug, passive Einkünfte, Investitionen oder Remote-Arbeit allein verschaffen keinen Zugang. Voraussetzung ist eine gesonderte qualifizierende Tätigkeit, und Renteneinkünfte bleiben den allgemeinen Regeln unterworfen.
Was das NHR-Regime war
Das Regime für nicht gewöhnlich Ansässige (NHR) wurde 2009 eingeführt, um ausländische Fachkräfte und Rentner nach Portugal zu holen. Für einen Zeitraum von 10 Jahren bot es einen Sondersteuersatz von 20 % auf bestimmte portugiesische Einkünfte aus nichtselbstständiger und selbstständiger Arbeit in gelisteten Tätigkeiten sowie — in Verbindung mit Portugals Doppelbesteuerungsabkommen — Steuerbefreiungen für die meisten Einkünfte aus ausländischen Quellen. Diese Kombination machte es zu einem der bekanntesten Steueranreize Europas für Neuansässige.
Wie NHR endete
Das Staatshaushaltsgesetz 2024 — Lei n.º 82/2023, de 29 de dezembro — hob Artikel 16.º Absätze 8 bis 12 des IRS-Gesetzbuchs (CIRS) auf, also die Rechtsgrundlage des NHR-Regimes (Artikel 317.º Buchstabe b) dieses Gesetzes). Das Gesetz trat am 1. Januar 2024 in Kraft. Seit diesem Datum ist das Regime für neue Antragsteller geschlossen.
Übergangsregeln: Wer NHR noch erhalten konnte
Das Gesetz (Artikel 236.º(3)) ließ die aufgehobenen Vorschriften bis zum Ende des 10-Jahres-Zeitraums für begrenzte Gruppen weiter gelten:
- Steuerpflichtige, die am 1. Januar 2024 bei der Steuerbehörde bereits als NHR registriert waren;
- Steuerpflichtige, die am 31. Dezember 2023 die Voraussetzungen für die Ansässigkeit erfüllten;
- Steuerpflichtige, die bis zum 31. Dezember 2024 steuerlich ansässig wurden und bei der Registrierung eine der qualifizierenden Verpflichtungen aus dem Jahr 2023 angaben — zum Beispiel einen bis zum 31. Dezember 2023 geschlossenen Arbeitsvertrag (oder Arbeitsvorvertrag), einen bis zum 10. Oktober 2023 unterzeichneten Mietvertrag oder Reservierungs- bzw. Vorvertrag über eine Immobilie, eine bis zum 10. Oktober 2023 abgeschlossene Schulanmeldung von Unterhaltsberechtigten oder ein bis zum 31. Dezember 2023 gültiges Aufenthaltsvisum bzw. einen gültigen Aufenthaltstitel (oder ein bis dahin eingeleitetes Verfahren);
- Haushaltsangehörige der oben genannten Personen.
Die Steuerbehörde wandte strenge Fristen an: Registrierungen mit Wirkung ab 2023 wurden bis zum 31. März 2024 angenommen, Registrierungen über den Weg der qualifizierenden Verpflichtungen mit Wirkung ab 2024 bis zum 31. März 2025. Für eine qualifizierte Person auf dem Weg für 2024 Ansässige — einschließlich eines Haushaltsangehörigen, der unter Artikel 236.º(3)(d) fällt — kann ein späterer Übergangsantrag noch möglich sein; wird er angenommen, gilt er jedoch erst ab dem Jahr der Antragstellung und nur für den verbleibenden Zeitraum bis Ende 2033. Diese Regel für verspätete Anträge darf nicht auf die gesonderte Kategorie der 2023 Ansässigen ausgedehnt werden.
Wer 2025 oder 2026 in Portugal steuerlich ansässig wird, hat überhaupt keinen Zugang zu NHR.
IFICI: Der Nachfolger ist ein anderes, engeres Regime
Der Nachfolger ist IFICI — der Steueranreiz für wissenschaftliche Forschung und Innovation, geschaffen durch dieselbe Lei n.º 82/2023 als Artikel 58.º-A des Statuts der Steuervergünstigungen (EBF) und geregelt durch die Portaria n.º 352/2024/1. Es wird mitunter informell „NHR 2.0“ genannt, ist aber ein gesondertes Regime mit eigenen Voraussetzungen — die NHR-Behandlung wird nicht übertragen.
Wer sich qualifiziert. Natürliche Personen, die in Portugal steuerlich ansässig werden, ohne in einem der vorangegangenen 5 Jahre ansässig gewesen zu sein, und die eine qualifizierende Tätigkeit ausüben: Lehre an Hochschulen und wissenschaftliche Forschung; qualifizierte Arbeitsplätze und Vorstandspositionen im Zusammenhang mit vertraglichen Steuervergünstigungen für produktive Investitionen; hochqualifizierte Berufe gemäß Anhang I der Portaria 352/2024/1 (zum Beispiel geschäftsführende Direktoren, spezialisierte Ingenieure und Wissenschaftler, Ärzte, IKT-Fachkräfte), ausgeübt in Unternehmen mit relevanten Investitionen oder in exportierenden (≥ 50 % des Umsatzes) Industrie- oder Dienstleistungsunternehmen mit zulässigen CAE-Codes; Funktionen in Einrichtungen, die von AICEP oder IAPMEI als für die nationale Wirtschaft relevant anerkannt sind; F&E-Personal im Rahmen von SIFIDE II; Arbeitsplätze und Vorstandspositionen in zertifizierten Start-ups; sowie Tätigkeiten von Steueransässigen auf den Azoren und Madeira nach regionalen Vorschriften. Für Berufe nach Anhang I ist in der Regel ein Doktorgrad oder ein Bachelor- bzw. Masterabschluss plus mindestens 3 Jahre Berufserfahrung erforderlich. Der Bezug von Renteneinkünften, passive Kapitalanlagen oder Remote-Arbeit begründen für sich genommen keine Berechtigung. Wer sich in einer dieser Situationen befindet, muss sich über eine gesonderte begünstigte Tätigkeit qualifizieren, und Renteneinkünfte bleiben von der IFICI-Begünstigung ausgenommen.
Vorteile. Ein IRS-Sondersteuersatz von 20 % auf Nettoeinkünfte der Kategorie A (nichtselbstständige Arbeit) und der Kategorie B (selbstständige Tätigkeit) aus den qualifizierenden Tätigkeiten, für 10 aufeinanderfolgende Jahre ab dem Jahr der Registrierung als Ansässiger. Einkünfte aus ausländischen Quellen sind grundsätzlich steuerfrei — mit Ausnahme von Renten (Kategorie H), die nach den allgemeinen progressiven Regeln besteuert werden; Einkünfte aus Gebieten auf der schwarzen Liste werden mit 35 % besteuert.
Registrierung und Grenzen. Die Registrierung wird über das Portal das Finanças bis zum 15. Januar des Jahres beantragt, das auf das Jahr des Eintritts der Ansässigkeit folgt, mit Validierung durch die für die Tätigkeit zuständige Stelle (FCT, AICEP, AT, IAPMEI, ANI, Startup Portugal oder die Autonomen Regionen). Eine verspätete Registrierung gilt erst ab dem Jahr, in dem sie erfolgt, für den verbleibenden Zeitraum. Das Regime kann nur einmal pro Steuerpflichtigem genutzt werden und schließt sich mit NHR gegenseitig aus: Wer NHR in Anspruch nimmt oder jemals in Anspruch genommen hat, kann IFICI nicht erhalten.
Für die maßgeblichen Regeln zu Berechtigung und Registrierung nutzen Sie die aktuelle IFICI-FAQ der Steuerbehörde und die konsolidierte Fassung von Artikel 58.º-A EBF.
Was für Zuzügler im Jahr 2026 standardmäßig gilt
Wer 2026 nach Portugal zieht und sich nicht für IFICI qualifiziert, wird nach den allgemeinen Regeln für Ansässige des IRS-Gesetzbuchs besteuert. Die steuerliche Ansässigkeit richtet sich nach Artikel 16.º(1)–(2) CIRS: ein Aufenthalt im portugiesischen Hoheitsgebiet von mehr als 183 Tagen, zusammenhängend oder nicht, in einem beliebigen Zeitraum von 12 Monaten, der im betreffenden Jahr beginnt oder endet; oder ein kürzerer Aufenthalt, wenn eine Wohnung unter Umständen vorhanden ist, die auf die Absicht schließen lassen, sie als gewöhnlichen Wohnsitz beizubehalten und zu nutzen.
Regulär Ansässige werden mit ihrem Welteinkommen zu progressiven IRS-Sätzen besteuert — ohne Pauschalsatz, ohne 10-Jahres-Fenster und ohne allgemeine Steuerbefreiung für ausländische Einkünfte. Deshalb ist eine Prüfung der Berechtigung vor dem Umzug der wertvollste Einzelschritt: Der Unterschied zwischen einer Qualifikation für IFICI und deren Verfehlen ist erheblich, und die Registrierungsfrist rückt nach dem Umzug schnell näher.
Was das in der Praxis bedeutet
- Betrachten Sie jeden Leitfaden, der noch anbietet, „NHR zu beantragen“ — einschließlich darauf ausgerichteter kostenpflichtiger Dienstleistungen —, als veraltet. Für Zuzügler der Jahre 2025–2026 ist das Regime geschlossen.
- Wenn Sie bereits NHR haben, läuft Ihr 10-Jahres-Zeitraum weiter; bewahren Sie Nachweise über Ihr Registrierungsjahr auf.
- Wenn Sie den Umzug planen, prüfen Sie Ihre IFICI-Berechtigung anhand der aktuellen offiziellen Listen und Ihrer eigenen Tätigkeit, bevor Sie steuerliche Entscheidungen treffen; beginnen Sie mit der aktuellen IFICI-FAQ der Steuerbehörde.
- Steuerliche Ansässigkeit, Einkommensstruktur und Fristen wirken zusammen. Für eine persönliche Einschätzung decken unsere Leistungen zur Steuervertretung und IRS genau diese Fragen ab.
Was Sie prüfen sollten
- Ihr Ansässigkeitsjahr und ob eine NHR-Übergangsregel noch auf Sie zutreffen könnte.
- IFICI-Berechtigung: die aktuellen offiziellen Berufs- und CAE-Listen, Ihre Tätigkeit und die Registrierungsfrist zum 15. Januar.
- Die aktuellen Hinweise der Steuerbehörde, bevor Sie sich auf einen Artikel verlassen — auch auf diesen.
- Verlassen Sie sich nie auf feste Zusagen, allgemeine Checklisten oder alte NHR-Leitfäden.
Offizielle Quellen
- Lei n.º 82/2023, de 29 de dezembro (Diário da República) — Aufhebung von NHR (Art. 317.º, b), Übergangsregeln (Art. 236.º) und Inkrafttreten (Art. 320.º); vollständige Artikeltexte über die PGDL-Gesetzesdatenbank
- Steuer- und Zollbehörde — Merkblatt zur NHR-Registrierung (EN, Mai 2024)
- Steuer- und Zollbehörde — Artikel 58.º-A EBF (IFICI), konsolidierte Fassung
- Portaria n.º 352/2024/1, de 23 de dezembro (Diário da República) — IFICI-Verfahren sowie Berufs- und CAE-Listen
- Steuer- und Zollbehörde — IFICI-FAQ
Häufig gestellte Fragen
Kann ich das NHR-Regime 2026 noch beantragen?
Nein. NHR wurde durch das Staatshaushaltsgesetz 2024 (Lei n.º 82/2023) mit Wirkung zum 1. Januar 2024 aufgehoben. Wer 2025 oder 2026 in Portugal steuerlich ansässig wird, hat keinen Zugang zu NHR. Die verbleibenden verspäteten Anträge beschränken sich auf Personen, die bis zum 31. Dezember 2024 ansässig wurden und die Voraussetzungen von Artikel 236.º(3)(c) erfüllen, sowie auf Haushaltsangehörige, die unter Artikel 236.º(3)(d) fallen. Werden sie angenommen, gelten sie nur für den verbleibenden Teil des ursprünglichen Zeitraums.
Ich habe bereits den NHR-Status. Verliere ich ihn?
Nein. Als NHR registrierte Steuerpflichtige behalten das Regime bis zum Ende ihres 10-Jahres-Zeitraums, gerechnet ab dem Jahr, in dem sie ansässig wurden. Wer zum Beispiel 2021 mit NHR begonnen hat, bleibt nach der Übergangsregelung in Artikel 236.º von Lei n.º 82/2023 bis 2030 begünstigt.
Was ist IFICI, und ist es dasselbe wie NHR?
IFICI (Steueranreiz für wissenschaftliche Forschung und Innovation, Artikel 58.º-A des Statuts der Steuervergünstigungen) ist ein gesondertes, engeres Regime, das eine bestimmte begünstigte Tätigkeit und die übrigen gesetzlichen Voraussetzungen erfordert. Der Bezug einer Rente oder passiver Einkünfte, Investitionen oder Remote-Arbeit verschaffen für sich genommen keinen Zugang. Rentenbezieher oder Remote-Arbeiter können sich nur über eine gesonderte begünstigte Tätigkeit qualifizieren; Renteneinkünfte werden weiterhin nach den allgemeinen Regeln besteuert.
Sind ausländische Renten unter IFICI steuerfrei?
Nein. Unter IFICI sind Einkünfte aus ausländischen Quellen grundsätzlich steuerfrei, mit Ausnahme der Kategorie H (Renten): Ausländische Renten werden nach den allgemeinen progressiven IRS-Regeln besteuert. Einkünfte aus Gebieten auf der schwarzen Liste werden mit 35 % besteuert.
Ich bin 2024 steuerlich ansässig geworden und hatte 2023 einen Mietvertrag unterschrieben. Kann ich mich noch als NHR registrieren?
Möglicherweise, nach der Übergangsregelung — die Begünstigung gilt dann aber erst ab dem Jahr der Antragstellung und nur für den verbleibenden Zeitraum bis zum Ende des 10. aufeinanderfolgenden Jahres, gerechnet ab Ihrem Jahr der Ansässigkeit. Prüfen Sie die aktuellen Hinweise der Steuerbehörde für Ihre genaue Situation.
Wie werde ich besteuert, wenn ich 2026 ohne Sonderregime nach Portugal ziehe?
Nach den allgemeinen Regeln für Ansässige des IRS-Gesetzbuchs: Sie werden steuerlich ansässig, wenn Sie sich in einem beliebigen Zeitraum von 12 Monaten mehr als 183 Tage in Portugal aufhalten oder dort einen gewöhnlichen Wohnsitz unterhalten, und Ansässige werden mit ihrem Welteinkommen zu progressiven Sätzen besteuert. Ohne IFICI gibt es keinen Pauschalsatz, kein 10-Jahres-Fenster und keine allgemeine Steuerbefreiung für ausländische Einkünfte.