
RNH de Portugal e IFICI: o que mudou e o que verificar
Neste artigo
RNH de Portugal e IFICI: o que mudou e o que verificar
Uma visão geral factual do fim do regime NHR para novos casos, das regras de transição e da necessidade de verificar a elegibilidade do IFICI à luz das atuais orientações fiscais portuguesas.
Resumidamente
- A Autoridade Tributária e Aduaneira refere que o regime dos RNH foi revogado a partir de 1 de janeiro de 2024 e substituído pelo IFICI, sem prejuízo das regras de transição previstas na lei.
- O material oficial descreve uma transição para pessoas já registadas como RNH. O período e as condições aplicáveis devem ser verificados à luz das regras em vigor.
- Não. O IFICI é um incentivo separado introduzido após a revogação do RNH para novos casos. Não presuma que as condições ou o tratamento do RNH se aplicam automaticamente ao IFICI.
NHR e IFICI não são o mesmo regime
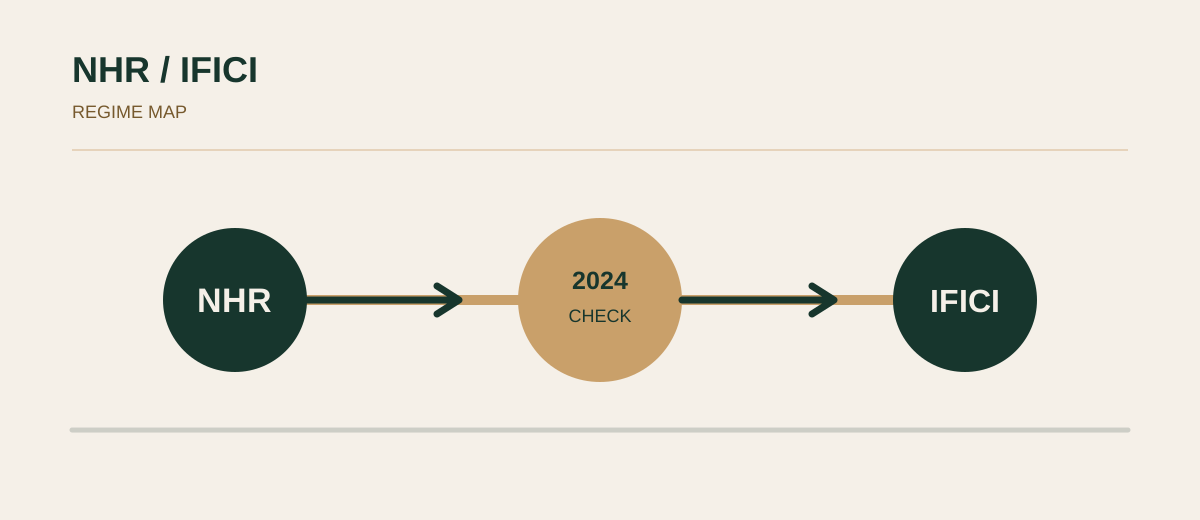
A Autoridade Tributária e Aduaneira refere que o regime do Residente Não Habitual (RNH) foi revogado a partir de 1 de janeiro de 2024 e substituído pelo Incentivo Fiscal à Investigação e Inovação Científica (IFICI). Não utilize o rótulo informal “NHR 2.0” como se fosse o nome oficial de um programa inalterado.
Pode haver um regime transitório
O material oficial descreve regras transitórias para pessoas já registadas como RNH e para situações específicas definidas na lei. Um artigo antigo sobre o RNH não pode determinar se uma transição se aplica a uma pessoa específica.
IFICI exige uma verificação de elegibilidade atualizada
O IFICI é um incentivo fiscal separado. A elegibilidade, a atividade relevante, a documentação, as etapas de registo e qualquer tratamento fiscal devem ser verificados à luz das regras oficiais em vigor e dos factos do contribuinte. Este guia não promete elegibilidade ou resultado fiscal.
Use informações oficiais antes de tomar uma decisão
A residência fiscal, a fonte e o tipo de rendimento, o momento, o estatuto anterior e a documentação podem ser importantes. Leia as orientações atuais da Autoridade Tributária e Aduaneira e obtenha aconselhamento qualificado para uma decisão fiscal pessoal.
O que verificar
- Identifique o processo ou a questão fiscal exata antes de agir.
- Use a página oficial atual para esse caso exato.
- Guarde as instruções e as confirmações oficiais nos seus registos.
- Não confie em promessas fixas, listas de verificação genéricas ou artigos antigos.