


Espanha · Agencia Tributaria · Imposto sobre o rendimento de não residentes
Imposto de não residentes em Espanha para proprietários de imóveis — entregamos o seu Modelo 210
Os não residentes com um imóvel em Espanha apresentam um Modelo 210 todos os anos — mesmo que a casa esteja vazia e não gere qualquer renda. Determinamos que declarações o seu ano exige, calculamos o imposto gratuitamente para que veja primeiro o valor exato e apresentamos todas as declarações junto da Agencia Tributaria por si — na sua língua e sem precisar de certificado digital próprio.
- Desde 2013
- 17 000+ clientes
- 2.836 avaliações no Trustpilot
 Agencia Tributaria Colaborador social
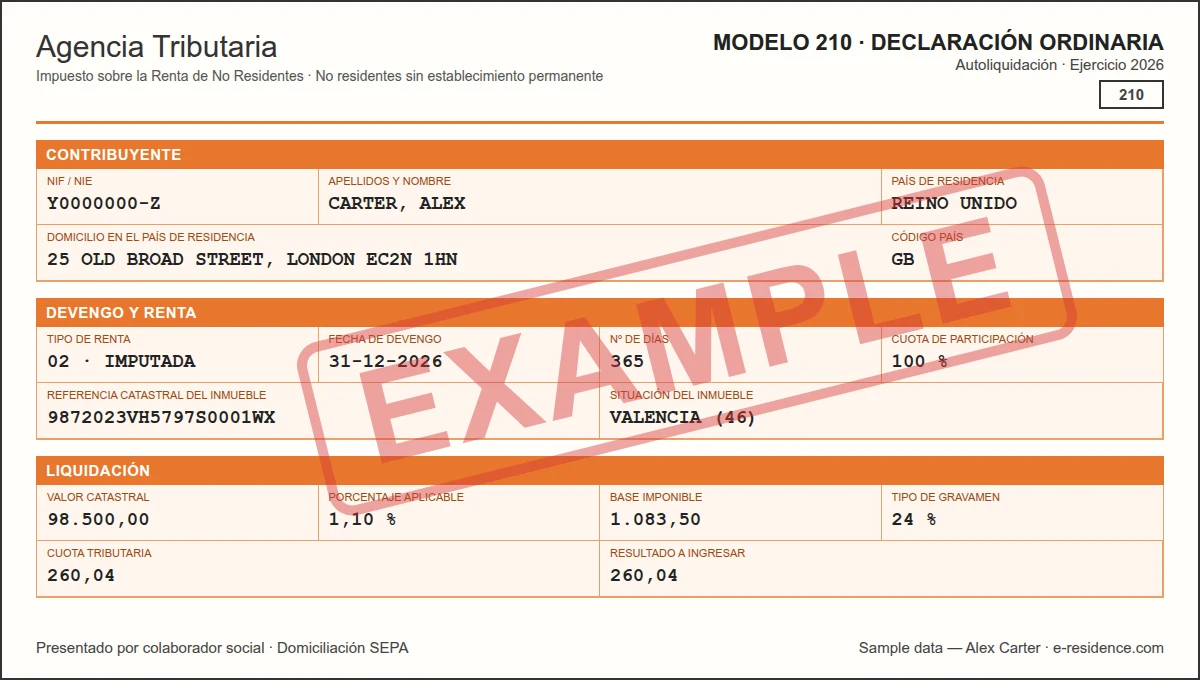
- Gratuito — os nossos honorários cobrem a apresentação
- Rendimento imputado · Arrendamento · Mais-valias
- 19% UE/EEE · 24% outros países
- Sem certificado digital, sem banco espanhol
O que dizem os clientes
Três coisas a saber antes de apresentar
Que Modelo 210 precisa?
Comece por como cada imóvel foi utilizado durante o ano. A maioria dos proprietários encaixa nos três primeiros casos; os outros três determinam quantas declarações apresenta.
O imóvel esteve vazio, ou utilizou-o o próprio
Declara rendimento imputado (renta imputada): um rendimento fictício que a Agencia Tributaria presume a partir do valor cadastral, mesmo que nunca tenha posto os pés em Espanha nesse ano. É proporcional ao número de dias em que o imóvel esteve à sua disposição.
Arrendou-o
Declara os rendimentos de arrendamento do ano civil — tanto de arrendamentos de curta como de longa duração — numa declaração anual ou período a período. Os residentes da UE/EEE deduzem os custos ligados ao arrendamento; os restantes proprietários são tributados sobre a renda bruta. Os dias em que não esteve arrendado continuam a precisar de uma declaração de rendimento imputado.
Vendeu-o
Declara a mais-valia. O comprador retém 3% do preço e entrega-os à Agencia Tributaria em seu nome com o Modelo 211; o seu Modelo 210 apura o valor real, a devolução ou o restante. Os meses anteriores à venda continuam a precisar da sua própria declaração.
Mais do que uma referência cadastral
Uma garagem, uma arrecadação ou um terreno separado com a sua própria referencia catastral é um imóvel autónomo para a Agencia Tributaria — e tem o seu próprio Modelo 210, mesmo que pertença ao mesmo proprietário e fique no mesmo edifício.
É coproprietário do imóvel
Cada proprietário apresenta a sua própria declaração pela sua quota dos rendimentos, das despesas e do imóvel. Dois proprietários, duas declarações — para cada situação que se aplica ao imóvel.
Outros rendimentos de fonte espanhola
Juros, dividendos e rendimentos semelhantes obtidos em Espanha também podem exigir um Modelo 210 — salvo se o imposto espanhol já tiver sido retido na fonte, caso em que não há mais nada a apresentar.
O cálculo do imposto é gratuito — paga apenas a apresentação
O que paga
As mesmas linhas que verá no checkout: o cálculo do imposto não custa nada, e o preço da declaração depende do seu tipo e do número de proprietários.
- Cálculo do imposto Gratuito
Calculamos o imposto de todas as declarações que o seu ano exige e mostramos-lhe o valor exato antes de qualquer apresentação.
- Rendimento imputado €99 1 proprietário
Declaração anual de um imóvel que esteve vazio ou que reservou para uso próprio.
2 proprietários €1793 proprietários €2594 proprietários €339
- Rendimentos de arrendamento €149 1 proprietário
Declaração anual para arrendamentos turísticos e de longa duração, com dedução de despesas quando a lei o permite.
2 proprietários €2793 proprietários €4094 proprietários €539
- Mais-valias €299 1 proprietário
Declaração única na venda de um imóvel, incluindo o pedido de devolução de qualquer excesso da retenção de 3% do comprador.
2 proprietários €3793 proprietários €4594 proprietários €539
- Garagem ou arrecadação Suplemento +€99
Por unidade com referência cadastral própria, declarada na sua própria declaração juntamente com o imóvel principal.
Incluído em cada apresentação
- Apresentação junto da Agencia Tributaria e comprovativo oficial em PDF
- Sem certificado digital nem Cl@ve próprios — apresentamos como colaborador registado
- Instruções de pagamento que funcionam sem conta bancária espanhola
- Lembretes dos prazos das suas próximas declarações anuais
- Os dados do seu imóvel e dos proprietários guardados para o próximo ano
- Apoio na sua língua, da primeira pergunta à declaração apresentada
Taxas e prazos num relance
O que cada declaração tributa, a que taxa e quando é apresentada. Os prazos são os que se aplicam a partir do período de tributação de 2026 — as primeiras declarações ao abrigo deles são apresentadas em 2027.
| Situação | O que declara | Base tributável e taxa | Prazo de apresentação |
|---|---|---|---|
| Vazio, ou utilizado por si | Rendimento imputado, proporcional aos dias | 2% do valor cadastral (1,1% se o valor foi revisto nos últimos dez anos), tributado a 19% para residentes da UE/EEE ou a 24% para todos os outros | 1 de abril – 31 de dezembro do ano seguinte (débito direto até 23 de dezembro) |
| Arrendado | Rendimentos de arrendamento do ano civil, numa declaração anual ou período a período | Renda líquida para residentes da UE/EEE, renda bruta para todos os outros, a 19% ou 24% | Imposto a pagar: 1–20 de abril do ano seguinte · Resultado nulo: 1–20 de janeiro · Devolução: a partir de 1 de fevereiro |
| Vendido | A mais-valia, deduzidos os 3% retidos pelo comprador | Mais-valia tributada a 19%, seja qual for o seu país de residência | Três meses após o prazo de um mês do comprador para o Modelo 211 — cerca de quatro meses após a venda |
| Juros, dividendos, outros rendimentos | Cada tipo de rendimento, salvo se o imposto espanhol tiver sido retido na fonte | Em geral 19% | Trimestral: os primeiros 20 dias de abril, julho, outubro e janeiro |
O que mudou para o período de tributação de 2026
Estes prazos foram introduzidos pela Orden HAC/623/2026. O rendimento imputado de 2025 segue ainda a regra antiga e pode ser declarado em qualquer momento de 2026. A partir de 1 de janeiro de 2027 muda também o próprio formulário: ganha um anexo para as despesas de arrendamento e campos para o número de dias e a sua quota de propriedade. O calendário oficial é publicado pela Agencia Tributaria.
Dos dados do seu imóvel à declaração apresentada
A Julia vive na Alemanha, arrenda o seu apartamento em Valência dez meses por ano e vendeu em junho uma garagem com referência cadastral própria. O ano dela decorre assim.
- Ela faz a encomenda e diz-nos como cada imóvel foi utilizado
- Calculamos o imposto das quatro declarações — gratuitamente
- Ela aprova os valores antes de qualquer apresentação
- Apresentamos cada declaração e enviamos-lhe os comprovativos
Rendimentos de arrendamento dos dez meses em que o apartamento esteve arrendado. Rendimento imputado do apartamento pelos dois meses em que ela própria o utilizou. Rendimento imputado da garagem de 1 de janeiro até ao dia da venda. E a mais-valia da garagem, apresentada no prazo seguinte ao Modelo 211 do comprador. Nada no ano dela é invulgar — e ainda assim são quatro apresentações separadas, cada uma com o seu prazo.
Onde os proprietários se enganam
A maioria dos problemas com o Modelo 210 não tem a ver com os números. Resultam de apresentar uma declaração quando o ano exigia várias, ou de presumir que outro imposto já tratava do assunto.
- Apresentar uma única declaração quando se aplicam várias — arrendar durante parte do ano deixa os restantes dias por declarar como rendimento imputado.
- Tratar rendimentos de arrendamento e rendimento imputado como a mesma coisa. São declarações diferentes com prazos diferentes, embora ambas usem o Modelo 210.
- Presumir que a venda é a única obrigação desse ano. Os meses anteriores à venda continuam a precisar da sua própria declaração.
- Incluir todos os imóveis numa só apresentação. Cada referência cadastral, e cada coproprietário, precisa da sua.
- Tomar o débito direto do IBI como prova de que o imposto espanhol está tratado. A cobrança da câmara municipal nada diz sobre a sua declaração de imposto sobre o rendimento.
A confiança de quem se muda dentro da UE
A E-Residence trata de números fiscais e documentação de mudança na UE desde 2013 — eis o que dizem os clientes.
Perguntas frequentes
Como apresento o Modelo 210 online?
Indica-nos como cada imóvel foi utilizado durante o ano e envia os documentos que pedimos; a nossa equipa determina que declarações se aplicam, calcula o imposto e mostra-lho antes de qualquer apresentação. Depois de confirmar, apresentamos todas as declarações junto da Agencia Tributaria como colaborador registado, com o nosso próprio certificado digital, e enviamos-lhe o comprovativo oficial.
De que precisam de mim para apresentar o Modelo 210?
O seu NIE e passaporte e o último recibo do IBI de cada imóvel — que indica o valor cadastral e a referencia catastral —, além da data de compra e da sua quota de propriedade. Para rendimentos de arrendamento precisamos também das rendas do ano, a partir dos contratos ou dos extratos das plataformas, e, se vive na UE ou no EEE, das despesas associadas. Para uma venda precisamos das escrituras de compra e de venda, dos custos de ambas e do Modelo 211 do comprador.
Qual é o prazo do Modelo 210?
Depende da declaração. A partir do período de tributação de 2026 (Orden HAC/623/2026), o rendimento imputado é declarado entre 1 de abril e 31 de dezembro do ano seguinte, e os rendimentos de arrendamento com imposto a pagar entre 1 e 20 de abril do ano seguinte. O rendimento imputado de 2025 ainda pode ser declarado em qualquer momento de 2026. Uma mais-valia na venda é declarada no prazo de três meses após o mês de que o comprador dispõe para apresentar o Modelo 211 — cerca de quatro meses após a venda.
Posso apresentar e pagar o Modelo 210 a partir do estrangeiro?
Sim. A apresentação é feita online, pelo que nunca precisa de viajar para Espanha, e não precisa de uma conta bancária espanhola para pagar. Desde fevereiro de 2024, a Agencia Tributaria aceita débito direto a partir de contas em qualquer país da zona SEPA — entre eles a UE, o Reino Unido, a Suíça e a Noruega — e aceita também pagamento com cartão ou transferência bancária do estrangeiro com um identificador de pagamento. Enviamos-lhe as instruções de pagamento adequadas ao seu caso.
O que é o Modelo 210?
O Modelo 210 é o formulário de autoliquidação da Agencia Tributaria para o Impuesto sobre la Renta de No Residentes (IRNR) — o imposto sobre o rendimento pago por quem não é residente fiscal em Espanha sobre rendimentos obtidos em Espanha. Os proprietários não residentes utilizam-no para declarar o rendimento imputado de uma casa reservada para uso próprio, os rendimentos do seu arrendamento e a mais-valia quando a vendem.
Tenho de apresentar o Modelo 210 se o meu imóvel esteve vazio todo o ano?
Sim. Um imóvel que está à sua disposição e não está arrendado é tratado pela Agencia Tributaria como gerador de um rendimento fictício — a renta imputada —, quer tenha passado lá o verão, quer nunca o tenha visitado. É calculado a partir do valor cadastral e declarado uma vez por ano, proporcionalmente aos dias em que o imóvel esteve arrendado ou ainda não era seu.
Existe uma versão em inglês do Modelo 210?
Não. Não existe um Modelo 210 oficial em inglês para descarregar e preencher: a declaração é preenchida no próprio sistema da Agencia Tributaria, em espanhol, e a apresentação online exige um certificado digital espanhol ou Cl@ve. É essa a parte de que tratamos por si — fala connosco na sua língua e nós preenchemos e apresentamos a declaração espanhola.
Já pago o IBI. Ainda tenho de apresentar o Modelo 210?
Sim. O IBI é o imposto municipal sobre imóveis: a câmara municipal cobra-o, normalmente por débito direto, e deve-o simplesmente por ser proprietário. O Modelo 210 é a declaração nacional de imposto sobre o rendimento de não residentes, e ninguém lha cobra — o próprio ou o seu representante tem de o calcular, apresentar e pagar. Pagar um não substitui o outro.
Que taxa de imposto pagam os não residentes no Modelo 210?
A taxa geral é de 19% para residentes de um país da UE ou do EEE com troca de informações fiscais e de 24% para residentes de qualquer outro país — o Reino Unido está no grupo dos 24% desde o Brexit. As mais-valias na venda são tributadas a 19% para todos.
Posso deduzir despesas dos rendimentos de arrendamento?
Se vive num país da UE ou do EEE, sim: os custos diretamente ligados ao arrendamento — IBI, quotas de condomínio, seguro, reparações, juros do crédito à habitação, comissões de agência, amortização — podem ser deduzidos relativamente ao período em que o imóvel esteve arrendado, e é tributado sobre o valor líquido. Os residentes de outros países, incluindo o Reino Unido, são atualmente tributados sobre a renda bruta, sem deduções.
O cálculo do imposto é mesmo gratuito?
Sim. O cálculo do imposto de todas as declarações que o seu ano exige está incluído sem custos, e vê os valores exatos antes de qualquer apresentação. Os nossos honorários cobrem a preparação e a apresentação das declarações.
Os vossos honorários incluem o imposto que devo à Agencia Tributaria?
Não. Os nossos honorários cobrem a análise, a preparação e a apresentação das suas declarações. O imposto propriamente dito é devido à Agencia Tributaria e pago diretamente a ela, e vê ambos os valores em separado antes de apresentarmos.
Como sei que o meu Modelo 210 foi apresentado?
Recebe o comprovativo oficial que a Agencia Tributaria emite para cada declaração apresentada, juntamente com uma cópia da própria declaração, em PDF. Guarde-os: são a sua prova de apresentação e vai precisar deles quando vender o imóvel.
O que acontece se nunca apresentei o Modelo 210?
A obrigação não desaparece: a Agencia Tributaria pode exigir os últimos quatro anos. Apresentar fora de prazo por iniciativa própria implica um agravamento que aumenta a cada mês de atraso, mais juros ao fim de um ano; se for a Agencia Tributaria a pedir primeiro, acresce uma coima. Os anos por declarar também vêm à tona quando vende. Regularizar voluntariamente é sempre o caminho mais barato, e podemos apresentar os anos em falta por si.
E se for coproprietário do imóvel com outra pessoa?
Cada coproprietário apresenta o seu próprio Modelo 210 pela sua quota — um casal com um apartamento a 50/50 apresenta duas declarações por situação, não uma. Preparamos todas na mesma encomenda, e o preço por declaração desce com cada coproprietário adicional.
Uma garagem ou arrecadação precisa do seu próprio Modelo 210?
Sim, se tiver a sua própria referência cadastral (referencia catastral) e o seu próprio recibo do IBI — a Agencia Tributaria trata-a como um imóvel separado. Apresentamo-la juntamente com o imóvel principal por um suplemento fixo.
Vendi o meu imóvel. O que acontece aos 3% retidos pelo comprador?
O comprador retém 3% do preço e entrega-os à Agencia Tributaria em seu nome com o Modelo 211. O seu próprio Modelo 210 declara depois a mais-valia real a 19%: se o imposto devido for inferior aos 3% retidos, pede a devolução da diferença; se for superior, paga o restante. Os meses anteriores à venda continuam a precisar da sua própria declaração de rendimento imputado ou de arrendamento.
A E-Residence tem ligação ao e-Residency da Estónia?
Não. A E-Residence não tem qualquer ligação ao programa e-Residency da Estónia. Somos uma empresa de serviços fiscais e de contabilidade que trabalha com não residentes em Espanha, Portugal e Itália — números fiscais, declarações de impostos e documentos de mudança relacionados. O e-Residency da Estónia é um serviço diferente — uma identidade digital para não estonianos criarem uma empresa da UE na Estónia, disponível em e-resident.gov.ee.
Serviços relacionados e guias
Todas as declarações que o seu ano exige, calculadas gratuitamente e apresentadas por si
Partilhe os dados do seu imóvel e a nossa equipa determina que declarações se aplicam, calcula o imposto e apresenta cada uma junto da Agencia Tributaria.
Apresente o seu Modelo 210- Diga-nos como cada imóvel foi utilizado este ano
- Receba o cálculo gratuito de cada declaração
- Aprove os valores, e nós apresentamos e enviamos-lhe os comprovativos
Revisão e fontes
Revisto por: E-Residence Team · Última atualização:
Esta informação destina-se a orientação geral sobre a declaração espanhola de imposto sobre o rendimento de não residentes e não constitui aconselhamento jurídico ou fiscal. As taxas, bases, prazos de apresentação e meios de pagamento refletem as regras da Agencia Tributaria em outubro de 2026, incluindo as alterações introduzidas pela Orden HAC/623/2026 a partir do período de tributação de 2026. Para situações específicas, consulte um profissional fiscal espanhol qualificado.
Fontes oficiais
- Agencia Tributaria — Impuesto sobre la Renta de No Residentes sin establecimiento permanente: modelo y plazo de declaración (sede.agenciatributaria.gob.es)
- Agencia Tributaria — Formas de presentación y pago del modelo 210 (sede.agenciatributaria.gob.es)
- Agencia Tributaria — Nota sobre las modificaciones en los plazos de presentación del modelo 210, Orden HAC/623/2026