


Regime fiscal NHR em Portugal: o que era, porque acabou e o que o substituiu
Última atualização: 11 de setembro de 2026 Por Equipa E-Residence
Se está a pesquisar o regime NHR português hoje, o facto mais importante é este: o NHR está fechado a novos pedidos desde 1 de janeiro de 2024. Os guias mais antigos — incluindo a versão anterior deste artigo — que explicam como pedir o NHR descrevem um procedimento que já não existe. Este guia cobre o que era o regime, como terminou exatamente, os casos transitórios limitados e o que se aplica em alternativa em 2026.
Em resumo
- O NHR foi revogado a partir de 1 de janeiro de 2024 pela Lei do Orçamento do Estado para 2024 (Lei n.º 82/2023), que revogou a base legal do regime no Código do IRS.
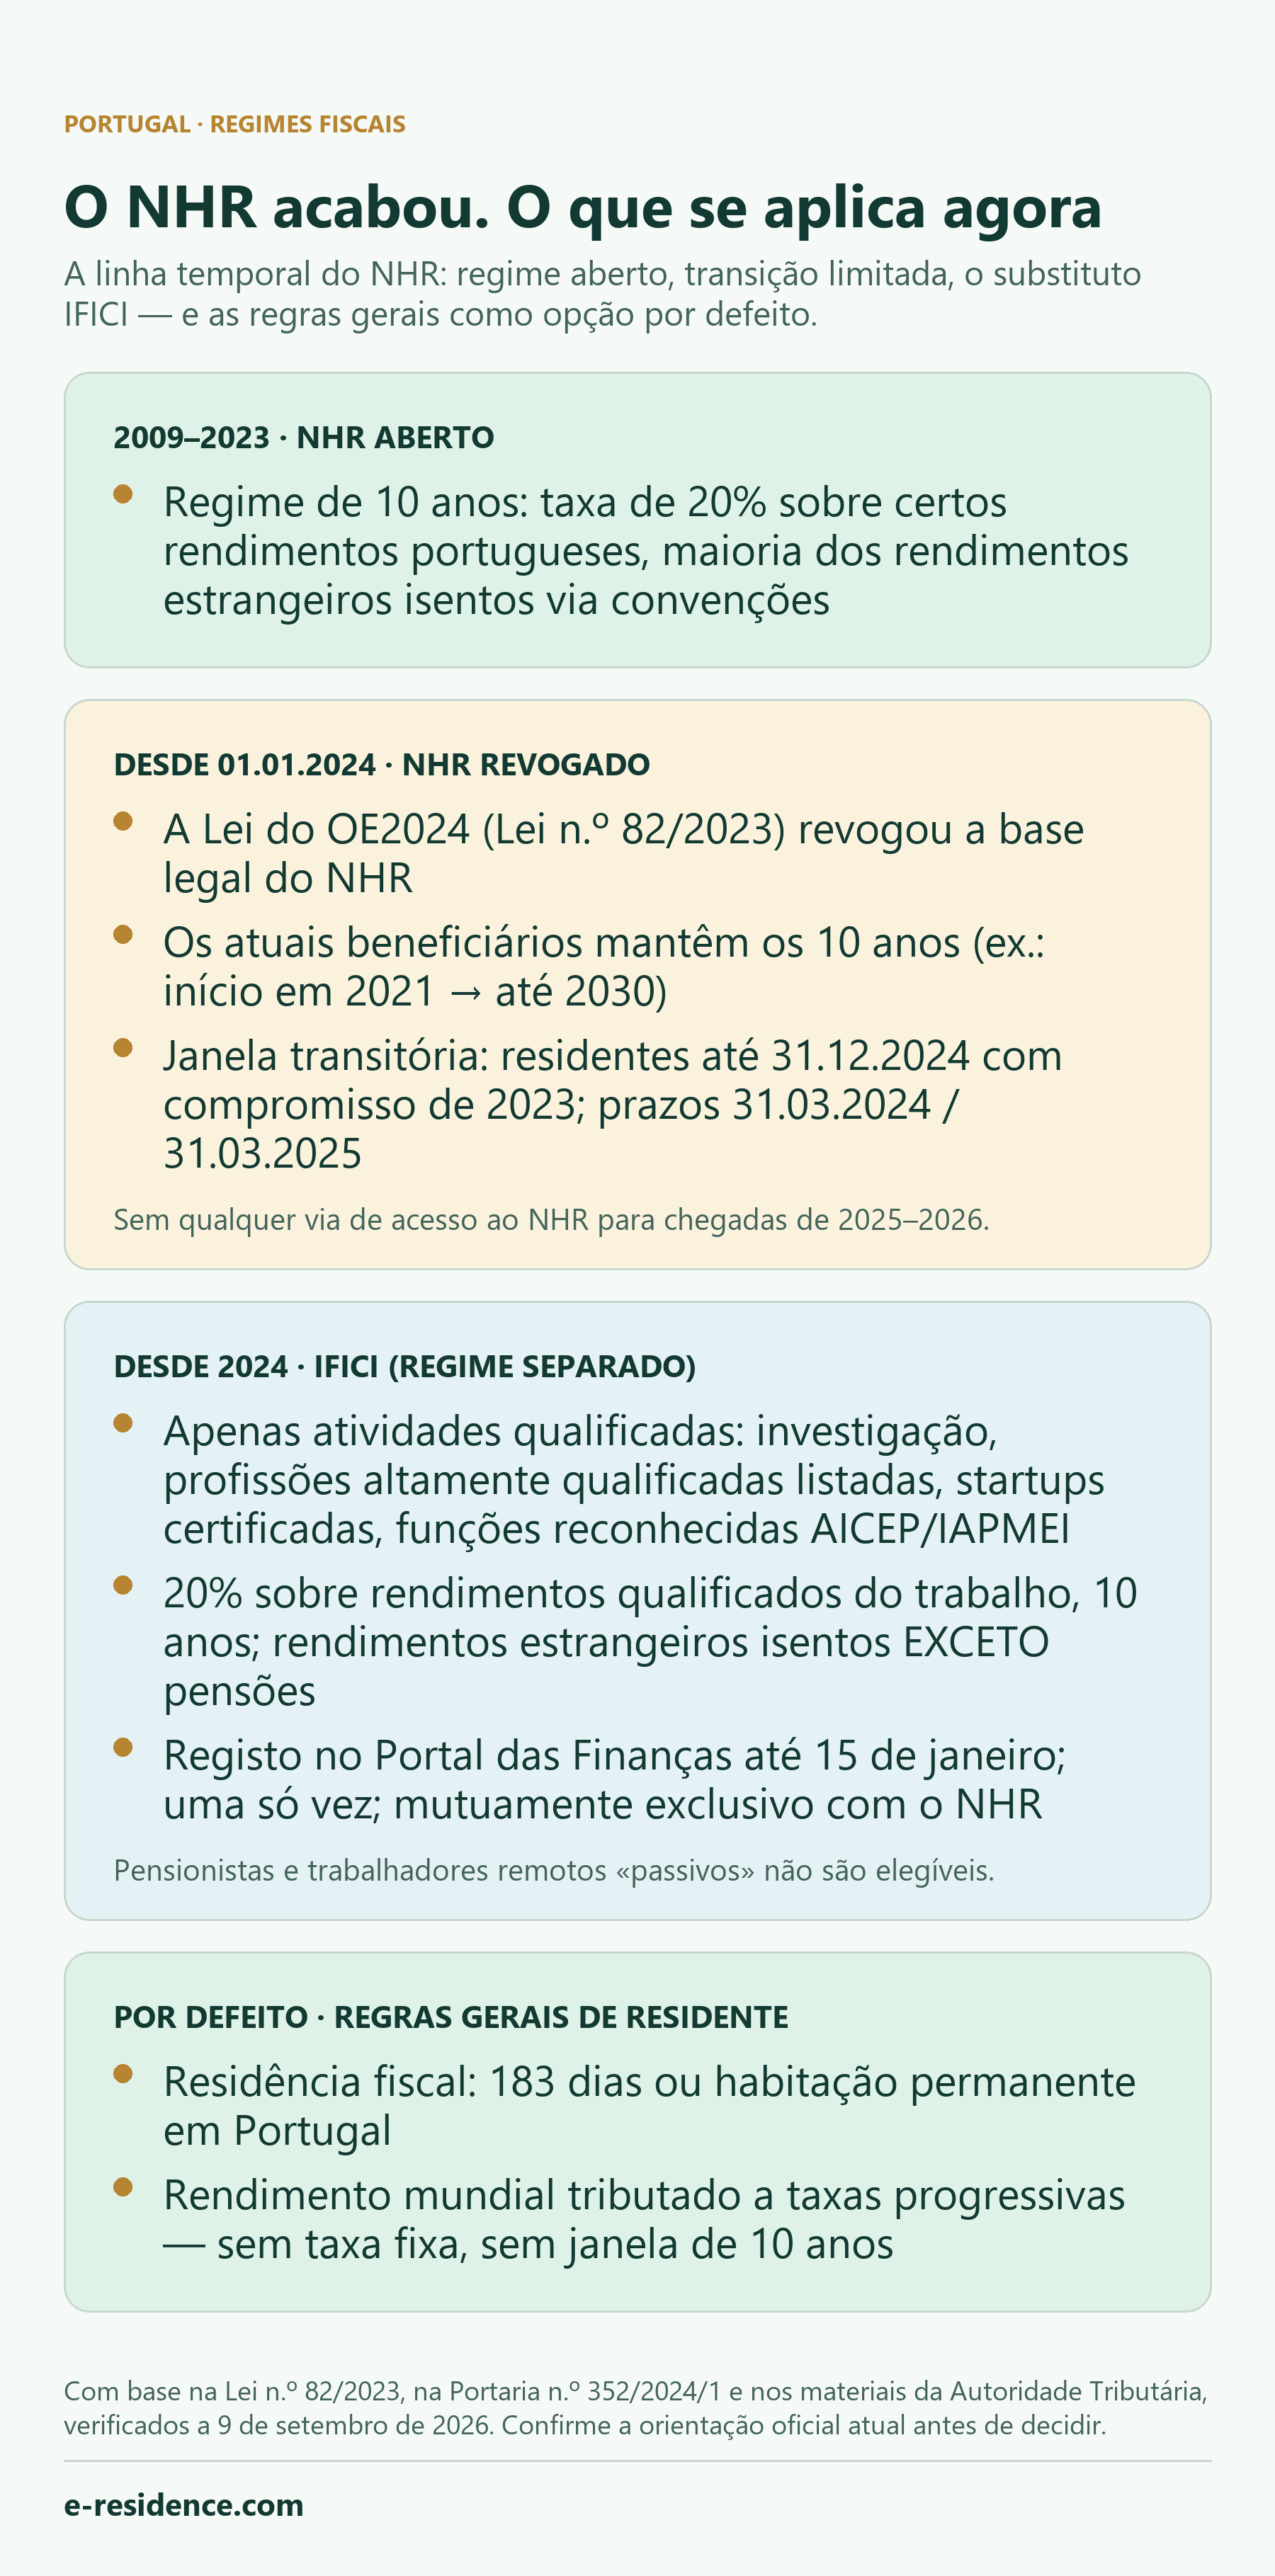
- Os atuais beneficiários mantêm o regime até ao final do seu período de 10 anos — por exemplo, um início em 2021 vigora até 2030.
- Os pedidos transitórios limitavam-se às pessoas elegíveis que se tornaram residentes até 31 de dezembro de 2024, incluindo os membros do agregado familiar abrangidos pelo artigo 236.º, n.º 3, alínea d); aplicaram-se prazos, e os pedidos tardios cobrem apenas os anos originais restantes.
- O substituto, o IFICI, é muito mais restrito: receber uma pensão ou rendimentos passivos, investir ou trabalhar à distância não confere, por si só, acesso. É necessária uma atividade elegível distinta e a pensão continua sujeita às regras gerais.
O que era o regime NHR
O regime do residente não habitual (NHR) foi introduzido em 2009 para atrair profissionais estrangeiros e pensionistas para Portugal. Durante um período de 10 anos, oferecia uma taxa especial de 20% sobre determinados rendimentos portugueses do trabalho dependente e independente de atividades elegíveis e — em combinação com as convenções de dupla tributação de Portugal — isenções sobre a maioria dos rendimentos de fonte estrangeira. Esta combinação fez dele um dos incentivos fiscais mais conhecidos da Europa para novos residentes.
Como o NHR terminou
A Lei do Orçamento do Estado para 2024 — Lei n.º 82/2023, de 29 de dezembro — revogou o artigo 16.º, n.os 8 a 12, do Código do IRS (CIRS), a base legal do regime NHR (artigo 317.º, alínea b), dessa lei). A lei entrou em vigor em 1 de janeiro de 2024. A partir dessa data, o regime está fechado a novos pedidos.
Regras transitórias: quem ainda pôde obter o NHR
A lei (artigo 236.º, n.º 3) manteve as regras revogadas aplicáveis, até ao final do período de 10 anos, a grupos limitados:
- contribuintes já inscritos no NHR na Autoridade Tributária em 1 de janeiro de 2024;
- contribuintes que reuniram as condições de residência em 31 de dezembro de 2023;
- contribuintes que se tornaram residentes fiscais até 31 de dezembro de 2024 e indicaram, no pedido de inscrição, um dos compromissos qualificantes de 2023 — por exemplo, um contrato (ou promessa) de trabalho celebrado até 31 de dezembro de 2023, um contrato de arrendamento ou um contrato de reserva ou contrato-promessa de aquisição de direito real sobre imóvel em território português, celebrado até 10 de outubro de 2023, a matrícula escolar de dependentes concluída até 10 de outubro de 2023, ou um visto/título de residência válido (ou procedimento iniciado) até 31 de dezembro de 2023;
- membros do agregado familiar dos anteriores.
A Autoridade Tributária aplicou prazos rigorosos: os pedidos de inscrição com efeitos de 2023 foram aceites até 31 de março de 2024, e os pedidos de inscrição ao abrigo da via dos compromissos qualificantes, com efeitos de 2024, até 31 de março de 2025. Para uma pessoa elegível na via dos residentes de 2024—incluindo um membro do agregado familiar abrangido pelo artigo 236.º, n.º 3, alínea d)—um pedido transitório posterior ainda pode ser possível, mas, se for aceite, produz efeitos apenas a partir do ano do pedido e vigora somente pelo período restante até ao final de 2033. Esta regra de pedido tardio não deve ser alargada à categoria distinta dos residentes de 2023.
Para quem se torna residente fiscal em Portugal em 2025 ou 2026, não existe qualquer via de acesso ao NHR.
IFICI: o substituto é um regime diferente e mais restrito
O regime substituto é o IFICI — Incentivo Fiscal à Investigação Científica e Inovação, criado pela mesma Lei n.º 82/2023 como artigo 58.º-A do Estatuto dos Benefícios Fiscais (EBF) e regulado pela Portaria n.º 352/2024/1. Por vezes é informalmente chamado «NHR 2.0», mas é um regime separado, com condições próprias — o tratamento do NHR não é transponível.
Quem é elegível. Pessoas que se tornam residentes fiscais em Portugal sem terem sido residentes em qualquer dos 5 anos anteriores e que exercem uma atividade qualificada: docência do ensino superior e investigação científica; postos qualificados e cargos de administração ligados a benefícios fiscais contratuais ao investimento produtivo; profissões altamente qualificadas do Anexo I da Portaria 352/2024/1 (por exemplo, administradores executivos, especialistas de engenharia e ciências, médicos, especialistas em TIC) exercidas em empresas com investimento relevante ou em empresas industriais/de serviços exportadoras (≥50% do volume de negócios) com códigos CAE elegíveis; funções em entidades reconhecidas pela AICEP ou IAPMEI como relevantes para a economia nacional; pessoal de I&D ao abrigo do SIFIDE II; postos e cargos de administração em startups certificadas; e atividades de residentes fiscais nos Açores e na Madeira ao abrigo das regras regionais. Para as profissões do Anexo I, a qualificação exige, em regra, doutoramento ou licenciatura/mestrado com pelo menos 3 anos de experiência profissional. Receber uma pensão ou rendimentos passivos, investir ou trabalhar à distância não cria, por si só, elegibilidade. Uma pessoa em qualquer destas situações tem de se qualificar através de uma atividade distinta abrangida, e a pensão fica fora do benefício do IFICI.
Benefícios. Uma taxa especial de IRS de 20% sobre os rendimentos líquidos das categorias A (trabalho dependente) e B (trabalho independente) das atividades qualificadas, durante 10 anos consecutivos a partir do ano do registo como residente. Os rendimentos de fonte estrangeira estão, em regra, isentos — exceto as pensões (categoria H), tributadas pelas regras gerais progressivas; os rendimentos de jurisdições da «lista negra» são tributados a 35%.
Inscrição e limites. A inscrição é pedida no Portal das Finanças até 15 de janeiro do ano seguinte ao da residência, com validação pela entidade competente para a atividade (FCT, AICEP, AT, IAPMEI, ANI, Startup Portugal ou as Regiões Autónomas). A inscrição tardia produz efeitos apenas a partir do ano em que é efetuada, pelo período restante. O regime só pode ser utilizado uma vez por contribuinte e é mutuamente exclusivo com o NHR: quem beneficia ou já beneficiou do NHR não pode receber o IFICI.
Para consultar as regras aplicáveis de elegibilidade e inscrição, use a FAQ atual do IFICI da Autoridade Tributária e o artigo 58.º-A do EBF consolidado.
Que regras se aplicam, por defeito, a quem chega em 2026
Quem se muda para Portugal em 2026 e não é elegível para o IFICI é tributado pelas regras gerais de residente do Código do IRS. A residência fiscal é determinada pelo artigo 16.º, n.os 1 e 2, do CIRS: permanência em território português por mais de 183 dias, seguidos ou interpolados, em qualquer período de 12 meses com início ou fim no ano em causa; ou, permanecendo por período inferior, dispor de habitação em condições que façam supor a intenção de a manter e ocupar como residência habitual.
Os residentes «ordinários» são tributados sobre o rendimento mundial a taxas progressivas de IRS — sem taxa fixa, sem janela de 10 anos e sem isenção geral de rendimentos estrangeiros. Por isso, a verificação de elegibilidade antes da mudança é o passo mais valioso: a diferença entre conseguir o IFICI e perdê-lo é material, e o prazo de inscrição chega rapidamente após a mudança.
O que isto significa na prática
- Trate qualquer guia que ainda ofereça «candidatar-se ao NHR» — incluindo serviços pagos construídos em torno disso — como desatualizado. O regime está fechado para chegadas de 2025–2026.
- Se já tem NHR, o seu período de 10 anos continua; guarde a prova do seu ano de inscrição.
- Se está a planear a mudança, verifique a elegibilidade para o IFICI nas listas oficiais atuais e na sua própria atividade antes de tomar decisões fiscais; comece pela FAQ atual do IFICI da Autoridade Tributária.
- Residência fiscal, estrutura de rendimentos e prazos interagem. Para uma avaliação pessoal, os nossos serviços de representação fiscal e IRS cobrem exatamente estas questões.
O que verificar
- O seu ano de residência e se alguma regra transitória do NHR ainda se pode aplicar a si.
- Elegibilidade para o IFICI: as listas oficiais atuais de profissões/CAE, a sua atividade e o prazo de inscrição de 15 de janeiro.
- A orientação atual da Autoridade Tributária antes de confiar em qualquer artigo — incluindo este.
- Nunca confie em promessas fixas, listas de verificação genéricas ou guias antigos do NHR.
Fontes oficiais
- Lei n.º 82/2023, de 29 de dezembro (Diário da República) — revogação do NHR (art. 317.º, b), regras transitórias (art. 236.º) e entrada em vigor (art. 320.º); textos completos dos artigos na base de legislação da PGDL
- Autoridade Tributária — folheto sobre a inscrição no NHR (EN, maio de 2024)
- Autoridade Tributária — artigo 58.º-A do EBF (IFICI), texto consolidado
- Portaria n.º 352/2024/1, de 23 de dezembro (Diário da República) — procedimentos do IFICI e listas de profissões/CAE
- Autoridade Tributária — FAQ do IFICI
Perguntas frequentes
Ainda posso candidatar-me ao regime NHR em 2026?
Não. O NHR foi revogado a partir de 1 de janeiro de 2024 pela Lei do Orçamento do Estado para 2024 (Lei n.º 82/2023). Quem se torna residente fiscal em Portugal em 2025 ou 2026 não tem qualquer via de acesso ao NHR. Os pedidos tardios ainda possíveis limitam-se às pessoas que se tornaram residentes até 31 de dezembro de 2024 e se enquadram no artigo 236.º, n.º 3, alínea c), e aos membros do agregado familiar abrangidos pela alínea d). Se aceites, abrangem apenas o período original restante.
Já tenho estatuto de NHR. Perco-o?
Não. Os contribuintes inscritos no NHR mantêm o regime até ao final do seu período de 10 anos, contado do ano em que se tornaram residentes. Por exemplo, quem iniciou o NHR em 2021 continua abrangido até 2030, ao abrigo da regra transitória do artigo 236.º da Lei n.º 82/2023.
O que é o IFICI e é o mesmo que o NHR?
O IFICI (Incentivo Fiscal à Investigação Científica e Inovação, artigo 58.º-A do Estatuto dos Benefícios Fiscais) é um regime separado e mais restrito, que exige uma atividade elegível específica e os restantes requisitos legais. Receber uma pensão ou rendimentos passivos, investir ou trabalhar à distância não confere, por si só, acesso ao regime. Um pensionista ou trabalhador remoto só pode ser elegível através de uma atividade distinta abrangida; a pensão continua sujeita às regras gerais.
As pensões estrangeiras estão isentas de imposto ao abrigo do IFICI?
Não. No IFICI, os rendimentos de fonte estrangeira estão, em regra, isentos, exceto os da categoria H (pensões): as pensões estrangeiras são tributadas pelas regras gerais progressivas do IRS. Os rendimentos de jurisdições da «lista negra» são tributados a 35%.
Tornei-me residente fiscal em 2024 e tinha um contrato de arrendamento assinado em 2023. Ainda posso inscrever-me no NHR?
Possivelmente, ao abrigo da regra transitória — mas o benefício produz então efeitos apenas a partir do ano do pedido e vigora apenas pelo período restante até ao final do 10.º ano consecutivo contado do seu ano de residência. Confirme a orientação atual da Autoridade Tributária para a sua situação exata.
Se me mudar para Portugal em 2026 sem regime especial, como sou tributado?
Pelas regras gerais de residente do Código do IRS: torna-se residente fiscal se permanecer mais de 183 dias em qualquer período de 12 meses ou mantiver uma habitação permanente em Portugal, e os residentes são tributados sobre o rendimento mundial a taxas progressivas. Sem IFICI não há taxa fixa, janela de 10 anos nem isenção geral de rendimentos estrangeiros.