


Mit Spaniens DNV vom Arbeitnehmer/A1 in die Selbstständigkeit wechseln
In diesem Artikel
Wenn Sie bereits Spaniens Aufenthaltserlaubnis für internationale Telearbeit besitzen und eine ausländische Anstellung durch eine echte Selbstständigkeit ersetzen, behandeln Sie den Wechsel als vier zusammenhängende, aber getrennte Verfahren. Sie müssen die Grundlage Ihrer Erlaubnis mit der Einheit für Großunternehmen und strategische Gruppen (UGE) klären, eine neue Entscheidung über die anzuwendenden Rechtsvorschriften der sozialen Sicherheit einholen, den Schritt im spanischen Steuerzensus bei der AEAT erledigen und sich im RETA anmelden, falls spanisches Sozialversicherungsrecht gilt.
Eine A1-Bescheinigung oder eine Versicherungsbescheinigung belegt, welches nationale Sozialversicherungsrecht anzuwenden ist. Sie verleiht Ihnen weder Ihren spanischen Aufenthaltsstatus, noch meldet sie Ihre Geschäftstätigkeit bei der AEAT an, und sie klärt auch nicht für sich allein, ob eine RETA-Anmeldung erforderlich ist. Eine A1-Bescheinigung als Arbeitnehmer wird nicht allein dadurch automatisch ungültig, dass sich Ihre Umstände ändern. Sie belegt jedoch nicht den geänderten Sachverhalt einer Selbstständigkeit und sollte dem ausstellenden Träger gemeldet und neu beurteilt werden. Nach EU-Recht bleibt ein ausgestelltes Dokument verbindlich, bis der ausstellende Staat es widerruft oder für ungültig erklärt; zugleich muss dieser Träger die Grundlage erneut prüfen, wenn der Sachverhalt angezweifelt wird (Verordnung 987/2009, Artikel 5).
Die allgemeinen Zugangsvoraussetzungen finden Sie unter Voraussetzungen für Spaniens Digital Nomad Visa. Wenn Sie die Erlaubnis noch nicht besitzen, nutzen Sie den gesonderten Leitfaden So beantragen Sie Spaniens Digital Nomad Visa.
Kurzfassung
Die vier Systeme beantworten unterschiedliche Fragen
| System | Beantwortete Frage | Behörde oder Träger | Was es nicht entscheidet |
|---|---|---|---|
| Erlaubnis für internationale Telearbeit | Erfüllt die neue freiberufliche Beziehung weiterhin die Bedingungen der spanischen Aufenthaltserlaubnis? | UGE | Welches nationale Sozialversicherungsrecht gilt, die steuerliche Registrierung oder für sich allein RETA |
| Anwendbare Sozialversicherung und A1 | Welches Landesrecht erfasst das tatsächliche Arbeitsmuster? | Zuständiger Sozialversicherungsträger bzw. zuständige Träger | Aufenthaltsgenehmigung, spanische steuerliche Registrierung oder steuerliche Ansässigkeit |
| Spanischer Steuerzensus | Muss sich die Person registrieren oder ihre Geschäftsdaten ändern, und ab welchem Tätigkeitsdatum? | AEAT, gegebenenfalls mit dem aktuellen Formular 036 | DNV-Genehmigung oder das für die Sozialversicherung maßgebliche Land |
| Spanische Sozialversicherung für Selbstständige | Muss sich die Person im RETA anmelden, und ab welchem Datum? | TGSS/Importass, falls spanisches Recht gilt | Anerkennung durch die UGE oder steuerliche Behandlung durch die AEAT |
Nach der EU-Koordinierung unterliegt eine Person in der Regel den Rechtsvorschriften der sozialen Sicherheit nur eines Mitgliedstaats. Grundsätzlich gilt das Recht des Landes, in dem die abhängige Beschäftigung oder selbstständige Tätigkeit tatsächlich ausgeübt wird, vorbehaltlich der Regeln für Entsendungen und für Tätigkeiten in mehreren Staaten (Verordnung 883/2004, Artikel 11–13). Ein ausländischer Arbeitgeber oder Kunde bedeutet für sich genommen nicht, dass die Arbeit außerhalb Spaniens ausgeübt wird.
Vorher, Auslöser und nachher: Was sich ändert
| Ebene | Vorher | Festzuhaltender Auslöser | Nach dem Auslöser | Aufzubewahrende Nachweise |
|---|---|---|---|---|
| UGE (Aufenthaltsrecht) | Die Erlaubnis beruht auf der ausländischen Anstellung und den zugehörigen Nachweisen | Die Anstellung endet oder die qualifizierende Beziehung ändert sich | Die wesentliche Änderung innerhalb von 30 Tagen mitteilen und die neue freiberufliche Grundlage nachweisen | Aktuelle Erlaubnis, Nachweise über die Beendigung, Verträge über die freiberufliche Tätigkeit und Bedingungen der Remote-Arbeit |
| Sozialversicherung/A1 | Der Versicherungsschutz als Arbeitnehmer ist auf einem bestimmten rechtlichen Weg und für einen bestimmten Sachverhalt belegt | Die Anstellung oder das Arbeitsmuster ändert sich | Den zuständigen Träger um Neufeststellung der anzuwendenden Rechtsvorschriften bitten | Alte A1-Bescheinigung, Datum der Änderung, physische Arbeitsorte, neue Verträge und die neue Entscheidung/Bescheinigung |
| AEAT | Es ist keine selbstständige Tätigkeit erfasst, oder die vorhandenen Zensusdaten beschreiben eine andere Tätigkeit | Geschäftstätigkeit oder Geschäftsvorgänge sollen beginnen | Formular 036 gegebenenfalls vor Beginn einreichen oder ändern | Eingereichtes Formular 036 und die wirksamen Tätigkeitsangaben |
| RETA | Es gilt das System für Arbeitnehmer oder ein gültiger ausländischer Versicherungsschutz | Spanien wird als für die Sozialversicherung der Selbstständigkeit zuständiger Staat festgestellt | RETA-Anmeldung vor Aufnahme der Tätigkeit beantragen | Entscheidung über die anzuwendenden Rechtsvorschriften und Nachweis der RETA-Anmeldung |
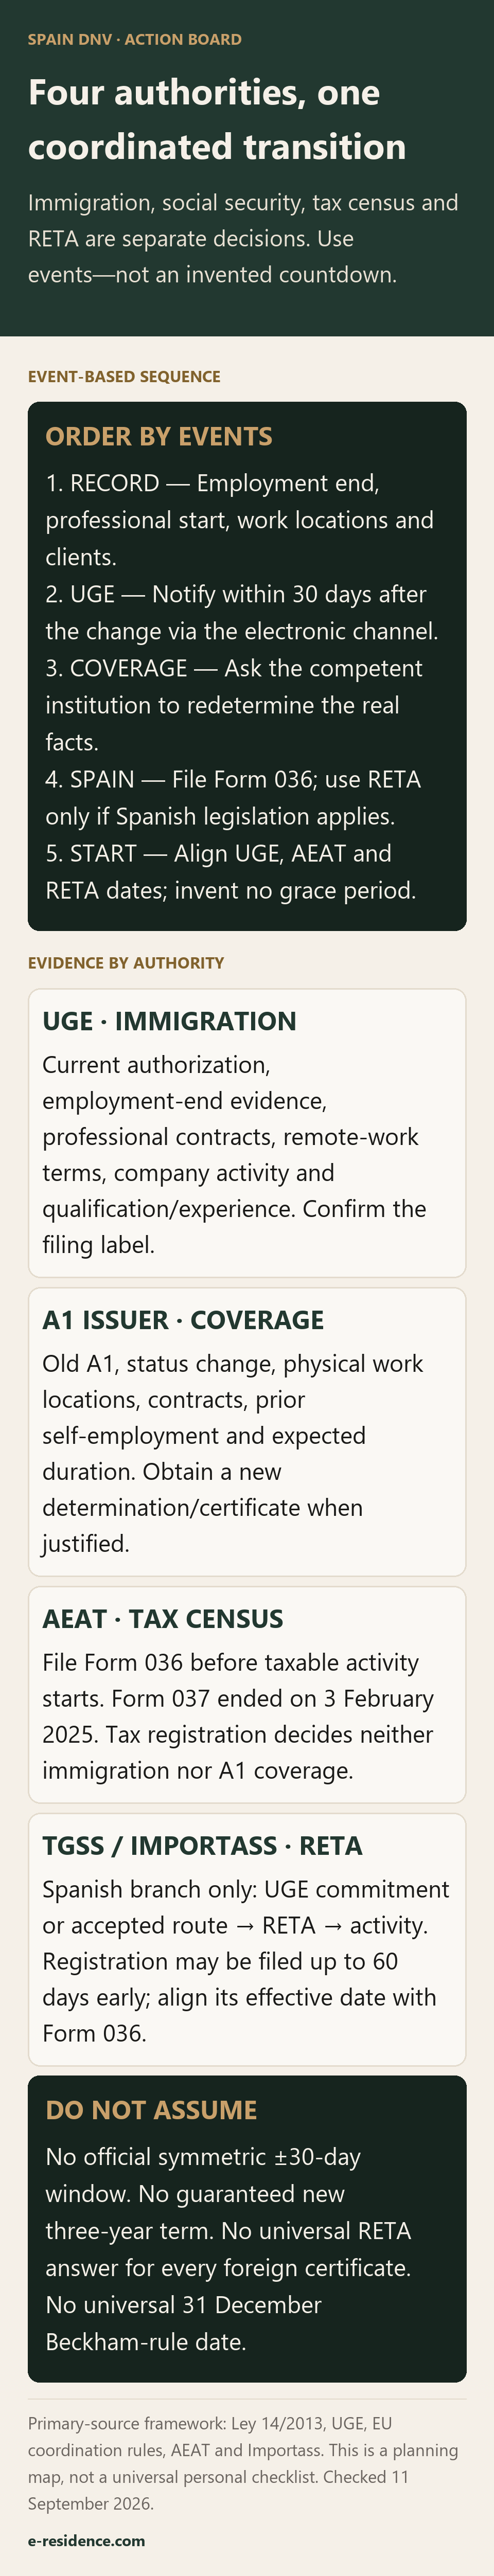
Die Daten sind möglicherweise nicht identisch. Halten Sie das Enddatum der Anstellung fest, das Datum, ab dem die Geschäftsbeziehung besteht, und das Datum, an dem die Tätigkeit oder die Geschäftsvorgänge tatsächlich beginnen. Die 30-Tage-Frist der UGE richtet sich nach der Änderung, die die Bedingungen der Erlaubnis betrifft; sie ist kein allgemeiner Zeitraum von 30 Tagen vor und nach dem Ende der Anstellung.
Entscheidungsbaum: den Weg anhand des Sachverhalts wählen
-
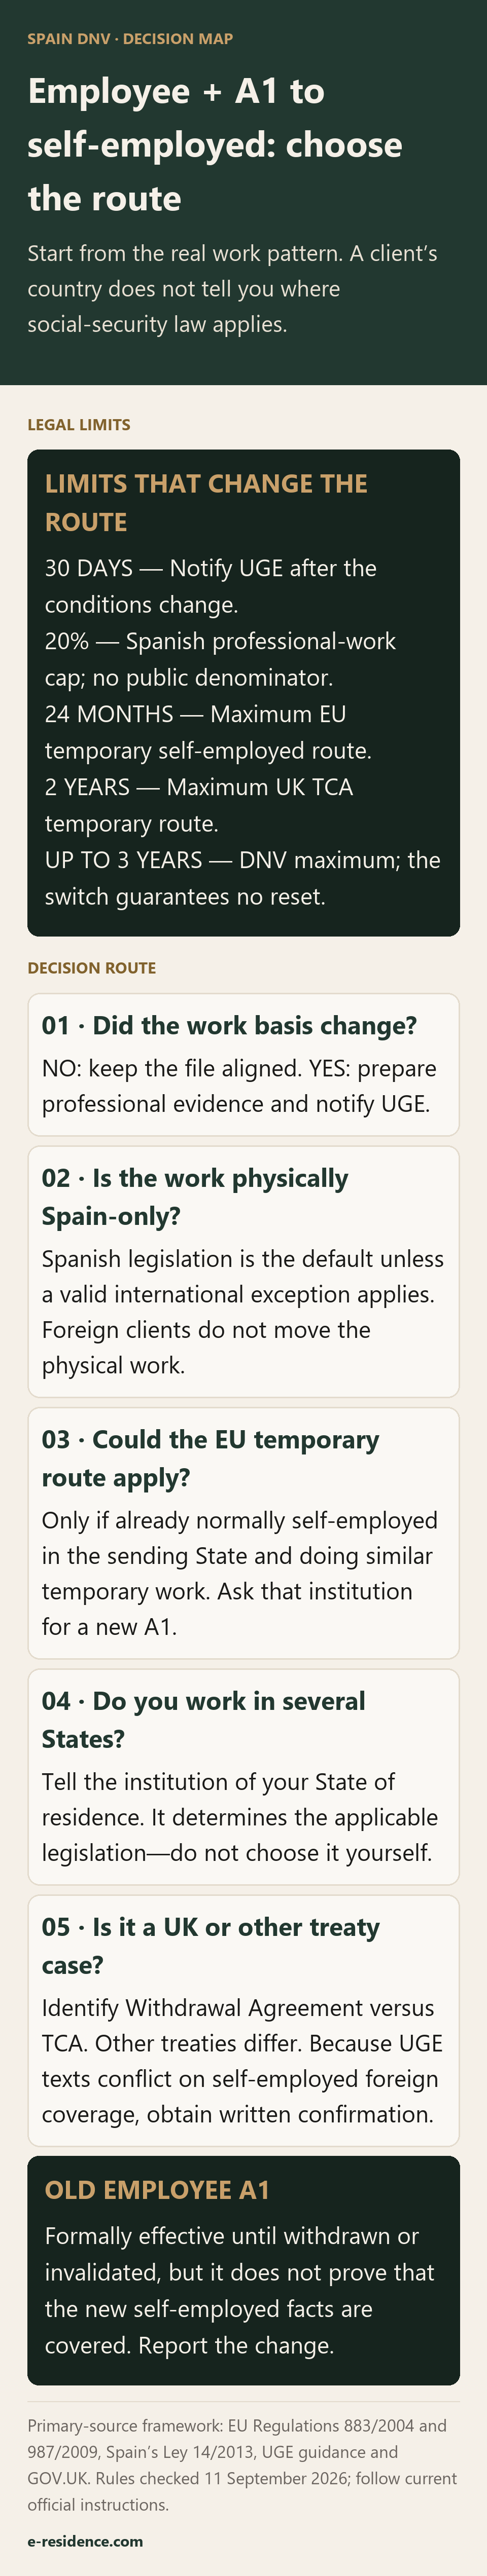
Bestehen die ausländische Anstellung und der von der A1-Bescheinigung als Arbeitnehmer erfasste Sachverhalt unverändert fort? Wenn ja, liegt möglicherweise noch kein Wechsel von der Anstellung in die Selbstständigkeit vor. Stellen Sie keine Rechnungen aus und unterzeichnen Sie keine freiberuflichen Aufträge, als wären diese abgedeckt, ohne dies sowohl bei der UGE als auch bei der ausstellenden Stelle der A1-Bescheinigung geprüft zu haben.
-
Ist die Anstellung beendet, die selbstständige Tätigkeit aber noch nicht aufgenommen? Nutzen Sie diese Planungsphase, um den Einreichungsweg bei der UGE zu bestätigen, dem zuständigen Sozialversicherungsträger das künftige Arbeitsmuster darzulegen und die Anmeldungen bei AEAT/RETA vorzubereiten. Gehen Sie nicht davon aus, dass eine Lücke automatisch die alte aufenthaltsrechtliche Grundlage oder die A1-Bescheinigung als Arbeitnehmer verlängert.
-
Wird die gesamte selbstständige Arbeit physisch von Spanien aus erbracht? Die EU-Grundregel verweist auf spanisches Recht, sofern keine besondere Ausnahme der Koordinierung greift. Gilt spanisches Recht, stimmen Sie die erforderlichen Beginndaten bei AEAT und RETA vor Aufnahme der Tätigkeit aufeinander ab. Laut Importass muss die RETA-Anmeldung vor dem Beginn beantragt werden und kann im Voraus vorbereitet werden (Importass).
-
Waren Sie bereits gewöhnlich in einem anderen EU-/EWR-Staat oder in der Schweiz selbstständig tätig, und ist die Tätigkeit in Spanien vorübergehend und ähnlich? Ein Weg für vorübergehende selbstständige Tätigkeit kann die Geltung der Rechtsvorschriften des ersten Staates aufrechterhalten, unterliegt aber anderen Voraussetzungen als die Entsendung von Arbeitnehmern. Das EU-Recht verlangt eine echte vorherige gewöhnliche Selbstständigkeit dort, eine ähnliche Tätigkeit in Spanien, die fortbestehende Möglichkeit, die Tätigkeit im ersten Staat wieder aufzunehmen, und eine voraussichtliche Dauer von höchstens 24 Monaten (Verordnung 883/2004, Artikel 12; Verordnung 987/2009, Artikel 14). Beschaffen Sie eine neue Bescheinigung, die dem Sachverhalt der Selbstständigkeit entspricht, statt sich auf die A1-Bescheinigung als Arbeitnehmer zu verlassen.
-
Wollen Sie Anstellung und Selbstständigkeit kombinieren oder in zwei oder mehr Ländern arbeiten? Halten Sie inne und holen Sie eine Feststellung der zuständigen Stelle ein. Die besondere EU-Regel für eine Beschäftigung in einem Staat und eine selbstständige Tätigkeit in einem anderen gilt nur, wenn die Tätigkeiten tatsächlich in verschiedenen Staaten ausgeübt werden – nicht schon dann, wenn die Vertragspartner im Ausland sitzen. Wer in zwei oder mehr Mitgliedstaaten arbeitet, muss den bezeichneten Träger im Wohnmitgliedstaat unterrichten (Verordnung 987/2009, Artikel 16). Bitten Sie die UGE gesondert um Bestätigung, dass die geplante Kombination zur Erlaubnis passt; die aktuellen Hinweise der UGE für Inhaber besagen nicht, dass jede Kombination aus Anstellung und freiberuflicher Tätigkeit mit der Erlaubnis vereinbar ist.
-
Hat der Fall einen Bezug zum Vereinigten Königreich? Prüfen Sie zunächst, ob das Austrittsabkommen die Stellung der Person aus der Zeit vor 2021 schützt. Andernfalls gilt das Protokoll zum Handels- und Kooperationsabkommen zwischen dem Vereinigten Königreich und der EU; es ähnelt der EU-Koordinierung, ist aber nicht mit ihr identisch (Europäische Kommission). HMRC bietet einen Bescheinigungsweg für eine qualifizierende ähnliche selbstständige Tätigkeit, die vorübergehend für bis zu zwei Jahre in einem EU-Land ausgeübt wird, doch HMRC muss entscheiden, ob der Sachverhalt die Voraussetzungen erfüllt (GOV.UK).
-
Liegt das Herkunftsland außerhalb von EU/EWR/Schweiz und des Vereinigten Königreichs? Prüfen Sie, ob ein Abkommen mit Spanien gilt, und lesen Sie dann die Regeln dieses Abkommens zum persönlichen Geltungsbereich, zu den erfassten Tätigkeiten und zur Dauer. Dass ein Land in Spaniens Verzeichnis der bilateralen Abkommen aufgeführt ist, beweist nicht, dass selbstständige Remote-Arbeit erfasst ist. Die aktuellen öffentlichen Unterlagen der UGE widersprechen sich hier: Die Checkliste für Inhaber erkennt eine abkommensspezifische Bescheinigung an und erklärt, sie befreie von der spanischen Anmeldung, während die gesonderten UGE-FAQ besagen, dass Selbstständigen die Übernahme des Versicherungsschutzes im Rahmen bilateraler Abkommen nicht offensteht. Wählen Sie diesen Zweig nicht ohne schriftliche, fallbezogene Bestätigung des zuständigen Trägers im Herkunftsland und der UGE.
-
Gibt es weder einen anwendbaren internationalen Weg noch eine passende Bescheinigung? Planen Sie den innerspanischen Zweig: Nachweise der freiberuflichen Grundlage für die UGE, gegebenenfalls das Formular 036 vor Aufnahme der Tätigkeit, eine Verpflichtungserklärung zur RETA-Anmeldung in der UGE-Akte und die RETA-Anmeldung, sobald die Erlaubnis erteilt ist, und vor Aufnahme der Tätigkeit.
Wie die Einreichung bei der UGE bezeichnet werden sollte
Das rechtliche Ereignis ist eine Mitteilung/Änderung der Bedingungen, keine gewöhnliche Verlängerung. Die aktuelle Checkliste der UGE trägt den Titel „Erstanträge“, schließt aber ausdrücklich Inhaber bestehender Erlaubnisse ein, die während der Gültigkeit eine Änderung melden. Auch das Formular MI-T ordnet Personen, die derzeit eine spanische Aufenthaltserlaubnis besitzen, seinem Erstantragsweg zu. Zusammen gelesen lautet die sicherste Bezeichnung: eine Änderung/Mitteilung, die über die aktuellen Unterlagen für Erstanträge abgewickelt wird (Checkliste der UGE für Inhaber).
Diese Formulierung ist wichtig. Die Überschrift beweist nicht, dass jeder Inhaber garantiert eine neue Erlaubnis oder eine neu beginnende Gültigkeitsdauer erhält. Eine fristgerechte Mitteilung ist notwendig, doch die UGE prüft weiterhin, ob der neue freiberufliche Sachverhalt die gesetzlichen Anforderungen erfüllt. Prüfen Sie vor der Einreichung die aktuelle Option im elektronischen Behördenportal und die Markierung im Formular. Laut UGE werden Anträge, Mitteilungen und zugehörige Dokumente elektronisch eingereicht (Einreichungsseite der UGE).
Die öffentlichen Unterlagen lassen zudem einen praktischen Punkt offen. Das Gesetz verlangt für einen Antrag auf freiberuflicher Grundlage eine vorherige Geschäftsbeziehung von drei Monaten, während die UGE erklärt, der Dreimonatsnachweis werde bei bestimmten Änderungen bestehender Inhaber nicht erneut verlangt, und in denselben Hinweisen zugleich warnt, dass alte Nachweise über die Anstellung keine freiberufliche Beziehung belegen können (Ley 14/2013, Artikel 74 ter; Checkliste der UGE für Inhaber). Weisen Sie die tatsächliche neue freiberufliche Beziehung nach und holen Sie eine schriftliche Bestätigung der UGE ein, ob bei Ihrem konkreten Wechsel bereits abgeschlossene Monate freiberuflicher Tätigkeit erforderlich sind.
Ein klar abgegrenztes Nachweispaket zusammenstellen
Dies ist ein Paket für den Wechsel, keine universelle Antrags-Checkliste. Ordnen Sie die Dokumente nach der Entscheidung, die sie stützen:
- Identität und aktueller Status: die Erlaubnis und der Bescheid, der Nachweis, dass sie weiterhin gilt, sowie eine gut lesbare Kopie des vollständigen gültigen Reisepasses – aller Seiten –, wie in der aktuellen Checkliste der UGE verlangt.
- Die tatsächliche Änderung: Beendigung oder Änderung der Anstellung, das Datum, an dem die Änderung wirksam wird, und eine kurze Chronologie, die das Ende der Anstellung, das Zustandekommen der freiberuflichen Beziehung und den Beginn der Tätigkeit voneinander trennt.
- Freiberufliche Grundlage: der oder die unterzeichneten Geschäftsverträge mit nicht spanischen Unternehmen, Bedingungen der freiberuflichen Tätigkeit, Nachweise über die Leistungserbringung aus der Ferne, Leistungsumfang, voraussichtliche Dauer und der Nachweis, dass die Beziehung echt ist und keine als Auftragsverhältnis umdeklarierte Anstellung.
- Ausländisches Unternehmen und Qualifikation: ein Nachweis aus dem amtlichen Register oder ein gleichwertiger Nachweis, dass das ausländische Unternehmen seit mindestens einem Jahr eine tatsächliche, ununterbrochene Tätigkeit ausübt, dazu ein anerkannter Hochschul-, Berufsausbildungs- oder Business-School-Abschluss oder mindestens drei Jahre dokumentierte Berufserfahrung in einer vergleichbaren, für die Arbeit relevanten Tätigkeit (Ley 14/2013, Artikel 74 bis–ter). Die UGE kann weitere Nachweise anfordern, wenn die eingereichten Belege nicht ausreichen.
- Sozialversicherung: alte A1-Bescheinigung, der der ausstellenden Stelle mitgeteilte geänderte Sachverhalt, physische Arbeitsorte, eine gegebenenfalls für den geltend gemachten Weg nötige frühere Selbstständigkeit und die daraus resultierende aktuelle Bescheinigung oder die Feststellung, dass spanisches Recht gilt. Wird ausländischer Versicherungsschutz geltend gemacht, verlangt die UGE eine Bescheinigung, die ausdrücklich die Remote-Arbeit von Spanien aus abdeckt; ein bloßer Antrag genügt nicht (Checkliste der UGE für Inhaber).
- Spanische Anmeldungen: eingereichtes Formular 036 und RETA-Nachweis, wenn die Tätigkeit bereits begonnen hat und diese Anmeldungen einschlägig sind; andernfalls Unterlagen, die die geplante regelkonforme Reihenfolge belegen.
- Fortbestehende Voraussetzungen: aktuelle Nachweise über finanzielle Mittel, Versicherungsschutz und jede andere von der Änderung betroffene Zulassungsvoraussetzung. Fügen Sie Unterlagen zur familiären Beziehung nur hinzu, wenn tatsächlich ein Familienantrag oder eine Änderung familienbezogener Voraussetzungen betroffen ist. Jeder Antrag und jede Änderung für Familienangehörige ist davon getrennt; aus der Entscheidung über den Inhaber folgt nicht automatisch eine entsprechende Dauer oder ein entsprechendes Ergebnis.
Die 20-Prozent-Regel für freiberufliche Tätigkeit in Spanien
Ein Inhaber auf freiberuflicher Grundlage darf nur dann für ein Unternehmen in Spanien arbeiten, wenn diese Arbeit nicht mehr als 20 % der gesamten freiberuflichen Tätigkeit ausmacht. Die UGE ergänzt, dass die qualifizierende ausländische freiberufliche Beziehung fortbestehen und die spanische Beziehung freiberuflich bleiben muss – niemals eine Anstellung (Ley 14/2013, Artikel 74 bis; UGE-FAQ).
Erfinden Sie keine Bezugsgröße. Das zitierte Gesetz und die UGE-FAQ legen nicht fest, ob die „gesamte freiberufliche Tätigkeit“ nach Umsatz, Stunden, Tagen, Rechnungen, Kunden oder einem anderen Maßstab bemessen wird, und auch nicht, über welchen Zeitraum. Bevor Sie spanische Kunden annehmen, verschaffen Sie sich einen schriftlichen Berechnungsansatz für Ihren Sachverhalt und führen Sie einheitliche Aufzeichnungen, die ihn stützen. Die Regel erlaubt keine Anstellung in Spanien bis zu 20 %.
Ereignisbasierter Zeitplaner
| Ereignis | An dieses Ereignis geknüpfte Maßnahme |
|---|---|
| Prüfung und Ablauf der Erlaubnis | Prüfen Sie das rechtliche Ablaufdatum der Erlaubnis; gehen Sie nicht davon aus, dass die Änderung daran etwas ändert. |
| Die Anstellung endet oder ändert sich wesentlich | Halten Sie das Datum des Wirksamwerdens fest, informieren Sie die ausstellende Stelle der A1-Bescheinigung und bewahren Sie Nachweise über die Beendigung auf. |
| Die freiberufliche Beziehung entsteht | Halten Sie Vertragsdatum, Datum des Wirksamwerdens, Vertragspartner und Bedingungen der Remote-Arbeit fest; bereiten Sie die Nachweise für die UGE vor. |
| Der A1-Sachverhalt entspricht nicht mehr der Realität | Beantragen Sie eine neue Feststellung der anzuwendenden Rechtsvorschriften; verwenden Sie die A1-Bescheinigung als Arbeitnehmer nicht als Nachweis der Selbstständigkeit. |
| Vor Beginn der Tätigkeit oder der Geschäftsvorgänge | Reichen Sie gegebenenfalls das Formular 036 ein und melden Sie sich im RETA an, wenn spanisches Recht gilt; sind sowohl AEAT als auch RETA erforderlich, sollten ihre Wirksamkeitsdaten übereinstimmen (Importass-Leitfaden). |
| Die Bedingungen der Erlaubnis ändern sich | Teilen Sie die Änderung der UGE innerhalb von 30 Tagen nach dem tatsächlichen Ereignis über den aktuellen elektronischen Weg mit. |
| Die UGE erlässt eine Entscheidung oder Anweisung | Halten Sie deren Umfang, Bedingungen und Datum fest; passen Sie die geplante Reihenfolge an, ohne von einer neuen Gültigkeitsdauer auszugehen. |
| Nach Einreichung und Tätigkeitsbeginn | Bewahren Sie Eingangsbestätigungen, Entscheidungen, Verträge, Rechnungen sowie Aufzeichnungen über die fortgesetzte ausländische freiberufliche Tätigkeit und einen etwaigen Anteil spanischer Kunden auf. |
Ist die Änderung bereits eingetreten, konstruieren Sie kein neues Datum. Dokumentieren Sie die tatsächliche Chronologie, reichen Sie die Mitteilung an die UGE nach Möglichkeit innerhalb der verbleibenden gesetzlichen Frist ein und kümmern Sie sich um alle bereits fälligen Anmeldungen bei AEAT oder RETA.
Häufige Fehler
- Die A1-Bescheinigung als Aufenthaltsgenehmigung oder steuerliche Registrierung behandeln.
- Behaupten, die alte A1-Bescheinigung sei automatisch ungültig geworden, statt den geänderten Sachverhalt zu melden und eine Neufeststellung einzuholen.
- Annehmen, die alte A1-Bescheinigung als Arbeitnehmer belege eine neue selbstständige Konstellation.
- Den Schritt bei der UGE als gewöhnliche Verlängerung bezeichnen oder eine neue Gültigkeitsdauer versprechen.
- Eine Anstellung zur Selbstständigkeit umdeklarieren, ohne das tatsächliche Arbeitsverhältnis zu ändern.
- Die Tätigkeit aufnehmen, bevor das Formular 036 und eine gegebenenfalls erforderliche RETA-Anmeldung wirksam sind, oder ohne vorher zu klären, auf welchem Weg und mit welchen Nachweisen die UGE die Änderung der Bedingungen erwartet.
- Das veraltete Formular 037 statt des aktuellen Wegs über das Formular 036 verwenden.
- Die EU-Regel für Tätigkeiten in mehreren Staaten nur deshalb anwenden, weil ein Kunde oder Arbeitgeber ausländisch ist.
- Das Abkommen eines Landes mit Spanien als Beweis dafür werten, dass es selbstständige Remote-Arbeit abdeckt.
- Die Obergrenze für spanische Kunden mit einer nicht belegten Bezugsgröße berechnen.
- Annehmen, ein langer oder unbefristeter Kundenvertrag garantiere eine bestimmte Laufzeit der Erlaubnis.
- Die Beckham-Regelung als Nebensache behandeln. Wenn Sie Spaniens steuerliche Sonderregelung für zuziehende Arbeitskräfte nutzen, halten Sie inne und lassen Sie sich steuerlich beraten, bevor Sie die Tätigkeit ändern; leiten Sie weder den Fortbestand noch den Ausschluss allein aus dem DNV-Status ab (AEAT-Übersicht).
Zum regulären spanischen Anmeldeverfahren, nachdem der Weg geklärt ist, siehe So melden Sie sich in Spanien als autónomo an.
Häufig gestellte Fragen
Bleibt meine A1-Bescheinigung als Arbeitnehmer gültig, wenn ich selbstständig werde?
Behandeln Sie sie nicht als Nachweis für den neuen Sachverhalt. Sie wird nicht allein dadurch automatisch ungültig, dass sich die Umstände ändern, doch die Grundlage als Arbeitnehmer beschreibt keine echte Selbstständigkeit mehr. Informieren Sie die ausstellende Stelle und holen Sie eine neue Entscheidung über die anzuwendenden Rechtsvorschriften ein; die ausstellende Stelle entscheidet, ob das alte Dokument widerrufen oder ersetzt werden muss.
Handelt es sich um eine Verlängerung des DNV oder um eine Änderung der Bedingungen?
Es handelt sich um eine Änderung/Mitteilung der Bedingungen, die über die aktuellen, mit „Erstanträge“ betitelten Unterlagen der UGE abgewickelt wird. Es ist keine gewöhnliche Verlängerung, und der Einreichungsweg garantiert für sich genommen weder eine neue Erlaubnis, noch ändert er das aktuelle Ablaufdatum.
Habe ich 30 Tage vor und nach der Änderung Zeit?
Nein. Die gesetzliche Regel lautet, eine Änderung, die die Bedingungen der Erlaubnis betrifft, der UGE innerhalb von 30 Tagen nach ihrem Eintritt mitzuteilen. Ein offizielles symmetrisches Zeitfenster von 30 Tagen davor und 30 Tagen danach gibt es nicht.
Kann ich mit der Rechnungsstellung beginnen, bevor die Schritte bei UGE, AEAT und RETA abgeschlossen sind?
Gehen Sie nicht davon aus. Im spanischen Zweig nehmen Sie eine Verpflichtungserklärung zur RETA-Anmeldung in die UGE-Akte auf; sobald die Erlaubnis erteilt ist, melden Sie sich vor Aufnahme der Tätigkeit im RETA an. Auch das Formular 036 muss, sofern erforderlich, vor Beginn der Geschäftstätigkeit oder der Geschäftsvorgänge wirksam sein. Die Mitteilungspflicht gegenüber der UGE behält ihre eigene 30-Tage-Frist nach der Änderung, die die Bedingungen der Erlaubnis betrifft. Wenn Sie bereits begonnen haben, legen Sie das tatsächliche Datum offen und holen Sie überfällige Schritte umgehend nach.
Kann ich eine Anstellung behalten und gleichzeitig freiberuflich arbeiten?
Nicht ohne eine Bestätigung für Ihren konkreten Fall. Die EU-Regeln zur sozialen Sicherheit können manche gemischten Konstellationen oder Tätigkeiten in mehreren Staaten erfassen, doch die DNV-Unterlagen beschreiben Anstellung und freiberufliche Tätigkeit als unterschiedliche Szenarien und erlauben nicht eindeutig jede Mischform bei unveränderter Akte. Bitten Sie die UGE und den zuständigen Sozialversicherungsträger, anhand des tatsächlichen physischen Arbeitsmusters zu entscheiden.
Dürfen selbstständige DNV-Inhaber für spanische Kunden arbeiten?
Ja, aber nur als freiberufliche Tätigkeit, unter Fortbestehen der qualifizierenden ausländischen freiberuflichen Beziehung und nur bis zu 20 % der gesamten freiberuflichen Tätigkeit. Das zitierte Gesetz und die UGE-FAQ legen weder die Bezugsgröße noch den Messzeitraum fest; verschaffen Sie sich daher eine fallbezogene Berechnungsmethode und dokumentieren Sie sie, bevor Sie Aufträge aus Spanien übernehmen.
Garantiert ein unbefristeter Kundenvertrag eine dreijährige Erlaubnis?
Nein. Nach dem Gesetz gilt die Aufenthaltserlaubnis für den beantragten Zeitraum, höchstens für drei Jahre; ein unbefristeter Vertrag garantiert diese Dauer nicht (Ley 14/2013, Artikel 74 quinquies). Auch eine Änderung während der Laufzeit der Erlaubnis lässt die Gültigkeitsdauer nicht automatisch neu beginnen.
Endet die Beckham-Regelung automatisch, wenn ich zum autónomo wechsle?
Gehen Sie von keinem der beiden Ergebnisse aus. Die Steuerregelung hat eigene Voraussetzungen, unabhängig von UGE, A1, der Zensusregistrierung bei der AEAT und RETA. Halten Sie inne und lassen Sie sich zur geplanten Tätigkeit beraten, bevor Sie den Wechsel vollziehen.
Nächster Schritt
Sobald der aufenthalts- und sozialversicherungsrechtliche Weg bestätigt ist, können Sie sich online als autónomo anmelden. Der Anmeldeservice ist der Umsetzungsschritt; er ersetzt weder die Entscheidung der UGE noch die Entscheidung über die anzuwendenden Rechtsvorschriften.