


Cégalapítás Spanyolországban: lépések, költségek és adók
Ebben a cikkben
A spanyolországi cégalapításhoz ki kell választani a megfelelő jogi formát, és teljesíteni kell az alapítókra és a tevékenységre vonatkozó azonosítási, közjegyzői, cégnyilvántartási és adózási formalitásokat. Ez az útmutató egy spanyol tőketársaság általános alapítási útját ismerteti; egyedi ügyben nem helyettesíti a jogi, adózási, bevándorlási vagy társadalombiztosítási tanácsadást.
Röviden. Spanyol tőketársaság alapításakor ki kell választani a jogi formát, jóvá kell hagyatni a cégnevet, dokumentálni kell a tőkét, közokiratot kell aláírni, majd a céget be kell jegyezni az illetékes cégnyilvántartásba. Külföldi tulajdonosoknak és vezető tisztségviselőknek általában spanyol NIE-re vagy NIF-re van szükségük, de a tulajdonrész önmagában nem keletkeztet általános tartózkodásiengedély-kötelezettséget. Egy S.L. törvényi minimális tőkéje €1; további biztosítékok érvényesek, amíg a tőke és a törvényes tartalék nem éri el a €3,000 összeget. Az elektronikus rendszerek számos bejelentést összehangolhatnak, de a pontos út, az iratok és a teljes időtartam az alapítóktól, a tevékenységtől és a bejegyzési csatornától függ.
Vállalkozási forma kiválasztása
A jogi forma határozza meg, hogy a vállalkozás rendelkezik-e önálló jogi személyiséggel, hogyan alakul a felelősség, és milyen tőke- és irányítási szabályok vonatkoznak rá.
| Út | Jogi helyzet | Tőkealap | Gyakorlati korlát |
|---|---|---|---|
| Autónomo | A magánszemély saját nevében végzi a tevékenységet; ez nem társaság. | Nincs társasági törzstőke. | A regisztráció, a személyi adózás és a társadalombiztosítás az önálló vállalkozói utat követi. |
| Sociedad Limitada (S.L.) | Bejegyzés után önálló tőketársaság. | €1 törvényi minimum, további biztosítékokkal addig, amíg a tőke és a törvényes tartalék nem éri el a €3,000 összeget. | Gyakori választás zártkörű kis- és középvállalkozásoknál; az irányítási és üzletrész-átruházási szabályok egyedi vizsgálatot igényelnek. |
| Sociedad Anónima (S.A.) | Bejegyzés után önálló tőketársaság. | €60,000; minden részvényt teljes egészében jegyezni kell, és az alapító okirat aláírásakor részvényenként a névérték legalább egynegyedét be kell fizetni. | Nagyobb tőkealapot vagy nyitottabb részvénytulajdont igénylő struktúrákhoz készült. |
| Fióktelep | A külföldi anyavállalat része, önálló jogi személyiség nélkül. | Magára a fióktelepre nincs általános társaságitőke-minimum. | A fióktelep kötelezettségeiért az anyavállalat felel. |
| Leányvállalat | Bejegyzés után önálló jogi személyiséggel rendelkező spanyol társaság. | A választott, rendszerint S.L. vagy S.A. forma tőkeszabályai. | Alapító okirata, bejegyzése, irányítása és adókötelezettségei a választott formát követik. |
Az S.L. és S.A. tőke- és alapítási szabályainak elsődleges jogforrása a tőketársaságokról szóló törvény. Az autónomo és a társasági forma közötti választáshoz a felelősséget, az adózást, az irányítást és a társadalombiztosítást is értékelni kell, nem csupán az induló tőkét.
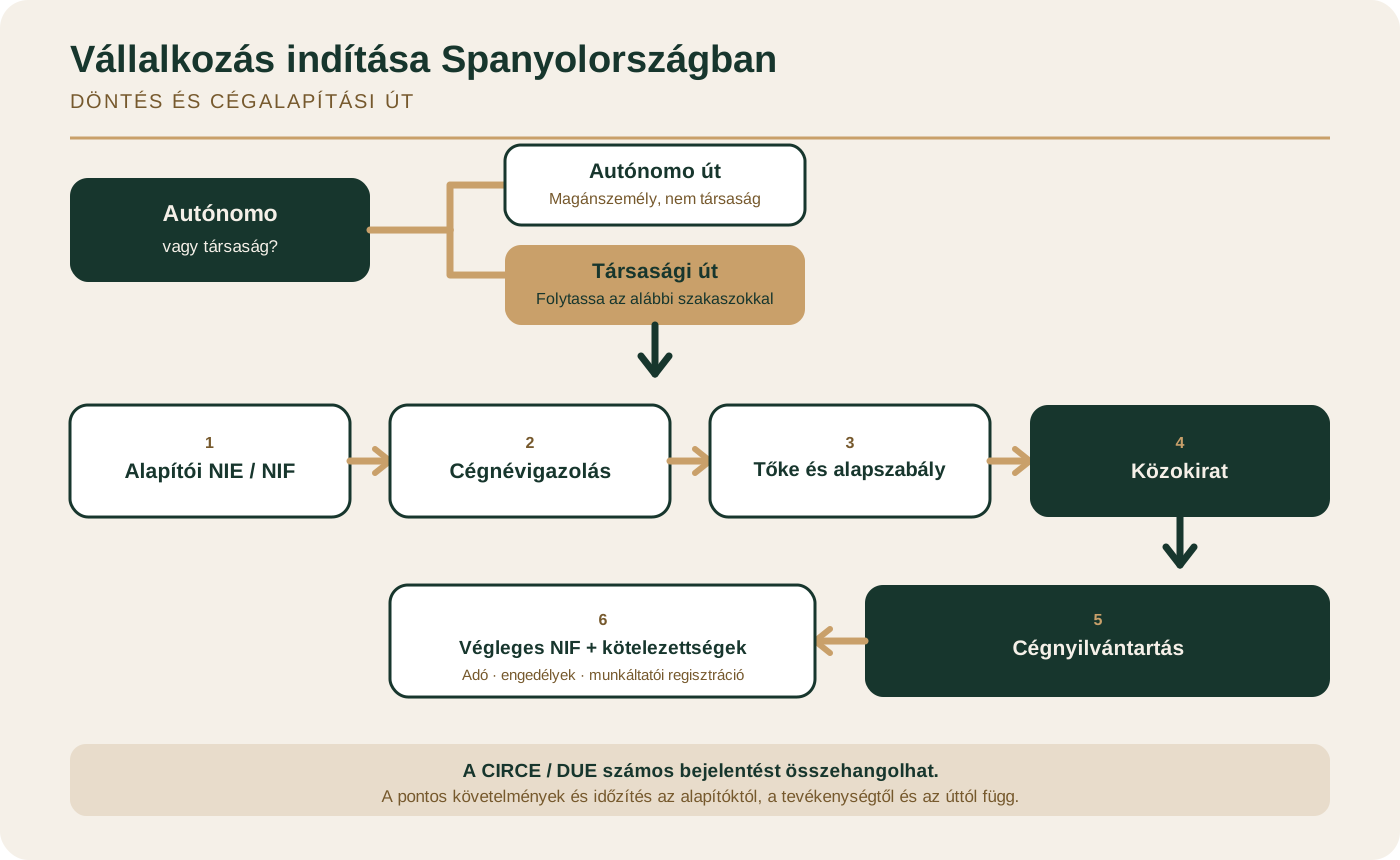
Hogyan zajlik a cégalapítás Spanyolországban?
- Válassza ki a jogi formát és a társaság felépítését. Határozza meg az alapítókat, a vezető tisztségviselő(ke)t, a székhelyet, a tevékenységet és a tulajdonosi struktúrát.
- Szerezze be a szükséges alapítói azonosítókat. Külföldi magánszemély tulajdonosoknak és vezető tisztségviselőknek általában NIE, külföldi jogi személynek spanyol NIF szükséges.
- Hagyassa jóvá a cégnevet. Kérjen negatív cégnévigazolást a Központi Cégnyilvántartástól, és rögzített számú névváltozat feltételezése helyett kövesse az aktuális RMC-űrlapot.
- Határozza meg a tőke-hozzájárulást és készítse el az alapszabályt. Rögzítse a pénzbeli vagy nem pénzbeli hozzájárulásokat és a társaság irányítási szabályait.
- Írja alá a közokiratot közjegyző előtt. Az okirat tartalmazza az elfogadott társasági feltételeket, valamint az alapítók, hozzájárulások és irányító testület adatait.
- Szerezze meg vagy véglegesítse a társaság NIF-jét, és jegyeztesse be az okiratot. A társaság Modelo 036 útján igényelt NIF-et használ. Az okiratot az illetékes területi cégnyilvántartásba kell bejegyezni.
- Végezze el a vállalkozásra vonatkozó bejelentéseket. Ide tartozhatnak a nyilvántartási és tevékenységi adatok, adóbejelentések, önkormányzati vagy szabályozott tevékenységi engedélyek, valamint az első munkavállaló felvétele előtti munkáltatói regisztráció.
A CIRCE és a Documento Único Electrónico (DUE) számos formalitást összehangolhat, de az elektronikus ügyintézés nem tesz minden ügyet időpont nélkülivé, és nem szünteti meg a közjegyzői vagy cégnyilvántartási szakaszt. A CIRCE által közzétett időtartam nem ígéret a teljes tényleges folyamatra.
Tőke-hozzájárulás és banki igazolás
A pénzbeli hozzájárulást rendszerint hitelintézeti letéti igazolással vagy a közjegyzőnek történő átadással igazolják. S.L. esetén az alapítók ehelyett az okiratban kijelenthetik, hogy a társasággal és annak hitelezőivel szemben egyetemlegesen felelnek a pénzbeli hozzájárulások tényleges teljesítéséért. A bank vagy egy adott szolgáltató saját eljárásához ettől még számlát kérhet. Ezt a jogi alternatívát a tőketársaságokról szóló törvény 62. cikke tartalmazza.
NIF és jogi személyiség
A tőketársaságot közokirattal kell megalapítani, majd az illetékes cégnyilvántartásba bejegyezni. A bejegyzéssel megszerzi a választott formának megfelelő jogi személyiséget. A társaság Modelo 036 útján igényelt NIF-et használ. Az adóhatóság jogi személyek NIF-jéről szóló útmutatója ismerteti az ideiglenes és végleges státuszt, amikor a dokumentáció még nem teljes.
Spanyol cégnyilvántartási bejegyzés keresése
A Központi Cégnyilvántartás a cégnévvel kapcsolatos feladatokat látja el, míg a területi cégnyilvántartások a bejegyzett társaságokat és későbbi társasági aktusokat tartják nyilván. Aktuális nyilvántartási adatokért használja a Központi Cégnyilvántartás és a Registradores de España hivatalos csatornáit. Ez a cikk a cégalapítást ismerteti, nem cégkereső adatbázis.
Tudnivalók külföldi alapítóknak
A tulajdonossá vagy vezető tisztségviselővé váló külföldi magánszemélyeknek általában NIE-re, a külföldi jogi személyeknek spanyol NIF-re van szükségük. A NIE azonosító, nem tartózkodási vagy munkavállalási engedély. A tartózkodási és társadalombiztosítási következmények attól függenek, hogy a személy mit végez, kap-e díjazást vezető tisztségviselőként, és milyen a bevándorlási jogállása. Az azonosítási szakaszhoz tekintse meg a NIE-követelmények útmutatóját, majd az egyedi ügyhöz ellenőrizze a hatályos hivatalos utat.
A társaság törvényes képviselőjén vagy vezető tisztségviselőjén keresztül jár el. A nem rezidensek külön adóügyi képviseleti kötelezettsége csak meghatározott esetekben merül fel, többek között bizonyos, állandó telephelyen működő nem uniós adózóknál, egyes nem letelepedett IVA-helyzetekben, illetve ha az adóhatóság képviseletet ír elő. Segítség céljából önkéntes meghatalmazás adható, de ez nem azonos egy általános jogi követelménnyel. Az adóhatóság képviseleti útmutatója ismerteti az érintett kategóriákat.
Az általános jogi áttekintés helyett segítséget kereső olvasók számára a cégalapítási szolgáltatás külön kereskedelmi út. Annak hatálya, dokumentumai és teljesítési feltételei a szolgáltatási oldalon találhatók.
Mennyibe kerül céget alapítani Spanyolországban?
Nincs minden társaságra felelősen megadható egyetlen végösszeg. Az egyedi költségvetés a következő elemekből állhat:
| Költségtényező | Mit fedez? |
|---|---|
| Törzstőke | A választott jogi forma szabályai szerint jegyzett társasági finanszírozás. |
| Cégnévigazolás | Az aktuális RMC-kérelem és igazolási eljárás. |
| Közjegyző | A közokirat elkészítése és a kapcsolódó másolatok vagy okiratok. |
| Cégnyilvántartás | Az okirat bejegyzése és az esetleg szükséges közzététel vagy igazolás. |
| Külföldi iratok előkészítése | Hiteles fordítás, felülhitelesítés vagy apostille, ahol szükséges. |
| Meghatalmazás | Közjegyzői, fordítási és hitelesítési költségek, ha az alapítók képviseletet választanak. |
| Engedélyek | A tényleges vállalkozás önkormányzati vagy szabályozott tevékenységi követelményei. |
| Szakmai vagy szolgáltatási díjak | Az alapítók által választott jogi, adózási, számviteli vagy alapítási segítség. |
A törzstőke a társaság finanszírozása, nem állami díj. A teljes összeg a jogi formától, az iratoktól, a tevékenységtől és az eljárástól függ. Végösszeg közzététele vagy ígérete előtt kérjen aktuális árajánlatokat.
Adók és bejegyzés utáni kötelezettségek
A 2026-os társasági adó és IVA rövid áttekintése
A 2026-ban kezdődő adóévekre az adóhatóság társaságiadó-táblázata 25%-os általános kulcsot; az €1 milliónál kisebb nettó árbevételű mikrovállalkozásoknál az adóalap első €50,000 összegére 19%-ot, fennmaradó részére 21%-ot; a LIS 101. cikke szerinti megfelelő kisvállalkozásoknál 23%-ot; a megfelelő újonnan alapított társaságoknál pedig 15%-ot tüntet fel. A besorolás és jogosultság számít, ezért sem a 25%, sem a 15% nem általános kulcs.
Az általános IVA-kulcs 21%. Az adóhatóság IVA-táblázata 10%-os és 4%-os kedvezményes kulcsot, valamint bizonyos ügyletekre 0%-os kulcsot is felsorol. Az alkalmazandó kezelés az ügylettől, a mentességektől és a teljesítési hely szabályaitól függ. Folyamatos könyvelési, bérszámfejtési és bevallási támogatáshoz lásd a spanyolországi számviteli szolgáltatásokat.
Az adókulcsok és közigazgatási útmutatók változhatnak. Egy adott év kulcsának alkalmazása előtt ellenőrizze újra az adóhatóság aktuális oldalait.
Bejegyzés utáni ellenőrzőlista
- Erősítse meg a társaság végleges NIF-jét, valamint nyilvántartási és tevékenységi adatait.
- Szerezze be a vonatkozó önkormányzati vagy szabályozott tevékenységi engedélyeket.
- Alakítsa ki a szabályos számlázást, könyvelést és adónyilvántartást.
- Tartsa naprakészen a tényleges tulajdonosi adatokat és az előírt társasági könyveket.
- Készítse el az éves beszámolót és az előírt cégnyilvántartási beadványokat.
- Az első munkavállaló felvétele előtt regisztráljon munkáltatóként.
Munkavállalók felvétele előtt
Az első alkalommal munkavállalót foglalkoztató munkáltatónak az érintett tevékenység kezdete előtt társaságként regisztrálnia kell a társadalombiztosításnál, és a TA.6 eljárásban meg kell szereznie fő járulékszámla-kódját. Az, hogy egy tulajdonos vagy vezető tisztségviselő a RETA vagy más rendszer alá tartozik-e, a tulajdontól, ellenőrzéstől, feladatoktól és díjazástól függ; nincs egyetlen általános szabály. A társadalombiztosítás munkáltatói regisztrációs oldala ismerteti az aktuális eljárást.
A munka megkezdése előtt ellenőrizze a munkavállaló társadalombiztosítási nyilvántartását és bejelentését, a bérszámfejtést, az alkalmazandó kollektív szerződést és a munkavédelmi követelményeket. A foglalkoztatási besorolás és a járulékok egyediek, ezért általános százalék alkalmazása helyett kérjen szakmai tanácsot.
Fióktelep vagy leányvállalat
A fióktelep a külföldi anyavállalat része, nincs önálló jogi személyisége, és kötelezettségeiért az anyavállalat felel. A leányvállalat spanyol jogi személy, rendszerint S.L. vagy S.A., és az adott forma tőke-, okirati, bejegyzési és adózási szabályait követi. A helyes választás a felelősségi, irányítási, adózási és beszámolási szempontoktól függ.
Az ICEX spanyolországi cégalapítási útmutatója hivatalos áttekintést ad. Egyik út sem minden vállalatcsoport számára feltétlenül jobb vagy olcsóbb.
Hivatalos források
- A tőketársaságokról szóló egységes szerkezetű törvény — BOE
- CIRCE és DUE — hivatalos PAE-portál
- Vállalkozás indítása Spanyolországban — ICEX Invest in Spain
- Jogi személy NIF-je — spanyol adóhatóság
- Társaságiadó-kulcsok — spanyol adóhatóság
- IVA-kulcsok — spanyol adóhatóság
- Munkáltatói regisztráció — spanyol társadalombiztosítás
Gyakran ismételt kérdések
Alapíthat nem rezidens személy céget Spanyolországban anélkül, hogy odaköltözne?
Külföldi magánszemélyek és jogi személyek a szükséges spanyol NIE, illetve NIF megszerzése után lehetnek tulajdonosok vagy vezető tisztségviselők. Ez nem garantálja, hogy minden ügy teljes egészében távolról intézhető: a bevándorlási és társadalombiztosítási következmények az adott személy feladataitól, díjazásától és jogállásától függenek.
Mennyi egy spanyol S.L. minimális törzstőkéje?
A törvényi minimum €1. Amíg a tőke és a törvényes tartalék együttesen nem éri el a €3,000 összeget, az éves nyereség legalább 20%-át a törvényes tartalékba kell helyezni e küszöb eléréséig. Ha a társaságot elegendő vagyon nélkül számolják fel, a tulajdonosok egyetemlegesen felelnek a €3,000 és a jegyzett tőke közötti különbözetért.
Szükségem van spanyol bankszámlára egy S.L. alapításához?
Nem általános jogszabályi követelményként. A pénzbeli hozzájárulást rendszerint hitelintézeti letéti igazolással vagy a közjegyzőnek történő átadással igazolják. S.L. esetén az alapítók ehelyett az okiratban kijelenthetik, hogy egyetemlegesen felelnek a hozzájárulások tényleges teljesítéséért. A bank vagy a szolgáltatási folyamat ettől még megkövetelhet számlát.
Mennyi ideig tart a cégalapítás Spanyolországban?
Nincs minden esetre érvényes, megbízható teljes időtartam. A CIRCE az összehangolt ügyintézésre a szabványos dokumentumok használatától függően 1–10 napos időtartamot jelez, de az alapítói azonosítók, a cégnév jóváhagyása, a közjegyzői időpont, a cégbírósági vizsgálat, a külföldi iratok és a tevékenységi engedélyek meghosszabbíthatják a tényleges folyamatot.
Milyen adókat fizet egy spanyol társaság?
A 2026-ban kezdődő adóévekre a hivatalos táblázat 25%-os általános társaságiadó-kulcsot, mikrovállalkozásoknál külön 19%-os és 21%-os sávot, megfelelő kisvállalkozásoknál 23%-ot, megfelelő újonnan alapított vállalkozásoknál pedig 15%-ot tartalmaz. Az IVA kulcsa 21%, 10%, 4%, illetve bizonyos ügyleteknél 0% lehet. Az eredmény a besorolástól, az adóalaptól és az ügylettől függ.
Minden nem rezidens alapítónak jogi vagy adóügyi képviselőt kell kijelölnie?
Nem. A társaság a törvényes képviselőjén vagy vezető tisztségviselőjén keresztül jár el. Külön adóügyi képviseleti kötelezettség csak meghatározott nem rezidens esetekben vagy az adóhatóság előírására merül fel. Az alapító segítség céljából önkéntes meghatalmazást adhat, de ez nem általános követelmény.