


Så startar du ett företag i Spanien: steg, kostnader och skatter
Att starta ett företag i Spanien innebär att välja rätt juridisk form och fullgöra de formaliteter för identifiering, notarie, registrering och skatt som gäller för stiftarna och verksamheten. Den här guiden beskriver den allmänna processen för ett spanskt kapitalbolag. Den ersätter inte juridisk rådgivning, skatterådgivning eller rådgivning om migration eller socialförsäkring i ett enskilt fall.
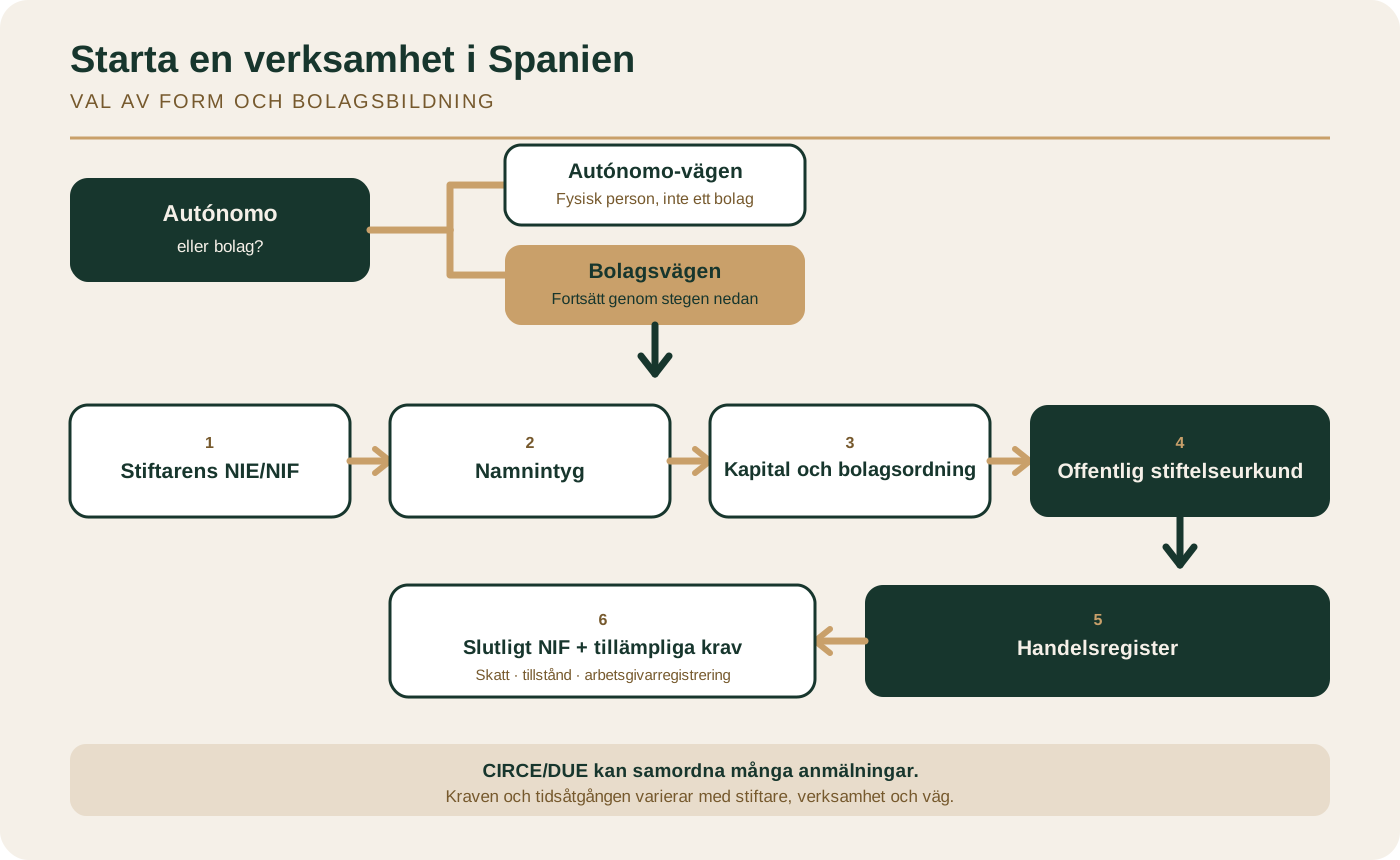
Kort svar. Ett spanskt kapitalbolag bildas genom att man väljer juridisk form, får företagsnamnet godkänt, dokumenterar kapitalet, undertecknar en offentlig stiftelseurkund och registrerar bolaget hos behörigt handelsregister. Utländska delägare och styrelseledamöter behöver i regel ett spanskt NIE- eller NIF-nummer, men aktie- eller andelsägande medför inte i sig ett allmänt krav på uppehållstillstånd. För ett S.L. är det lagstadgade minimikapitalet 1 euro; ytterligare skyddsregler gäller så länge kapitalet och den lagstadgade reserven tillsammans understiger 3 000 euro. Elektroniska system kan samordna många anmälningar, men den exakta processen, handlingarna och den totala tiden beror på stiftarna, verksamheten och registreringskanalen.
Registrera ett företag i Spanien online
Innehåll
- Välj företagsform
- Steg för att bilda bolaget
- Utländska stiftare
- Kostnader
- Skatter och skyldigheter efter registreringen
- Filial eller dotterbolag
- Vanliga frågor
Välj företagsform
Den juridiska formen avgör om verksamheten är en egen juridisk person, hur ansvaret fungerar och vilka regler om kapital och bolagsstyrning som gäller.
| Alternativ | Rättslig ställning | Kapitalkrav | Praktisk avgränsning |
|---|---|---|---|
| Autónomo | En fysisk person bedriver verksamheten personligen; detta är inte ett bolag. | Inget aktiekapital eller andelskapital. | Registrering, personlig beskattning och socialförsäkring följer reglerna för egenföretagare. |
| Sociedad Limitada (S.L.) | Ett separat kapitalbolag efter registreringen. | Lagstadgat minimikapital på 1 euro, med ytterligare skyddsregler så länge kapitalet och den lagstadgade reserven tillsammans understiger 3 000 euro. | Övervägs ofta för ägarledda små och medelstora företag; reglerna om styrning och överlåtelser måste ändå bedömas i varje enskilt fall. |
| Sociedad Anónima (S.A.) | Ett separat kapitalbolag efter registreringen. | 60 000 euro; samtliga aktier måste vara fulltecknade och minst en fjärdedel av varje akties nominella värde måste vara inbetalt när stiftelseurkunden upprättas. | Avsett för strukturer som kräver en större kapitalbas eller ett öppnare aktieägande. |
| Filial | En del av det utländska moderbolaget, utan egen juridisk person. | Inget allmänt krav på bolagskapital för själva filialen. | Moderbolaget förblir ansvarigt för filialens förpliktelser. |
| Dotterbolag | Ett spanskt bolag med egen juridisk person efter registreringen. | Kapitalkraven för den valda formen, vanligen S.L. eller S.A. | Stiftelseurkund, registrering, bolagsstyrning och skattskyldigheter följer reglerna för den formen. |
Den spanska kapitalbolagslagen är den främsta rättskällan för reglerna om kapital och bolagsbildning för S.L. och S.A. Valet mellan autónomo och bolag kräver en bedömning av ansvar, skatt, bolagsstyrning och socialförsäkring – inte bara en jämförelse av startkapitalet.
Så går bolagsbildning i Spanien till
- Välj juridisk form och utforma bolaget. Fastställ stiftare, styrelseledamot eller styrelseledamöter, säte, verksamhet och ägarstruktur.
- Skaffa de identifieringsnummer som stiftarna behöver. Utländska fysiska personer som är delägare eller styrelseledamöter behöver i regel ett NIE-nummer; en utländsk juridisk person behöver ett spanskt NIF-nummer.
- Få företagsnamnet godkänt. Ansök om ett negativt namnintyg hos centrala handelsregistret och följ RMC:s aktuella formulär i stället för att utgå från ett bestämt antal namnalternativ.
- Fastställ kapitalinsatsen och upprätta bolagsordningen. Dokumentera kontantinsatser eller apportegendom och ange reglerna för bolagets styrning.
- Upprätta den offentliga stiftelseurkunden inför notarie. Urkunden innehåller de överenskomna bolagsvillkoren och anger stiftarna, insatserna och ledningsorganet.
- Skaffa eller färdigställ bolagets NIF och registrera urkunden. Bolaget använder ett NIF-nummer som begärs med Modelo 036. Registrera urkunden hos behörigt regionalt handelsregister.
- Genomför de registreringar som gäller för verksamheten. Det kan bland annat röra sig om folkbokförings- och verksamhetsuppgifter, skatteregistreringar, kommunala tillstånd eller tillstånd för reglerad verksamhet samt arbetsgivarregistrering innan arbetstagare anställs.
CIRCE och Documento Único Electrónico (DUE) kan samordna många av dessa formaliteter, men elektronisk handläggning innebär inte att varje ärende kan genomföras utan bokade möten och undanröjer inte stegen hos notarie och handelsregister. CIRCE:s publicerade handläggningstid är inte ett löfte om den totala tidsåtgången.
Kapitalinsatser och bankintyg
Kontantinsatser styrks normalt med ett intyg om insättning hos ett kreditinstitut eller genom att beloppet överlämnas till notarien. För ett S.L. får stiftarna i stället uppge i stiftelseurkunden att de är solidariskt ansvariga gentemot bolaget och dess borgenärer för att kontantinsatserna verkligen har gjorts. En bank eller viss tjänsteleverantör kan ändå kräva ett konto för sin egen process. Detta rättsliga alternativ anges i artikel 62 i kapitalbolagslagen.
NIF och juridisk person
Ett kapitalbolag måste bildas genom en offentlig stiftelseurkund och införas i behörigt handelsregister. Vid registreringen får det den juridiska personlighet som motsvarar den valda bolagsformen. Bolaget använder ett NIF-nummer som begärs med Modelo 036. Skattemyndighetens vägledning om NIF för juridiska personer beskriver provisorisk och slutlig status när dokumentationen fortfarande håller på att färdigställas.
Söka en registreringspost för ett spanskt bolag
Det centrala handelsregistret hanterar företagsnamn, medan de regionala handelsregistren registrerar bildade bolag och senare bolagsrättsliga åtgärder. Använd de officiella kanalerna hos centrala handelsregistret och Registradores de España för aktuella registeruppgifter. Den här artikeln beskriver bolagsbildning; den är inte en databas för företagssökningar.
Detta behöver utländska stiftare veta
Utländska fysiska personer som blir delägare eller styrelseledamöter behöver i regel ett NIE-nummer; utländska juridiska personer behöver ett spanskt NIF-nummer. NIE är ett identifieringsnummer, inte ett uppehålls- eller arbetstillstånd. Följderna för uppehållsrätt och socialförsäkring beror på vad personen ska göra, om styrelseledamoten får ersättning och personens migrationsrättsliga ställning. Läs guiden om NIE-krav inför identifieringssteget och kontrollera därefter den aktuella officiella processen för det enskilda fallet.
Ett bolag företräds av sin behöriga företrädare eller styrelseledamot. Särskilda skyldigheter att utse skatteombud för personer som inte är bosatta i Spanien uppkommer endast i vissa fall, bland annat för vissa skattskyldiga utanför EU som bedriver verksamhet genom ett fast driftställe, i vissa IVA-situationer för icke-etablerade personer eller när skattemyndigheten kräver representation. En frivillig fullmakt kan användas för att få hjälp, men den är inte detsamma som ett allmänt rättsligt krav. Skattemyndighetens vägledning om representation anger de relevanta kategorierna.
För den som vill ha hjälp i stället för en allmän rättslig översikt är tjänsten för bolagsbildning den separata kommersiella vägen. Tjänstens omfattning, handlingar och leveransvillkor beskrivs på tjänstesidan.
Vad kostar det att starta ett företag i Spanien?
Det går inte att ange en enda tillförlitlig totalsumma för alla bolag. Gör i stället en budget för det enskilda fallet utifrån följande delar:
| Kostnadspost | Vad den omfattar |
|---|---|
| Aktie- eller andelskapital | Finansiering som tecknas i bolaget enligt reglerna för den valda juridiska formen. |
| Namnintyg | RMC:s aktuella ansöknings- och intygsförfarande. |
| Notarie | Upprättande av den offentliga stiftelseurkunden och eventuella tillhörande kopior eller handlingar. |
| Handelsregister | Registrering av urkunden och eventuell obligatorisk offentliggörelse eller intygsgivning från registret. |
| Beredning av utländska handlingar | Auktoriserad översättning, legalisering eller apostille när det krävs. |
| Fullmakt | Kostnader för notarie, översättning och legalisering om stiftarna väljer att använda ett ombud. |
| Licenser och tillstånd | Kommunala krav eller krav för reglerad verksamhet som gäller för den faktiska verksamheten. |
| Rådgivar- eller tjänsteavgifter | Juridisk rådgivning, skatterådgivning, redovisning eller hjälp med bolagsbildning som stiftarna väljer. |
Aktie- eller andelskapital är finansiering av bolaget, inte en myndighetsavgift. Totalsumman beror på juridisk form, handlingar, verksamhet och förfarande. Begär aktuella offerter innan du publicerar eller utlovar en totalsumma.
Skatter och skyldigheter efter registreringen
Översikt över bolagsskatt och IVA 2026
För beskattningsperioder som börjar 2026 anger skattemyndighetens bolagsskattetabell en allmän bolagsskattesats på 25 %; för mikroföretag med en nettoomsättning under 1 miljon euro gäller 19 % på de första 50 000 euro av beskattningsunderlaget och 21 % på återstoden; för kvalificerade mindre företag enligt artikel 101 LIS gäller 23 %; och för kvalificerade nybildade företag gäller 15 %. Klassificering och villkor är avgörande, så 25 % och 15 % är inte allmänt tillämpliga skattesatser.
Den allmänna IVA-satsen är 21 %. Skattemyndighetens IVA-tabell anger också reducerade skattesatser på 10 % och 4 % samt en skattesats på 0 % för vissa transaktioner. Vilken behandling som gäller beror på transaktionen, undantag och reglerna om platsen för omsättningen. För löpande hjälp med bokföring, löner och deklarationer, se redovisningstjänster i Spanien.
Skattesatser och administrativa riktlinjer kan ändras. Kontrollera skattemyndighetens aktuella sidor innan du förlitar dig på en skattesats för ett visst år.
Checklista efter registreringen
- Bekräfta bolagets slutliga NIF samt dess folkbokförings- och verksamhetsuppgifter.
- Skaffa de kommunala tillstånd eller tillstånd för reglerad verksamhet som krävs.
- Inför lagenlig fakturering, bokföring och skattedokumentation.
- Håll uppgifter om verklig huvudman och bolagsböcker uppdaterade när det krävs.
- Upprätta årsredovisningar och gör de registreringar som krävs hos handelsregistret.
- Registrera bolaget som arbetsgivare innan det anställer arbetstagare.
Före den första anställningen
En arbetsgivare som ska anställa arbetstagare för första gången måste registrera sig som företag hos socialförsäkringen innan den verksamhet där arbetstagarna ska delta börjar och få sin huvudsakliga kod för avgiftskonto genom TA.6-förfarandet. Om en delägare eller styrelseledamot omfattas av RETA eller något annat system beror på ägande, kontroll, arbetsuppgifter och ersättning; det finns ingen regel som gäller för alla. Socialförsäkringens sida om arbetsgivarregistrering beskriver det aktuella förfarandet.
Kontrollera arbetstagarnas anslutning och registrering, lönehanteringen, tillämpligt kollektivavtal och arbetsmiljökrav innan arbetet börjar. Klassificering av anställningen och socialavgifter är beroende av omständigheterna i det enskilda fallet; anlita därför professionell rådgivning i stället för att tillämpa en generell procentsats.
Filial eller dotterbolag
En filial är en del av det utländska moderbolaget och har ingen egen juridisk person; moderbolagets ansvar omfattar filialens förpliktelser. Ett dotterbolag är en spansk juridisk person, vanligen ett S.L. eller S.A., och följer motsvarande regler om kapital, stiftelseurkund, registrering och skatt. Rätt val beror på ansvar, bolagsstyrning, skatt och rapportering.
ICEX guide om att etablera företag i Spanien ger en officiell översikt. Inget av alternativen är generellt bättre eller billigare för alla koncerner.
Bilda ett spanskt bolag online
Officiella källor
- Konsoliderad kapitalbolagslag – BOE
- CIRCE och DUE – den officiella PAE-portalen
- Etablera företag i Spanien – ICEX Invest in Spain
- NIF för juridiska personer – Spaniens skattemyndighet
- Bolagsskattesatser – Spaniens skattemyndighet
- IVA-satser – Spaniens skattemyndighet
- Arbetsgivarregistrering – Spaniens socialförsäkring
Vanliga frågor
Kan en person som inte är bosatt i Spanien starta ett bolag där utan att flytta dit?
Utländska fysiska och juridiska personer får vara delägare eller styrelseledamöter efter att ha skaffat det spanska NIE- eller NIF-nummer som krävs. Det innebär inte att alla ärenden kan genomföras på distans: följderna för migration och socialförsäkring beror på personens arbetsuppgifter, ersättning och rättsliga ställning.
Vilket är minimikapitalet för ett spanskt S.L.?
Det lagstadgade minimikapitalet är 1 euro. Så länge kapitalet och den lagstadgade reserven tillsammans understiger 3 000 euro måste minst 20 % av årets vinst avsättas till den lagstadgade reserven tills gränsen har uppnåtts. Om bolaget likvideras och tillgångarna inte räcker är delägarna solidariskt ansvariga för skillnaden mellan 3 000 euro och det tecknade kapitalet.
Behöver jag ett spanskt bankkonto för att bilda ett S.L.?
Inte enligt någon allmänt tillämplig rättsregel. Kontantinsatser styrks normalt med ett intyg om insättning hos ett kreditinstitut eller genom att beloppet överlämnas till notarien. För ett S.L. får stiftarna i stället uppge i stiftelseurkunden att de är solidariskt ansvariga för att insatserna verkligen har gjorts. En bank eller tjänsteleverantör kan ändå kräva ett konto för sin egen process.
Hur lång tid tar det att bilda ett bolag i Spanien?
Det finns ingen tillförlitlig tidsangivelse som gäller för alla. CIRCE anger en handläggningstid på 1–10 dagar för samordnade formaliteter, beroende på om standardiserade handlingar används, men stiftarnas identifieringsnummer, namnprövning, notarietid, registerprövning, utländska handlingar och verksamhetstillstånd kan förlänga den totala tiden.
Vilka skatter betalar ett spanskt bolag?
För beskattningsperioder som börjar 2026 anger den officiella tabellen en allmän bolagsskattesats på 25 %, separata skikt på 19 % och 21 % för mikroföretag, 23 % för kvalificerade mindre företag och 15 % för kvalificerade nybildade företag. IVA kan tas ut med 21 %, 10 %, 4 % eller, för vissa transaktioner, 0 %. Klassificeringen, beskattningsunderlaget och transaktionen avgör utfallet.
Måste varje utländsk stiftare utse ett juridiskt ombud eller skatteombud?
Nej. Ett bolag företräds av sin behöriga företrädare eller styrelseledamot. Särskilda skyldigheter att utse skatteombud uppkommer endast i vissa fall för personer som inte är bosatta i Spanien eller när skattemyndigheten kräver det. En stiftare kan utfärda en frivillig fullmakt för att få hjälp, men det är inget allmänt krav.