


İspanya'da Şirket Nasıl Kurulur: Adımlar, Maliyetler ve Vergiler
İspanya’da şirket kurmak, doğru şirket türünü seçmek ve kurucular ile faaliyet için geçerli kimlik, noter, sicil ve vergi işlemlerini tamamlamak anlamına gelir. Bu rehber, İspanya’da bir sermaye şirketi kurmanın genel yolunu açıklar; belirli bir vakaya ilişkin hukuk, vergi, göçmenlik veya Sosyal Güvenlik danışmanlığının yerini almaz.
Kısa cevap. İspanya’da bir sermaye şirketi; şirket türü seçilerek, şirket unvanı onaylatılarak, sermaye belgelendirilerek, resmî kuruluş belgesi imzalanarak ve şirket yetkili Ticaret Siciline tescil ettirilerek kurulur. Yabancı hissedarlar ve yöneticiler genellikle İspanyol NIE veya NIF numarasına ihtiyaç duyar; ancak yalnızca hisse sahibi olmak, herkes için geçerli bir oturma izni zorunluluğu doğurmaz. S.L. için yasal asgari sermaye 1 €‘dur; sermaye ile yasal yedek akçenin toplamı 3.000 €‘nun altında kaldığı sürece ek koruma hükümleri uygulanır. Elektronik sistemler birçok başvuruyu koordine edebilir; fakat izlenecek yol, belgeler ve toplam süre kuruculara, faaliyete ve tescil kanalına göre değişir.
İspanya’da Çevrimiçi Şirket Kurun
İçindekiler
- Şirket yapısını seçin
- Şirket kuruluş adımları
- Yabancı kurucular
- Maliyetler
- Vergiler ve tescil sonrası yükümlülükler
- Şube ile bağlı ortaklık karşılaştırması
- Sık sorulan sorular
Şirket yapısını seçin
Hukuki yapı; işletmenin ayrı bir tüzel kişiliğe sahip olup olmadığını, sorumluluğun nasıl işlediğini ve hangi sermaye ve yönetim kurallarının uygulanacağını belirler.
| Yol | Hukuki durum | Sermaye alt sınırı | Uygulamadaki sınır |
|---|---|---|---|
| Autónomo | Faaliyeti gerçek kişi bizzat yürütür; bu bir şirket değildir. | Şirket sermayesi yoktur. | Tescil, kişisel vergiler ve Sosyal Güvenlik işlemleri serbest meslek yolunu izler. |
| Sociedad Limitada (S.L.) | Tescilden sonra ayrı tüzel kişiliğe sahip bir sermaye şirketidir. | Yasal asgari tutar 1 €‘dur; sermaye ile yasal yedek akçe 3.000 €‘nun altında kaldığı sürece ek koruma hükümleri uygulanır. | Genellikle az ortaklı küçük ve orta ölçekli işletmeler için değerlendirilir; yönetim ve pay devri kuralları yine de vakaya özel incelenmelidir. |
| Sociedad Anónima (S.A.) | Tescilden sonra ayrı tüzel kişiliğe sahip bir sermaye şirketidir. | 60.000 €; bütün paylar tamamen taahhüt edilmeli ve kuruluş belgesi düzenlenirken her payın nominal değerinin en az dörtte biri ödenmelidir. | Daha büyük bir sermaye tabanı veya daha açık bir ortaklık yapısı gerektiren yapılar için tasarlanmıştır. |
| Şube | Ayrı tüzel kişiliği olmayan, yabancı ana şirketin bir parçasıdır. | Şubenin kendisi için genel bir şirket sermayesi alt sınırı yoktur. | Ana şirket, şubenin yükümlülüklerinden sorumlu olmaya devam eder. |
| Bağlı ortaklık | Tescilden sonra kendi tüzel kişiliğine sahip bir İspanyol şirketidir. | Seçilen şirket türünün, genellikle S.L. veya S.A.‘nın sermaye kuralları geçerlidir. | Kuruluş belgesi, tescil, yönetim ve vergi yükümlülükleri seçilen türe tabidir. |
Sermaye Şirketleri Kanunu, S.L. ve S.A. sermayesi ile kuruluş kurallarının temel hukuki kaynağıdır. Autónomo ile şirket arasında seçim yapmak, yalnızca başlangıç sermayelerini karşılaştırmayı değil; sorumluluk, vergi, yönetim ve Sosyal Güvenlik bakımından değerlendirme yapmayı gerektirir.
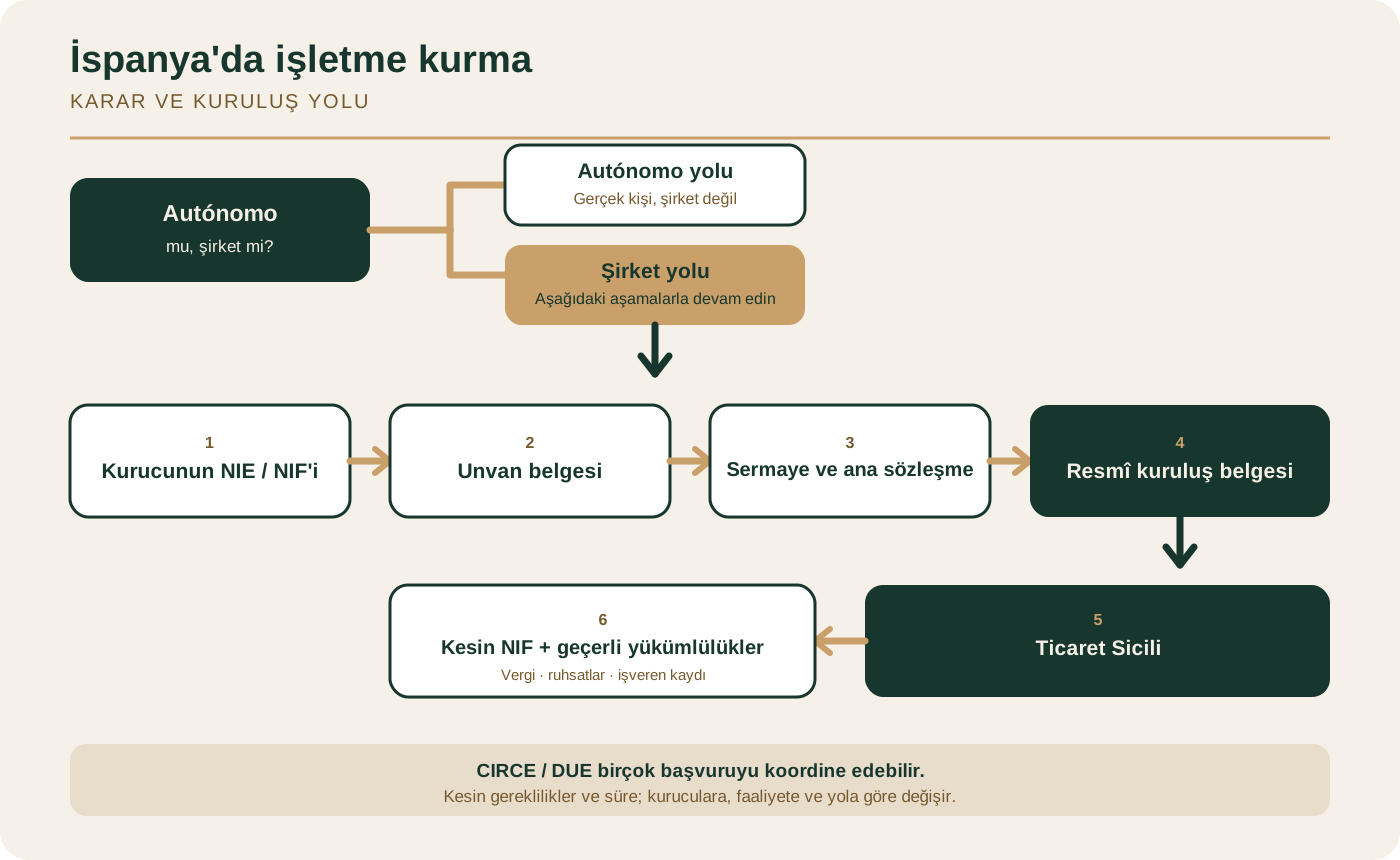
İspanya'da şirket kuruluşu nasıl işler?
- Şirket türünü ve yapısını seçin. Kurucuları, yönetici veya yöneticileri, şirket merkezini, faaliyeti ve ortaklık yapısını belirleyin.
- Kurucular için gerekli kimlik numaralarını alın. Yabancı gerçek kişi hissedarlar ve yöneticiler genellikle NIE’ye; yabancı bir tüzel kişi ise İspanyol NIF numarasına ihtiyaç duyar.
- Şirket unvanını onaylatın. Merkezi Ticaret Sicilinden şirket unvanının uygun olduğuna dair olumsuz unvan belgesini isteyin ve sabit sayıda alternatif sunulduğunu varsaymak yerine güncel RMC formundaki talimatları izleyin.
- Sermaye katkısını belirleyin ve ana sözleşmeyi hazırlayın. Nakdi veya ayni katkıları kayda geçirin ve şirketin yönetim kurallarını belirleyin.
- Resmî kuruluş belgesini noter huzurunda imzalayın. Belge, kararlaştırılan şirket hükümlerini içerir ve kurucuları, katkıları ve yönetim organını belirtir.
- Şirketin NIF numarasını alın veya kesinleştirin ve belgeyi tescil ettirin. Şirket, Modelo 036 aracılığıyla talep edilen NIF numarasını kullanır. Kuruluş belgesini yetkili bölgesel Ticaret Siciline tescil ettirin.
- İşletme için geçerli diğer kayıt işlemlerini tamamlayın. Bunlar nüfus ve faaliyet bilgilerini, vergi kayıtlarını, belediye veya düzenlemeye tabi faaliyet ruhsatlarını ve işçi çalıştırmadan önce işveren kaydını kapsayabilir.
CIRCE ve Documento Único Electrónico (DUE) bu işlemlerin çoğunu koordine edebilir; ancak elektronik işlem her vakayı randevusuz hâle getirmez ve noter ile sicil aşamalarını ortadan kaldırmaz. CIRCE’nin yayımladığı işlem aralığı, toplam sürenin garantisi değildir.
Sermaye katkıları ve banka belgesi
Nakdi sermaye katkıları normalde bir kredi kuruluşunun mevduat belgesiyle veya tutarın notere teslim edilmesiyle kanıtlanır. S.L. kurucuları bunun yerine, nakdi katkıların gerçekliğinden şirkete ve şirket alacaklılarına karşı müştereken sorumlu olduklarını kuruluş belgesinde beyan edebilir. Yine de bir banka veya belirli bir hizmet sağlayıcı kendi süreci için hesap açılmasını şart koşabilir. Bu hukuki alternatif Sermaye Şirketleri Kanunu’nun 62. maddesinde düzenlenmiştir.
NIF ve tüzel kişilik
Bir sermaye şirketi resmî kuruluş belgesiyle kurulmalı ve yetkili Ticaret Siciline tescil edilmelidir. Tescille birlikte seçtiği türe karşılık gelen tüzel kişiliği kazanır. Şirket, Modelo 036 aracılığıyla talep edilen NIF numarasını kullanır. Vergi Dairesinin tüzel kişi NIF rehberi, belgeler henüz tamamlanırken geçici ve kesin statünün nasıl işlediğini açıklar.
İspanyol şirket sicili kaydı nasıl sorgulanır?
Merkezi Ticaret Sicili şirket unvanı işlemlerini yürütürken, bölgesel Ticaret Sicilleri kurulan şirketleri ve sonraki şirket işlemlerini kaydeder. Güncel sicil bilgileri için resmî Merkezi Ticaret Sicili ve Registradores de España kanallarını kullanın. Bu makale kuruluş sürecini açıklar; bir şirket arama veri tabanı değildir.
Yabancı kurucuların bilmesi gerekenler
Hissedar veya yönetici olan yabancı gerçek kişiler genellikle NIE’ye; yabancı tüzel kişiler ise İspanyol NIF numarasına ihtiyaç duyar. NIE bir kimlik numarasıdır, oturma veya çalışma izni değildir. İkamet ve Sosyal Güvenlik sonuçları kişinin ne yapacağına, yöneticinin ücret alıp almadığına ve kişinin göçmenlik statüsüne bağlıdır. Kimlik aşaması için NIE gereklilikleri rehberine bakın ve ardından ilgili kişi için güncel resmî yolu doğrulayın.
Bir şirket, kanuni temsilcisi veya yöneticisi aracılığıyla hareket eder. Yerleşik olmayanlar için ayrı vergi temsilciliği yükümlülükleri; işyeri aracılığıyla faaliyet gösteren belirli AB dışı mükellefler, yerleşik olunmayan bazı IVA durumları veya Vergi Dairesinin temsilci talep ettiği hâller dâhil olmak üzere yalnızca belirli durumlarda doğar. Yardım almak için isteğe bağlı vekâletname kullanılabilir; ancak bu, herkes için geçerli bir hukuki zorunlulukla aynı şey değildir. Vergi Dairesinin temsil rehberi ilgili kategorileri açıklar.
Genel bir hukuki açıklama yerine yardım almak isteyenler için şirket kuruluş hizmeti ayrı bir ticari seçenektir. Hizmetin kapsamı, belgeleri ve teslim koşulları ilgili hizmet sayfasında yer alır.
İspanya'da şirket kurmanın maliyeti nedir?
Her şirket için geçerli tek bir toplam maliyet vermek doğru olmaz. Vakanıza özel bütçeyi şu kalemlerden oluşturun:
| Maliyet kalemi | Neleri kapsar? |
|---|---|
| Sermaye | Seçilen şirket türünün kurallarına göre şirkete taahhüt edilen finansman. |
| Şirket unvanı belgesi | Güncel RMC başvuru ve belgelendirme süreci. |
| Noter | Resmî kuruluş belgesinin ve ilgili nüsha veya belgelerin düzenlenmesi. |
| Ticaret Sicili | Kuruluş belgesinin tescili ile gerekli sicil ilanı veya belgelendirmesi. |
| Yabancı belgelerin hazırlanması | Gerektiğinde yeminli tercüme, yasallaştırma veya apostil. |
| Vekâletname | Kurucular temsil yolunu seçerse noter, tercüme ve yasallaştırma maliyetleri. |
| Ruhsat ve izinler | Fiilî işletme için belediyeden veya düzenleyici kurumdan alınması gereken izinler. |
| Mesleki hizmet ücretleri | Kurucuların seçtiği hukuk, vergi, muhasebe veya kuruluş desteği. |
Sermaye şirketin finansmanıdır, devlete ödenen bir harç değildir. Toplam; hukuki yapıya, belgelere, faaliyete ve izlenen yola bağlıdır. Bir toplam tutar yayımlamadan veya taahhüt etmeden önce güncel fiyat teklifleri alın.
Vergiler ve tescil sonrası yükümlülükler
2026 kurumlar vergisi ve IVA özeti
2026’da başlayan vergilendirme dönemleri için Vergi Dairesinin kurumlar vergisi tablosu genel kurumlar vergisi oranını %25 olarak gösterir. Net cirosu 1 milyon €‘nun altında olan mikro işletmeler için vergi matrahının ilk 50.000 €‘luk kısmına %19, kalanına %21; LIS’nin 101. maddesi kapsamındaki şartları karşılayan küçük işletmelere %23 ve şartları karşılayan yeni kurulan şirketlere %15 oranı uygulanır. Sınıflandırma ve uygunluk önemlidir; dolayısıyla %25 ve %15 herkes için geçerli oranlar değildir.
Genel IVA oranı %21’dir. Vergi Dairesinin IVA tablosu ayrıca %10 ve %4 indirimli oranları ve belirli işlemler için %0 oranını listeler. Uygulanacak vergilendirme; işlemin niteliğine, muafiyetlere ve teslim yeri kurallarına bağlıdır. Sürekli defter tutma, bordro ve beyan desteği için İspanya’da muhasebe hizmetlerine bakın.
Vergi oranları ve idari rehberler değişebilir. Belirli bir yıla ait orana güvenmeden önce Vergi Dairesinin güncel sayfalarını yeniden kontrol edin.
Tescil sonrası kontrol listesi
- Şirketin kesin NIF numarasını ve nüfus ile faaliyet bilgilerini doğrulayın.
- Geçerli belediye veya düzenlemeye tabi faaliyet izinlerini alın.
- Mevzuata uygun faturalandırma, defter tutma ve vergi kayıtlarını oluşturun.
- Gerektiğinde gerçek faydalanıcı bilgilerini ve şirket defterlerini güncel tutun.
- Yıllık hesapları ve gerekli Ticaret Sicili başvurularını hazırlayın.
- İlk işçiyi çalıştırmadan önce işveren olarak kaydolun.
İşçi çalıştırmadan önce
İlk kez işçi çalıştıracak bir işveren, bu işçilerin çalışacağı faaliyet başlamadan önce Sosyal Güvenlik nezdinde şirket kaydını yaptırmalı ve TA.6 yolu üzerinden ana prim hesabı kodunu almalıdır. Bir hissedar veya yöneticinin RETA’ya mı yoksa başka bir rejime mi tabi olduğu; pay sahipliği, kontrol, görevler ve ücrete bağlıdır; herkes için geçerli tek bir kural yoktur. Sosyal Güvenliğin işveren kayıt sayfası güncel yolu gösterir.
Çalışma başlamadan önce çalışanların üyelik ve kayıt işlemlerini, bordro düzenini, geçerli toplu iş sözleşmesini ve mesleki gereklilikleri kontrol edin. İstihdam sınıflandırması ve primler vakaya özeldir; genel bir yüzde uygulamak yerine uzman görüşü alın.
Şube ile bağlı ortaklık karşılaştırması
Şube, yabancı ana şirketin bir parçasıdır ve ayrı tüzel kişiliği yoktur; ana şirketin sorumluluğu şubenin yükümlülüklerini de kapsar. Bağlı ortaklık ise genellikle S.L. veya S.A. türünde, İspanya’da kurulmuş ayrı bir tüzel kişidir ve ilgili sermaye, kuruluş belgesi, tescil ve vergi kurallarına tabidir. Doğru seçim; sorumluluk, yönetim, vergi ve raporlama hususlarına bağlıdır.
ICEX’in İspanya’da işletme kurma rehberi resmî bir genel bakış sunar. Her iki seçenekten biri de bütün gruplar için kesin olarak daha iyi veya daha ucuz değildir.
Çevrimiçi İspanyol Şirketi Kurun
Resmî kaynaklar
- Birleştirilmiş Sermaye Şirketleri Kanunu — BOE
- CIRCE ve DUE — resmî PAE portalı
- İspanya’da işletme kurma — ICEX Invest in Spain
- Tüzel kişi NIF numarası — İspanya Vergi Dairesi
- Kurumlar vergisi oranları — İspanya Vergi Dairesi
- IVA oranları — İspanya Vergi Dairesi
- İşveren kaydı — İspanya Sosyal Güvenlik Kurumu
Sık sorulan sorular
Yerleşik olmayan biri İspanya’ya taşınmadan şirket kurabilir mi?
Yabancı gerçek ve tüzel kişiler, duruma göre gerekli İspanyol NIE veya NIF numarasını aldıktan sonra hissedar ya da yönetici olabilir. Ancak bu, her işlemin uzaktan tamamlanabileceği anlamına gelmez: göçmenlik ve Sosyal Güvenlik sonuçları kişinin görevlerine, ücret alıp almadığına ve statüsüne bağlıdır.
İspanya’da bir S.L. için asgari sermaye ne kadardır?
Yasal asgari sermaye 1 €‘dur. Sermaye ile yasal yedek akçenin toplamı 3.000 €‘nun altında kaldığı sürece, bu eşiğe ulaşılıncaya kadar yıllık kârın en az %20’si yasal yedek akçeye ayrılmalıdır. Şirket yeterli varlığı olmadan tasfiye edilirse hissedarlar, 3.000 € ile taahhüt edilen sermaye arasındaki farktan müştereken sorumludur.
S.L. kurmak için İspanya’da banka hesabına ihtiyacım var mı?
Genel bir hukuk kuralı olarak hayır. Nakdi sermaye katkıları normalde bir kredi kuruluşunun mevduat belgesiyle veya tutarın notere teslim edilmesiyle kanıtlanır. S.L. kurucuları bunun yerine, kuruluş belgesinde bu katkıların gerçekliğinden müştereken sorumlu olduklarını beyan edebilir. Yine de bir banka veya hizmet sağlayıcının süreci hesap açılmasını gerektirebilir.
İspanya’da şirket kuruluşu ne kadar sürer?
Herkes için geçerli, güvenilir tek bir toplam süre yoktur. CIRCE, standart belgelerin kullanılıp kullanılmamasına bağlı olarak koordineli işlemler için 1–10 günlük bir işlem aralığı belirtir; ancak kurucu kimlik numaraları, unvan onayı, noter randevusu, sicil incelemesi, yabancı belgeler ve faaliyet ruhsatları toplam süreyi uzatabilir.
Bir İspanyol şirketi hangi vergileri öder?
2026’da başlayan vergilendirme dönemleri için resmî tabloda genel kurumlar vergisi oranı %25; mikro işletmeler için ayrı ayrı %19 ve %21’lik dilimler; şartları karşılayan küçük işletmeler için %23 ve şartları karşılayan yeni kurulan şirketler için %15 olarak yer alır. IVA oranı %21, %10, %4 veya belirli işlemlerde %0 olabilir. Sonucu sınıflandırma, vergi matrahı ve işlemin niteliği belirler.
Yerleşik olmayan her kurucunun hukuki veya mali temsilci ataması gerekir mi?
Hayır. Şirket, kanuni temsilcisi veya yöneticisi aracılığıyla hareket eder. Ayrı vergi temsilciliği yükümlülükleri yalnızca yerleşik olmayanlara ilişkin belirli durumlarda ya da Vergi Dairesi talep ettiğinde doğar. Kurucu yardım almak için isteğe bağlı vekâletname verebilir; ancak bu herkes için geçerli bir zorunluluk değildir.