


Segurança Social para recibos verdes: contribuições, declaração trimestral e isenções
Neste artigo
Recibos verdes é um termo fiscal: as faturas emitidas através do Portal das Finanças. A Segurança Social é uma obrigação separada, com inscrição, declarações e pagamentos próprios — e não segue o mesmo calendário nem as mesmas regras. Este guia cobre o lado dos trabalhadores independentes: quando começam as contribuições, como são calculadas, a declaração trimestral e as isenções.
Se procura como emitir os documentos, o IVA ou a retenção de IRS, veja o nosso guia de emissão de recibos verdes. Para conferir faturas emitidas a si, veja o guia do e-Fatura.
Quando começa a obrigação
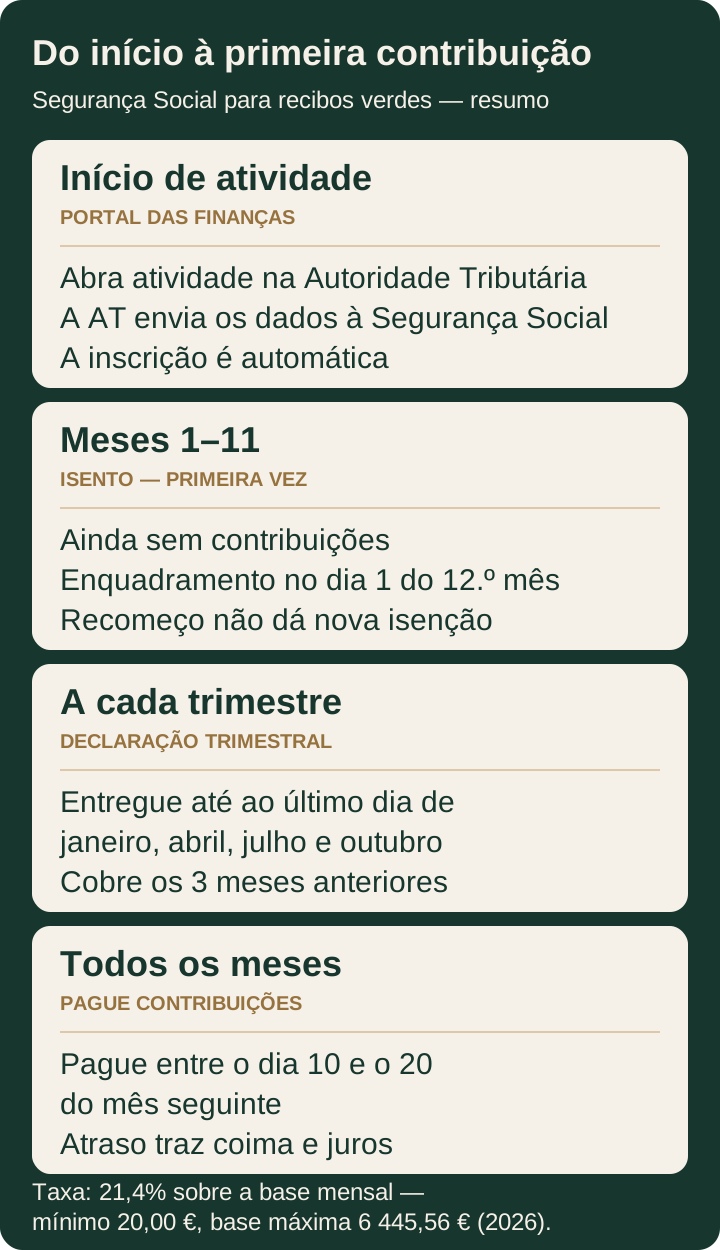
A inscrição é automática: ao abrir atividade na Autoridade Tributária, os seus dados, incluindo o NIF, são enviados para a Segurança Social, que o enquadra no regime dos trabalhadores independentes e o notifica — veja o guia do regime da ISS. Os cidadãos estrangeiros precisam de NISS; trabalhar por conta própria é um dos fundamentos oficiais para a sua atribuição — veja o guia de pedido de NISS da ISS.
- Primeira vez como independente: o enquadramento produz efeitos no primeiro dia do 12.º mês após o início de atividade. Os primeiros onze e mais meses são isentos.
- Recomeço de atividade: o enquadramento produz efeitos no primeiro dia do mês do recomeço — não há novo período de isenção.
- Enquadramento antecipado: pode optar por começar mais cedo através da declaração trimestral. Todas as três regras constam do mesmo guia do regime da ISS.
Como se calcula a contribuição
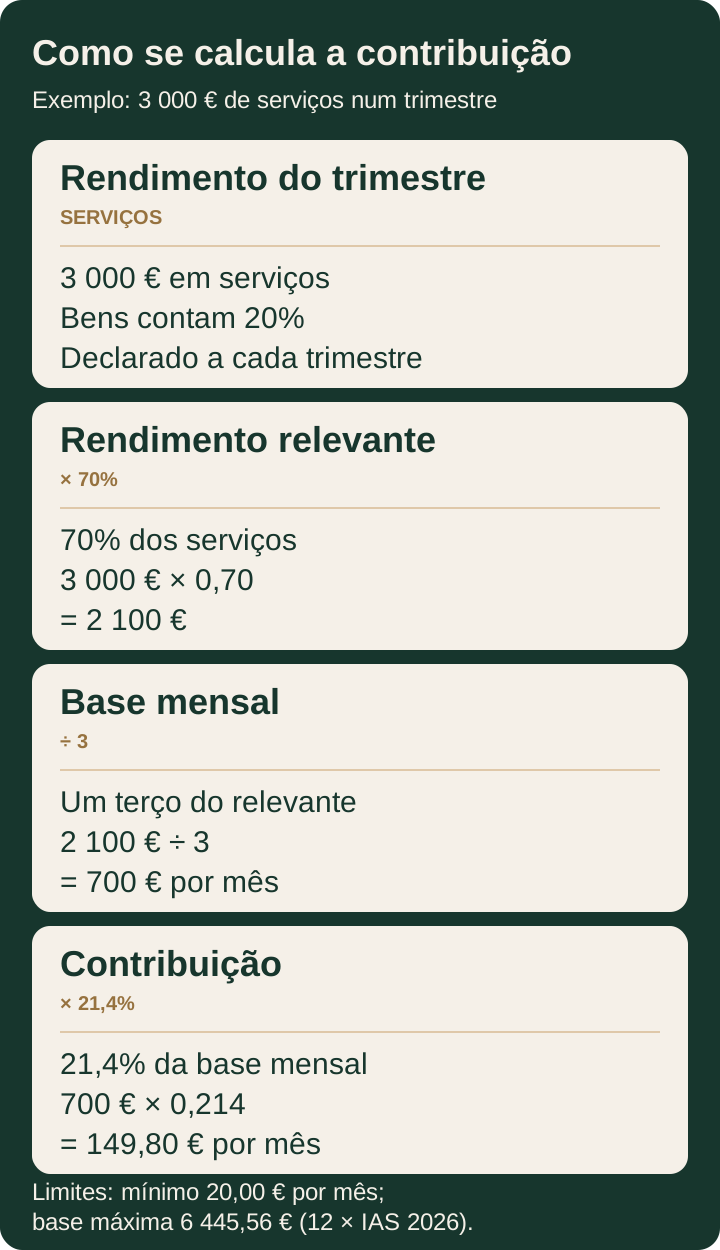
A taxa contributiva dos trabalhadores independentes é de 21,4% (25,2% para empresários em nome individual e titulares de EIRL). Aplica-se a uma base mensal calculada a partir do rendimento relevante:
- 70% do valor total de prestação de serviços;
- 20% dos rendimentos de produção e venda de bens (também 20% para hotelaria, restauração e bebidas, quando declarados para IRS). As percentagens constam do guia do regime da ISS.
A base mensal corresponde a um terço do rendimento relevante do período declarativo e vigora por três meses. Os limites, com o IAS de 2026 de 537,13 € (fixado pela Portaria n.º 480-A/2025/1, citada no guia da ISS):
- Mínimo: sem rendimentos ou com contribuição calculada inferior a 20,00 €, a base é fixada de modo a que a contribuição seja de 20,00 € por mês;
- Máximo: 6 445,56 € (12 × IAS);
- Contabilidade organizada: a base é o lucro tributável dividido por 12, com um mínimo de 805,70 € (1,5 × IAS), fixada em outubro para o ano seguinte.
Ao entregar a declaração trimestral, pode escolher um rendimento até 25% acima ou abaixo do valor apurado, em passos de 5%, dentro dos mesmos limites mínimo e máximo (regras de opção no guia da ISS).
A declaração trimestral
Todos os trabalhadores independentes obrigados a pagar contribuições devem declarar os rendimentos até ao último dia de janeiro, abril, julho e outubro. Quem tem contabilidade organizada não a entrega, porque a base vem do lucro tributável.
- Cada declaração cobre os três meses anteriores — a declaração de janeiro cobre outubro, novembro e dezembro.
- Declaram-se rendimentos de venda de bens, prestação de serviços e outros rendimentos relevantes.
- Os elementos podem ser corrigidos até 15 dias após o fim do prazo.
- Não entregar uma declaração obrigatória é uma infração leve, que pode ser punida com coima nos termos do artigo 233.º do Código dos Regimes Contributivos. O guia não indica os valores da coima.
- Desde 2026, a declaração também pode ser entregue online fora do prazo, até ao último dia do mês anterior ao próximo período declarativo; a janela de janeiro permite ainda confirmar ou corrigir valores anuais. Todas as regras da declaração acima constam do guia da ISS.
O pagamento mensal
As contribuições pagam-se entre o dia 10 e o dia 20 do mês seguinte (guia de pagamentos da ISS). O guia de 2026 indica ainda MB Way e uma referência IBAN no documento de pagamento.
O atraso é uma infração leve nos primeiros 30 dias; depois disso, passa a infração grave, com juros de mora — veja o guia do regime.
Isenções aplicáveis a quem emite recibos verdes
- Primeiro período de atividade. Quem começa pela primeira vez fica isento até ao 12.º mês de atividade (ver acima). A contagem suspende-se se cessar a atividade e retoma se recomeçar dentro de 12 meses.
- Acumulação com trabalho por conta de outrem. Isenção total se todas as condições se verificarem: as duas atividades são para entidades empregadoras diferentes que não pertencem ao mesmo grupo; o trabalho por conta de outrem está abrangido por um regime que cubra todos os riscos do regime dos independentes; o salário médio mensal no outro regime é de pelo menos 537,13 € (1 × IAS); e o rendimento relevante médio como independente é inferior a 2 148,52 € (4 × IAS). Ultrapassar esse valor num trimestre faz perder a isenção, devendo tudo ser declarado na declaração trimestral seguinte.
- Pensionistas. Quem recebe Pensão de Invalidez ou de Velhice, nacional ou estrangeira, fica isento, desde que a atividade seja compatível com a pensão. O mesmo se aplica a pensão por acidente de trabalho ou doença profissional com incapacidade igual ou superior a 70%.
- Um ano de contribuições mínimas. Pode ficar isento se, em janeiro do ano seguinte, se confirmar que pagou apenas o mínimo de 20,00 € por mês durante todo o ano anterior.
- Pausas justificadas. A paragem temporária justificada da atividade, ou a incapacidade temporária como doença ou parentalidade, pode afastar a obrigação durante esse período.
Cessar a atividade
O enquadramento termina quando a atividade por conta própria acaba, com efeitos no primeiro dia do mês seguinte — automaticamente pelos dados da Autoridade Tributária ou a pedido. As contribuições cessam na mesma data, mas ainda podem existir acertos a pagar depois da revisão anual. Os subsídios já em pagamento — doença, parentalidade e prestações por encargos familiares — mantêm-se após a cessação.
Comprovar a situação contributiva
Bancos, clientes e entidades públicas pedem frequentemente prova de que as contribuições estão em dia. A declaração de situação contributiva é emitida gratuitamente online (Trabalho → Remunerações e contribuições → Obter Declaração da situação contributiva), até 10 dias úteis, e é válida por 4 meses — veja o guia da declaração de situação contributiva da ISS.
Erros comuns
- Tratar recibos verdes e Segurança Social como um só sistema. Emitir faturas corretamente não o inscreve nas contribuições nem nas declarações — as obrigações são paralelas.
- Assumir que a isenção do primeiro ano se renova. Aplica-se uma vez; o recomeço fica enquadrado desde o mês do recomeço.
- Esquecer a declaração trimestral num trimestre sem rendimentos. A obrigação de declarar não depende de haver rendimentos; não entregar continua a ser infração. Pode aplicar-se a contribuição mínima.
- Usar um salário abaixo do IAS para pedir a isenção por acumulação. A isenção exige salário médio no outro regime igual ou superior a 537,13 € em 2026, além das restantes condições.
- Cessar a atividade só na Autoridade Tributária. Confirme que a Segurança Social registou a cessação e conte com possíveis acertos depois da revisão anual.
Para obter o NISS, veja o serviço de NISS da E-Residence. Para apoio na declaração anual, veja o serviço de declaração de IRS.
Perguntas frequentes
Quando começo a pagar Segurança Social como trabalhador independente?
Se é a primeira vez que se regista como trabalhador independente, o enquadramento produz efeitos no primeiro dia do 12.º mês após o início de atividade. Se retomar uma atividade anterior, o enquadramento começa no primeiro dia do mês do recomeço. Pode optar por um enquadramento antecipado através da declaração trimestral. Veja o guia do regime da ISS.
Quanto é a contribuição mensal?
A taxa é de 21,4% sobre a base de incidência mensal. A base corresponde a um terço do rendimento relevante do período declarativo — 70% dos serviços (20% dos bens). Sem rendimentos ou com resultado inferior a 20,00 €, aplica-se o mínimo: 20,00 € por mês. A base máxima é 6 445,56 € (12 × IAS). Veja o guia do regime da ISS.
Quando se entrega a declaração trimestral?
Até ao último dia de janeiro, abril, julho e outubro. Cada declaração refere-se aos rendimentos dos três meses anteriores — por exemplo, a declaração de janeiro cobre outubro, novembro e dezembro. Os elementos podem ser corrigidos até 15 dias após o fim do prazo. Veja o guia do regime da ISS.
Trabalho por conta de outrem e a recibos verdes — estou isento?
Pode estar. A isenção exige todas as condições em simultâneo: as duas atividades são para entidades empregadoras diferentes que não pertencem ao mesmo grupo; o trabalho por conta de outrem está abrangido por um regime que cubra todos os riscos do regime dos independentes; o salário médio mensal no outro regime é de pelo menos 537,13 € (1 × IAS em 2026); e o rendimento relevante médio como independente é inferior a 2 148,52 € (4 × IAS). Se ultrapassar esse valor num trimestre, perde a isenção. Condições: guia do regime da ISS.
O que acontece se não entregar a declaração trimestral?
Não entregar uma declaração obrigatória é uma infração leve, que pode ser punida com coima nos termos do artigo 233.º do Código dos Regimes Contributivos. Desde 2026 também é possível entregar a declaração online fora do prazo, até ao último dia do mês anterior ao próximo período declarativo. Veja o guia do regime da ISS.
Os pensionistas pagam contribuições como independentes?
Quem recebe Pensão de Invalidez ou de Velhice, nacional ou estrangeira, fica isento, desde que a atividade profissional seja compatível com essa pensão. O mesmo se aplica a pensão por acidente de trabalho ou doença profissional com incapacidade igual ou superior a 70%. Veja as regras de isenção da ISS.
O que acontece às contribuições quando cesso a atividade?
O enquadramento e as contribuições terminam no primeiro dia do mês seguinte ao fim da atividade. Ainda podem existir acertos a pagar depois da revisão anual, e os subsídios já em pagamento — doença, parentalidade, encargos familiares — mantêm-se após a cessação. Veja as regras de cessação na ISS.