


Como emitir recibos verdes no Portal das Finanças
Neste artigo
Recibos verdes é a designação corrente dos documentos fiscais emitidos por trabalhadores independentes através da Autoridade Tributária. A primeira decisão não é escolher a opção mais fácil: é perceber se o pagamento ocorre ou não ao mesmo tempo que o serviço.
Antes de emitir o primeiro documento
Para trabalho independente recorrente, entregue uma declaração de início de atividade à Autoridade Tributária antes de começar. A via atual no Portal das Finanças é Atividade → Submeter declarações — início, alteração e cessação. O ato isolado é uma via distinta para uma operação verdadeiramente ocasional e não deve ser usado como substituto de trabalho recorrente previsível.[3]
Também precisa de acesso ao Portal das Finanças. O guia oficial atual indica autenticação com Cartão de Cidadão, Chave Móvel Digital ou NIF e palavra-passe do Portal.[2]
Fatura, recibo ou fatura-recibo?
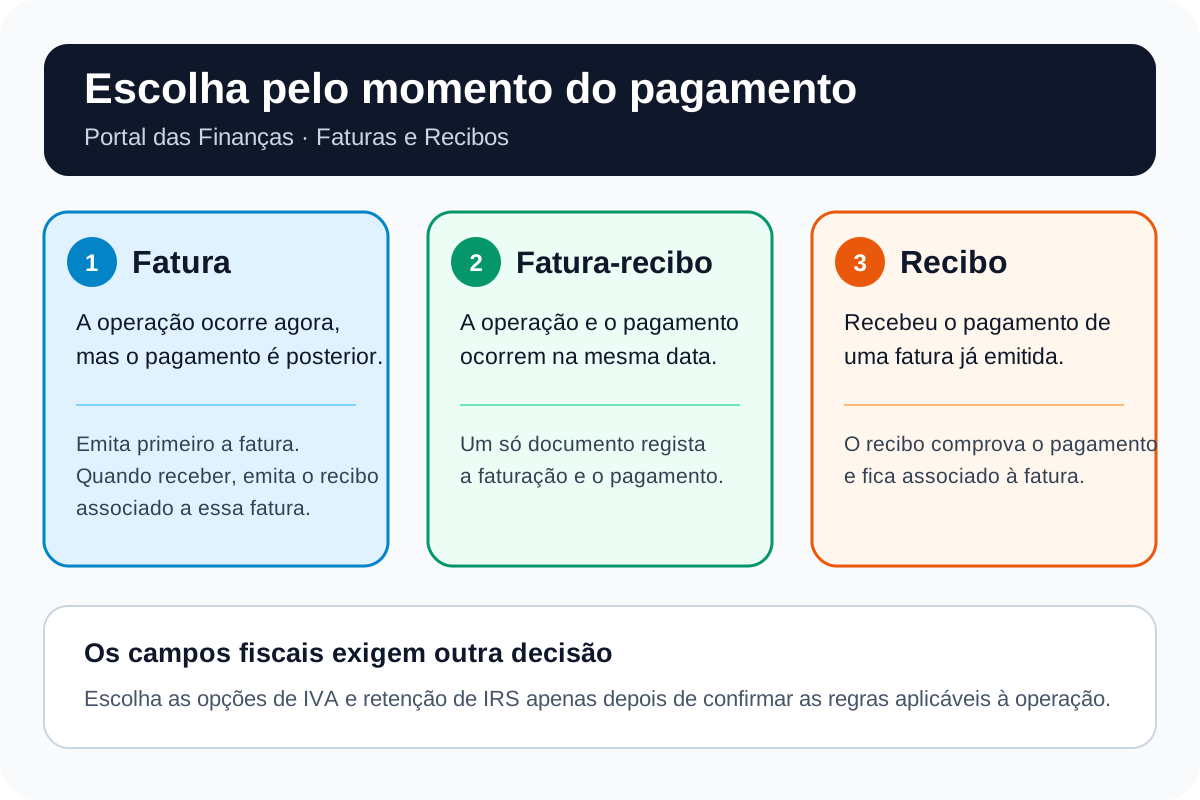
- Fatura: use-a quando presta o serviço agora e o pagamento será posterior. Quando receber o pagamento total ou parcial, emita o recibo associado.
- Recibo: use-o quando o cliente paga uma fatura já existente. Regista o pagamento e fica associado a essa fatura.
- Fatura-recibo: use-a quando a prestação do serviço e o pagamento ocorrem ao mesmo tempo. Um só documento regista a faturação e a quitação.
Estas distinções constam da página Fatura e recibo e do guia atual do serviço da Autoridade Tributária.[1][2]
Prazo de emissão da fatura
Em regra, emita a fatura até ao quinto dia útil após a prestação do serviço. Se o cliente pagar antes do prazo normal de emissão, emita a fatura na data do adiantamento.[1]
Passo a passo no Portal das Finanças
- Inicie sessão com Cartão de Cidadão, Chave Móvel Digital ou NIF e palavra-passe do Portal.[2]
- Pesquise Faturas e Recibos e selecione Aceder, ou use Serviços Tributários → Serviços → Faturas e Recibos.[2]
- Abra Emitir. Escolha Fatura ou Fatura-Recibo, ou escolha Recibo para uma fatura existente ainda não paga.[2]
- Indique a data da transação e selecione a atividade CAE/CIRS aplicável ao serviço.[2]
- Identifique o cliente. Para um cliente estrangeiro, o manual ATGO atual pede a identificação fiscal estrangeira, o nome e o país; apresenta a morada como facultativa.[8]
- Selecione o motivo da emissão e descreva o serviço. A descrição é obrigatória e deve identificar o serviço prestado.[2]
- Preencha os campos de IVA e IRS apenas depois de confirmar as regras aplicáveis à sua atividade, ao cliente e à operação.
- Reveja os dados e selecione Emitir. Use Consultar no mesmo serviço para rever os documentos já emitidos.[2]
IVA: o que significa — e o que não significa — o limiar de 15 000 €
O artigo 53.º do Código do IVA fixa atualmente um limiar de 15 000 € de volume de negócios anual em território nacional. Para uma pessoa com sede ou domicílio em Portugal, a isenção também exige o cumprimento das restantes condições do artigo 53.º, incluindo a restrição relativa a operações de exportação ou atividades conexas. No ano de início, considera-se a estimativa para o período restante do ano civil.[3][4]
Quando o artigo 53.º se aplica, a fatura é emitida sem IVA e inclui a menção “IVA – regime de isenção”.[1] No entanto, o volume de negócios não determina sozinho o campo correto:
- a atividade pode estar abrangida por outra isenção, incluindo o artigo 9.º;
- pode aplicar-se o regime normal de IVA;
- serviços transfronteiriços exigem a verificação das regras de localização do artigo 6.º e das respetivas exceções.[7]
O guia atual de início de atividade da AT também distingue dois momentos. Se o volume de negócios do ano anterior ultrapassou 15 000 €, mas não excedeu 18 750 €, o regime normal começa em 1 de janeiro do ano seguinte após a alteração exigida. Se, durante o ano em curso, o volume ultrapassar 18 750 €, o IVA começa na fatura que cruza esse valor e a declaração de alterações deve ser entregue em 15 dias úteis.[3] Confirme sempre a regra em vigor antes de confiar nestes montantes.
Retenção de IRS: confirme a elegibilidade antes de escolher a dispensa
A dispensa facultativa de retenção do artigo 101.º-B do Código do IRS refere-se ao rendimento anual previsto da categoria B elegível abaixo do limiar do artigo 53.º — atualmente 15 000 €. Não pode ser usada quando os rendimentos relevantes do ano anterior foram iguais ou superiores ao limiar, exclui comissões por intermediação na celebração de contratos e cessa no mês seguinte àquele em que o limite é atingido.[5]
O guia atual do serviço indica que o campo de retenção de IRS é relevante quando o adquirente tem ou deve ter contabilidade organizada e o rendimento respeita a serviços.[2] As taxas dependem da atividade e do tipo de rendimento.[6] Em caso de dúvida, confirme o enquadramento antes de emitir, em vez de escolher uma opção apenas pelo volume de negócios.
Clientes estrangeiros
Para um cliente estrangeiro, indique a identificação fiscal estrangeira, o nome e o país. O manual ATGO atual apresenta a morada como facultativa.[8] Estes dados identificam o cliente, mas não determinam o enquadramento fiscal. A localização do IVA depende, entre outros fatores, de a operação ser B2B ou B2C, do estabelecimento do cliente e do tipo de serviço.[7]
Verificar despesas é uma tarefa diferente no e-Fatura
Este guia explica como emitir documentos para os seus clientes. Se pretende verificar faturas emitidas em seu nome, classificar uma despesa pessoal ou profissional ou registar uma compra em falta para o processo de IRS, consulte o nosso guia para validar faturas no e-Fatura.
A Segurança Social é uma obrigação separada
A emissão de documentos e os campos fiscais são apenas o lado da Autoridade Tributária. As contribuições, a declaração trimestral de rendimentos e as isenções pertencem à Segurança Social — consulte o nosso guia de Segurança Social para recibos verdes.
Corrigir um erro
A instrução da Autoridade Tributária de julho de 2026 separa as correções de valores fiscais dos erros formais:[9]
- se mudar o valor tributável ou o IVA, emita a nota de crédito ou de débito adequada e faça referência à fatura original;
- num erro formal, como NIF, morada ou descrição, que não altera o valor tributável nem o IVA, anule a fatura incorreta e emita uma fatura corrigida, preservando a data original da operação;
- a nota de crédito não é um mecanismo geral de anulação de faturas.
Se já entregou uma declaração de IVA, a correção pode exigir passos adicionais. Confirme o caso com um contabilista certificado.
Para apoio na entrega anual, consulte o serviço E-Residence de declaração anual de IRS em Portugal.
Perguntas frequentes
Tenho de abrir atividade antes de emitir recibos verdes?
Para trabalho independente recorrente, sim. Entregue a declaração de início de atividade à Autoridade Tributária antes de começar. O ato isolado é uma via distinta para uma operação verdadeiramente ocasional, não um substituto para trabalho recorrente previsível.[3]
Devo emitir uma fatura, um recibo ou uma fatura-recibo?
Use uma fatura quando a prestação do serviço e o pagamento não coincidem e emita depois o recibo associado quando receber. Use uma fatura-recibo quando o serviço e o pagamento coincidem. É o momento do pagamento — não a conveniência — que determina o documento.[1][2]
Qual é o prazo para emitir a fatura?
Em regra, emita-a até ao quinto dia útil após a prestação do serviço. Se o cliente pagar antecipadamente, emita a fatura na data do adiantamento.[1]
Um volume de negócios inferior a 15 000 € significa sempre que não cobro IVA?
Não. Os 15 000 € são o limiar atual de volume de negócios nacional do artigo 53.º do CIVA, mas a isenção tem outras condições. Pode aplicar-se outra isenção, o regime normal ou regras de localização para operações transfronteiriças; não escolha o campo de IVA apenas pelo volume de negócios.[1][3][4][7]
Quando posso escolher a dispensa de retenção de IRS?
Para rendimentos elegíveis da categoria B, a dispensa do artigo 101.º-B é facultativa quando o rendimento anual previsto fica abaixo do limiar do artigo 53.º, atualmente 15 000 €, e se cumpre a condição do ano anterior. Exclui certas comissões e cessa no mês seguinte àquele em que o limite é atingido. O adquirente e o tipo de rendimento também contam.[2][5][6]
Posso emitir um recibo verde a um cliente estrangeiro?
Sim. O manual ATGO atual pede a identificação fiscal estrangeira, o nome e o país e apresenta a morada como facultativa. Uma morada estrangeira, por si só, não determina o tratamento do IVA ou da retenção.[7][8]
Como corrijo um documento já emitido?
Se mudar o valor tributável ou o IVA, emita a nota de crédito ou de débito adequada, com referência à fatura original. Num erro formal, como NIF, morada ou descrição, anule a fatura incorreta e emita uma corrigida. A nota de crédito não é um mecanismo geral de anulação.[9]
Fontes oficiais
[1] Autoridade Tributária — Fatura e recibo
[2] Autoridade Tributária — Faturas e Recibos: guia de utilização do serviço (PDF)
[4] Código do IVA — Artigo 53.º
[5] Código do IRS — Artigo 101.º-B
[6] Código do IRS — Artigo 101.º
[7] Código do IVA — Artigo 6.º