


Régime fiscal NHR au Portugal : ce qu’il était, pourquoi il a pris fin et ce qui l’a remplacé
Dans cet article
Si vous vous renseignez aujourd’hui sur le régime portugais NHR, le fait le plus important est le suivant : le NHR est fermé aux nouveaux demandeurs depuis le 1er janvier 2024. Les anciens guides — y compris la version précédente de cet article — qui expliquent comment demander le NHR décrivent une procédure qui n’existe plus. Ce guide présente ce qu’était le régime, comment il a pris fin exactement, les cas transitoires limités et ce qui s’applique à la place en 2026.
En bref
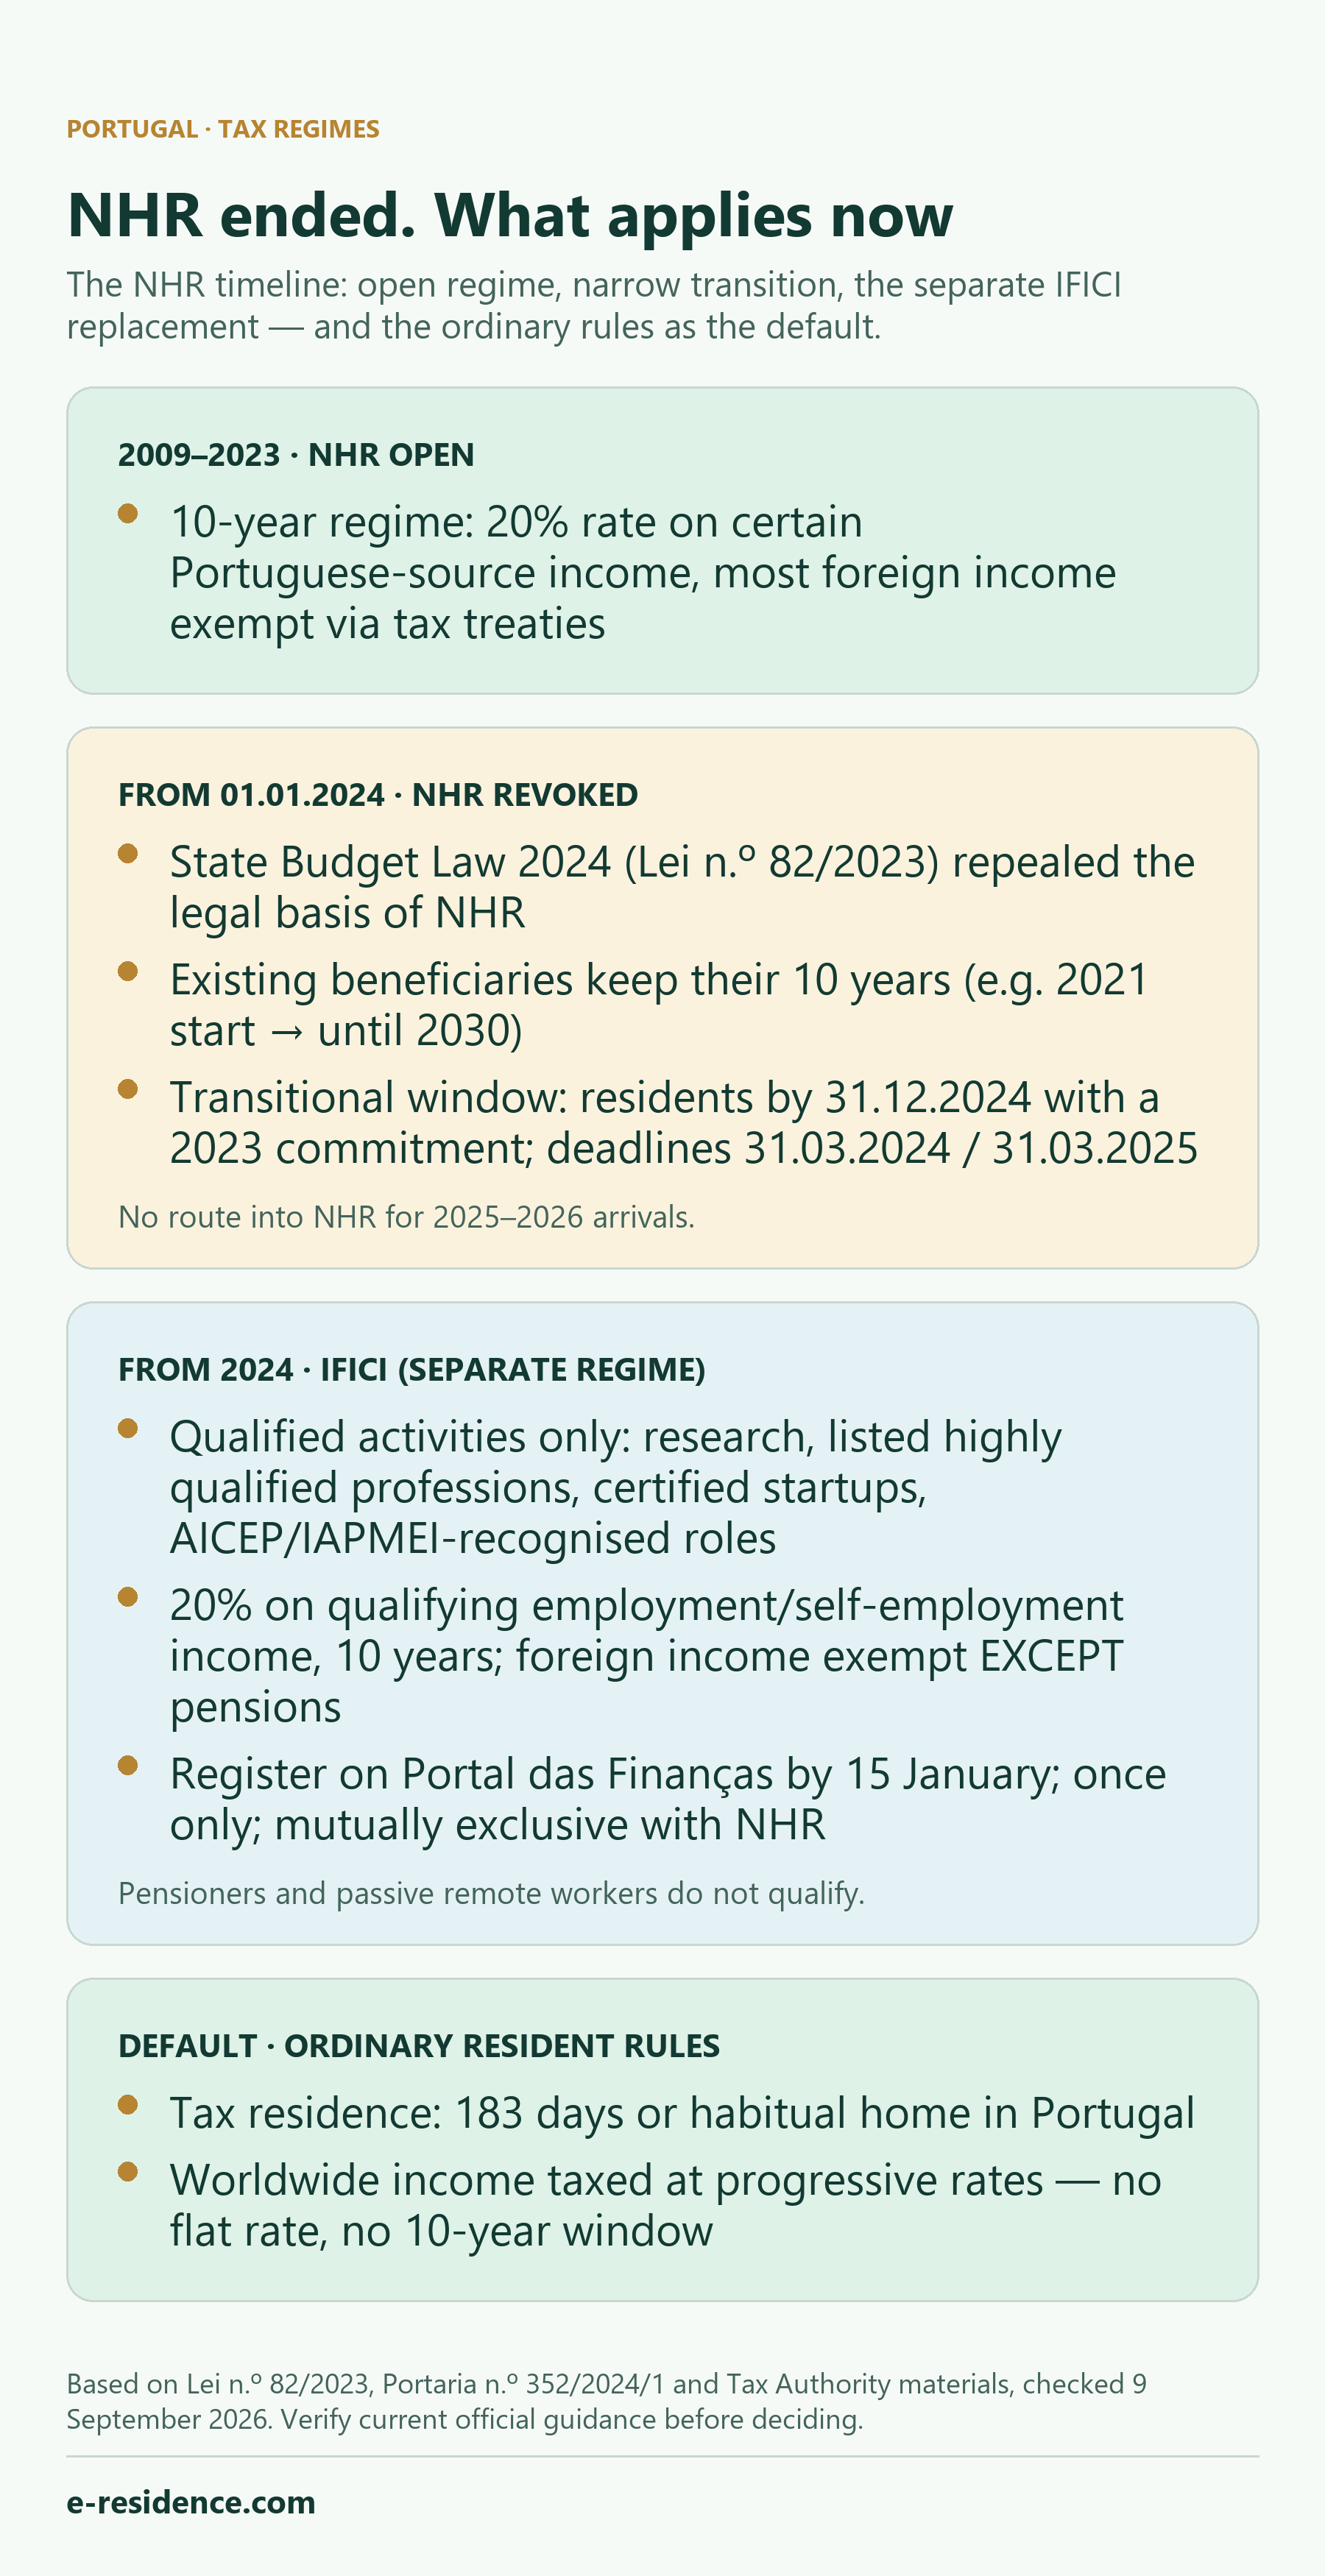
- Le NHR a été abrogé à compter du 1er janvier 2024 par la loi du budget de l’État pour 2024 (Lei n.º 82/2023), qui a supprimé la base légale du régime dans le Code de l’IRS.
- Les bénéficiaires actuels conservent leur régime jusqu’à la fin de leur période de 10 ans — par exemple, un régime commencé en 2021 court jusqu’en 2030.
- Les demandes transitoires étaient limitées aux personnes éligibles devenues résidentes au plus tard le 31 décembre 2024, y compris les membres du foyer couverts par l’article 236.º(3)(d) ; des délais s’appliquaient, et les demandes tardives ne couvrent que les années restantes de la période initiale.
- Le régime de remplacement, l’IFICI, est beaucoup plus restreint : percevoir une pension ou des revenus passifs, investir ou travailler à distance ne suffit pas, à lui seul, à y donner accès. L’éligibilité exige une activité qualifiante distincte, et les pensions restent soumises aux règles ordinaires.
Ce qu’était le régime NHR
Le régime des résidents non habituels (NHR) a été instauré en 2009 pour attirer au Portugal des professionnels et des retraités étrangers. Pendant une période de 10 ans, il offrait un taux spécial de 20 % sur certains revenus salariaux et d’activité indépendante de source portugaise tirés d’activités figurant sur une liste, ainsi que — en combinaison avec les conventions de double imposition conclues par le Portugal — des exonérations sur la plupart des revenus de source étrangère. Cette combinaison en a fait l’une des incitations fiscales les plus connues d’Europe pour les nouveaux résidents.
Comment le NHR a pris fin
La loi du budget de l’État pour 2024 — Lei n.º 82/2023, de 29 de dezembro — a abrogé les paragraphes 8 à 12 de l’article 16.º du Code de l’IRS (CIRS), base légale du régime NHR (article 317.º, alinéa b), de cette loi). La loi est entrée en vigueur le 1er janvier 2024. Depuis cette date, le régime est fermé aux nouveaux demandeurs.
Règles transitoires : qui pouvait encore obtenir le NHR
La loi (article 236.º(3)) a maintenu les règles abrogées applicables, jusqu’à la fin de la période de 10 ans, à des groupes limités :
- les contribuables déjà inscrits au NHR auprès de l’administration fiscale au 1er janvier 2024 ;
- les contribuables qui remplissaient les conditions de résidence au 31 décembre 2023 ;
- les contribuables devenus résidents fiscaux au plus tard le 31 décembre 2024 qui ont déclaré, lors de leur inscription, l’un des engagements qualifiants pris en 2023 — par exemple un contrat de travail (ou une promesse de contrat de travail) conclu au plus tard le 31 décembre 2023, un bail ou un contrat de réservation ou compromis de vente immobilier signé au plus tard le 10 octobre 2023, l’inscription scolaire de personnes à charge effectuée au plus tard le 10 octobre 2023, ou un visa ou titre de séjour valide (ou une procédure engagée) au plus tard le 31 décembre 2023 ;
- les membres du foyer des personnes ci-dessus.
L’administration fiscale a appliqué des délais stricts : les inscriptions prenant effet en 2023 ont été acceptées jusqu’au 31 mars 2024, et les inscriptions au titre des engagements qualifiants prenant effet en 2024, jusqu’au 31 mars 2025. Pour une personne éligible relevant de la voie des résidents de 2024 — y compris un membre du foyer couvert par l’article 236.º(3)(d) —, une demande transitoire ultérieure peut encore être possible ; toutefois, si elle est acceptée, elle ne prend effet qu’à partir de l’année de la demande et ne court que pour la période restante jusqu’à la fin de 2033. Cette règle de dépôt tardif ne doit pas être étendue à la catégorie distincte des résidents de 2023.
Pour toute personne qui devient résidente fiscale au Portugal en 2025 ou en 2026, il n’existe aucune voie d’accès au NHR.
IFICI : le régime de remplacement est différent et plus restreint
Le régime de remplacement est l’IFICI — l’incitation fiscale à la recherche scientifique et à l’innovation, créée par cette même Lei n.º 82/2023 sous la forme de l’article 58.º-A du Statut des avantages fiscaux (EBF) et réglementée par la Portaria n.º 352/2024/1. On l’appelle parfois officieusement « NHR 2.0 », mais il s’agit d’un régime distinct, doté de ses propres conditions — le traitement NHR n’est pas transféré.
Qui est éligible. Les personnes qui deviennent résidentes fiscales au Portugal sans y avoir été résidentes au cours des 5 années précédentes, et qui exercent une activité qualifiante : enseignement supérieur et recherche scientifique ; emplois qualifiés et fonctions au sein d’organes sociaux liés aux avantages fiscaux contractuels à l’investissement productif ; professions hautement qualifiées énumérées à l’annexe I de la Portaria 352/2024/1 (par exemple directeurs exécutifs, ingénieurs et scientifiques spécialisés, médecins, spécialistes des TIC) exercées dans des entreprises réalisant des investissements pertinents ou dans des entreprises industrielles ou de services exportatrices (≥ 50 % du chiffre d’affaires) dont les codes CAE sont éligibles ; fonctions au sein d’entités reconnues par l’AICEP ou l’IAPMEI comme pertinentes pour l’économie nationale ; personnel de R&D relevant du SIFIDE II ; emplois et fonctions au sein d’organes sociaux de startups certifiées ; et activités de résidents fiscaux aux Açores et à Madère selon les règles régionales. Pour les professions de l’annexe I, l’éligibilité exige généralement un doctorat, ou une licence ou un master assorti d’au moins 3 ans d’expérience professionnelle. Percevoir des pensions, réaliser des investissements passifs ou travailler à distance ne rend pas éligible en soi. Une personne se trouvant dans l’une de ces situations doit remplir les conditions au titre d’une activité éligible distincte, et les pensions restent exclues de l’avantage IFICI.
Avantages. Un taux spécial d’IRS de 20 % sur les revenus nets de catégorie A (revenus salariaux) et de catégorie B (revenus d’activité indépendante) tirés des activités qualifiantes, pendant 10 années consécutives à compter de l’année d’inscription en tant que résident. Les revenus de source étrangère sont en général exonérés — à l’exception des pensions (catégorie H), imposées selon les règles générales progressives ; les revenus provenant de juridictions inscrites sur la liste noire sont imposés à 35 %.
Inscription et limites. L’inscription se demande via le Portal das Finanças au plus tard le 15 janvier de l’année suivant celle où l’on devient résident, avec validation par l’entité compétente pour l’activité (FCT, AICEP, AT, IAPMEI, ANI, Startup Portugal ou les Régions autonomes). Une inscription tardive ne prend effet qu’à partir de l’année où elle est effectuée, pour la période restante. Le régime ne peut être utilisé qu’une seule fois par contribuable, et il est incompatible avec le NHR : toute personne qui bénéficie ou a déjà bénéficié du NHR ne peut pas obtenir l’IFICI.
Pour les règles applicables en matière d’éligibilité et d’inscription, référez-vous à la FAQ IFICI en vigueur de l’administration fiscale et au texte consolidé de l’article 58.º-A de l’EBF.
Ce qui s’applique par défaut en cas d’arrivée en 2026
Une personne qui s’installe au Portugal en 2026 et ne remplit pas les conditions de l’IFICI est imposée selon les règles ordinaires applicables aux résidents prévues par le Code de l’IRS. La résidence fiscale est déterminée par l’article 16.º(1)–(2) du CIRS : séjourner sur le territoire portugais plus de 183 jours, consécutifs ou non, sur toute période de 12 mois commençant ou se terminant au cours de l’année concernée ; ou y séjourner moins longtemps tout en disposant d’un logement dans des conditions laissant supposer l’intention de le conserver et de l’occuper comme résidence habituelle.
Les résidents ordinaires sont imposés sur leurs revenus mondiaux aux taux progressifs de l’IRS — ni taux forfaitaire, ni période de 10 ans, ni exonération générale des revenus étrangers. C’est pourquoi vérifier son éligibilité avant de s’installer est l’étape la plus précieuse : l’écart entre bénéficier de l’IFICI et passer à côté est important, et la date limite d’inscription arrive vite après l’installation.
Ce que cela signifie en pratique
- Considérez comme obsolète tout guide qui propose encore de « demander le NHR » — y compris les services payants construits autour de cette offre. Le régime est fermé aux personnes arrivant en 2025–2026.
- Si vous bénéficiez déjà du NHR, votre période de 10 ans se poursuit ; conservez la preuve de votre année d’inscription.
- Si vous préparez votre installation, vérifiez votre éligibilité à l’IFICI au regard des listes officielles en vigueur et de votre propre activité avant de prendre des décisions fiscales ; commencez par la FAQ IFICI en vigueur de l’administration fiscale.
- Résidence fiscale, structure des revenus et délais interagissent. Pour une évaluation personnalisée, nos services de représentation fiscale et d’IRS traitent précisément ces questions.
Ce qu’il faut vérifier
- Votre année de résidence et la possibilité qu’une règle transitoire du NHR s’applique encore à vous.
- L’éligibilité à l’IFICI : les listes officielles en vigueur des professions et codes CAE, votre activité et la date limite d’inscription du 15 janvier.
- Les indications en vigueur de l’administration fiscale, avant de vous fier à un article — y compris celui-ci.
- Ne vous fiez jamais à des promesses figées, à des listes de contrôle génériques ou à d’anciens guides sur le NHR.
Sources officielles
- Lei n.º 82/2023, de 29 de dezembro (Diário da República) — abrogation du NHR (art. 317.º, b), règles transitoires (art. 236.º) et entrée en vigueur (art. 320.º) ; texte intégral des articles via la base de données législative de la PGDL
- Autorité fiscale et douanière — dépliant sur l’inscription au NHR (en anglais, mai 2024)
- Autorité fiscale et douanière — article 58.º-A de l’EBF (IFICI), texte consolidé
- Portaria n.º 352/2024/1, de 23 de dezembro (Diário da República) — procédures IFICI et listes des professions et codes CAE
- Autorité fiscale et douanière — FAQ IFICI
Questions fréquentes
Puis-je encore demander le régime NHR en 2026 ?
Non. Le NHR a été abrogé à compter du 1er janvier 2024 par la loi du budget de l’État pour 2024 (Lei n.º 82/2023). Une personne qui devient résidente fiscale au Portugal en 2025 ou en 2026 n’a aucune voie d’accès au NHR. Les demandes tardives encore possibles sont limitées aux personnes devenues résidentes au plus tard le 31 décembre 2024 qui remplissent les conditions de l’article 236.º(3)(c), ainsi qu’aux membres du foyer couverts par l’article 236.º(3)(d). Si elles sont acceptées, elles ne couvrent que la période initiale restant à courir.
J’ai déjà le statut NHR. Vais-je le perdre ?
Non. Les contribuables inscrits au NHR conservent le régime jusqu’à la fin de leur période de 10 ans, comptée à partir de l’année où ils sont devenus résidents. Par exemple, une personne ayant commencé à bénéficier du NHR en 2021 reste couverte jusqu’en 2030, en vertu de la règle transitoire de l’article 236.º de la Lei n.º 82/2023.
Qu’est-ce que l’IFICI et est-ce la même chose que le NHR ?
L’IFICI (incitation fiscale à la recherche scientifique et à l’innovation, article 58.º-A du Statut des avantages fiscaux) est un régime distinct et plus restreint, qui exige une activité éligible spécifique ainsi que le respect des autres conditions légales. Percevoir une pension ou des revenus passifs, investir ou travailler à distance ne donne pas accès au régime en soi. Un bénéficiaire de pension ou un travailleur à distance ne peut en bénéficier qu’au titre d’une activité éligible distincte ; les pensions restent imposées selon les règles générales.
Les pensions étrangères sont-elles exonérées d’impôt dans le cadre de l’IFICI ?
Non. Dans le cadre de l’IFICI, les revenus de source étrangère sont en général exonérés, à l’exception de la catégorie H (pensions) : les pensions étrangères sont imposées selon les règles générales progressives de l’IRS. Les revenus provenant de juridictions inscrites sur la liste noire sont imposés à 35 %.
Je suis devenu résident fiscal en 2024 et j’avais un bail signé en 2023. Puis-je encore m’inscrire au NHR ?
Peut-être, en vertu de la règle transitoire — mais l’avantage ne prend alors effet qu’à partir de l’année de la demande et ne court que pour la période restante, jusqu’à la fin de la 10e année consécutive comptée à partir de votre année de résidence. Consultez les indications en vigueur de l’administration fiscale pour votre situation précise.
Si je m’installe au Portugal en 2026 sans régime spécial, comment suis-je imposé ?
Selon les règles ordinaires du Code de l’IRS applicables aux résidents : vous devenez résident fiscal si vous séjournez plus de 183 jours sur toute période de 12 mois ou si vous disposez d’une résidence habituelle au Portugal, et les résidents sont imposés sur leurs revenus mondiaux à des taux progressifs. Sans l’IFICI, il n’y a ni taux forfaitaire, ni période de 10 ans, ni exonération générale des revenus étrangers.