


So stellen Sie Recibos Verdes im Portal das Finanças aus
In diesem Artikel
Recibos verdes ist die gängige Bezeichnung für steuerliche Belege, die Selbstständige über die portugiesische Steuerbehörde ausstellen. Die erste Entscheidung ist nicht, welche Option am einfachsten aussieht, sondern ob die Zahlung zeitgleich mit der Leistung erfolgt.
Bevor Sie das erste Dokument ausstellen
Reichen Sie bei wiederkehrender selbstständiger Tätigkeit vor Beginn eine Erklärung über den Beginn der Tätigkeit bei der Steuerbehörde ein. Der aktuelle Pfad im Portal das Finanças lautet Atividade → Submeter declarações — início, alteração e cessação. Ein ato isolado ist ein gesonderter Weg für ein wirklich gelegentliches Geschäft und sollte nicht als Ersatz für vorhersehbare, wiederkehrende Arbeit behandelt werden.[3]
Außerdem benötigen Sie Zugang zum Portal das Finanças. Der aktuelle offizielle Leitfaden nennt die Anmeldung mit Cartão de Cidadão, Chave Móvel Digital oder mit Ihrer NIF und Ihrem Portal-Passwort.[2]
Fatura, recibo oder fatura-recibo?
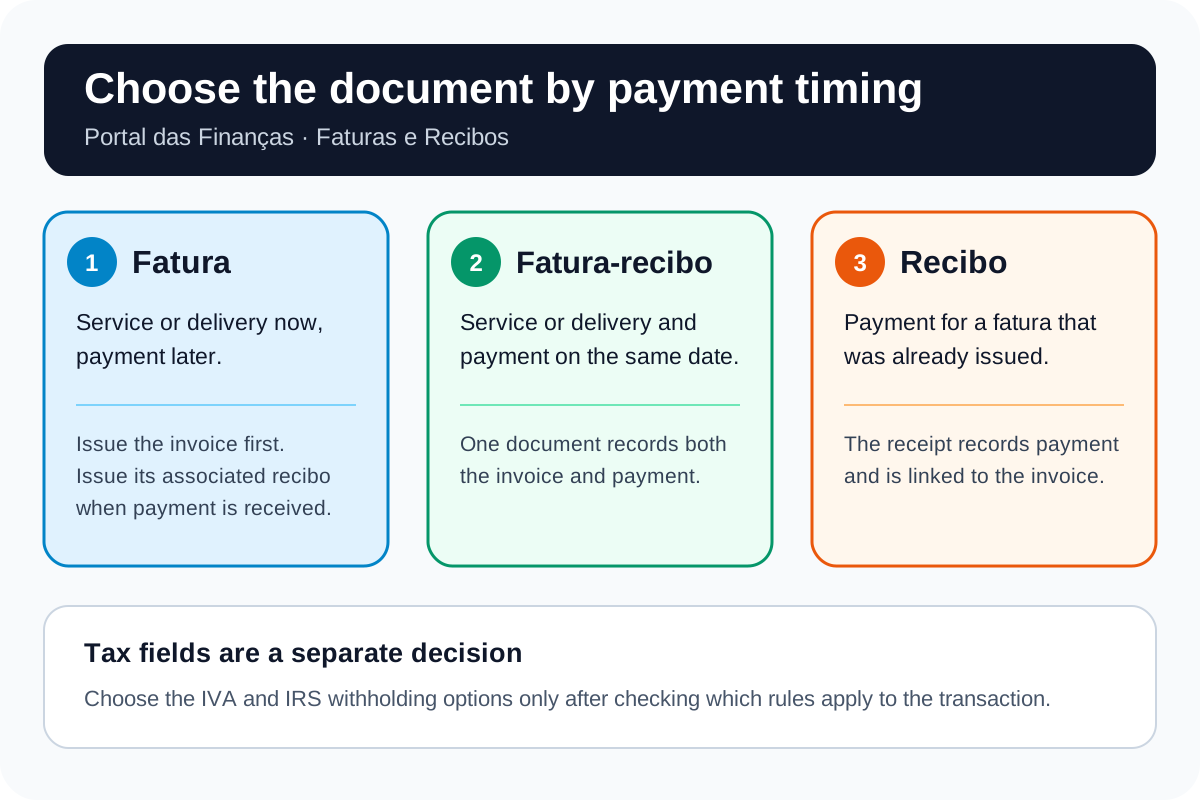
- Fatura: Verwenden Sie sie, wenn Sie die Leistung jetzt erbringen und die Zahlung später eingeht. Wenn Sie die Zahlung ganz oder teilweise erhalten, stellen Sie den zugehörigen recibo aus.
- Recibo: Verwenden Sie ihn, wenn der Kunde eine bestehende fatura bezahlt. Er dokumentiert die Zahlung und bleibt mit dieser fatura verknüpft.
- Fatura-recibo: Verwenden Sie sie, wenn Leistung und Zahlung zeitgleich erfolgen. Ein einziges Dokument erfasst sowohl die Rechnung als auch die Quittung.
Diese Unterscheidungen stammen direkt von der aktuellen Seite Fatura e recibo der Steuerbehörde und aus deren Leitfaden zum Dienst.[1][2]
Frist für die Rechnung
In der Regel stellen Sie die Rechnung bis zum fünften Arbeitstag nach Erbringung der Leistung aus. Zahlt der Kunde vor Ablauf der regulären Rechnungsfrist, stellen Sie die Rechnung am Tag der Vorauszahlung aus.[1]
Schritt für Schritt im Portal das Finanças
- Melden Sie sich an mit Cartão de Cidadão, Chave Móvel Digital oder NIF und Portal-Passwort.[2]
- Suchen Sie nach Faturas e Recibos und wählen Sie Aceder, oder nutzen Sie Serviços Tributários → Serviços → Faturas e Recibos.[2]
- Öffnen Sie Emitir. Wählen Sie Fatura ou Fatura-Recibo oder für eine bestehende unbezahlte fatura Recibo.[2]
- Geben Sie das Datum des Geschäfts ein und wählen Sie die CAE/CIRS-Tätigkeit, die auf die Leistung zutrifft.[2]
- Geben Sie den Kunden an. Für einen ausländischen Kunden verlangt der aktuelle ATGO-Leitfaden die ausländische Steueridentifikationsnummer, den Namen und das Land; die Adresse bezeichnet er als optional.[8]
- Wählen Sie den Ausstellungsgrund und beschreiben Sie die Leistung. Die Beschreibung ist Pflicht und sollte die erbrachte Leistung benennen.[2]
- Füllen Sie die Mehrwertsteuer- und IRS-Felder erst aus, nachdem Sie die Regeln geprüft haben, die für Ihre Tätigkeit, Ihren Kunden und das Geschäft gelten.
- Überprüfen Sie die Angaben und wählen Sie Emitir. Mit Consultar im selben Dienst können Sie bereits ausgestellte Dokumente einsehen.[2]
Mehrwertsteuer: Was der Schwellenwert von 15.000 € bedeutet – und was nicht
Artikel 53 des portugiesischen Mehrwertsteuergesetzbuchs legt derzeit einen Schwellenwert von 15.000 € für den jährlichen Inlandsumsatz fest. Für eine in Portugal niedergelassene oder wohnhafte Person setzt die Befreiung außerdem voraus, dass die übrigen Bedingungen von Artikel 53 erfüllt sind, einschließlich der Beschränkung für Ausfuhrumsätze oder damit verbundene Tätigkeiten. Im Jahr des Tätigkeitsbeginns wird die Schätzung für den Rest des Kalenderjahres herangezogen.[3][4]
Wenn Artikel 53 greift, wird die Rechnung ohne Mehrwertsteuer ausgestellt und trägt den Vermerk „IVA – regime de isenção“.[1] Der Umsatz allein bestimmt jedoch nicht das richtige Feld:
- eine Tätigkeit kann unter eine andere Befreiung fallen, einschließlich derjenigen nach Artikel 9;
- das normale Mehrwertsteuerregime kann gelten;
- grenzüberschreitende Leistungen erfordern eine Prüfung des Leistungsorts nach Artikel 6 und dessen Ausnahmen.[7]
Der aktuelle AT-Leitfaden zum Tätigkeitsbeginn unterscheidet außerdem zwei Fälle der Schwellenüberschreitung. Lag der Umsatz des Vorjahres über 15.000 €, aber nicht über 18.750 €, beginnt das normale Regime nach der erforderlichen Änderungsmeldung am 1. Januar des Folgejahres. Übersteigt der Umsatz im laufenden Jahr 18.750 €, fällt die Mehrwertsteuer ab der Rechnung an, mit der dieser Betrag überschritten wird, und die Änderungserklärung ist innerhalb von 15 Arbeitstagen fällig.[3] Prüfen Sie die aktuelle Regel, bevor Sie sich auf einen der beiden Beträge verlassen.
IRS-Steuereinbehalt: Voraussetzungen prüfen, bevor Sie eine Befreiung wählen
Die optionale Befreiung vom Steuereinbehalt nach Artikel 101-B des IRS-Gesetzbuchs bezieht sich auf erwartete infrage kommende Einkünfte der Kategorie B unterhalb des Schwellenwerts nach Artikel 53 – derzeit 15.000 €. Sie kann nicht genutzt werden, wenn die maßgeblichen Einkünfte des Vorjahres den Schwellenwert erreicht oder überschritten haben, sie schließt Provisionen für die Vermittlung von Verträgen aus und endet in dem Monat, der auf das Erreichen der Grenze folgt.[5]
Laut aktuellem Leitfaden zum Dienst ist das Feld für den IRS-Steuereinbehalt relevant, wenn der Kunde eine organisierte Buchführung hat oder haben muss und die Einkünfte aus Dienstleistungen stammen.[2] Die Sätze hängen von der Tätigkeit und der Art der Einkünfte ab.[6] Wenn Sie unsicher sind, klären Sie die Behandlung vor der Ausstellung, statt eine Option im Auswahlmenü allein anhand des Umsatzes zu wählen.
Ausländische Kunden
Geben Sie für einen ausländischen Kunden die ausländische Steueridentifikationsnummer, den Namen und das Land an. Der aktuelle ATGO-Leitfaden behandelt die Adresse als optional.[8] Damit ist der Kunde identifiziert; die steuerliche Behandlung ist damit nicht geklärt. Der mehrwertsteuerliche Leistungsort hängt unter anderem davon ab, ob es sich um ein B2B- oder B2C-Geschäft handelt, wo der Kunde niedergelassen ist und welcher Art die Leistung ist.[7]
Die Prüfung von Ausgaben ist eine andere Aufgabe in e-Fatura
In diesem Leitfaden geht es um die Ausstellung von Dokumenten an Ihre Kunden. Wenn Sie Rechnungen prüfen möchten, die an Sie ausgestellt wurden, eine private oder berufliche Ausgabe klassifizieren oder einen fehlenden Einkaufseintrag für das IRS-Verfahren erfassen möchten, lesen Sie unseren Leitfaden zur Rechnungsprüfung in e-Fatura.
Die Segurança Social ist eine eigene Verpflichtung
Die Ausstellung von Dokumenten und die Steuerfelder betreffen nur die Seite der Finanzbehörde (Autoridade Tributária). Beiträge, die vierteljährliche Einkommenserklärung und Befreiungen gehören zur Segurança Social – siehe unseren Leitfaden zur Sozialversicherung für recibos verdes.
Einen Fehler korrigieren
Die Anweisung der Steuerbehörde vom Juli 2026 unterscheidet Korrekturen steuerlicher Werte von formalen Fehlern:[9]
- wenn sich die Bemessungsgrundlage oder die Mehrwertsteuer ändert, stellen Sie die entsprechende Gutschrift oder Belastungsanzeige aus und verweisen auf die ursprüngliche Rechnung;
- bei einem formalen Fehler, etwa bei NIF, Adresse oder Beschreibung, der die Bemessungsgrundlage oder die Mehrwertsteuer nicht verändert, annullieren Sie die fehlerhafte Rechnung und stellen eine korrigierte aus, wobei das ursprüngliche Datum des Geschäfts erhalten bleibt;
- eine Gutschrift ist kein allgemeiner Weg, eine Rechnung zu stornieren.
Wurde bereits eine Mehrwertsteuererklärung eingereicht, kann die Korrektur zusätzliche Schritte erfordern. Klären Sie den Fall mit einem zertifizierten Buchhalter.
Unterstützung bei der jährlichen Erklärung bietet der Service für die jährliche Steuererklärung in Portugal von E-Residence.
Häufig gestellte Fragen
Muss ich eine Tätigkeit anmelden, bevor ich recibos verdes ausstelle?
Bei wiederkehrender selbstständiger Tätigkeit ja. Reichen Sie vor Beginn bei der Steuerbehörde eine Erklärung über den Beginn der Tätigkeit ein. Ein ato isolado ist ein gesonderter Weg für ein wirklich gelegentliches Geschäft und kein Ersatz für vorhersehbare, wiederkehrende Arbeit.[3]
Soll ich eine fatura, einen recibo oder eine fatura-recibo ausstellen?
Verwenden Sie eine fatura, wenn Leistung und Zahlung nicht zusammenfallen, und stellen Sie bei Zahlungseingang den zugehörigen recibo aus. Verwenden Sie eine fatura-recibo, wenn Leistung und Zahlung zusammenfallen. Der Zeitpunkt – nicht die Bequemlichkeit – bestimmt das Dokument.[1][2]
Welche Frist gilt für die Ausstellung der Rechnung?
In der Regel stellen Sie sie bis zum fünften Arbeitstag nach Erbringung der Leistung aus. Zahlt der Kunde im Voraus, stellen Sie die Rechnung am Tag der Vorauszahlung aus.[1]
Bedeutet ein Umsatz unter 15.000 € immer, dass ich keine Mehrwertsteuer berechne?
Nein. 15.000 € ist der aktuelle Schwellenwert für den Inlandsumsatz nach Artikel 53 des Mehrwertsteuergesetzbuchs, doch die Befreiung hat weitere Voraussetzungen. Es können eine andere Befreiung, das normale Regime oder grenzüberschreitende Regeln zum Leistungsort gelten; wählen Sie das Mehrwertsteuerfeld daher nicht allein anhand des Umsatzes.[1][3][4][7]
Wann kann ich mich gegen den IRS-Steuereinbehalt entscheiden?
Für infrage kommende Einkünfte der Kategorie B ist die Befreiung nach Artikel 101-B optional, wenn die erwarteten Jahreseinkünfte unter dem Schwellenwert nach Artikel 53 liegen, derzeit 15.000 €, und die Voraussetzung für das Vorjahr erfüllt ist. Sie schließt bestimmte Provisionen aus und endet in dem Monat, der auf das Erreichen der Grenze folgt. Auch der Zahlende und die Art der Einkünfte spielen eine Rolle.[2][5][6]
Kann ich einem ausländischen Kunden einen recibo verde ausstellen?
Ja. Der aktuelle ATGO-Leitfaden verlangt die ausländische Steueridentifikationsnummer, den Namen und das Land und bezeichnet die Adresse als optional. Eine ausländische Adresse allein bestimmt nicht die Behandlung bei Mehrwertsteuer oder Steuereinbehalt.[7][8]
Wie korrigiere ich ein ausgestelltes Dokument?
Ändern sich die Bemessungsgrundlage oder die Mehrwertsteuer, stellen Sie die entsprechende Gutschrift oder Belastungsanzeige mit Bezug auf die ursprüngliche Rechnung aus. Bei einem formalen Fehler, etwa bei NIF, Adresse oder Beschreibung, annullieren Sie die fehlerhafte Rechnung und stellen eine korrigierte aus. Eine Gutschrift ist kein allgemeines Mittel zur Stornierung.[9]
Offizielle Quellen
[1] Autoridade Tributária – Fatura e recibo
[2] Autoridade Tributária – Faturas e Recibos: Leitfaden zum Dienst (PDF)
[4] Portugiesisches Mehrwertsteuergesetzbuch – Artikel 53
[5] Portugiesisches IRS-Gesetzbuch – Artikel 101-B
[6] Portugiesisches IRS-Gesetzbuch – Artikel 101
[7] Portugiesisches Mehrwertsteuergesetzbuch – Artikel 6
[8] Autoridade Tributária – ATGO-Benutzerhandbuch (PDF)
[9] Autoridade Tributária – Verfahren zur Rechnungskorrektur, Rundschreiben 25120/2026 (PDF)