


Comment émettre des recibos verdes sur le Portal das Finanças
Dans cet article
Recibos verdes est le nom courant des documents fiscaux émis par les travailleurs indépendants via l’administration fiscale portugaise. La première décision ne consiste pas à choisir l’option qui paraît la plus simple : il s’agit de savoir si le paiement intervient en même temps que la prestation.
Avant d’émettre le premier document
Pour une activité indépendante récurrente, déposez une déclaration de début d’activité auprès de l’administration fiscale avant de commencer. Le chemin actuel se trouve dans le Portal das Finanças, sous Atividade → Submeter declarações — início, alteração e cessação. L’ato isolado est une voie distincte, destinée à une opération réellement occasionnelle, et ne doit pas être considéré comme un substitut à un travail récurrent et prévisible.[3]
Vous avez également besoin d’un accès au Portal das Finanças. Le guide officiel actuel mentionne l’authentification au moyen d’un Cartão de Cidadão, de la Chave Móvel Digital, ou de votre NIF et de votre mot de passe du Portal.[2]
Fatura, recibo ou fatura-recibo ?
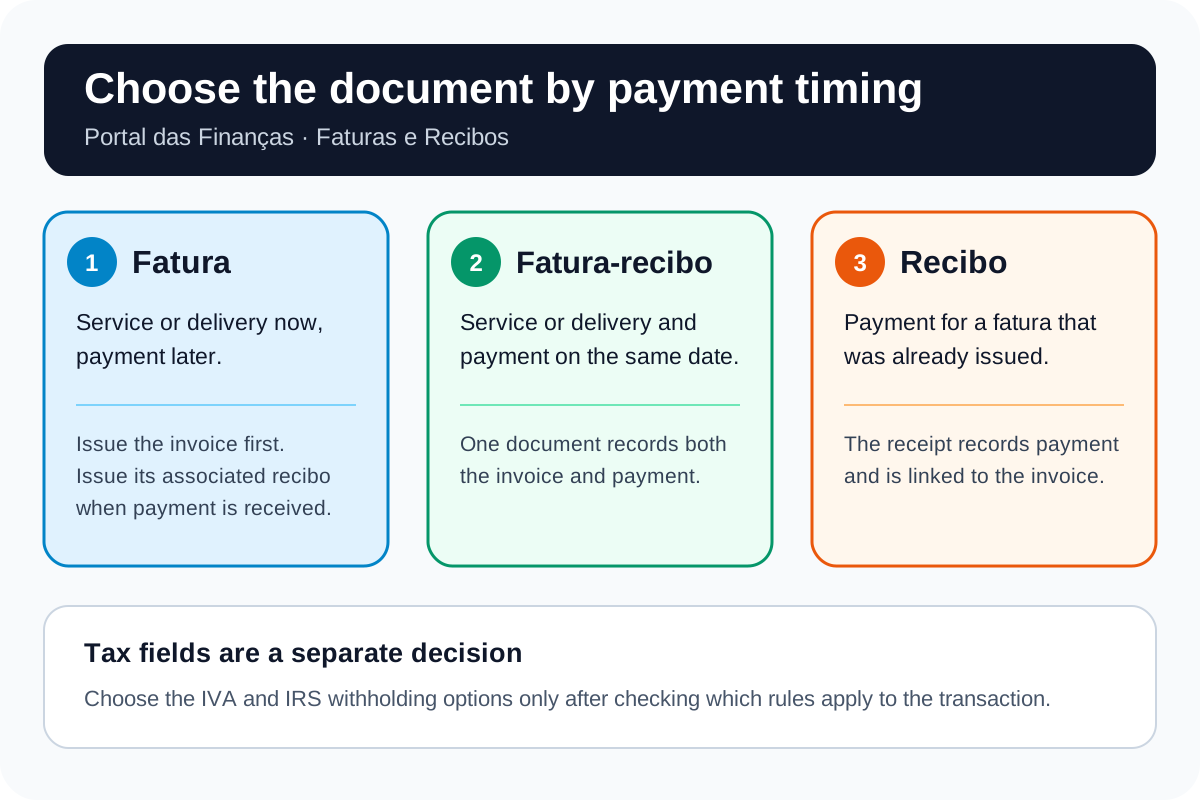
- Fatura : utilisez-la lorsque vous fournissez la prestation maintenant et que le paiement arrivera plus tard. Lorsque vous recevez tout ou partie du paiement, émettez le recibo associé.
- Recibo : utilisez-le lorsque le client règle une fatura existante. Il enregistre le paiement et reste associé à cette fatura.
- Fatura-recibo : utilisez-la lorsque la prestation et le paiement ont lieu en même temps. Un seul document enregistre à la fois la facture et le reçu.
Ces distinctions proviennent directement de la page Fatura e recibo et du guide du service actuels de l’administration fiscale.[1][2]
Délai de facturation
En règle générale, émettez la facture au plus tard le cinquième jour ouvré suivant la prestation. Si le client paie avant l’expiration du délai ordinaire de facturation, émettez la facture à la date du paiement anticipé.[1]
Étape par étape dans le Portal das Finanças
- Connectez-vous avec un Cartão de Cidadão, la Chave Móvel Digital, ou votre NIF et votre mot de passe du Portal.[2]
- Recherchez Faturas e Recibos et sélectionnez Aceder, ou utilisez Serviços Tributários → Serviços → Faturas e Recibos.[2]
- Ouvrez Emitir. Choisissez Fatura ou Fatura-Recibo, ou Recibo pour une fatura existante non payée.[2]
- Saisissez la date de l’opération et sélectionnez l’activité CAE/CIRS applicable à la prestation.[2]
- Identifiez le client. Pour un client étranger, le guide ATGO actuel demande l’identifiant fiscal étranger, le nom et le pays ; il présente l’adresse comme facultative.[8]
- Sélectionnez le motif d’émission et décrivez la prestation. La description est obligatoire et doit permettre d’identifier la prestation fournie.[2]
- Ne remplissez les champs TVA et IRS qu’après avoir vérifié les règles applicables à votre activité, à votre client et à l’opération.
- Relisez les informations et sélectionnez Emitir. Utilisez Consultar dans le même service pour revoir les documents déjà émis.[2]
TVA : ce que signifie — et ne signifie pas — le seuil de 15 000 €
L’article 53 du Code portugais de la TVA fixe actuellement un seuil annuel de chiffre d’affaires national de 15 000 €. Pour une personne établie ou domiciliée au Portugal, l’exonération exige aussi que les autres conditions de l’article 53 soient remplies, notamment la restriction relative aux opérations d’exportation ou aux activités connexes. L’année du début d’activité, c’est l’estimation pour le reste de l’année civile qui est retenue.[3][4]
Lorsque l’article 53 s’applique, la facture est émise sans TVA et porte la mention « IVA – regime de isenção ».[1] Toutefois, le chiffre d’affaires ne suffit pas à déterminer le bon champ :
- une activité peut relever d’une autre exonération, notamment celle de l’article 9 ;
- le régime normal de TVA peut s’appliquer ;
- les prestations transfrontalières exigent de vérifier le lieu de prestation au regard de l’article 6 et de ses exceptions.[7]
Le guide actuel de l’AT sur le début d’activité distingue également deux cas de franchissement du seuil. Si le chiffre d’affaires de l’année précédente a dépassé 15 000 € sans excéder 18 750 €, le régime normal s’applique à compter du 1er janvier de l’année suivante, après la déclaration de modification requise. Si le chiffre d’affaires dépasse 18 750 € au cours de l’année en cours, la TVA s’applique dès la facture qui franchit ce montant, et la déclaration de modification doit être déposée dans un délai de 15 jours ouvrés.[3] Vérifiez la règle en vigueur avant de vous fier à l’un ou l’autre de ces montants.
Retenue à la source de l’IRS : vérifiez l’éligibilité avant de sélectionner une dispense
La dispense facultative de retenue à la source prévue à l’article 101-B du Code de l’IRS vise les revenus éligibles de catégorie B dont le montant prévu est inférieur au seuil de l’article 53 — actuellement 15 000 €. Elle ne peut pas être utilisée lorsque les revenus concernés de l’année précédente étaient égaux ou supérieurs au seuil, exclut les commissions d’intermédiation dans la conclusion de contrats et cesse le mois suivant celui où la limite est atteinte.[5]
Le guide actuel du service indique que le champ de retenue à la source de l’IRS est pertinent lorsque le client dispose ou devrait disposer d’une comptabilité organisée et que les revenus proviennent de prestations de services.[2] Les taux dépendent de l’activité et du type de revenu.[6] En cas de doute, confirmez le traitement avant d’émettre le document plutôt que de choisir une option dans la liste déroulante sur la seule base du chiffre d’affaires.
Clients étrangers
Pour un client étranger, saisissez l’identifiant fiscal étranger, le nom et le pays. Le guide ATGO actuel considère l’adresse comme facultative.[8] Ces informations identifient le client ; elles ne règlent pas la question du traitement fiscal. Le lieu de prestation en matière de TVA dépend de facteurs tels que la nature B2B ou B2C de l’opération, l’établissement du client et le type de prestation.[7]
La vérification des dépenses est une autre tâche e-Fatura
Ce guide porte sur l’émission de documents à vos clients. Si vous souhaitez vérifier les factures émises à votre nom, classer une dépense personnelle ou professionnelle, ou enregistrer un achat manquant pour le processus de l’IRS, consultez notre guide de vérification des factures e-Fatura.
La Segurança Social est une obligation distincte
L’émission des documents et les champs fiscaux ne concernent que le volet de l’Autoridade Tributária. Les cotisations, la déclaration trimestrielle de revenus et les exonérations relèvent de la Segurança Social — consultez notre guide de la sécurité sociale pour les recibos verdes.
Corriger une erreur
L’instruction de juillet 2026 de l’administration fiscale distingue les corrections de valeurs fiscales des erreurs formelles :[9]
- si la base imposable ou la TVA change, émettez l’avoir ou la note de débit qui convient et faites référence à la facture d’origine ;
- en cas d’erreur formelle, par exemple sur le NIF, l’adresse ou la description, qui ne modifie ni la base imposable ni la TVA, annulez la facture erronée et émettez une facture corrigée en conservant la date d’opération d’origine ;
- un avoir n’est pas un moyen général d’annuler une facture.
Si une déclaration de TVA a déjà été déposée, la correction peut entraîner des démarches supplémentaires. Faites confirmer votre cas par un comptable certifié.
Pour un accompagnement dans la déclaration annuelle, consultez le service de déclaration fiscale annuelle au Portugal d’E-Residence.
Questions fréquentes
Dois-je déclarer un début d’activité avant d’émettre des recibos verdes ?
Pour une activité indépendante récurrente, oui. Déposez une déclaration de début d’activité auprès de l’administration fiscale avant de commencer. L’ato isolado est une voie distincte, destinée à une opération réellement occasionnelle ; il ne remplace pas un travail récurrent et prévisible.[3]
Dois-je émettre une fatura, un recibo ou une fatura-recibo ?
Utilisez une fatura lorsque la prestation et le paiement ne coïncident pas, puis émettez le recibo associé à la réception du paiement. Utilisez une fatura-recibo lorsque la prestation et le paiement coïncident. C’est le calendrier — et non la commodité — qui détermine le document.[1][2]
Quel est le délai pour émettre la facture ?
En règle générale, émettez-la au plus tard le cinquième jour ouvré suivant la prestation. Si le client paie à l’avance, émettez la facture à la date du paiement anticipé.[1]
Un chiffre d’affaires inférieur à 15 000 € signifie-t-il toujours que je ne facture pas la TVA ?
Non. 15 000 € est le seuil actuel de chiffre d’affaires national prévu à l’article 53 du Code de la TVA, mais l’exonération est soumise à d’autres conditions. Une autre exonération, le régime normal ou les règles transfrontalières relatives au lieu de prestation peuvent s’appliquer : ne choisissez donc pas le champ TVA sur la seule base du chiffre d’affaires.[1][3][4][7]
Quand puis-je opter pour l’absence de retenue à la source de l’IRS ?
Pour les revenus éligibles de catégorie B, la dispense prévue à l’article 101-B est facultative lorsque les revenus annuels prévus sont inférieurs au seuil de l’article 53, actuellement 15 000 €, et que la condition relative à l’année précédente est remplie. Elle exclut certaines commissions et prend fin le mois suivant celui où la limite est atteinte. Le payeur et le type de revenu comptent également.[2][5][6]
Puis-je émettre un recibo verde à un client étranger ?
Oui. Le guide ATGO actuel demande l’identifiant fiscal étranger, le nom et le pays, et présente l’adresse comme facultative. Une adresse à l’étranger ne détermine pas à elle seule le traitement en matière de TVA ou de retenue à la source.[7][8]
Comment corriger un document déjà émis ?
Si la base imposable ou la TVA change, émettez l’avoir ou la note de débit qui convient en faisant référence à la facture d’origine. Pour une erreur formelle, par exemple sur le NIF, l’adresse ou la description, annulez la facture erronée et émettez une facture corrigée. Un avoir n’est pas un outil général d’annulation.[9]
Sources officielles
[1] Autoridade Tributária — Fatura e recibo
[2] Autoridade Tributária — Faturas e Recibos : guide du service (PDF)
[3] Autoridade Tributária — Début d’une activité indépendante : guide IRS et TVA (PDF)
[4] Code portugais de la TVA — article 53
[5] Code portugais de l’IRS — article 101-B
[6] Code portugais de l’IRS — article 101
[7] Code portugais de la TVA — article 6
[8] Autoridade Tributária — guide de l’utilisateur ATGO (PDF)
[9] Autoridade Tributária — procédures de correction des factures, circulaire 25120/2026 (PDF)