


Jak wystawiać recibos verdes w Portal das Finanças
W tym artykule
Recibos verdes to potoczna nazwa dokumentów podatkowych wystawianych przez osoby samozatrudnione za pośrednictwem portugalskiego urzędu skarbowego. Pierwsza decyzja nie dotyczy tego, która opcja wygląda na najprostszą, lecz tego, czy płatność następuje w tym samym czasie co wykonanie usługi.
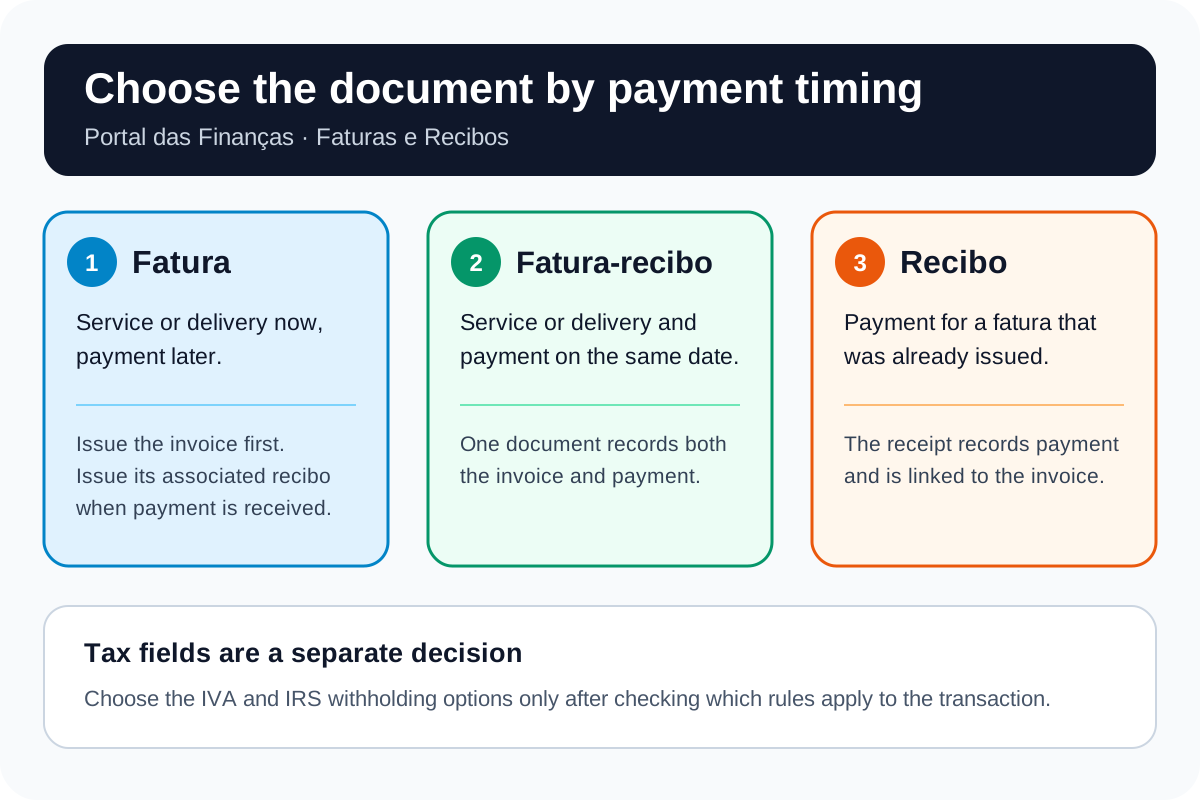
Zanim wystawisz pierwszy dokument
W przypadku regularnej działalności na własny rachunek przed jej rozpoczęciem złóż w portugalskim urzędzie skarbowym zgłoszenie rozpoczęcia działalności. Obecnie ścieżka ta znajduje się w Portal das Finanças w sekcji Atividade → Submeter declarações — início, alteração e cessação. Ato isolado to odrębna ścieżka dla naprawdę jednorazowej transakcji i nie należy traktować jej jako zamiennika przewidywalnej, powtarzającej się pracy.[3]
Potrzebujesz też dostępu do Portal das Finanças. Aktualny oficjalny przewodnik wymienia uwierzytelnianie za pomocą Cartão de Cidadão, Chave Móvel Digital albo NIF i hasła do portalu.[2]
Fatura, recibo czy fatura-recibo?
- Fatura: stosuj ją, gdy wykonujesz usługę teraz, a płatność wpłynie później. Gdy otrzymasz całość lub część płatności, wystaw powiązane z nią recibo.
- Recibo: stosuj je, gdy klient opłaca wystawioną wcześniej fatura. Dokumentuje ono płatność i pozostaje powiązane z tą fatura.
- Fatura-recibo: stosuj ją, gdy usługa i płatność następują w tym samym czasie. Jeden dokument obejmuje zarówno fakturę, jak i pokwitowanie zapłaty.
Te rozróżnienia pochodzą bezpośrednio z aktualnej strony Fatura e recibo portugalskiego urzędu skarbowego oraz z przewodnika po usłudze.[1][2]
Termin wystawienia faktury
Co do zasady wystaw fakturę najpóźniej piątego dnia roboczego po wykonaniu usługi. Jeśli klient zapłaci przed upływem zwykłego terminu wystawienia faktury, wystaw fakturę w dniu dokonania przedpłaty.[1]
Krok po kroku w Portal das Finanças
- Zaloguj się za pomocą Cartão de Cidadão, Chave Móvel Digital albo NIF i hasła do portalu.[2]
- Wyszukaj Faturas e Recibos i wybierz Aceder albo przejdź do Serviços Tributários → Serviços → Faturas e Recibos.[2]
- Otwórz Emitir. Wybierz Fatura ou Fatura-Recibo albo Recibo w przypadku wystawionej wcześniej, nieopłaconej fatura.[2]
- Wpisz datę transakcji i wybierz działalność CAE/CIRS, której dotyczy usługa.[2]
- Wskaż dane klienta. W przypadku klienta zagranicznego aktualny przewodnik ATGO wymaga podania zagranicznego numeru identyfikacji podatkowej, nazwy i kraju; adres opisuje jako opcjonalny.[8]
- Wybierz przyczynę wystawienia i opisz usługę. Opis jest obowiązkowy i powinien określać wykonaną usługę.[2]
- Pola VAT i IRS wypełnij dopiero po sprawdzeniu zasad, które mają zastosowanie do Twojej działalności, klienta i transakcji.
- Sprawdź wprowadzone informacje i wybierz Emitir. Aby przejrzeć wystawione już dokumenty, użyj opcji Consultar w tej samej usłudze.[2]
VAT: co oznacza próg 15 000 € — a czego nie oznacza
Artykuł 53 portugalskiego Kodeksu VAT ustanawia obecnie roczny próg obrotu krajowego w wysokości 15 000 €. W przypadku osoby mającej siedzibę lub miejsce zamieszkania w Portugalii zwolnienie wymaga również spełnienia pozostałych warunków z art. 53, w tym ograniczenia dotyczącego operacji eksportowych lub działalności z nimi związanej. W roku rozpoczęcia działalności stosuje się szacunek dla pozostałej części roku kalendarzowego.[3][4]
Gdy ma zastosowanie art. 53, faktura jest wystawiana bez VAT i zawiera adnotację „IVA – regime de isenção”.[1] Sam obrót nie przesądza jednak o wyborze właściwego pola:
- działalność może podlegać innemu zwolnieniu, w tym z art. 9;
- może mieć zastosowanie normalny system VAT;
- usługi transgraniczne wymagają ustalenia miejsca świadczenia na podstawie art. 6 i przewidzianych w nim wyjątków.[7]
Aktualny przewodnik AT dotyczący rozpoczęcia działalności rozróżnia też dwie sytuacje związane z przekroczeniem progu. Jeśli obrót w poprzednim roku przekroczył 15 000 €, ale nie przekroczył 18 750 €, normalny system obowiązuje od 1 stycznia następnego roku, po złożeniu wymaganego zgłoszenia zmian. Jeśli obrót przekroczy 18 750 € w bieżącym roku, VAT nalicza się od faktury, na której ta kwota zostaje przekroczona, a zgłoszenie zmian należy złożyć w ciągu 15 dni roboczych.[3] Zanim oprzesz się na którejkolwiek z tych kwot, sprawdź aktualne przepisy.
Potrącenie IRS u źródła: przed wyborem zwolnienia sprawdź, czy spełniasz warunki
Fakultatywne zwolnienie z potrącenia u źródła przewidziane w art. 101-B Kodeksu IRS dotyczy przewidywanego kwalifikującego się dochodu kategorii B poniżej progu z art. 53 — obecnie 15 000 €. Nie można z niego skorzystać, jeśli odpowiedni dochód z poprzedniego roku był równy progowi lub go przekraczał; nie obejmuje ono prowizji za pośrednictwo w zawieraniu umów i przestaje obowiązywać w miesiącu następującym po osiągnięciu limitu.[5]
Według aktualnego przewodnika po usłudze pole potrącenia IRS u źródła ma znaczenie, gdy klient prowadzi lub powinien prowadzić zorganizowaną księgowość, a dochód pochodzi ze świadczenia usług.[2] Stawki zależą od rodzaju działalności i dochodu.[6] Jeśli nie masz pewności, przed wystawieniem dokumentu potwierdź sposób rozliczenia, zamiast wybierać opcję z listy rozwijanej wyłącznie na podstawie obrotu.
Klienci zagraniczni
W przypadku klienta zagranicznego wpisz zagraniczny numer identyfikacji podatkowej, nazwę i kraj. Aktualny przewodnik ATGO traktuje adres jako opcjonalny.[8] Dane te identyfikują klienta; nie rozstrzygają o sposobie opodatkowania. Miejsce świadczenia dla celów VAT zależy między innymi od tego, czy transakcja ma charakter B2B czy B2C, od siedziby klienta i od rodzaju usługi.[7]
Sprawdzanie wydatków to inne zadanie w e-Fatura
Ten poradnik dotyczy wystawiania dokumentów Twoim klientom. Jeśli chcesz sprawdzić faktury wystawione na Ciebie, sklasyfikować wydatek prywatny lub zawodowy albo zarejestrować brakujący wpis zakupu na potrzeby rozliczenia IRS, zajrzyj do naszego poradnika o sprawdzaniu faktur w e-Fatura.
Segurança Social to odrębny obowiązek
Wystawianie dokumentów i pola podatkowe to tylko strona Autoridade Tributária. Składki, kwartalna deklaracja dochodów i zwolnienia należą do Segurança Social — zobacz nasz przewodnik po ubezpieczeniu społecznym dla recibos verdes.
Poprawianie błędu
Instrukcja portugalskiego urzędu skarbowego z lipca 2026 r. odróżnia korekty wartości podatkowych od błędów formalnych:[9]
- jeśli zmienia się podstawa opodatkowania lub kwota VAT, wystaw odpowiednią notę kredytową lub notę debetową i powołaj się w niej na pierwotną fakturę;
- w przypadku błędu formalnego, na przykład w NIF, adresie lub opisie, który nie zmienia podstawy opodatkowania ani kwoty VAT, anuluj błędną fakturę i wystaw poprawioną, zachowując pierwotną datę transakcji;
- nota kredytowa nie jest ogólnym sposobem anulowania faktury.
Jeśli deklaracja VAT została już złożona, korekta może wymagać dodatkowych kroków. Skonsultuj swoją sytuację z certyfikowanym księgowym.
Jeśli potrzebujesz pomocy przy rocznym rozliczeniu, zapoznaj się z usługą E-Residence rocznego zeznania podatkowego w Portugalii.
Najczęściej zadawane pytania
Czy przed wystawianiem recibos verdes muszę zarejestrować rozpoczęcie działalności?
W przypadku regularnej działalności na własny rachunek — tak. Zanim zaczniesz, złóż w portugalskim urzędzie skarbowym zgłoszenie rozpoczęcia działalności. Ato isolado to odrębna ścieżka dla naprawdę jednorazowej transakcji, a nie zamiennik przewidywalnej, powtarzającej się pracy.[3]
Co wystawić: fatura, recibo czy fatura-recibo?
Wystaw fatura, gdy wykonanie usługi i płatność nie następują w tym samym czasie, a po otrzymaniu płatności wystaw powiązane z nią recibo. Wystaw fatura-recibo, gdy usługa i płatność zbiegają się w czasie. O rodzaju dokumentu decyduje moment płatności — a nie wygoda.[1][2]
Jaki jest termin wystawienia faktury?
Co do zasady wystaw ją najpóźniej piątego dnia roboczego po wykonaniu usługi. Jeśli klient płaci z góry, wystaw fakturę w dniu dokonania przedpłaty.[1]
Czy obrót poniżej 15 000 € zawsze oznacza, że nie naliczam VAT?
Nie. 15 000 € to obecny próg obrotu krajowego z art. 53 Kodeksu VAT, ale zwolnienie ma też inne warunki. Może mieć zastosowanie inne zwolnienie, normalny system VAT albo zasady dotyczące miejsca świadczenia w transakcjach transgranicznych, dlatego nie wybieraj pola VAT wyłącznie na podstawie obrotu.[1][3][4][7]
Kiedy mogę zrezygnować z potrącenia IRS u źródła?
W przypadku kwalifikującego się dochodu kategorii B zwolnienie z art. 101-B jest fakultatywne, gdy przewidywany roczny dochód jest niższy od progu z art. 53, wynoszącego obecnie 15 000 €, a warunek dotyczący poprzedniego roku jest spełniony. Nie obejmuje ono niektórych prowizji i przestaje obowiązywać w miesiącu następującym po osiągnięciu limitu. Znaczenie mają również płatnik i rodzaj dochodu.[2][5][6]
Czy mogę wystawić recibo verde zagranicznemu klientowi?
Tak. Aktualny przewodnik ATGO wymaga podania zagranicznego numeru identyfikacji podatkowej, nazwy i kraju, a adres opisuje jako opcjonalny. Sam zagraniczny adres nie przesądza o sposobie rozliczenia VAT ani potrącenia podatku u źródła.[7][8]
Jak poprawić wystawiony dokument?
Jeśli zmienia się podstawa opodatkowania lub kwota VAT, wystaw odpowiednią notę kredytową lub debetową z odwołaniem do pierwotnej faktury. W przypadku błędu formalnego, na przykład w NIF, adresie lub opisie, anuluj błędną fakturę i wystaw poprawioną. Nota kredytowa nie jest ogólnym narzędziem do anulowania faktur.[9]
Oficjalne źródła
[1] Autoridade Tributária — Fatura e recibo
[2] Autoridade Tributária — Faturas e Recibos: przewodnik po usłudze (PDF)
[3] Autoridade Tributária — rozpoczęcie działalności na własny rachunek: przewodnik po IRS i VAT (PDF)
[4] Portugalski Kodeks VAT — art. 53
[5] Portugalski Kodeks IRS — art. 101-B
[6] Portugalski Kodeks IRS — art. 101
[7] Portugalski Kodeks VAT — art. 6
[8] Autoridade Tributária — podręcznik użytkownika ATGO (PDF)
[9] Autoridade Tributária — procedury korygowania faktur, okólnik 25120/2026 (PDF)