


Så utfärdar du recibos verdes i Portal das Finanças
I den här artikeln
Recibos verdes är den vanliga benämningen på skattedokument som egenföretagare utfärdar via den portugisiska skattemyndigheten. Det första beslutet handlar inte om vilket alternativ som ser enklast ut, utan om betalningen sker samtidigt som tjänsten utförs.
Innan du utfärdar det första dokumentet
Vid återkommande egenföretagande lämnar du in en anmälan om påbörjad verksamhet till skattemyndigheten innan du börjar. Den aktuella vägen finns i Portal das Finanças under Atividade → Submeter declarações — início, alteração e cessação. En ato isolado är en separat väg för en verkligt tillfällig transaktion och bör inte användas som ersättning för förutsebart återkommande arbete.[3]
Du behöver också åtkomst till Portal das Finanças. Den aktuella officiella guiden anger inloggning med Cartão de Cidadão, Chave Móvel Digital eller ditt NIF och lösenordet till portalen.[2]
Fatura, recibo eller fatura-recibo?
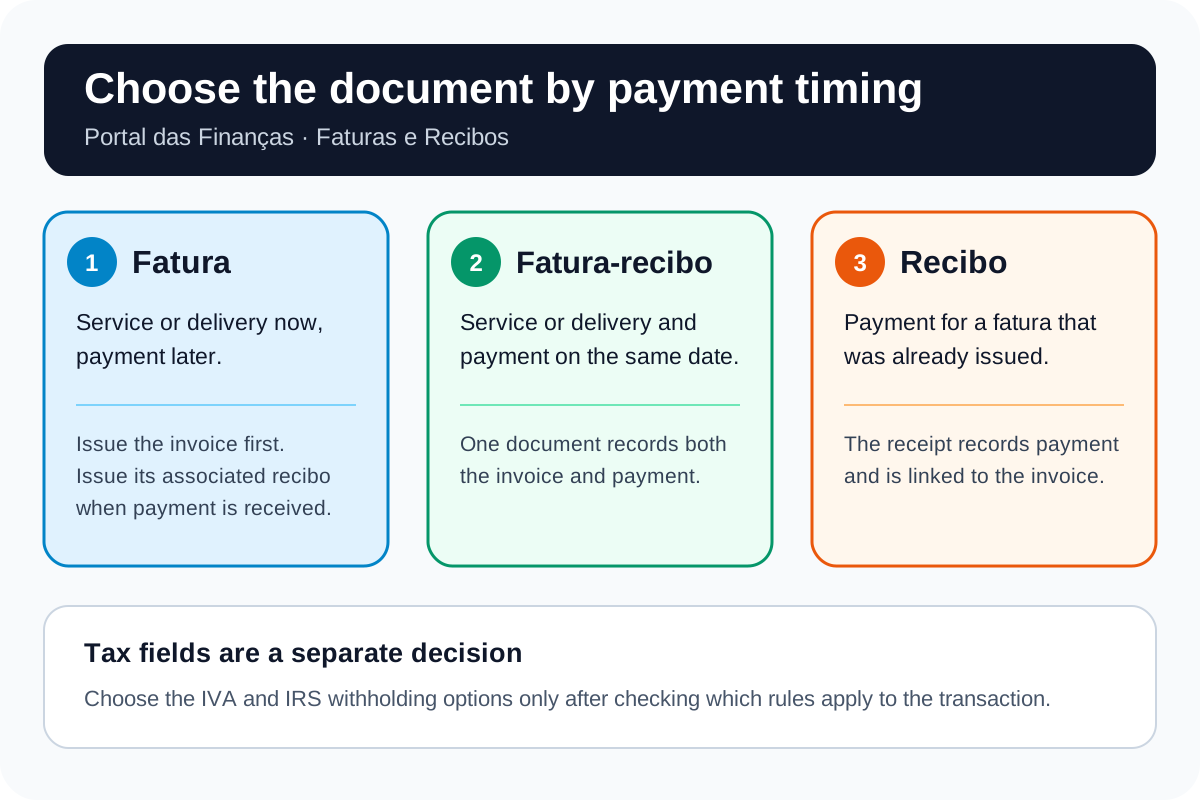
- Fatura: använd den när du utför tjänsten nu och betalningen kommer senare. När du tar emot hela eller en del av betalningen utfärdar du det tillhörande recibo.
- Recibo: använd det när kunden betalar en befintlig fatura. Det registrerar betalningen och förblir kopplat till den fatura det gäller.
- Fatura-recibo: använd den när tjänsten och betalningen sker samtidigt. Ett och samma dokument fungerar både som faktura och kvitto.
Dessa skillnader kommer direkt från skattemyndighetens aktuella sida Fatura e recibo och tjänsteguiden.[1][2]
Tidsfrist för fakturan
Som huvudregel ska fakturan utfärdas senast den femte arbetsdagen efter att tjänsten har utförts. Om kunden betalar före den ordinarie fakturafristen ska fakturan utfärdas på dagen för förskottsbetalningen.[1]
Steg för steg i Portal das Finanças
- Logga in med Cartão de Cidadão, Chave Móvel Digital eller NIF och lösenordet till portalen.[2]
- Sök efter Faturas e Recibos och välj Aceder, eller gå via Serviços Tributários → Serviços → Faturas e Recibos.[2]
- Öppna Emitir. Välj Fatura ou Fatura-Recibo, eller välj Recibo för en befintlig obetald fatura.[2]
- Ange transaktionsdatum och välj den CAE/CIRS-verksamhet som gäller för tjänsten.[2]
- Ange uppgifter om kunden. För en utländsk kund efterfrågar den aktuella ATGO-guiden utländskt skatteidentifikationsnummer, namn och land; adressen anges som frivillig.[8]
- Välj orsak till utfärdandet och beskriv tjänsten. Beskrivningen är obligatorisk och ska ange vilken tjänst som har utförts.[2]
- Fyll i fälten för moms och IRS först när du har kontrollerat vilka regler som gäller för din verksamhet, kund och transaktion.
- Granska uppgifterna och välj Emitir. Använd Consultar i samma tjänst för att se dokument som redan har utfärdats.[2]
Moms: vad gränsen på 15 000 € innebär — och inte innebär
Artikel 53 i den portugisiska momslagen anger för närvarande en gräns på 15 000 € i årlig inhemsk omsättning. För en person som är etablerad eller har hemvist i Portugal krävs för undantaget även att övriga villkor i artikel 53 är uppfyllda, bland annat begränsningen när det gäller exporttransaktioner eller därmed sammanhängande verksamhet. Under startåret används uppskattningen för resten av kalenderåret.[3][4]
När artikel 53 gäller utfärdas fakturan utan moms och med texten ”IVA – regime de isenção”.[1] Omsättningen avgör dock inte ensam vilket fält som är rätt:
- en verksamhet kan omfattas av ett annat undantag, bland annat enligt artikel 9;
- det normala momssystemet kan vara tillämpligt;
- gränsöverskridande tjänster kräver en kontroll av omsättningsland enligt artikel 6 och dess undantag.[7]
AT:s aktuella guide om att starta verksamhet skiljer också mellan två situationer där gränsen passeras. Om föregående års omsättning var högre än 15 000 € men inte översteg 18 750 € börjar det normala systemet gälla den 1 januari året därpå, efter den ändringsanmälan som krävs. Om omsättningen överstiger 18 750 € under innevarande år gäller moms från och med den faktura som gör att beloppet passeras, och ändringsanmälan ska lämnas inom 15 arbetsdagar.[3] Kontrollera den aktuella regeln innan du förlitar dig på något av beloppen.
Källskatt för IRS: kontrollera att du uppfyller villkoren innan du väljer befrielse
Den frivilliga befrielsen från källskatteavdrag i artikel 101-B i IRS-lagen avser förväntade kvalificerande inkomster i kategori B under gränsen i artikel 53 — för närvarande 15 000 €. Den kan inte användas om föregående års relevanta inkomster var lika med eller högre än gränsen, omfattar inte provisioner för förmedling av avtal och upphör månaden efter att gränsen har nåtts.[5]
Enligt den aktuella tjänsteguiden är fältet för källskatteavdrag för IRS relevant när kunden har eller borde ha ordnad bokföring och inkomsten avser tjänster.[2] Skattesatserna beror på verksamheten och inkomsttypen.[6] Om du är osäker, bekräfta hur det ska hanteras innan du utfärdar dokumentet i stället för att välja ett alternativ i rullgardinsmenyn enbart utifrån omsättningen.
Utländska kunder
För en utländsk kund anger du utländskt skatteidentifikationsnummer, namn och land. Den aktuella ATGO-guiden behandlar adressen som frivillig.[8] Detta identifierar kunden; det avgör inte den skattemässiga behandlingen. Omsättningslandet för moms beror på faktorer som om transaktionen är B2B eller B2C, var kunden är etablerad och vilken typ av tjänst det gäller.[7]
Att kontrollera utgifter är en annan uppgift i e-Fatura
Den här guiden handlar om att utfärda dokument till dina kunder. Om du vill kontrollera fakturor som utfärdats till dig, klassificera en privat eller yrkesmässig utgift eller registrera en saknad inköpspost för IRS-arbetsflödet, läs vår guide till att kontrollera fakturor i e-Fatura.
Segurança Social är en separat skyldighet
Att utfärda dokument och fylla i skattefälten är bara skattemyndighetens (Autoridade Tributária) sida. Avgifter, den kvartalsvisa inkomstdeklarationen och undantag hör till Segurança Social — se vår guide om socialförsäkring för recibos verdes.
Rätta ett fel
Den portugisiska skattemyndighetens instruktion från juli 2026 skiljer rättelser av skattebelopp från formella fel:[9]
- om beskattningsunderlaget eller momsen ändras, utfärda lämplig kreditnota eller debetnota och hänvisa till den ursprungliga fakturan;
- vid ett formellt fel, till exempel i NIF, adress eller beskrivning, som inte ändrar beskattningsunderlaget eller momsen, annullerar du den felaktiga fakturan och utfärdar en rättad faktura med bibehållet ursprungligt transaktionsdatum;
- en kreditnota är inget allmänt sätt att makulera en faktura.
Om en momsdeklaration redan har lämnats in kan rättelsen medföra ytterligare steg. Stäm av ditt fall med en certifierad redovisningskonsult.
För hjälp med årsdeklarationen, se E-Residences tjänst för den årliga skattedeklarationen i Portugal.
Vanliga frågor
Måste jag registrera verksamhet innan jag utfärdar recibos verdes?
Ja, vid återkommande egenföretagande. Lämna in en anmälan om påbörjad verksamhet till den portugisiska skattemyndigheten innan du börjar. En ato isolado är en separat väg för en verkligt tillfällig transaktion, inte en ersättning för förutsebart återkommande arbete.[3]
Ska jag utfärda en fatura, ett recibo eller en fatura-recibo?
Använd en fatura när tjänsten och betalningen inte sammanfaller, och utfärda sedan det tillhörande recibo när betalningen kommer in. Använd en fatura-recibo när tjänsten och betalningen sammanfaller. Det är tidpunkten — inte bekvämligheten — som avgör vilket dokument som gäller.[1][2]
Vilken är tidsfristen för att utfärda fakturan?
Som huvudregel ska du utfärda den senast den femte arbetsdagen efter att tjänsten har utförts. Om kunden betalar i förskott ska fakturan utfärdas på dagen för förskottsbetalningen.[1]
Innebär en omsättning under 15 000 € alltid att jag inte ska ta ut moms?
Nej. 15 000 € är den nuvarande gränsen för inhemsk omsättning i artikel 53 i momslagen, men undantaget har även andra villkor. Ett annat undantag, det normala systemet eller reglerna om omsättningsland vid gränsöverskridande transaktioner kan bli tillämpliga, så välj inte momsfält enbart utifrån omsättningen.[1][3][4][7]
När kan jag välja bort källskatteavdrag för IRS?
För kvalificerande inkomster i kategori B är befrielsen enligt artikel 101-B frivillig när den förväntade årsinkomsten ligger under gränsen i artikel 53, för närvarande 15 000 €, och villkoret för föregående år är uppfyllt. Den omfattar inte vissa provisioner och upphör månaden efter att gränsen har nåtts. Även betalaren och inkomsttypen har betydelse.[2][5][6]
Kan jag utfärda ett recibo verde till en utländsk kund?
Ja. Den aktuella ATGO-guiden efterfrågar utländskt skatteidentifikationsnummer, namn och land och anger att adressen är frivillig. En utländsk adress avgör inte ensam hur moms eller källskatt ska hanteras.[7][8]
Hur rättar jag ett utfärdat dokument?
Om beskattningsunderlaget eller momsen ändras, utfärda lämplig kredit- eller debetnota med hänvisning till den ursprungliga fakturan. Vid ett formellt fel, till exempel i NIF, adress eller beskrivning, annullerar du den felaktiga fakturan och utfärdar en rättad. En kreditnota är inget allmänt verktyg för att makulera fakturor.[9]
Officiella källor
[1] Autoridade Tributária — Fatura e recibo
[2] Autoridade Tributária — Faturas e Recibos: tjänsteguide (PDF)
[3] Autoridade Tributária — Att starta verksamhet som egenföretagare: guide om IRS och moms (PDF)
[4] Portugals momslag — artikel 53
[5] Portugals IRS-lag — artikel 101-B
[6] Portugals IRS-lag — artikel 101
[7] Portugals momslag — artikel 6
[8] Autoridade Tributária — användarguide för ATGO (PDF)
[9] Autoridade Tributária — förfaranden för rättelse av fakturor, cirkulär 25120/2026 (PDF)