


Hoe geeft u recibos verdes uit in het Portal das Finanças?
In dit artikel
Recibos verdes is de gangbare naam voor fiscale documenten die zelfstandigen via de Portugese belastingdienst uitgeven. De eerste beslissing is niet welke optie het eenvoudigst lijkt, maar of de betaling tegelijk met de dienst plaatsvindt.
Voordat u het eerste document uitgeeft
Dien bij terugkerend werk als zelfstandige vóór de start een verklaring van aanvang van activiteit in bij de Portugese belastingdienst. De actuele route staat in het Portal das Finanças onder Atividade → Submeter declarações — início, alteração e cessação. Een ato isolado is een afzonderlijke route voor een werkelijk incidentele transactie en mag niet worden gezien als vervanging voor voorspelbaar terugkerend werk.[3]
U hebt ook toegang tot het Portal das Finanças nodig. De actuele officiële handleiding noemt authenticatie met een Cartão de Cidadão, de Chave Móvel Digital, of uw NIF en het wachtwoord van het portaal.[2]
Fatura, recibo of fatura-recibo?
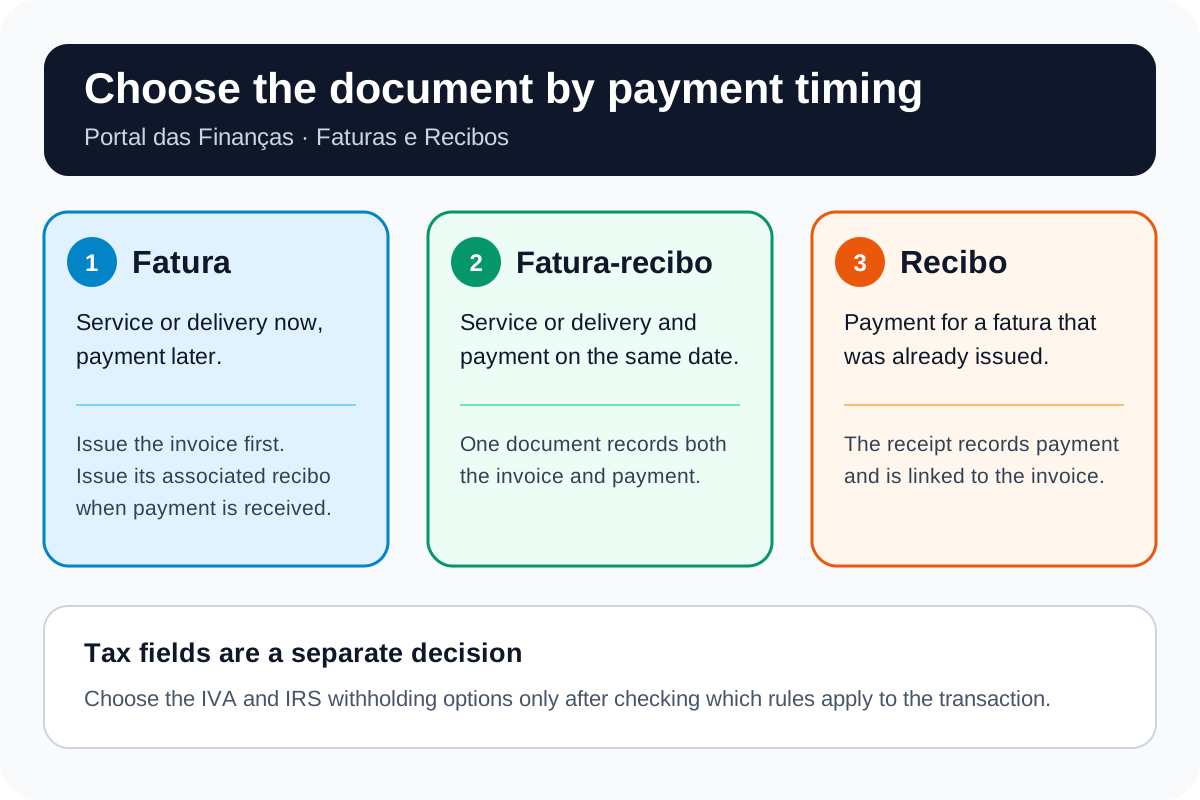
- Fatura: gebruik deze wanneer u de dienst nu verleent en de betaling later binnenkomt. Wanneer u de betaling geheel of gedeeltelijk ontvangt, geeft u de bijbehorende recibo uit.
- Recibo: gebruik deze wanneer de klant een bestaande fatura betaalt. Het document legt de betaling vast en blijft aan die fatura gekoppeld.
- Fatura-recibo: gebruik deze wanneer de dienst en de betaling tegelijk plaatsvinden. Eén document legt zowel de factuur als het ontvangstbewijs vast.
Dit onderscheid komt rechtstreeks uit de actuele pagina Fatura e recibo en de dienstenhandleiding van de Portugese belastingdienst.[1][2]
Termijn voor de factuur
Geef de factuur in de regel uiterlijk op de vijfde werkdag na het verlenen van de dienst uit. Betaalt de klant vóór de gewone factuurtermijn, geef de factuur dan uit op de datum van de vooruitbetaling.[1]
Stap voor stap in het Portal das Finanças
- Log in met een Cartão de Cidadão, de Chave Móvel Digital, of uw NIF en het wachtwoord van het portaal.[2]
- Zoek naar Faturas e Recibos en selecteer Aceder, of ga naar Serviços Tributários → Serviços → Faturas e Recibos.[2]
- Open Emitir. Kies Fatura ou Fatura-Recibo, of kies Recibo voor een bestaande, onbetaalde fatura.[2]
- Voer de transactiedatum in en selecteer de CAE/CIRS-activiteit die op de dienst van toepassing is.[2]
- Identificeer de klant. Voor een buitenlandse klant vraagt de actuele ATGO-handleiding om het buitenlandse fiscale identificatienummer, de naam en het land; het adres wordt als optioneel vermeld.[8]
- Selecteer de reden van uitgifte en omschrijf de dienst. De omschrijving is verplicht en moet de verleende dienst aanduiden.[2]
- Vul de btw- en IRS-velden pas in nadat u de regels hebt gecontroleerd die op uw activiteit, klant en transactie van toepassing zijn.
- Controleer de gegevens en selecteer Emitir. Gebruik Consultar in dezelfde dienst om al uitgegeven documenten te bekijken.[2]
Btw: wat de drempel van €15.000 wel — en niet — betekent
Artikel 53 van het Portugese btw-wetboek stelt momenteel een jaarlijkse drempel van €15.000 voor binnenlandse omzet. Voor iemand die in Portugal gevestigd of woonachtig is, vereist de vrijstelling ook dat aan de overige voorwaarden van artikel 53 is voldaan, waaronder de beperking voor exporttransacties of daarmee verband houdende activiteiten. In het startjaar wordt de schatting voor de rest van het kalenderjaar gebruikt.[3][4]
Wanneer artikel 53 van toepassing is, wordt de factuur zonder btw uitgegeven en draagt die de vermelding ‘IVA – regime de isenção’.[1] De omzet alleen bepaalt echter niet welk veld juist is:
- een activiteit kan onder een andere vrijstelling vallen, waaronder artikel 9;
- het normale btw-regime kan van toepassing zijn;
- voor grensoverschrijdende diensten is een controle van de plaats van dienst nodig volgens artikel 6 en de uitzonderingen daarop.[7]
De actuele AT-handleiding over het starten van een activiteit onderscheidt ook twee situaties rond de drempel. Lag de omzet van het voorgaande jaar boven €15.000 maar niet boven €18.750, dan begint het normale regime op 1 januari van het volgende jaar, na de vereiste wijziging. Overschrijdt de omzet in het lopende jaar €18.750, dan begint de btw met de factuur waarmee dat bedrag wordt overschreden, en moet de wijzigingsaangifte binnen 15 werkdagen worden ingediend.[3] Controleer de actuele regel voordat u op een van beide bedragen vertrouwt.
IRS-inhouding: controleer of u in aanmerking komt voordat u een vrijstelling kiest
De optionele vrijstelling van inhouding in artikel 101-B van het IRS-wetboek verwijst naar verwacht, in aanmerking komend inkomen uit categorie B onder de drempel van artikel 53 — momenteel €15.000. De vrijstelling kan niet worden gebruikt wanneer het relevante inkomen van het voorgaande jaar gelijk was aan of hoger was dan de drempel, sluit commissies voor bemiddeling bij contracten uit en vervalt in de maand nadat de grens is bereikt.[5]
Volgens de actuele dienstenhandleiding is het veld voor IRS-inhouding relevant wanneer de klant een georganiseerde boekhouding voert of zou moeten voeren en het inkomen uit diensten voortkomt.[2] De tarieven hangen af van de activiteit en het soort inkomen.[6] Twijfelt u, ga dan na welke behandeling geldt voordat u het document uitgeeft, in plaats van alleen op basis van de omzet een optie in een keuzelijst te kiezen.
Buitenlandse klanten
Voer voor een buitenlandse klant het buitenlandse fiscale identificatienummer, de naam en het land in. De actuele ATGO-handleiding behandelt het adres als optioneel.[8] Dit identificeert de klant; het legt de fiscale behandeling niet vast. De plaats van dienst voor de btw hangt af van factoren zoals of de transactie B2B of B2C is, de vestiging van de klant en het soort dienst.[7]
Uitgaven controleren is een andere taak in e-Fatura
Deze gids gaat over het uitgeven van documenten aan uw klanten. Wilt u facturen controleren die aan u zijn uitgereikt, een privé- of beroepsmatige uitgave classificeren of een ontbrekende aankoop registreren voor het IRS-proces, raadpleeg dan onze gids voor het controleren van facturen in e-Fatura.
De Segurança Social is een aparte verplichting
Het uitgeven van documenten en de belastingvelden zijn alleen de kant van de Autoridade Tributária. Bijdragen, de driemaandelijkse inkomensaangifte en vrijstellingen vallen onder de Segurança Social — zie onze gids over de sociale zekerheid voor recibos verdes.
Een fout corrigeren
De instructie van de Portugese belastingdienst van juli 2026 onderscheidt correcties van fiscale bedragen van formele fouten:[9]
- verandert het belastbare bedrag of de btw, geef dan de passende creditnota of debetnota uit en verwijs naar de oorspronkelijke factuur;
- bij een formele fout, zoals in het NIF, het adres of de omschrijving, die het belastbare bedrag of de btw niet verandert, annuleert u de onjuiste factuur en geeft u een gecorrigeerde factuur uit, met behoud van de oorspronkelijke transactiedatum;
- een creditnota is geen algemene manier om een factuur te annuleren.
Is er al een btw-aangifte ingediend, dan kan de correctie extra stappen met zich meebrengen. Leg de situatie ter bevestiging voor aan een gecertificeerde accountant.
Voor ondersteuning bij de jaarlijkse aangifte kunt u terecht bij de dienst van E-Residence voor de jaarlijkse belastingaangifte in Portugal.
Veelgestelde vragen
Moet ik mijn activiteit aanmelden voordat ik recibos verdes uitgeef?
Bij terugkerend werk als zelfstandige wel. Dien vóór de start een verklaring van aanvang van activiteit in bij de Portugese belastingdienst. Een ato isolado is een afzonderlijke route voor een werkelijk incidentele transactie en geen vervanging voor voorspelbaar terugkerend werk.[3]
Moet ik een fatura, recibo of fatura-recibo uitgeven?
Gebruik een fatura wanneer de dienst en de betaling niet samenvallen, en geef daarna de bijbehorende recibo uit wanneer de betaling binnenkomt. Gebruik een fatura-recibo wanneer de dienst en de betaling samenvallen. Het tijdstip — niet het gemak — bepaalt het document.[1][2]
Wat is de termijn voor het uitgeven van de factuur?
Geef de factuur in de regel uiterlijk op de vijfde werkdag na het verlenen van de dienst uit. Betaalt de klant vooruit, geef de factuur dan uit op de datum van de vooruitbetaling.[1]
Betekent een omzet onder €15.000 altijd dat ik geen btw in rekening breng?
Nee. €15.000 is de huidige drempel voor binnenlandse omzet in artikel 53 van het btw-wetboek, maar voor de vrijstelling gelden nog andere voorwaarden. Een andere vrijstelling, het normale regime of grensoverschrijdende regels over de plaats van dienst kunnen van toepassing zijn; kies het btw-veld daarom niet alleen op basis van de omzet.[1][3][4][7]
Wanneer kan ik kiezen voor geen IRS-inhouding?
Voor in aanmerking komend inkomen uit categorie B is de vrijstelling van artikel 101-B optioneel wanneer het verwachte jaarinkomen onder de drempel van artikel 53 ligt, momenteel €15.000, en aan de voorwaarde voor het voorgaande jaar is voldaan. Bepaalde commissies zijn uitgesloten, en de vrijstelling eindigt in de maand nadat de grens is bereikt. Ook de betaler en het soort inkomen spelen een rol.[2][5][6]
Kan ik een recibo verde uitgeven aan een buitenlandse klant?
Ja. De actuele ATGO-handleiding vraagt om het buitenlandse fiscale identificatienummer, de naam en het land, en vermeldt het adres als optioneel. Een buitenlands adres bepaalt op zichzelf niet de behandeling voor btw of inhouding.[7][8]
Hoe corrigeer ik een uitgegeven document?
Verandert het belastbare bedrag of de btw, geef dan de passende credit- of debetnota uit met verwijzing naar de oorspronkelijke factuur. Bij een formele fout, zoals in het NIF, het adres of de omschrijving, annuleert u de onjuiste factuur en geeft u een gecorrigeerde factuur uit. Een creditnota is geen algemeen middel om te annuleren.[9]
Officiële bronnen
[1] Autoridade Tributária — Fatura e recibo
[2] Autoridade Tributária — Faturas e Recibos: dienstenhandleiding (pdf)
[3] Autoridade Tributária — Starten als zelfstandige: handleiding voor IRS en btw (pdf)
[4] Portugees btw-wetboek — artikel 53
[5] Portugees IRS-wetboek — artikel 101-B
[6] Portugees IRS-wetboek — artikel 101
[7] Portugees btw-wetboek — artikel 6
[8] Autoridade Tributária — ATGO-gebruikershandleiding (pdf)
[9] Autoridade Tributária — Procedures voor het corrigeren van facturen, circulaire 25120/2026 (pdf)