


Jak vystavit recibos verdes na Portal das Finanças
V tomto článku
Recibos verdes je běžný název daňových dokladů, které osoby samostatně výdělečně činné vystavují prostřednictvím portugalské daňové správy. Prvním rozhodnutím není, která možnost vypadá nejjednodušeji, ale zda k platbě dochází současně s poskytnutím služby.
Než vystavíte první doklad
U opakované samostatné výdělečné činnosti podejte před jejím zahájením daňové správě prohlášení o zahájení činnosti. Aktuálně je tento postup na Portal das Finanças v části Atividade → Submeter declarações — início, alteração e cessação. Ato isolado je samostatný postup pro skutečně příležitostnou transakci a nemělo by se s ním zacházet jako s náhradou za předvídatelnou opakovanou práci.[3]
Potřebujete také přístup na Portal das Finanças. Aktuální oficiální příručka uvádí přihlášení pomocí Cartão de Cidadão, Chave Móvel Digital nebo svého NIF a hesla k portálu.[2]
Fatura, recibo, nebo fatura-recibo?
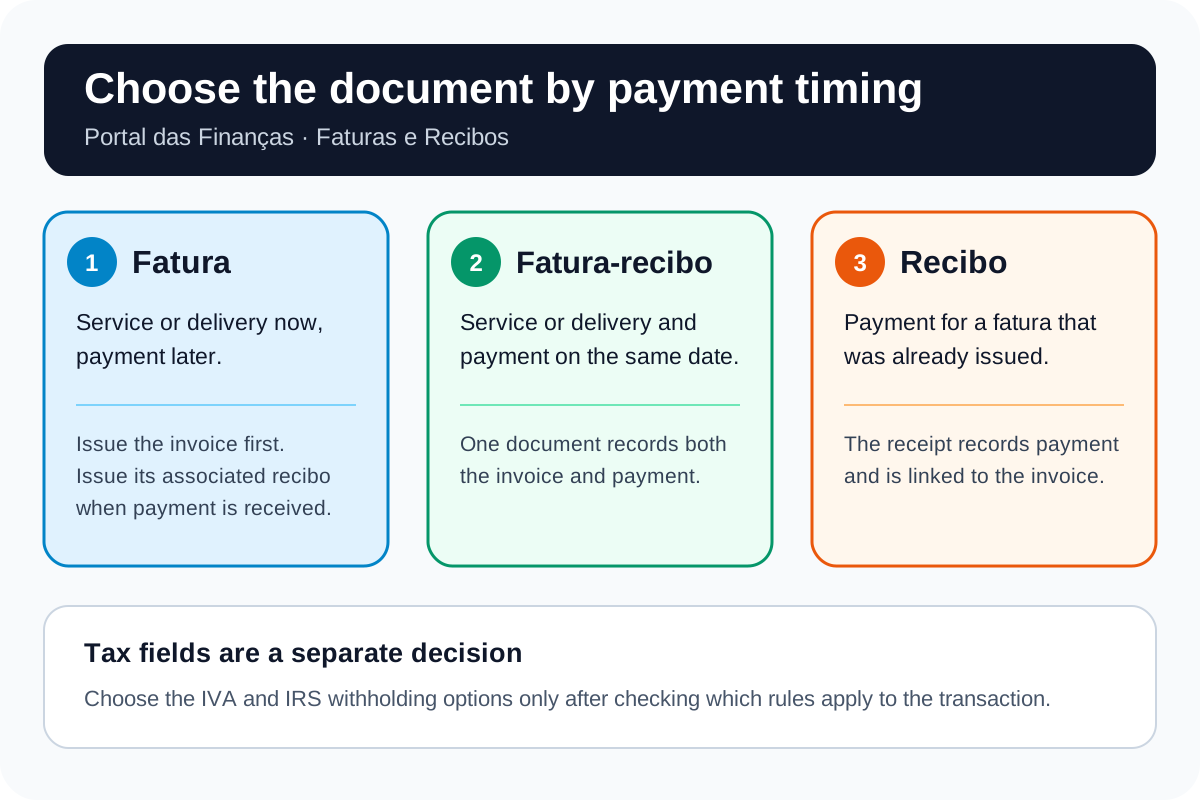
- Fatura: použijte, když službu poskytujete nyní a platba přijde později. Jakmile obdržíte celou platbu nebo její část, vystavte k ní příslušné recibo.
- Recibo: použijte, když klient platí již existující fatura. Zaznamenává platbu a zůstává s danou fatura propojené.
- Fatura-recibo: použijte, když k poskytnutí služby a k platbě dochází současně. Jeden doklad zaznamenává fakturu i potvrzení o přijetí platby.
Tato rozlišení vycházejí přímo z aktuální stránky daňové správy Fatura e recibo a z příručky ke službě.[1][2]
Lhůta pro vystavení faktury
Fakturu zpravidla vystavte nejpozději pátý pracovní den po poskytnutí služby. Pokud klient zaplatí před uplynutím běžné lhůty pro vystavení faktury, vystavte fakturu k datu přijetí zálohy.[1]
Krok za krokem na Portal das Finanças
- Přihlaste se pomocí Cartão de Cidadão, Chave Móvel Digital nebo NIF a hesla k portálu.[2]
- Vyhledejte Faturas e Recibos a zvolte Aceder, nebo použijte cestu Serviços Tributários → Serviços → Faturas e Recibos.[2]
- Otevřete Emitir. Zvolte Fatura ou Fatura-Recibo, případně Recibo pro existující nezaplacenou fatura.[2]
- Zadejte datum transakce a vyberte činnost podle CAE/CIRS, která se na službu vztahuje.[2]
- Uveďte údaje o klientovi. U zahraničního klienta požaduje aktuální příručka ATGO zahraniční daňové identifikační číslo, jméno a zemi; adresu uvádí jako nepovinnou.[8]
- Zvolte důvod vystavení a popište službu. Popis je povinný a měl by poskytnutou službu identifikovat.[2]
- Pole DPH a IRS vyplňte až po ověření pravidel, která platí pro vaši činnost, klienta a transakci.
- Zkontrolujte údaje a zvolte Emitir. Již vystavené doklady si můžete prohlédnout přes Consultar v téže službě.[2]
DPH: co limit 15 000 € znamená — a co ne
Článek 53 portugalského zákoníku o DPH v současnosti stanoví limit ročního tuzemského obratu 15 000 €. U osoby usazené v Portugalsku nebo s bydlištěm v Portugalsku vyžaduje osvobození také splnění dalších podmínek článku 53, včetně omezení týkajícího se vývozních operací nebo souvisejících činností. V roce zahájení činnosti se použije odhad za zbývající část kalendářního roku.[3][4]
Pokud se článek 53 uplatní, faktura se vystavuje bez DPH a nese text „IVA – regime de isenção“.[1] Samotný obrat však správné pole neurčuje:
- činnost může spadat pod jiné osvobození, včetně článku 9;
- může se uplatnit běžný režim DPH;
- u přeshraničních služeb je nutné ověřit místo plnění podle článku 6 a jeho výjimek.[7]
Aktuální příručka AT k zahájení činnosti rozlišuje také dvě situace spojené s limitem. Pokud obrat za předchozí rok přesáhl 15 000 €, ale nepřekročil 18 750 €, začíná běžný režim 1. ledna následujícího roku, a to po provedení požadované změny. Pokud obrat v průběhu běžného roku přesáhne 18 750 €, DPH se uplatní od faktury, kterou je tato částka překročena, a oznámení o změně je nutné podat do 15 pracovních dnů.[3] Než se na kteroukoli z těchto částek spolehnete, ověřte si aktuální pravidlo.
Srážka IRS: než zvolíte osvobození, ověřte, zda na něj máte nárok
Volitelné osvobození od srážky podle článku 101-B zákoníku IRS se týká očekávaných způsobilých příjmů kategorie B pod limitem podle článku 53 — v současnosti 15 000 €. Nelze je využít, pokud příslušné příjmy za předchozí rok limitu dosáhly nebo jej překročily, nevztahuje se na provize za zprostředkování smluv a zaniká v měsíci následujícím po dosažení limitu.[5]
Podle aktuální příručky ke službě je pole srážky IRS relevantní, pokud klient vede nebo má vést řádné účetnictví a příjem pochází ze služeb.[2] Sazby závisí na činnosti a druhu příjmu.[6] Pokud si nejste jisti, ověřte si zacházení před vystavením dokladu a nevybírejte možnost z rozbalovací nabídky jen podle obratu.
Zahraniční klienti
U zahraničního klienta zadejte zahraniční daňové identifikační číslo, jméno a zemi. Aktuální příručka ATGO považuje adresu za nepovinnou.[8] Tím klienta identifikujete; daňové zacházení tím však není vyřešeno. Místo plnění pro účely DPH závisí mimo jiné na tom, zda jde o transakci B2B, nebo B2C, na místě usazení klienta a na druhu služby.[7]
Kontrola výdajů je jiný úkol v e-Fatura
Tento průvodce se týká vystavování dokladů vašim klientům. Pokud chcete zkontrolovat faktury vystavené vám, zařadit osobní nebo profesní výdaj či zaregistrovat chybějící záznam o nákupu pro proces IRS, přečtěte si našeho průvodce kontrolou faktur v e-Fatura.
Segurança Social je samostatná povinnost
Vystavování dokladů a daňová pole jsou jen stranou Autoridade Tributária. Příspěvky, čtvrtletní přiznání příjmů a výjimky spadají pod Segurança Social — viz náš průvodce sociálním zabezpečením pro recibos verdes.
Oprava chyby
Pokyn daňové správy z července 2026 odlišuje opravy daňových hodnot od formálních chyb:[9]
- pokud se mění základ daně nebo DPH, vystavte příslušný dobropis nebo vrubopis a uveďte odkaz na původní fakturu;
- u formální chyby, například v NIF, adrese nebo popisu, která nemění základ daně ani DPH, chybnou fakturu anulujte a vystavte opravenou se zachováním původního data transakce;
- dobropis není obecným způsobem, jak fakturu zrušit.
Pokud již bylo podáno přiznání k DPH, může oprava vyžadovat další kroky. Svůj případ si ověřte u certifikovaného účetního.
Pomoc s ročním daňovým přiznáním nabízí služba ročního daňového přiznání v Portugalsku od E-Residence.
Často kladené otázky
Musím před vystavováním recibos verdes zahájit činnost?
U opakované samostatné výdělečné činnosti ano. Než začnete, podejte daňové správě prohlášení o zahájení činnosti. Ato isolado je samostatný postup pro skutečně příležitostnou transakci, nikoli náhrada za předvídatelnou opakovanou práci.[3]
Mám vystavit fatura, recibo, nebo fatura-recibo?
Fatura použijte, když se služba a platba časově neshodují, a po přijetí platby k ní vystavte příslušné recibo. Fatura-recibo použijte, když se služba a platba časově shodují. O volbě dokladu rozhoduje načasování, nikoli pohodlnost.[1][2]
Jaká je lhůta pro vystavení faktury?
Zpravidla ji vystavte nejpozději pátý pracovní den po poskytnutí služby. Pokud klient platí předem, vystavte fakturu k datu přijetí zálohy.[1]
Znamená obrat pod 15 000 € vždy, že neúčtuji DPH?
Ne. 15 000 € je aktuální limit tuzemského obratu podle článku 53 zákoníku o DPH, osvobození však má i další podmínky. Může se uplatnit jiné osvobození, běžný režim nebo pravidla pro místo plnění u přeshraničních služeb, proto pole DPH nevolte jen podle obratu.[1][3][4][7]
Kdy mohu zvolit možnost bez srážky IRS?
U způsobilých příjmů kategorie B je osvobození podle článku 101-B volitelné, pokud je očekávaný roční příjem nižší než limit podle článku 53, v současnosti 15 000 €, a je splněna podmínka týkající se předchozího roku. Nevztahuje se na některé provize a končí v měsíci následujícím po dosažení limitu. Roli hraje také plátce a druh příjmu.[2][5][6]
Mohu vystavit recibo verde zahraničnímu klientovi?
Ano. Aktuální příručka ATGO požaduje zahraniční daňové identifikační číslo, jméno a zemi a adresu uvádí jako nepovinnou. Samotná zahraniční adresa neurčuje zacházení z hlediska DPH ani srážky daně.[7][8]
Jak opravím vystavený doklad?
Pokud se mění základ daně nebo DPH, vystavte příslušný dobropis nebo vrubopis s odkazem na původní fakturu. U formální chyby, například v NIF, adrese nebo popisu, chybnou fakturu anulujte a vystavte opravenou. Dobropis není obecným nástrojem ke zrušení faktury.[9]
Oficiální zdroje
[1] Autoridade Tributária — Fatura e recibo
[2] Autoridade Tributária — Faturas e Recibos: příručka ke službě (PDF)
[3] Autoridade Tributária — Zahájení samostatné výdělečné činnosti: průvodce IRS a DPH (PDF)
[4] Portugalský zákoník o DPH — článek 53
[5] Portugalský zákoník IRS — článek 101-B
[6] Portugalský zákoník IRS — článek 101
[7] Portugalský zákoník o DPH — článek 6
[8] Autoridade Tributária — uživatelská příručka ATGO (PDF)
[9] Autoridade Tributária — postupy oprav faktur, oběžník 25120/2026 (PDF)