


Cómo emitir recibos verdes en el Portal das Finanças
En este artículo
Recibos verdes es el nombre habitual de los documentos fiscales que los trabajadores por cuenta propia emiten a través de la Autoridad Tributaria portuguesa. La primera decisión no es qué opción parece más fácil, sino si el pago se produce al mismo tiempo que el servicio.
Antes de emitir el primer documento
Si vas a trabajar por cuenta propia de forma recurrente, presenta una declaración de inicio de actividad ante la Autoridad Tributaria antes de empezar. La ruta actual está en el Portal das Finanças, en Atividade → Submeter declarações — início, alteração e cessação. El ato isolado es una vía distinta para una operación verdaderamente ocasional y no debe tratarse como sustituto de un trabajo recurrente y previsible.[3]
También necesitas acceso al Portal das Finanças. La guía oficial vigente enumera como formas de autenticación el Cartão de Cidadão, la Chave Móvel Digital o tu NIF y la contraseña del Portal.[2]
¿Fatura, recibo o fatura-recibo?
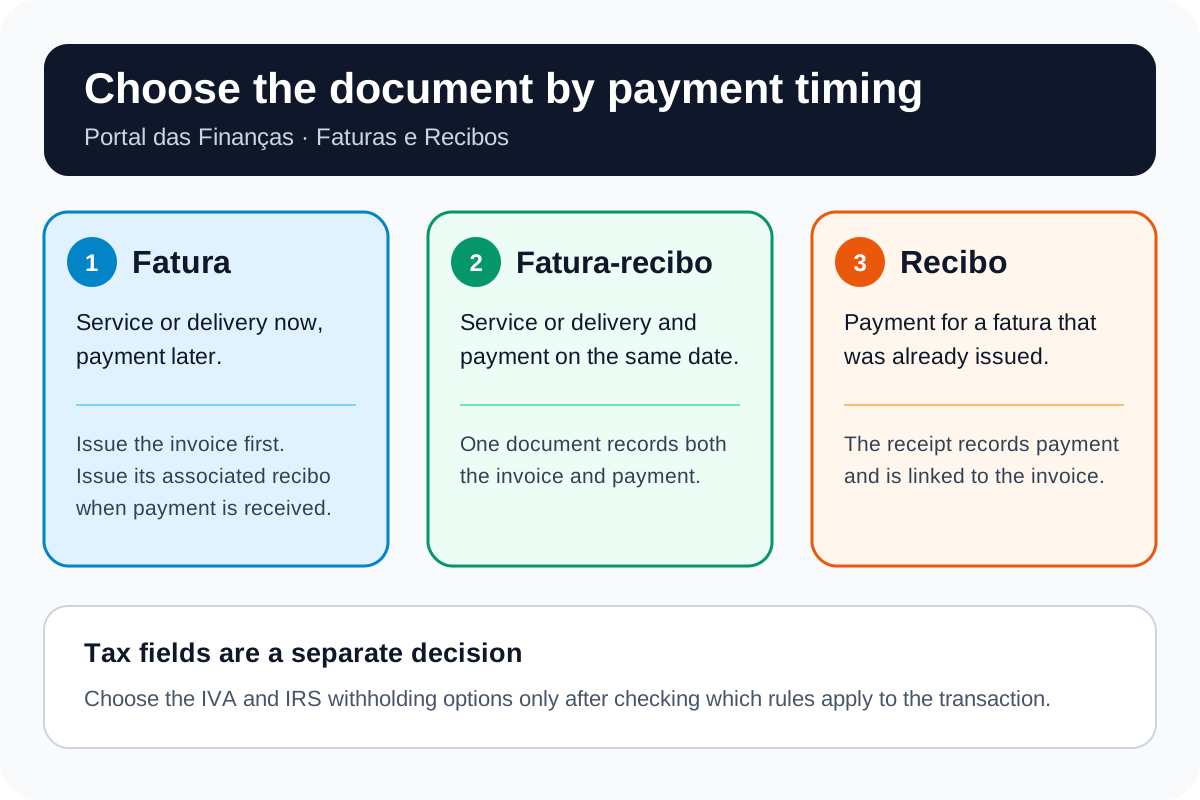
- Fatura: utilízala cuando prestas el servicio ahora y el pago llegará más tarde. Cuando recibas la totalidad o parte del pago, emite el recibo asociado.
- Recibo: utilízalo cuando el cliente paga una fatura ya existente. Registra el pago y queda asociado a esa fatura.
- Fatura-recibo: utilízala cuando el servicio y el pago se producen al mismo tiempo. Un único documento registra la factura y el recibo.
Estas distinciones proceden directamente de la página actual «Fatura e recibo» de la Autoridad Tributaria y de su guía del servicio.[1][2]
Plazo para emitir la factura
Por regla general, emite la factura a más tardar el quinto día hábil después de prestar el servicio. Si el cliente paga antes de que venza el plazo ordinario de facturación, emite la factura en la fecha del pago anticipado.[1]
Paso a paso en el Portal das Finanças
- Inicia sesión con el Cartão de Cidadão, la Chave Móvel Digital o el NIF y la contraseña del Portal.[2]
- Busca Faturas e Recibos y selecciona Aceder, o utiliza Serviços Tributários → Serviços → Faturas e Recibos.[2]
- Abre Emitir. Elige Fatura ou Fatura-Recibo, o elige Recibo para una fatura existente pendiente de pago.[2]
- Introduce la fecha de la operación y selecciona la actividad CAE/CIRS que corresponda al servicio.[2]
- Identifica al cliente. Para un cliente extranjero, la guía vigente de ATGO pide la identificación fiscal extranjera, el nombre y el país; considera opcional la dirección.[8]
- Selecciona el motivo de emisión y describe el servicio. La descripción es obligatoria y debe identificar el servicio prestado.[2]
- Rellena los campos de IVA e IRS solo después de comprobar las normas aplicables a tu actividad, a tu cliente y a la operación.
- Revisa la información y selecciona Emitir. Utiliza Consultar en el mismo servicio para revisar los documentos ya emitidos.[2]
IVA: qué significa el umbral de 15.000 € y qué no
El artículo 53 del Código del IVA portugués fija actualmente un umbral anual de 15.000 € de volumen de negocios en territorio nacional. Para una persona establecida o domiciliada en Portugal, la exención exige además que se cumplan las demás condiciones del artículo 53, incluida la restricción relativa a las operaciones de exportación o actividades conexas. En el año de inicio se utiliza la estimación para el resto del año natural.[3][4]
Cuando se aplica el artículo 53, la factura se emite sin IVA y lleva la mención «IVA – regime de isenção».[1] Sin embargo, el volumen de negocios por sí solo no determina el campo correcto:
- una actividad puede estar comprendida en otra exención, incluida la del artículo 9;
- puede aplicarse el régimen normal del IVA;
- los servicios transfronterizos exigen comprobar el lugar de realización conforme al artículo 6 y sus excepciones.[7]
La guía vigente de la AT sobre el inicio de actividad distingue además dos supuestos relacionados con el umbral. Si el volumen de negocios del año anterior superó los 15.000 € pero no los 18.750 €, el régimen normal empieza el 1 de enero del año siguiente, tras presentar la declaración de modificación exigida. Si el volumen de negocios supera los 18.750 € durante el año en curso, el IVA se aplica a partir de la factura con la que se rebasa ese importe y la declaración de modificación debe presentarse en un plazo de 15 días hábiles.[3] Comprueba la norma vigente antes de fiarte de cualquiera de los dos importes.
Retención del IRS: comprueba si cumples los requisitos antes de seleccionar una exención
La exención opcional de retención del artículo 101-B del Código del IRS se refiere a los rendimientos previstos de la categoría B que cumplan los requisitos y sean inferiores al umbral del artículo 53, actualmente 15.000 €. No puede utilizarse cuando los rendimientos correspondientes del año anterior fueron iguales o superiores al umbral, excluye las comisiones por intermediación en contratos y deja de aplicarse en el mes siguiente a aquel en que se alcanza el límite.[5]
La guía vigente del servicio indica que el campo de retención del IRS es relevante cuando el cliente tiene o debería tener contabilidad organizada y los rendimientos proceden de la prestación de servicios.[2] Los tipos dependen de la actividad y del tipo de rendimiento.[6] Si tienes dudas, confirma el tratamiento antes de emitir el documento en lugar de elegir una opción del desplegable solo por el volumen de negocios.
Clientes extranjeros
Para un cliente extranjero, introduce la identificación fiscal extranjera, el nombre y el país. La guía vigente de ATGO considera opcional la dirección.[8] Esto identifica al cliente, pero no resuelve el tratamiento fiscal. El lugar de realización a efectos del IVA depende de factores como si la operación es B2B o B2C, el establecimiento del cliente y el tipo de servicio.[7]
Comprobar los gastos es una tarea distinta, propia de e-Fatura
Esta guía trata de la emisión de documentos a tus clientes. Si quieres comprobar las facturas emitidas a tu nombre, clasificar un gasto personal o profesional o registrar una compra que falte para el proceso del IRS, consulta nuestra guía para comprobar facturas en e-Fatura.
La Segurança Social es una obligación aparte
La emisión de documentos y los campos fiscales son solo la parte de la Autoridade Tributária. Las cotizaciones, la declaración trimestral de ingresos y las exenciones corresponden a la Segurança Social: consulta nuestra guía de Seguridad Social para recibos verdes.
Corregir un error
La instrucción de la Autoridad Tributaria de julio de 2026 distingue entre las correcciones que afectan a los valores fiscales y los errores formales:[9]
- si cambian la base imponible o el IVA, emite la nota de crédito o nota de débito que corresponda y haz referencia a la factura original;
- ante un error formal, como el NIF, la dirección o la descripción, que no altere la base imponible ni el IVA, anula la factura incorrecta y emite una corregida, manteniendo la fecha original de la operación;
- la nota de crédito no es una forma general de anular una factura.
Si ya se ha presentado una declaración del IVA, la corrección puede requerir pasos adicionales. Confirma tu caso con un contable certificado.
Si necesitas ayuda con la declaración anual, consulta el servicio de declaración anual de impuestos en Portugal de E-Residence.
Preguntas frecuentes
¿Tengo que declarar el inicio de actividad antes de emitir recibos verdes?
Si vas a trabajar por cuenta propia de forma recurrente, sí. Presenta una declaración de inicio de actividad ante la Autoridad Tributaria antes de empezar. El ato isolado es una vía distinta para una operación verdaderamente ocasional, no un sustituto de un trabajo recurrente y previsible.[3]
¿Debo emitir una fatura, un recibo o una fatura-recibo?
Utiliza una fatura cuando el servicio y el pago no coincidan y, cuando llegue el pago, emite el recibo asociado. Utiliza una fatura-recibo cuando el servicio y el pago coincidan. Es el momento del pago, y no la comodidad, lo que determina el documento.[1][2]
¿Cuál es el plazo para emitir la factura?
Por regla general, emítela a más tardar el quinto día hábil después de prestar el servicio. Si el cliente paga por adelantado, emite la factura en la fecha del pago anticipado.[1]
¿Un volumen de negocios inferior a 15.000 € significa siempre que no cobro IVA?
No. El artículo 53 del Código del IVA fija actualmente un umbral de 15.000 € de volumen de negocios en territorio nacional, pero la exención tiene otras condiciones. Pueden aplicarse otra exención, el régimen normal o las reglas de localización de las operaciones transfronterizas, así que no elijas el campo del IVA solo en función del volumen de negocios.[1][3][4][7]
¿Cuándo puedo optar por que no se aplique retención del IRS?
Para los rendimientos de la categoría B que cumplan los requisitos, la exención del artículo 101-B es opcional cuando los ingresos anuales previstos son inferiores al umbral del artículo 53, actualmente 15.000 €, y se cumple la condición relativa al año anterior. Excluye determinadas comisiones y deja de aplicarse en el mes siguiente a aquel en que se alcanza el límite. También influyen el pagador y el tipo de rendimiento.[2][5][6]
¿Puedo emitir un recibo verde a un cliente extranjero?
Sí. La guía vigente de ATGO pide la identificación fiscal extranjera, el nombre y el país, y considera opcional la dirección. Una dirección extranjera no determina por sí sola el tratamiento del IVA ni de la retención.[7][8]
¿Cómo corrijo un documento ya emitido?
Si cambian la base imponible o el IVA, emite la nota de crédito o de débito que corresponda, con referencia a la factura original. Ante un error formal, como el NIF, la dirección o la descripción, anula la factura incorrecta y emite una corregida. La nota de crédito no es una herramienta general de anulación.[9]
Fuentes oficiales
[1] Autoridade Tributária — Fatura e recibo
[2] Autoridade Tributária — Faturas e Recibos: guía del servicio (PDF)
[3] Autoridade Tributária — Inicio de actividad por cuenta propia: guía del IRS y el IVA (PDF)
[4] Código del IVA portugués — artículo 53
[5] Código del IRS portugués — artículo 101-B
[6] Código del IRS portugués — artículo 101
[7] Código del IVA portugués — artículo 6
[8] Autoridade Tributária — guía del usuario de ATGO (PDF)
[9] Autoridade Tributária — procedimientos de corrección de facturas, Circular 25120/2026 (PDF)