


Как выставлять recibos verdes на Portal das Finanças
В этой статье
Recibos verdes — общепринятое название фискальных документов, которые самозанятые выставляют через Налоговую службу Португалии. Первое решение — не выбор варианта, который кажется самым простым, а ответ на вопрос, происходит ли оплата одновременно с оказанием услуги.
Прежде чем выставить первый документ
При регулярной самозанятости до начала работы подайте в Налоговую службу декларацию о начале деятельности. Сейчас это делается на Portal das Finanças в разделе Atividade → Submeter declarações — início, alteração e cessação. Ato isolado — отдельный вариант для действительно разовой операции, и его не следует рассматривать как замену при предсказуемой регулярной работе.[3]
Вам также понадобится доступ к Portal das Finanças. В актуальном официальном руководстве перечислены способы входа: с помощью Cartão de Cidadão, Chave Móvel Digital либо NIF и пароля от портала.[2]
Fatura, recibo или fatura-recibo?
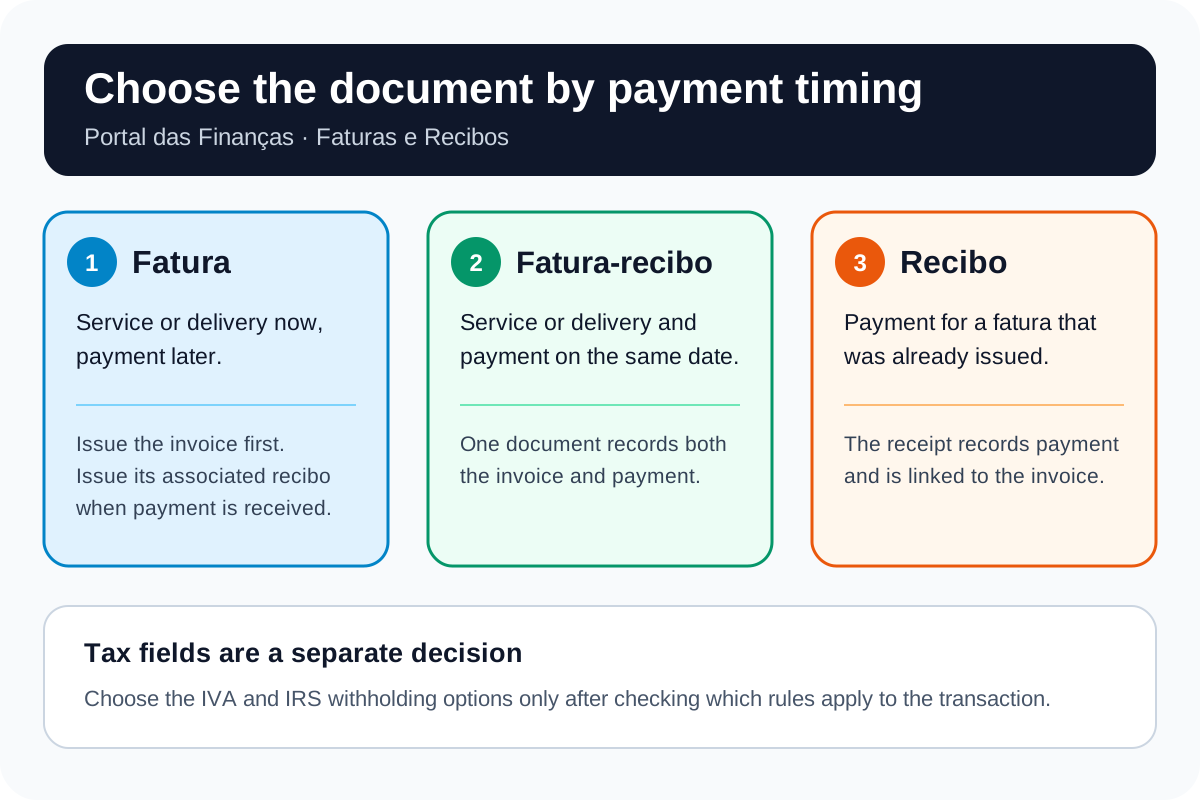
- Fatura: используйте, если вы оказываете услугу сейчас, а оплата поступит позже. Когда вы получите оплату полностью или частично, выставьте связанный с ней recibo.
- Recibo: используйте, когда клиент оплачивает уже выставленную fatura. Этот документ фиксирует оплату и остается связанным с этой fatura.
- Fatura-recibo: используйте, если оказание услуги и оплата происходят одновременно. Один документ служит и счетом, и квитанцией.
Эти различия взяты непосредственно из актуальной страницы Налоговой службы Fatura e recibo и руководства по сервису.[1][2]
Срок выставления счета
Как правило, счет нужно выставить не позднее пятого рабочего дня после оказания услуги. Если клиент платит до наступления обычного срока выставления счета, выставьте счет в день получения предоплаты.[1]
Пошагово на Portal das Finanças
- Войдите с помощью Cartão de Cidadão, Chave Móvel Digital либо NIF и пароля от портала.[2]
- Найдите через поиск Faturas e Recibos и нажмите Aceder или перейдите в Serviços Tributários → Serviços → Faturas e Recibos.[2]
- Откройте Emitir. Выберите Fatura ou Fatura-Recibo или Recibo для уже выставленной неоплаченной fatura.[2]
- Укажите дату операции и выберите вид деятельности по CAE/CIRS, к которому относится услуга.[2]
- Укажите данные клиента. Для иностранного клиента актуальное руководство ATGO требует указать иностранный налоговый идентификатор, наименование и страну; адрес в нем указан как необязательный.[8]
- Выберите основание для выставления и опишите услугу. Описание обязательно и должно позволять определить оказанную услугу.[2]
- Заполняйте поля НДС и IRS только после проверки правил, применимых к вашей деятельности, клиенту и операции.
- Проверьте данные и нажмите Emitir. Чтобы просмотреть уже выставленные документы, используйте Consultar в том же сервисе.[2]
НДС: что означает порог в 15 000 €, а что — нет
Статья 53 Кодекса НДС Португалии в настоящее время устанавливает порог годового оборота внутри страны в размере 15 000 €. Для лица, осуществляющего деятельность в Португалии или имеющего там место жительства, освобождение также требует соблюдения других условий статьи 53, включая ограничение в отношении экспортных операций или связанных с ними видов деятельности. В год начала деятельности используется оценка оборота на оставшуюся часть календарного года.[3][4]
Если применяется статья 53, счет выставляется без НДС и содержит пометку «IVA – regime de isenção».[1] Однако один лишь оборот не определяет, какое значение указать в поле:
- деятельность может подпадать под другое освобождение, в том числе по статье 9;
- может применяться обычный режим НДС;
- для трансграничных услуг необходимо проверить место оказания услуг по статье 6 и исключениям из нее.[7]
Актуальное руководство AT по началу деятельности также различает две ситуации превышения порога. Если оборот за предыдущий год превысил 15 000 €, но не превысил 18 750 €, обычный режим начинает применяться с 1 января следующего года после внесения необходимого изменения. Если оборот превышает 18 750 € в течение текущего года, НДС начисляется начиная со счета, которым эта сумма превышена, а декларацию об изменении нужно подать в течение 15 рабочих дней.[3] Прежде чем полагаться на любую из этих сумм, проверьте действующее правило.
Удержание IRS у источника: проверьте право на освобождение, прежде чем его выбрать
Освобождение от удержания у источника, применяемое по выбору согласно статье 101-B Кодекса IRS, касается ожидаемых доходов Категории B, отвечающих условиям и не достигающих порога статьи 53, — в настоящее время 15 000 €. Его нельзя применять, если соответствующий доход за предыдущий год был равен порогу или превышал его; оно не распространяется на комиссионные за посредничество при заключении договоров и прекращается в месяце, следующем за достижением лимита.[5]
Согласно актуальному руководству по сервису, поле удержания IRS имеет значение, если клиент ведет или обязан вести организованный бухгалтерский учет, а доход получен от оказания услуг.[2] Ставки зависят от вида деятельности и вида дохода.[6] Если вы не уверены, уточните порядок налогообложения до выставления документа, а не выбирайте вариант из выпадающего списка только исходя из оборота.
Иностранные клиенты
Для иностранного клиента укажите иностранный налоговый идентификатор, наименование и страну. В актуальном руководстве ATGO адрес считается необязательным.[8] Эти данные идентифицируют клиента, но не определяют порядок налогообложения. Место оказания услуг для целей НДС зависит от таких факторов, как тип операции (B2B или B2C), место деятельности клиента и вид услуги.[7]
Проверка расходов — это другая задача в e-Fatura
Это руководство посвящено выставлению документов вашим клиентам. Если вы хотите проверить счета, выставленные вам, классифицировать личный или профессиональный расход либо зарегистрировать отсутствующую запись о покупке для декларирования IRS, прочитайте наше руководство по проверке счетов в e-Fatura.
Segurança Social — отдельная обязанность
Выставление документов и налоговые поля — это только сторона налоговой службы (Autoridade Tributária). Взносы, ежеквартальная декларация о доходах и освобождения относятся к Segurança Social — см. наш руководство по социальному страхованию для recibos verdes.
Как исправить ошибку
В инструкции Налоговой службы от июля 2026 года исправления налоговых сумм отделены от формальных ошибок:[9]
- если меняется налогооблагаемая сумма или НДС, выставьте соответствующую кредит-ноту или дебет-ноту со ссылкой на исходный счет;
- при формальной ошибке, например в NIF, адресе или описании, которая не меняет налогооблагаемую сумму или НДС, аннулируйте неверный счет и выставьте исправленный, сохранив исходную дату операции;
- кредит-нота не является универсальным способом аннулировать счет.
Если декларация по НДС уже подана, исправление может потребовать дополнительных действий. Уточните свою ситуацию у сертифицированного бухгалтера.
Если нужна помощь с ежегодной подачей декларации, ознакомьтесь с услугой E-Residence по подготовке годовой налоговой декларации в Португалии.
Часто задаваемые вопросы
Нужно ли открыть деятельность, прежде чем выставлять recibos verdes?
При регулярной самозанятости — да. Подайте в Налоговую службу декларацию о начале деятельности до того, как начнете работать. Ato isolado — отдельный вариант для действительно разовой операции; он не подходит как замена при предсказуемой регулярной работе.[3]
Что выставлять: fatura, recibo или fatura-recibo?
Используйте fatura, если оказание услуги и оплата не совпадают по времени, а при поступлении оплаты выставьте связанный с ней recibo. Используйте fatura-recibo, если оказание услуги и оплата совпадают. Документ определяется временем оплаты, а не удобством.[1][2]
Каков срок выставления счета?
Как правило, счет нужно выставить не позднее пятого рабочего дня после оказания услуги. Если клиент платит заранее, выставьте счет в день предоплаты.[1]
Всегда ли оборот ниже 15 000 € означает, что НДС начислять не нужно?
Нет. Сумма 15 000 € — действующий порог оборота внутри страны по статье 53 Кодекса НДС, однако у освобождения есть и другие условия. Может применяться другое освобождение, обычный режим или правила определения места оказания услуг при трансграничных операциях, поэтому не выбирайте значение поля НДС только по обороту.[1][3][4][7]
Когда можно отказаться от удержания IRS у источника?
Для доходов Категории B, отвечающих условиям, освобождение по статье 101-B применяется по выбору, если ожидаемый годовой доход ниже порога статьи 53 (в настоящее время 15 000 €) и соблюдено условие в отношении предыдущего года. Оно не распространяется на некоторые комиссионные и прекращается в месяце, следующем за достижением лимита. Значение также имеют плательщик и вид дохода.[2][5][6]
Можно ли выставить recibo verde иностранному клиенту?
Да. Актуальное руководство ATGO требует указать иностранный налоговый идентификатор, наименование и страну, а адрес называет необязательным. Сам по себе иностранный адрес не определяет порядок начисления НДС или удержания налога.[7][8]
Как исправить выставленный документ?
Если меняется налогооблагаемая сумма или НДС, выставьте соответствующую кредит-ноту или дебет-ноту со ссылкой на исходный счет. При формальной ошибке, например в NIF, адресе или описании, аннулируйте неверный счет и выставьте исправленный. Кредит-нота не является универсальным инструментом аннулирования.[9]
Официальные источники
[1] Autoridade Tributária — Fatura e recibo
[2] Autoridade Tributária — Faturas e Recibos: руководство по сервису (PDF)
[3] Autoridade Tributária — начало самозанятой деятельности: руководство по IRS и НДС (PDF)
[4] Кодекс НДС Португалии — статья 53
[5] Кодекс IRS Португалии — статья 101-B
[6] Кодекс IRS Португалии — статья 101
[7] Кодекс НДС Португалии — статья 6
[8] Autoridade Tributária — руководство пользователя ATGO (PDF)
[9] Autoridade Tributária — порядок исправления счетов, циркулярное письмо 25120/2026 (PDF)