


كيفية إصدار recibos verdes عبر Portal das Finanças
في هذا المقال
يُعد recibos verdes الاسم الشائع للمستندات الضريبية التي يُصدرها العاملون لحسابهم الخاص عبر هيئة الضرائب البرتغالية. والقرار الأول ليس اختيار الخيار الذي يبدو أسهل، بل تحديد ما إذا كان الدفع يتم في الوقت نفسه الذي تُقدَّم فيه الخدمة.
قبل أن تُصدر المستند الأول
بالنسبة إلى العمل الحر المتكرر، قدّم إقرار بدء النشاط إلى هيئة الضرائب قبل أن تبدأ. ويوجد المسار الحالي في Portal das Finanças ضمن Atividade → Submeter declarações — início, alteração e cessação. أما ato isolado فهو مسار منفصل لمعاملة عرضية حقًا، ولا ينبغي التعامل معه كبديل عن عمل متكرر يمكن توقعه.[3]
وتحتاج أيضًا إلى إمكانية الدخول إلى Portal das Finanças. ويذكر الدليل الرسمي الحالي طرق المصادقة باستخدام Cartão de Cidadão، أو Chave Móvel Digital، أو رقم NIF الخاص بك مع كلمة مرور البوابة.[2]
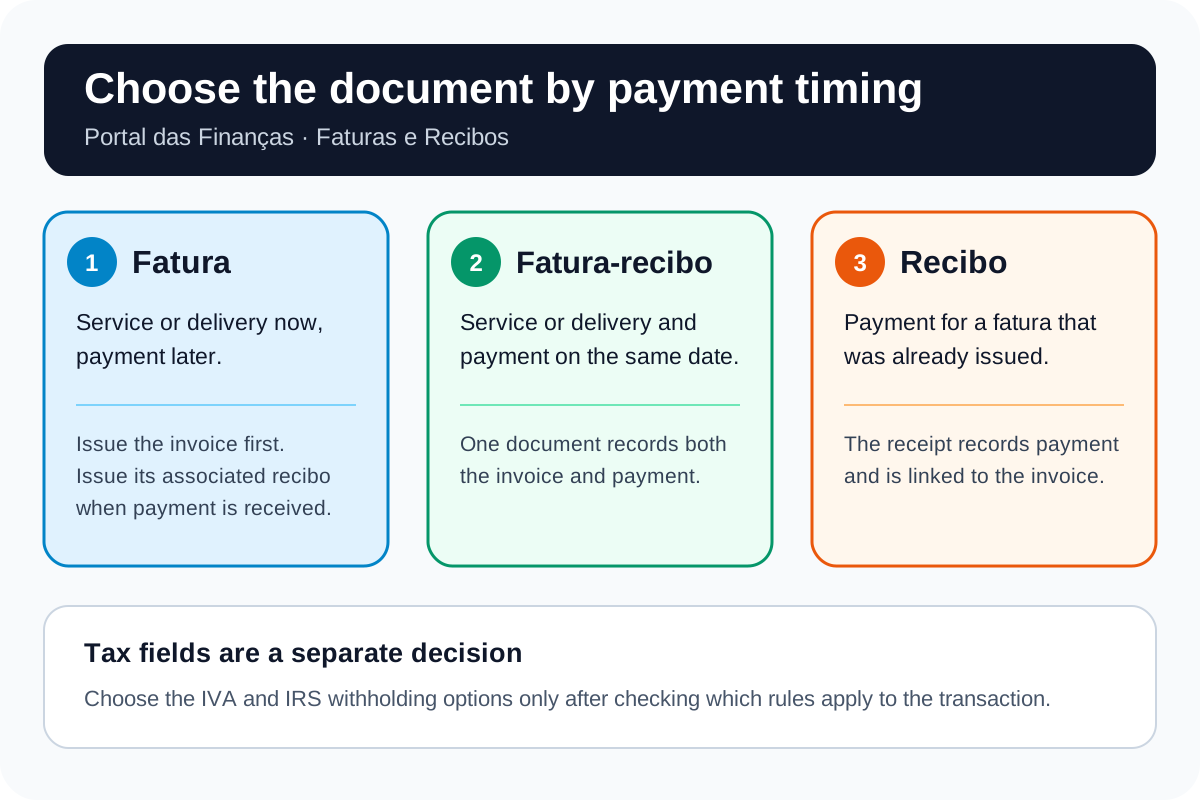
هل تختار fatura أم recibo أم fatura-recibo؟
- Fatura: استخدمها عندما تقدّم الخدمة الآن ويصل الدفع لاحقًا. وعندما تتلقى الدفعة كلها أو جزءًا منها، أصدر recibo المرتبط بها.
- Recibo: استخدمه عندما يدفع العميل قيمة fatura قائمة. فهو يسجّل الدفعة ويظل مرتبطًا بتلك الـ fatura.
- Fatura-recibo: استخدمها عندما يتم تقديم الخدمة والدفع في الوقت نفسه. فمستند واحد يسجّل الفاتورة والإيصال معًا.
وهذه الفروق مأخوذة مباشرةً من صفحة Fatura e recibo الحالية لدى هيئة الضرائب ومن دليل الخدمة.[1][2]
الموعد النهائي لإصدار الفاتورة
كقاعدة عامة، أصدر الفاتورة في موعد أقصاه يوم العمل الخامس بعد تقديم الخدمة. وإذا دفع العميل قبل الموعد النهائي العادي لإصدار الفاتورة، فأصدرها في تاريخ الدفعة المقدمة.[1]
خطوة بخطوة في Portal das Finanças
- سجّل الدخول باستخدام Cartão de Cidadão، أو Chave Móvel Digital، أو رقم NIF وكلمة مرور البوابة.[2]
- ابحث عن Faturas e Recibos واختر Aceder، أو استخدم Serviços Tributários → Serviços → Faturas e Recibos.[2]
- افتح Emitir. واختر Fatura ou Fatura-Recibo، أو اختر Recibo لـ fatura قائمة غير مدفوعة.[2]
- أدخل تاريخ المعاملة واختر نشاط CAE/CIRS الذي ينطبق على الخدمة.[2]
- حدّد هوية العميل. وبالنسبة إلى العميل الأجنبي، يطلب دليل ATGO الحالي رقم التعريف الضريبي الأجنبي والاسم والبلد؛ ويصف العنوان بأنه اختياري.[8]
- اختر سبب الإصدار وصِف الخدمة. والوصف إلزامي، وينبغي أن يحدد الخدمة المقدَّمة.[2]
- لا تُكمل حقول ضريبة القيمة المضافة و IRS إلا بعد التحقق من القواعد التي تنطبق على نشاطك وعميلك ومعاملتك.
- راجع المعلومات واختر Emitir. واستخدم Consultar في الخدمة نفسها لمراجعة المستندات الصادرة سابقًا.[2]
ضريبة القيمة المضافة: ما الذي يعنيه حد 15,000 يورو — وما الذي لا يعنيه
تحدد المادة 53 من قانون ضريبة القيمة المضافة البرتغالي حاليًا حدًا سنويًا لحجم الأعمال المحلي قدره 15,000 يورو. وبالنسبة إلى الشخص المستقر في البرتغال أو الذي له موطن فيها، يتطلب الإعفاء أيضًا استيفاء الشروط الأخرى الواردة في المادة 53، بما في ذلك القيد المتعلق بعمليات التصدير أو الأنشطة المرتبطة بها. وفي سنة البدء، يُستخدم التقدير الخاص بما تبقى من السنة الميلادية.[3][4]
عندما تنطبق المادة 53، تُصدر الفاتورة دون ضريبة القيمة المضافة وتحمل العبارة «IVA – regime de isenção».[1] ومع ذلك، لا يحدد حجم الأعمال وحده الحقل الصحيح:
- قد يندرج النشاط ضمن إعفاء مختلف، بما في ذلك المادة 9؛
- قد ينطبق النظام العادي لضريبة القيمة المضافة؛
- تتطلب الخدمات العابرة للحدود التحقق من مكان التوريد بموجب المادة 6 واستثناءاتها.[7]
ويميّز دليل AT الحالي لبدء النشاط أيضًا بين حالتين تتعلقان بتجاوز الحد. فإذا تجاوز حجم الأعمال في السنة السابقة 15,000 يورو دون أن يزيد على 18,750 يورو، يبدأ تطبيق النظام العادي في 1 يناير من السنة التالية بعد إجراء التعديل المطلوب. وإذا تجاوز حجم الأعمال 18,750 يورو خلال السنة الجارية، تبدأ ضريبة القيمة المضافة مع الفاتورة التي يُتجاوز بها ذلك المبلغ، ويجب تقديم إقرار التعديل خلال 15 يوم عمل.[3] تحقق من القاعدة الحالية قبل الاعتماد على أي من المبلغين.
الاقتطاع من المنبع في IRS: تحقق من الأهلية قبل اختيار الإعفاء
يتعلق الإعفاء الاختياري من الاقتطاع من المنبع الوارد في المادة 101-B من قانون IRS بدخل الفئة B المؤهل المتوقع الذي يقل عن الحد المنصوص عليه في المادة 53 — وهو حاليًا 15,000 يورو. ولا يمكن استخدامه إذا كان الدخل المعني في السنة السابقة مساويًا للحد أو أعلى منه، ويستثني عمولات الوساطة في العقود، وينتهي في الشهر التالي لبلوغ الحد.[5]
ويذكر دليل الخدمة الحالي أن حقل الاقتطاع من المنبع في IRS يكون ذا صلة عندما يمتلك العميل محاسبة منظمة أو يكون ملزمًا بامتلاكها، ويكون الدخل ناتجًا عن خدمات.[2] وتعتمد المعدلات على النشاط ونوع الدخل.[6] وإذا لم تكن متأكدًا، فتحقق من المعاملة الضريبية قبل الإصدار بدلًا من اختيار خيار من القائمة المنسدلة بناءً على حجم الأعمال وحده.
العملاء الأجانب
بالنسبة إلى العميل الأجنبي، أدخل رقم التعريف الضريبي الأجنبي والاسم والبلد. ويعامل دليل ATGO الحالي العنوان على أنه اختياري.[8] وهذا يحدد هوية العميل؛ لكنه لا يحسم المعاملة الضريبية. فمكان التوريد لأغراض ضريبة القيمة المضافة يعتمد على عوامل مثل ما إذا كانت المعاملة B2B أو B2C، ومكان استقرار العميل، ونوع الخدمة.[7]
التحقق من النفقات مهمة مختلفة في e-Fatura
يتناول هذا الدليل إصدار المستندات لعملائك. أما إذا كنت تريد التحقق من الفواتير الصادرة لك، أو تصنيف نفقة شخصية أو مهنية، أو تسجيل سجل شراء مفقود لأغراض إجراءات IRS، فراجع دليلنا للتحقق من الفواتير في e-Fatura.
Segurança Social التزام منفصل
إصدار المستندات وحقول الضريبة هما جانب مصلحة الضرائب (Autoridade Tributária) فقط. أما الاشتراكات وإقرار الدخل الفصلي والإعفاءات فتخص Segurança Social — راجع دليلنا للضمان الاجتماعي لأصحاب recibos verdes.
تصحيح خطأ
تفصل تعليمات هيئة الضرائب الصادرة في يوليو 2026 بين تصحيحات القيم الضريبية والأخطاء الشكلية:[9]
- إذا تغيّر المبلغ الخاضع للضريبة أو ضريبة القيمة المضافة، فأصدر إشعار الدائن أو إشعار المدين المناسب مع الإشارة إلى الفاتورة الأصلية؛
- في حالة الخطأ الشكلي، مثل NIF أو العنوان أو الوصف، الذي لا يغيّر المبلغ الخاضع للضريبة أو ضريبة القيمة المضافة، ألغِ الفاتورة غير الصحيحة وأصدر فاتورة مصححة مع الحفاظ على تاريخ المعاملة الأصلي؛
- إشعار الدائن ليس وسيلة عامة لإلغاء الفاتورة.
إذا كان إقرار ضريبة القيمة المضافة قد قُدِّم بالفعل، فقد يترتب على التصحيح خطوات إضافية. تحقق من الحالة مع محاسب معتمد.
وللحصول على دعم في تقديم الإقرار السنوي، راجع خدمة الإقرار الضريبي السنوي في البرتغال من E-Residence.
الأسئلة الشائعة
هل يجب عليّ فتح نشاط قبل إصدار recibos verdes؟
نعم، بالنسبة إلى العمل الحر المتكرر. قدّم إقرار بدء النشاط إلى هيئة الضرائب قبل أن تبدأ. أما ato isolado فهو مسار منفصل لمعاملة عرضية حقًا، وليس بديلًا عن عمل متكرر يمكن توقعه.[3]
هل يجب أن أُصدر fatura أم recibo أم fatura-recibo؟
استخدم fatura عندما لا يتزامن تقديم الخدمة مع الدفع، ثم أصدر recibo المرتبط بها عند وصول الدفعة. واستخدم fatura-recibo عندما يتزامن تقديم الخدمة مع الدفع. فالتوقيت — لا السهولة — هو ما يحدد المستند.[1][2]
ما الموعد النهائي لإصدار الفاتورة؟
كقاعدة عامة، أصدرها في موعد أقصاه يوم العمل الخامس بعد تقديم الخدمة. وإذا دفع العميل مقدمًا، فأصدر الفاتورة في تاريخ الدفعة المقدمة.[1]
هل يعني حجم أعمال أقل من 15,000 يورو دائمًا أنني لا أفرض ضريبة القيمة المضافة؟
لا. مبلغ 15,000 يورو هو الحد الحالي لحجم الأعمال المحلي في المادة 53 من قانون ضريبة القيمة المضافة، لكن للإعفاء شروطًا أخرى. فقد ينطبق إعفاء آخر، أو النظام العادي، أو قواعد مكان التوريد العابرة للحدود، لذا لا تختر حقل ضريبة القيمة المضافة بناءً على حجم الأعمال وحده.[1][3][4][7]
متى يمكنني اختيار عدم الاقتطاع من المنبع في IRS؟
بالنسبة إلى دخل الفئة B المؤهل، يكون الإعفاء بموجب المادة 101-B اختياريًا عندما يكون الدخل السنوي المتوقع أقل من الحد المنصوص عليه في المادة 53، وهو حاليًا 15,000 يورو، مع استيفاء شرط السنة السابقة. ويستثني هذا الإعفاء بعض العمولات، وينتهي في الشهر التالي لبلوغ الحد. كما أن للجهة الدافعة ونوع الدخل أهمية أيضًا.[2][5][6]
هل يمكنني إصدار recibo verde لعميل أجنبي؟
نعم. يطلب دليل ATGO الحالي رقم التعريف الضريبي الأجنبي والاسم والبلد، ويصف العنوان بأنه اختياري. ولا يحدد العنوان الأجنبي وحده المعاملة من حيث ضريبة القيمة المضافة أو الاقتطاع من المنبع.[7][8]
كيف أُصحّح مستندًا صادرًا؟
إذا تغيّر المبلغ الخاضع للضريبة أو ضريبة القيمة المضافة، فأصدر إشعار الدائن أو إشعار المدين المناسب مع الإشارة إلى الفاتورة الأصلية. أما في حالة الخطأ الشكلي، مثل NIF أو العنوان أو الوصف، فألغِ الفاتورة غير الصحيحة وأصدر فاتورة مصححة. وإشعار الدائن ليس أداة عامة للإلغاء.[9]
المصادر الرسمية
[1] Autoridade Tributária — Fatura e recibo
[2] Autoridade Tributária — Faturas e Recibos: دليل الخدمة (PDF)
[3] Autoridade Tributária — بدء نشاط العمل الحر: دليل IRS وضريبة القيمة المضافة (PDF)
[4] قانون ضريبة القيمة المضافة البرتغالي — المادة 53
[5] قانون IRS البرتغالي — المادة 101-B
[6] قانون IRS البرتغالي — المادة 101
[7] قانون ضريبة القيمة المضافة البرتغالي — المادة 6
[8] Autoridade Tributária — دليل مستخدم ATGO (PDF)
[9] Autoridade Tributária — إجراءات تصحيح الفواتير، التعميم 25120/2026 (PDF)