


Як виставляти recibos verdes на Portal das Finanças
У цій статті
Recibos verdes — поширена назва фіскальних документів, які самозайняті особи виставляють через Податкову службу Португалії. Перше рішення стосується не того, який варіант здається найпростішим, а того, чи відбувається оплата одночасно з наданням послуги.
Перш ніж виставити перший документ
Для регулярної самозайнятості перед початком роботи подайте до Податкової служби декларацію про початок діяльності. Чинний шлях у Portal das Finanças: Atividade → Submeter declarações — início, alteração e cessação. Ato isolado — окремий шлях для справді разової операції, і його не слід вважати заміною передбачуваної регулярної роботи.[3]
Також вам потрібен доступ до Portal das Finanças. Чинний офіційний посібник перелічує такі способи автентифікації: Cartão de Cidadão, Chave Móvel Digital або ваш NIF і пароль до порталу.[2]
Fatura, recibo чи fatura-recibo?
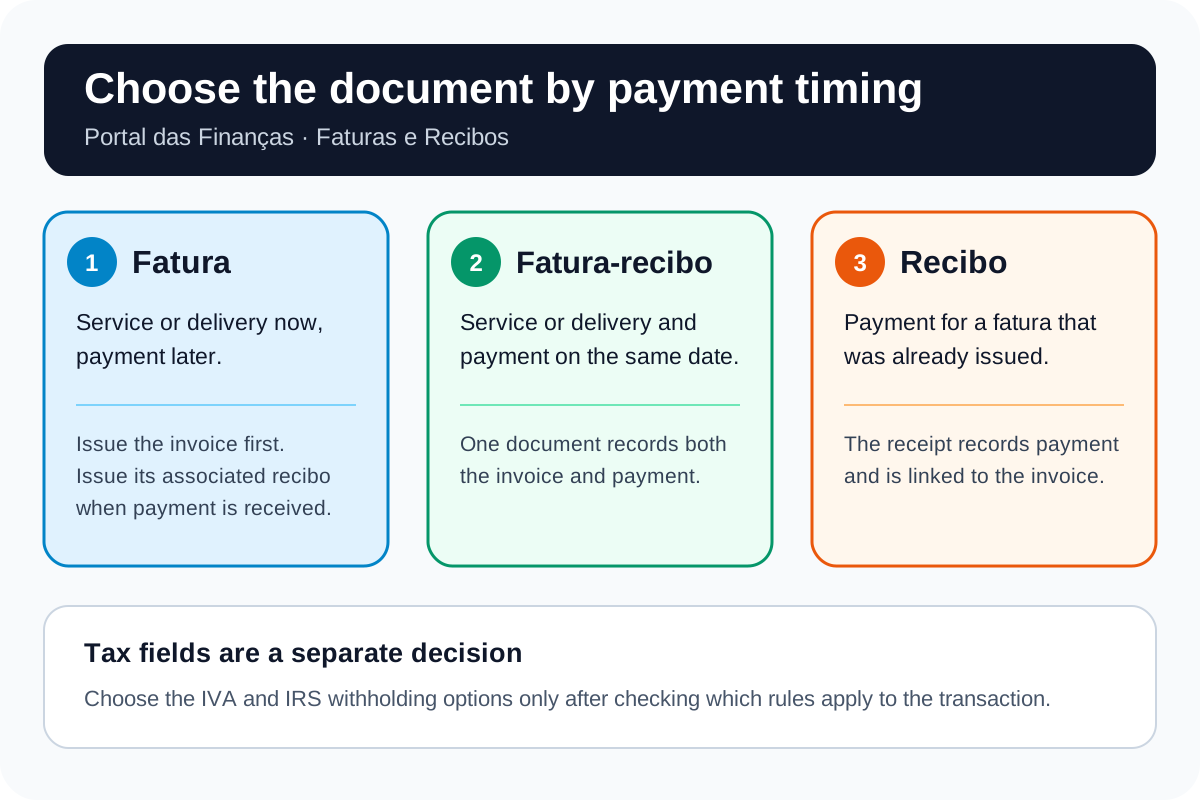
- Fatura: використовуйте, коли надаєте послугу зараз, а оплата надійде пізніше. Коли отримаєте всю оплату або її частину, виставте пов’язаний recibo.
- Recibo: використовуйте, коли клієнт оплачує вже виставлену fatura. Він фіксує оплату й залишається пов’язаним із цією fatura.
- Fatura-recibo: використовуйте, коли надання послуги й оплата відбуваються одночасно. Один документ фіксує і рахунок-фактуру, і квитанцію.
Ці відмінності взято безпосередньо з чинної сторінки Податкової служби «Fatura e recibo» та посібника з користування сервісом.[1][2]
Строк виставлення рахунку-фактури
Як правило, виставляйте рахунок-фактуру не пізніше п’ятого робочого дня після надання послуги. Якщо клієнт платить раніше за звичайний строк виставлення рахунку-фактури, виставте його в день отримання авансу.[1]
Покроково в Portal das Finanças
- Увійдіть за допомогою Cartão de Cidadão, Chave Móvel Digital або NIF і пароля до порталу.[2]
- Знайдіть через пошук Faturas e Recibos і виберіть Aceder або перейдіть за шляхом Serviços Tributários → Serviços → Faturas e Recibos.[2]
- Відкрийте Emitir. Виберіть Fatura ou Fatura-Recibo або Recibo для вже виставленої неоплаченої fatura.[2]
- Введіть дату операції та виберіть вид діяльності за CAE/CIRS, що відповідає послузі.[2]
- Зазначте дані клієнта. Для іноземного клієнта чинний посібник ATGO вимагає іноземний податковий ідентифікатор, назву чи ім’я та країну; адресу він описує як необов’язкову.[8]
- Виберіть підставу виставлення та опишіть послугу. Опис обов’язковий і має визначати надану послугу.[2]
- Заповнюйте поля ПДВ та IRS лише після перевірки правил, які застосовуються до вашої діяльності, клієнта й операції.
- Перевірте інформацію та виберіть Emitir. Щоб переглянути вже виставлені документи, скористайтеся розділом Consultar у тому самому сервісі.[2]
ПДВ: що означає поріг 15 000 євро, а чого він не означає
Стаття 53 Кодексу ПДВ Португалії нині встановлює поріг річного внутрішнього обороту в 15 000 євро. Для особи, яка має місце провадження діяльності або місце проживання в Португалії, звільнення також вимагає виконання інших умов статті 53, зокрема обмеження щодо експортних операцій чи пов’язаних із ними видів діяльності. У рік початку діяльності використовують оцінку обороту на решту календарного року.[3][4]
Коли застосовується стаття 53, рахунок-фактуру виставляють без ПДВ і з формулюванням «IVA – regime de isenção».[1] Однак сам лише оборот не визначає правильного поля:
- діяльність може підпадати під інше звільнення, зокрема за статтею 9;
- може застосовуватися звичайний режим ПДВ;
- для транскордонних послуг потрібна перевірка місця постачання за статтею 6 та винятками з неї.[7]
Чинний посібник AT щодо початку діяльності також розрізняє дві ситуації, пов’язані з порогом. Якщо оборот попереднього року перевищив 15 000 євро, але не перевищив 18 750 євро, звичайний режим починає діяти з 1 січня наступного року після внесення необхідних змін. Якщо оборот перевищує 18 750 євро протягом поточного року, ПДВ нараховується починаючи з рахунку-фактури, яким цю суму перевищено, а декларацію про зміни потрібно подати протягом 15 робочих днів.[3] Перш ніж покладатися на будь-яку з цих сум, перевірте чинне правило.
Утримання IRS: перевірте, чи маєте право, перш ніж вибирати звільнення
Звільнення від утримання податку за статтею 101-B Кодексу IRS, яке застосовують за бажанням, стосується очікуваного доходу категорії B, що відповідає умовам і не досягає порогу статті 53, — нині 15 000 євро. Його не можна використовувати, якщо відповідний дохід попереднього року дорівнював порогу або перевищував його; воно не поширюється на комісійні за посередництво в укладенні договорів і припиняється в місяці, наступному за досягненням ліміту.[5]
Чинний посібник із користування сервісом зазначає, що поле утримання IRS має значення, коли клієнт веде або повинен вести організований бухгалтерський облік, а дохід отримано за послуги.[2] Ставки залежать від виду діяльності та типу доходу.[6] Якщо ви не впевнені, з’ясуйте режим оподаткування до виставлення документа, а не вибирайте варіант у спадному списку, зважаючи лише на оборот.
Іноземні клієнти
Для іноземного клієнта введіть іноземний податковий ідентифікатор, назву чи ім’я та країну. Чинний посібник ATGO вважає адресу необов’язковою.[8] Ці дані ідентифікують клієнта, але не визначають режиму оподаткування. Місце постачання для цілей ПДВ залежить від таких факторів, як тип операції (B2B чи B2C), місцезнаходження клієнта та вид послуги.[7]
Перевірка витрат — окреме завдання в e-Fatura
Цей посібник присвячено виставленню документів вашим клієнтам. Якщо ви хочете перевірити рахунки, виставлені вам, класифікувати особисту чи професійну витрату або зареєструвати відсутній запис про покупку для процесу IRS, перегляньте наш посібник із перевірки рахунків в e-Fatura.
Segurança Social — окремий обов’язок
Виставлення документів і податкові поля — це лише сторона податкової служби (Autoridade Tributária). Внески, щоквартальна декларація про доходи та звільнення належать до Segurança Social — див. наш посібник із соціального страхування для recibos verdes.
Як виправити помилку
Інструкція Податкової служби від липня 2026 року розмежовує виправлення податкових сум і формальні помилки:[9]
- якщо змінюється оподатковувана сума або ПДВ, виставте відповідну кредит-ноту чи дебет-ноту й зазначте в ній початковий рахунок-фактуру;
- у разі формальної помилки, наприклад у NIF, адресі чи описі, яка не змінює оподатковуваної суми чи ПДВ, анулюйте неправильний рахунок-фактуру й виставте виправлений, зберігши початкову дату операції;
- кредит-нота не є універсальним способом скасувати рахунок-фактуру.
Якщо декларацію з ПДВ уже подано, виправлення може потребувати додаткових кроків. Уточніть свою ситуацію в сертифікованого бухгалтера.
Щодо допомоги з річною декларацією ознайомтеся з послугою E-Residence з подання щорічної податкової декларації в Португалії.
Поширені запитання
Чи потрібно відкрити діяльність, перш ніж виставляти recibos verdes?
Для регулярної самозайнятості — так. Перш ніж почати, подайте до Податкової служби декларацію про початок діяльності. Ato isolado — окремий шлях для справді разової операції, а не заміна передбачуваної регулярної роботи.[3]
Що виставляти: fatura, recibo чи fatura-recibo?
Використовуйте fatura, коли надання послуги й оплата не збігаються в часі, а коли надійде оплата, виставте пов’язаний із нею recibo. Використовуйте fatura-recibo, коли надання послуги й оплата збігаються. Який документ виставляти, залежить від часу оплати, а не від зручності.[1][2]
Який строк виставлення рахунку-фактури?
Як правило, виставте його не пізніше п’ятого робочого дня після надання послуги. Якщо клієнт платить наперед, виставте рахунок-фактуру в день отримання авансу.[1]
Чи оборот менше 15 000 євро завжди означає, що я не нараховую ПДВ?
Ні. 15 000 євро — чинний поріг внутрішнього обороту за статтею 53 Кодексу ПДВ, але звільнення має й інші умови. Може застосовуватися інше звільнення, звичайний режим або транскордонні правила визначення місця постачання, тому не вибирайте поле ПДВ, зважаючи лише на оборот.[1][3][4][7]
Коли можна вибрати варіант без утримання IRS?
Для доходу категорії B, що відповідає умовам, звільнення за статтею 101-B можна застосувати за бажанням, коли очікуваний річний дохід нижчий за поріг статті 53, який нині становить 15 000 євро, і виконано умову щодо попереднього року. Звільнення не поширюється на певні комісійні й припиняється в місяці, наступному за досягненням ліміту. Також мають значення платник і вид доходу.[2][5][6]
Чи можна виставити recibo verde іноземному клієнту?
Так. Чинний посібник ATGO вимагає зазначити іноземний податковий ідентифікатор, назву чи ім’я та країну, а адресу описує як необов’язкову. Сама лише іноземна адреса не визначає режиму ПДВ чи утримання податку.[7][8]
Як виправити виставлений документ?
Якщо змінюється оподатковувана сума або ПДВ, виставте відповідну кредит-ноту чи дебет-ноту з посиланням на початковий рахунок-фактуру. У разі формальної помилки, наприклад у NIF, адресі чи описі, анулюйте неправильний рахунок-фактуру й виставте виправлений. Кредит-нота не є універсальним інструментом скасування.[9]
Офіційні джерела
[1] Autoridade Tributária — Fatura e recibo
[2] Autoridade Tributária — Faturas e Recibos: посібник із користування сервісом (PDF)
[3] Autoridade Tributária — початок самозайнятої діяльності: посібник щодо IRS та ПДВ (PDF)
[4] Кодекс ПДВ Португалії — стаття 53
[5] Кодекс IRS Португалії — стаття 101-B
[6] Кодекс IRS Португалії — стаття 101
[7] Кодекс ПДВ Португалії — стаття 6
[8] Autoridade Tributária — посібник користувача ATGO (PDF)
[9] Autoridade Tributária — порядок виправлення рахунків-фактур, циркулярний лист 25120/2026 (PDF)