


Come emettere i recibos verdes sul Portal das Finanças
In questo articolo
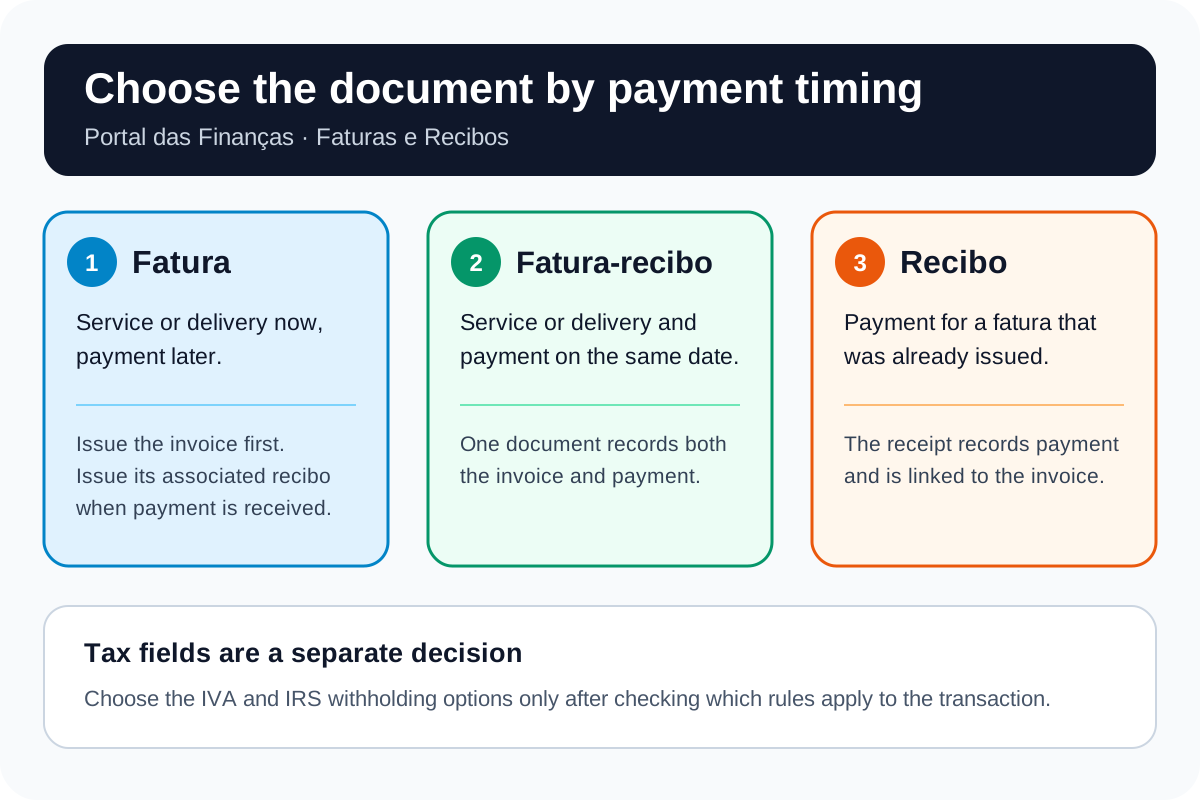
Recibos verdes è il nome comune dei documenti fiscali emessi dai lavoratori autonomi tramite l’Autorità Tributaria portoghese. La prima decisione non riguarda l’opzione che sembra più semplice, ma se il pagamento avviene contestualmente alla prestazione.
Prima di emettere il primo documento
Per un’attività autonoma ricorrente, presenta all’Autorità Tributaria una dichiarazione di inizio attività prima di cominciare. Il percorso attuale si trova nel Portal das Finanças in Atividade → Submeter declarações — início, alteração e cessação. L’ato isolado è un percorso distinto per un’operazione realmente occasionale e non va considerato un sostituto di un lavoro ricorrente e prevedibile.[3]
Ti serve anche l’accesso al Portal das Finanças. La guida ufficiale vigente indica l’autenticazione con Cartão de Cidadão, Chave Móvel Digital oppure con il tuo NIF e la password del Portal.[2]
Fatura, recibo o fatura-recibo?
- Fatura: usala quando presti il servizio ora e il pagamento arriverà in seguito. Quando ricevi il pagamento, in tutto o in parte, emetti il recibo associato.
- Recibo: usalo quando il cliente paga una fatura già esistente. Registra il pagamento e resta associato a quella fatura.
- Fatura-recibo: usala quando la prestazione e il pagamento avvengono contestualmente. Un unico documento registra sia la fattura sia la ricevuta.
Queste distinzioni provengono direttamente dalla pagina Fatura e recibo e dalla guida al servizio attualmente pubblicate dall’Autorità Tributaria.[1][2]
Termine per l’emissione della fattura
Di norma, emetti la fattura entro il quinto giorno lavorativo successivo alla prestazione del servizio. Se il cliente paga prima del termine ordinario di fatturazione, emetti la fattura alla data del pagamento anticipato.[1]
Passo dopo passo nel Portal das Finanças
- Accedi con Cartão de Cidadão, Chave Móvel Digital oppure con NIF e password del Portal.[2]
- Cerca Faturas e Recibos e seleziona Aceder, oppure usa Serviços Tributários → Serviços → Faturas e Recibos.[2]
- Apri Emitir. Scegli Fatura ou Fatura-Recibo, oppure Recibo per una fatura esistente non ancora pagata.[2]
- Inserisci la data dell’operazione e seleziona l’attività CAE/CIRS applicabile al servizio.[2]
- Identifica il cliente. Per un cliente estero, la guida ATGO vigente richiede l’identificativo fiscale estero, il nome e il paese; indica l’indirizzo come facoltativo.[8]
- Seleziona il motivo dell’emissione e descrivi il servizio. La descrizione è obbligatoria e dovrebbe identificare il servizio prestato.[2]
- Compila i campi IVA e IRS solo dopo aver verificato le regole applicabili alla tua attività, al cliente e all’operazione.
- Controlla le informazioni e seleziona Emitir. Usa Consultar nello stesso servizio per rivedere i documenti già emessi.[2]
IVA: cosa significa, e cosa non significa, la soglia di 15.000 €
L’articolo 53 del Codice dell’IVA portoghese fissa attualmente una soglia annuale di volume d’affari nazionale di 15.000 €. Per una persona stabilita o domiciliata in Portogallo, l’esenzione richiede inoltre il rispetto delle altre condizioni dell’articolo 53, tra cui la limitazione relativa alle operazioni di esportazione o alle attività connesse. Nell’anno di inizio si utilizza la stima per la parte restante dell’anno solare.[3][4]
Quando si applica l’articolo 53, la fattura è emessa senza IVA e riporta la dicitura “IVA – regime de isenção”.[1] Tuttavia, il volume d’affari da solo non determina il campo corretto:
- un’attività può rientrare in un’altra esenzione, compresa quella dell’articolo 9;
- può applicarsi il regime IVA normale;
- i servizi transfrontalieri richiedono una verifica del luogo della prestazione ai sensi dell’articolo 6 e delle relative eccezioni.[7]
La guida vigente dell’AT sull’inizio dell’attività distingue inoltre due casi di superamento della soglia. Se il volume d’affari dell’anno precedente è stato superiore a 15.000 € ma non ha superato 18.750 €, il regime normale si applica dal 1° gennaio dell’anno successivo, dopo la necessaria variazione. Se il volume d’affari supera 18.750 € nel corso dell’anno, l’IVA si applica a partire dalla fattura con cui si supera tale importo e la dichiarazione di variazione va presentata entro 15 giorni lavorativi.[3] Verifica la regola vigente prima di fare affidamento su uno dei due importi.
Ritenuta IRS: verifica i requisiti prima di selezionare un’esenzione
L’esenzione facoltativa dalla ritenuta prevista dall’articolo 101-B del Codice dell’IRS riguarda i redditi di Categoria B ammissibili previsti al di sotto della soglia dell’articolo 53, attualmente 15.000 €. Non può essere utilizzata quando i redditi rilevanti dell’anno precedente sono stati pari o superiori alla soglia, esclude le provvigioni per l’intermediazione nella conclusione di contratti e cessa nel mese successivo a quello in cui si raggiunge il limite.[5]
La guida al servizio vigente precisa che il campo della ritenuta IRS è rilevante quando il cliente dispone o dovrebbe disporre di contabilità organizzata e il reddito deriva da prestazioni di servizi.[2] Le aliquote dipendono dall’attività e dal tipo di reddito.[6] Se hai dubbi, verifica il trattamento prima di emettere il documento, invece di scegliere un’opzione dal menu a tendina basandoti solo sul volume d’affari.
Clienti esteri
Per un cliente estero, inserisci l’identificativo fiscale estero, il nome e il paese. La guida ATGO vigente considera l’indirizzo facoltativo.[8] Questo identifica il cliente, ma non stabilisce il trattamento fiscale. Il luogo della prestazione ai fini IVA dipende da fattori come la natura B2B o B2C dell’operazione, il luogo in cui è stabilito il cliente e il tipo di servizio.[7]
Controllare le spese è un’altra operazione di e-Fatura
Questa guida riguarda l’emissione di documenti ai tuoi clienti. Se vuoi verificare le fatture intestate a te, classificare una spesa personale o professionale oppure registrare un acquisto mancante per la procedura IRS, consulta la nostra guida alla verifica delle fatture in e-Fatura.
La Segurança Social è un obbligo separato
L’emissione dei documenti e i campi fiscali riguardano solo il lato dell’Autoridade Tributária. I contributi, la dichiarazione trimestrale dei redditi e le esenzioni spettano alla Segurança Social — si veda la nostra guida alla previdenza sociale per i recibos verdes.
Correggere un errore
L’istruzione dell’Autorità Tributaria di luglio 2026 distingue le correzioni che incidono sui valori fiscali dagli errori formali:[9]
- se cambiano l’imponibile o l’IVA, emetti la nota di credito o nota di debito appropriata e indica il riferimento alla fattura originale;
- per un errore formale, come il NIF, l’indirizzo o la descrizione, che non modifica l’imponibile o l’IVA, annulla la fattura errata ed emettine una corretta mantenendo la data originale dell’operazione;
- la nota di credito non è un modo generale per annullare una fattura.
Se è già stata presentata una dichiarazione IVA, la correzione può richiedere passaggi aggiuntivi. Verifica il caso con un contabile certificato.
Per assistenza con la dichiarazione annuale, consulta il servizio di dichiarazione dei redditi annuale in Portogallo di E-Residence.
Domande frequenti
Devo aprire l’attività prima di emettere recibos verdes?
Per un’attività autonoma ricorrente, sì. Presenta all’Autorità Tributaria una dichiarazione di inizio attività prima di cominciare. L’ato isolado è un percorso distinto per un’operazione realmente occasionale, non un sostituto di un lavoro ricorrente e prevedibile.[3]
Devo emettere una fatura, un recibo o una fatura-recibo?
Usa una fatura quando prestazione e pagamento non coincidono, poi emetti il recibo associato quando arriva il pagamento. Usa una fatura-recibo quando prestazione e pagamento coincidono. A determinare il documento è la tempistica, non la comodità.[1][2]
Qual è il termine per emettere la fattura?
Di norma, emettila entro il quinto giorno lavorativo successivo alla prestazione del servizio. Se il cliente paga in anticipo, emetti la fattura alla data del pagamento anticipato.[1]
Un volume d’affari inferiore a 15.000 € significa sempre che non devo addebitare l’IVA?
No. L’importo di 15.000 € è l’attuale soglia di volume d’affari nazionale prevista dall’articolo 53 del Codice dell’IVA, ma l’esenzione ha altre condizioni. Possono applicarsi un’altra esenzione, il regime normale o le regole transfrontaliere sul luogo della prestazione, quindi non scegliere il campo IVA basandoti solo sul volume d’affari.[1][3][4][7]
Quando posso scegliere di non applicare la ritenuta IRS?
Per i redditi di Categoria B ammissibili, l’esenzione dell’articolo 101-B è facoltativa quando il reddito annuo previsto è inferiore alla soglia dell’articolo 53, attualmente 15.000 €, ed è soddisfatta la condizione relativa all’anno precedente. Esclude alcune provvigioni e cessa nel mese successivo a quello in cui si raggiunge il limite. Contano anche il soggetto che paga e il tipo di reddito.[2][5][6]
Posso emettere un recibo verde a un cliente estero?
Sì. La guida ATGO vigente richiede l’identificativo fiscale estero, il nome e il paese, e indica l’indirizzo come facoltativo. Un indirizzo estero, da solo, non determina il trattamento IVA o della ritenuta.[7][8]
Come correggo un documento già emesso?
Se cambiano l’imponibile o l’IVA, emetti la nota di credito o di debito appropriata con riferimento alla fattura originale. Per un errore formale, come il NIF, l’indirizzo o la descrizione, annulla la fattura errata ed emettine una corretta. La nota di credito non è uno strumento generale di annullamento.[9]
Fonti ufficiali
[1] Autoridade Tributária — Fatura e recibo
[2] Autoridade Tributária — Faturas e Recibos: guida al servizio (PDF)
[3] Autoridade Tributária — Inizio di un’attività autonoma: guida IRS e IVA (PDF)
[4] Codice dell’IVA portoghese — articolo 53
[5] Codice dell’IRS portoghese — articolo 101-B
[6] Codice dell’IRS portoghese — articolo 101
[7] Codice dell’IVA portoghese — articolo 6
[8] Autoridade Tributária — guida utente ATGO (PDF)
[9] Autoridade Tributária — procedure di correzione delle fatture, circolare 25120/2026 (PDF)