


Portal das Finanças'ta Recibos Verdes Nasıl Düzenlenir?
Bu makalede
Recibos verdes, serbest çalışanların Portekiz Vergi İdaresi üzerinden düzenlediği mali belgelerin yaygın adıdır. Verilmesi gereken ilk karar hangi seçeneğin en kolay göründüğü değil, ödemenin hizmetle aynı anda gerçekleşip gerçekleşmediğidir.
İlk belgeyi düzenlemeden önce
Düzenli olarak serbest çalışacaksanız başlamadan önce Vergi İdaresine bir faaliyete başlama beyannamesi verin. Güncel yol, Portal das Finanças’ta Atividade → Submeter declarações — início, alteração e cessação altında yer alır. Bir ato isolado, gerçekten arızi nitelikteki bir işlem için ayrı bir yoldur ve öngörülebilir, düzenli işlerin yerine geçen bir seçenek olarak görülmemelidir.[3]
Ayrıca Portal das Finanças’a erişiminizin olması gerekir. Güncel resmî rehber; Cartão de Cidadão, Chave Móvel Digital ya da NIF’iniz ve Portal şifrenizle kimlik doğrulamayı listeler.[2]
Fatura, recibo mu yoksa fatura-recibo mu?
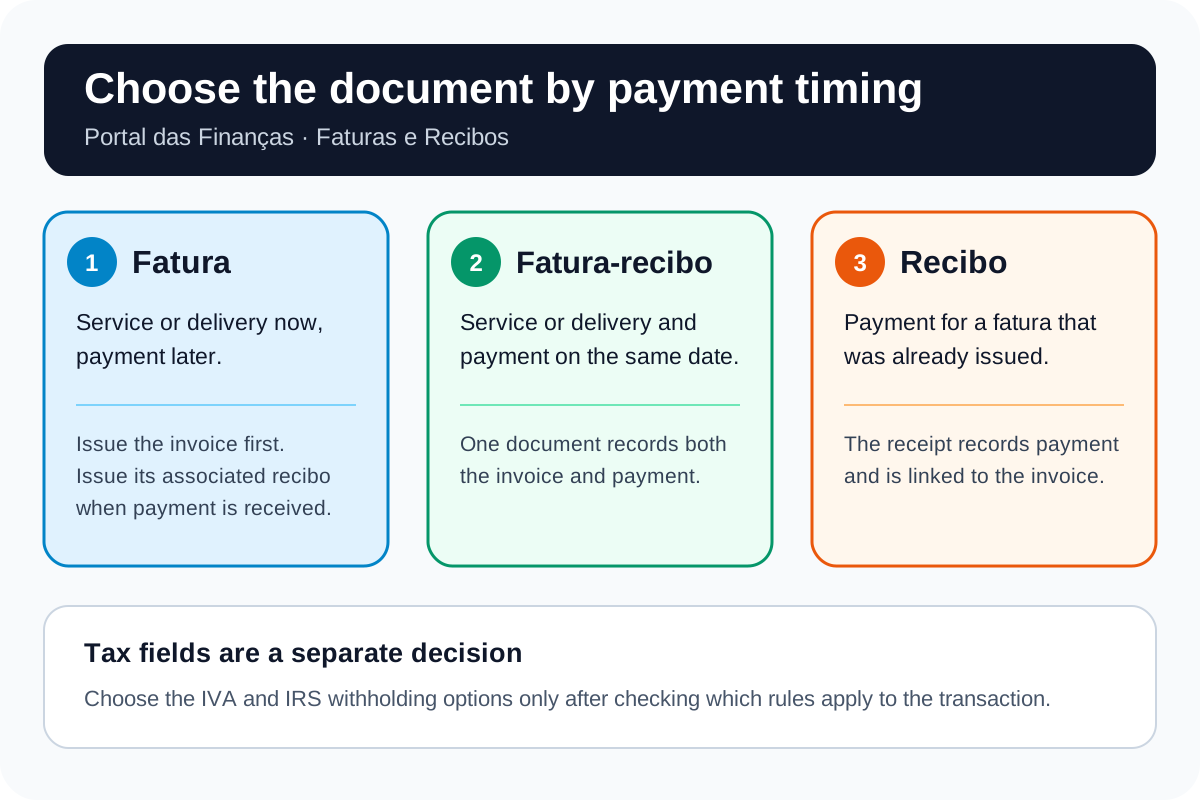
- Fatura: hizmeti şimdi verdiğiniz ve ödemenin daha sonra geleceği durumlarda kullanın. Ödemenin tamamını veya bir kısmını aldığınızda ona bağlı recibo belgesini düzenleyin.
- Recibo: müşteri mevcut bir faturayı ödediğinde kullanın. Ödemeyi kayda geçirir ve o faturayla ilişkili kalır.
- Fatura-recibo: hizmet ve ödeme aynı anda gerçekleştiğinde kullanın. Tek bir belge hem faturayı hem de makbuzu kayda geçirir.
Bu ayrımlar doğrudan Vergi İdaresinin güncel Fatura e recibo sayfasından ve hizmet rehberinden alınmıştır.[1][2]
Fatura düzenleme süresi
Kural olarak faturayı hizmeti verdikten sonraki beşinci iş gününe kadar düzenleyin. Müşteri olağan fatura süresi dolmadan önce öderse faturayı avans ödemenin yapıldığı tarihte düzenleyin.[1]
Portal das Finanças’ta adım adım
- Cartão de Cidadão, Chave Móvel Digital ya da NIF ve Portal şifresiyle giriş yapın.[2]
- Faturas e Recibos hizmetini arayıp Aceder seçeneğini seçin veya Serviços Tributários → Serviços → Faturas e Recibos yolunu kullanın.[2]
- Emitir bölümünü açın. Fatura ou Fatura-Recibo seçeneğini ya da ödenmemiş mevcut bir fatura için Recibo seçeneğini seçin.[2]
- İşlem tarihini girin ve hizmete uygulanan CAE/CIRS faaliyetini seçin.[2]
- Müşteriyi tanımlayın. Yurt dışındaki bir müşteri için güncel ATGO rehberi yabancı vergi kimlik numarasını, adı ve ülkeyi ister; adresi isteğe bağlı olarak tanımlar.[8]
- Düzenleme nedenini seçin ve hizmeti açıklayın. Açıklama zorunludur ve verilen hizmeti tanımlamalıdır.[2]
- KDV ve IRS alanlarını ancak faaliyetinize, müşterinize ve işleminize uygulanan kuralları kontrol ettikten sonra doldurun.
- Bilgileri gözden geçirin ve Emitir seçeneğini seçin. Daha önce düzenlenmiş belgeleri incelemek için aynı hizmetteki Consultar seçeneğini kullanın.[2]
KDV: €15.000’lik eşik ne anlama gelir, ne anlama gelmez?
Portekiz KDV Kanunu Madde 53, şu anda €15.000’lik yıllık yurt içi ciro eşiği belirlemektedir. Portekiz’de yerleşik olan veya ikametgâhı Portekiz’de bulunan bir kişi için muafiyet, ihracat işlemlerine veya bunlarla bağlantılı faaliyetlere ilişkin kısıtlama dâhil, Madde 53’teki diğer koşulların da karşılanmasını gerektirir. Faaliyete başlanan yılda takvim yılının geri kalanı için yapılan tahmin kullanılır.[3][4]
Madde 53 uygulandığında fatura KDV’siz düzenlenir ve “IVA – regime de isenção” ibaresini taşır.[1] Ancak doğru alanı tek başına ciro belirlemez:
- bir faaliyet, Madde 9 dâhil, farklı bir muafiyet kapsamına girebilir;
- normal KDV rejimi uygulanabilir;
- sınır ötesi hizmetler, Madde 6 ve istisnaları kapsamında ifa yeri kontrolü gerektirir.[7]
AT’nin güncel faaliyete başlama rehberi ayrıca iki eşik durumunu birbirinden ayırır. Önceki yılın cirosu €15.000’in üzerindeyse ancak €18.750’yi aşmadıysa, gerekli değişiklik beyannamesi verildikten sonra normal rejim izleyen yılın 1 Ocak tarihinde başlar. Ciro içinde bulunulan yıl €18.750’yi aşarsa KDV bu tutarı aşan faturayla başlar ve değişiklik beyannamesinin 15 iş günü içinde verilmesi gerekir.[3] Bu tutarlardan herhangi birine güvenmeden önce güncel kuralı kontrol edin.
IRS stopajı: muafiyet seçmeden önce uygunluğu kontrol edin
IRS Kanunu Madde 101-B’deki isteğe bağlı stopaj muafiyeti, Madde 53 eşiğinin (şu anda €15.000) altında kalması beklenen uygun B Kategorisi gelirlerine ilişkindir. Önceki yılın ilgili geliri eşiğe eşit veya eşiğin üzerinde olduğunda kullanılamaz, sözleşmelere aracılık komisyonlarını kapsamaz ve sınırın aşıldığı ayı izleyen ayda sona erer.[5]
Güncel hizmet rehberine göre IRS stopajı alanı, müşterinin düzenli muhasebe tuttuğu veya tutması gerektiği ve gelirin hizmetlerden elde edildiği durumlarda önem taşır.[2] Oranlar faaliyete ve gelir türüne bağlıdır.[6] Emin değilseniz açılır listeden yalnızca ciroya bakarak bir seçenek seçmek yerine belgeyi düzenlemeden önce uygulanacak vergisel işlemi teyit edin.
Yurt dışındaki müşteriler
Yurt dışındaki bir müşteri için yabancı vergi kimlik numarasını, adı ve ülkeyi girin. Güncel ATGO rehberi adresi isteğe bağlı kabul eder.[8] Bu bilgiler müşteriyi tanımlar; vergisel işlemi belirlemez. KDV açısından ifa yeri, işlemin B2B mi yoksa B2C mi olduğu, müşterinin yerleşik olduğu yer ve hizmetin türü gibi etkenlere bağlıdır.[7]
Giderleri kontrol etmek ayrı bir e-Fatura işidir
Bu rehber müşterilerinize belge düzenlemekle ilgilidir. Size düzenlenen faturaları kontrol etmek, kişisel veya mesleki bir gideri sınıflandırmak ya da IRS süreci için eksik bir alış kaydını girmek istiyorsanız e-Fatura fatura kontrol rehberimize bakın.
Segurança Social ayrı bir yükümlülüktür
Belge düzenleme ve vergi alanları yalnızca Autoridade Tributária tarafıdır. Primler, üç aylık gelir beyanı ve muafiyetler Segurança Social’a aittir — recibos verdes için sosyal güvenlik rehberimize bakın.
Bir hatayı düzeltme
Vergi İdaresinin Temmuz 2026 tarihli talimatı, vergisel tutarlara ilişkin düzeltmeleri şekli hatalardan ayırır:[9]
- matrah veya KDV değişirse uygun alacak dekontunu veya borç dekontunu düzenleyin ve orijinal faturaya atıfta bulunun;
- NIF, adres veya açıklama gibi matrahı ya da KDV’yi değiştirmeyen bir şekli hatada hatalı faturayı iptal edin ve orijinal işlem tarihini koruyarak düzeltilmiş bir fatura düzenleyin;
- alacak dekontu, bir faturayı iptal etmenin genel bir yolu değildir.
KDV beyannamesi zaten verilmişse düzeltme ek adımlar gerektirebilir. Durumu sertifikalı bir muhasebeciyle teyit edin.
Yıllık beyanname desteği için E-Residence Portekiz yıllık vergi beyannamesi hizmetine bakın.
Sık sorulan sorular
Recibos verdes düzenlemeden önce faaliyet açmam gerekir mi?
Düzenli olarak serbest çalışacaksanız evet. Başlamadan önce Vergi İdaresine faaliyete başlama beyannamesi verin. Bir ato isolado, gerçekten arızi nitelikteki bir işlem için ayrı bir yoldur; öngörülebilir, düzenli işlerin yerine geçmez.[3]
Fatura, recibo mu yoksa fatura-recibo mu düzenlemeliyim?
Hizmet ve ödeme aynı anda gerçekleşmiyorsa fatura kullanın, ardından ödeme geldiğinde ona bağlı recibo belgesini düzenleyin. Hizmet ve ödeme aynı anda gerçekleşiyorsa fatura-recibo kullanın. Belgeyi kolaylık değil, zamanlama belirler.[1][2]
Faturayı düzenlemek için son tarih nedir?
Kural olarak faturayı hizmeti verdikten sonraki beşinci iş gününe kadar düzenleyin. Müşteri avans öderse faturayı avans ödemenin yapıldığı tarihte düzenleyin.[1]
€15.000’in altındaki ciro, her zaman KDV uygulamayacağım anlamına mı gelir?
Hayır. €15.000, KDV Kanunu Madde 53’teki güncel yurt içi ciro eşiğidir; ancak muafiyetin başka koşulları da vardır. Başka bir muafiyet, normal rejim veya sınır ötesi ifa yeri kuralları uygulanabilir; bu nedenle KDV alanını yalnızca ciroya bakarak seçmeyin.[1][3][4][7]
IRS stopajı yapılmamasını ne zaman seçebilirim?
Uygun B Kategorisi gelirleri için Madde 101-B muafiyeti, beklenen yıllık gelir Madde 53 eşiğinin (şu anda €15.000) altında olduğunda ve önceki yıla ilişkin koşul karşılandığında isteğe bağlı olarak kullanılabilir. Muafiyet belirli komisyonları kapsamaz ve sınırın aşıldığı ayı izleyen ayda sona erer. Ödemeyi yapanın kim olduğu ve gelir türü de önemlidir.[2][5][6]
Yurt dışındaki bir müşteriye recibo verde düzenleyebilir miyim?
Evet. Güncel ATGO rehberi yabancı vergi kimlik numarasını, adı ve ülkeyi ister; adresi ise isteğe bağlı olarak tanımlar. Yurt dışındaki bir adres tek başına KDV veya stopaj uygulamasını belirlemez.[7][8]
Düzenlenmiş bir belgeyi nasıl düzeltirim?
Matrah veya KDV değişirse orijinal faturaya atıfta bulunan uygun alacak veya borç dekontunu düzenleyin. NIF, adres veya açıklama gibi şekli bir hatada hatalı faturayı iptal edin ve düzeltilmiş bir fatura düzenleyin. Alacak dekontu genel bir iptal aracı değildir.[9]
Resmî kaynaklar
[1] Autoridade Tributária — Fatura e recibo
[2] Autoridade Tributária — Faturas e Recibos: hizmet rehberi (PDF)
[3] Autoridade Tributária — Serbest meslek faaliyetine başlama: IRS ve KDV rehberi (PDF)
[4] Portekiz KDV Kanunu — Madde 53
[5] Portekiz IRS Kanunu — Madde 101-B
[6] Portekiz IRS Kanunu — Madde 101
[7] Portekiz KDV Kanunu — Madde 6
[8] Autoridade Tributária — ATGO kullanım kılavuzu (PDF)
[9] Autoridade Tributária — Fatura düzeltme prosedürleri, 25120/2026 sayılı Genelge (PDF)