


如何在 Portal das Finanças 开具 recibos verdes
本文内容
Recibos verdes 是自雇人士通过葡萄牙税务机关开具的税务凭证的通称。首先要决定的不是哪个选项看起来最简单,而是付款是否与服务同时发生。
开具第一份凭证之前
对于持续性的自雇工作,请在开始之前向税务机关提交开业申报。现行途径位于 Portal das Finanças 中的 Atividade → Submeter declarações — início, alteração e cessação。ato isolado 是适用于真正偶发交易的另一种途径,不应被视为可预见的持续性工作的替代方案。[3]
您还需要能够登录 Portal das Finanças。现行官方指南列出的身份验证方式包括 Cartão de Cidadão、Chave Móvel Digital,或您的 NIF 和门户网站密码。[2]
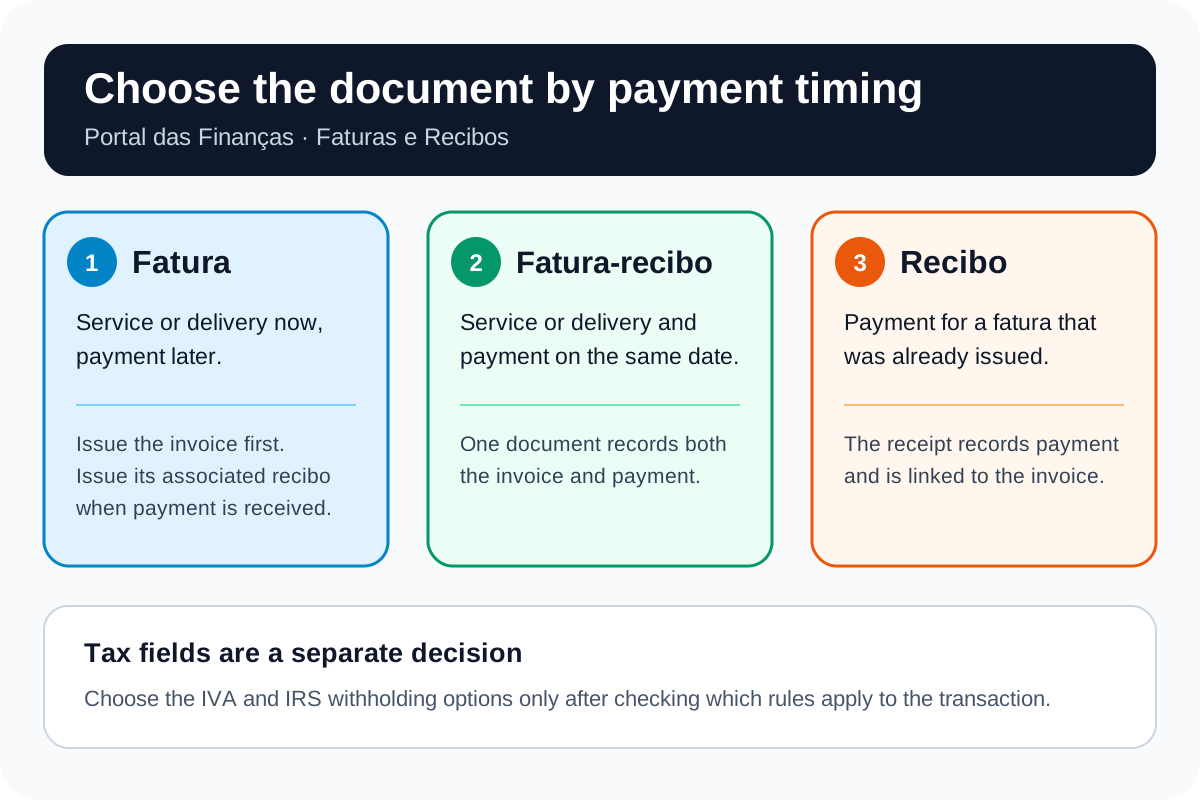
Fatura、recibo 还是 fatura-recibo?
- Fatura: 适用于您现在提供服务、之后才收到付款的情况。收到全部或部分付款时,开具与之关联的 recibo。
- Recibo: 适用于客户支付一张已有 fatura 的情况。它记录该笔付款,并始终与该 fatura 关联。
- Fatura-recibo: 适用于服务与付款同时发生的情况。一份凭证同时记录发票和收据。
这些区分直接来自税务机关现行的 Fatura e recibo 页面和服务指南。[1][2]
开票期限
原则上,应在提供服务后的第五个工作日之前开具发票。如果客户在一般开票期限之前付款,请在预付款当日开具发票。[1]
在 Portal das Finanças 中逐步操作
- 使用 Cartão de Cidadão、Chave Móvel Digital,或 NIF 和门户网站密码登录。[2]
- 搜索 Faturas e Recibos 并选择 Aceder,或使用 Serviços Tributários → Serviços → Faturas e Recibos。[2]
- 打开 Emitir。选择 Fatura ou Fatura-Recibo;如针对一张尚未付款的已有 fatura,则选择 Recibo。[2]
- 输入交易日期,并选择适用于该服务的 CAE/CIRS 活动。[2]
- 填写客户信息。对于外国客户,现行 ATGO 指南要求填写外国税务识别号码、名称和国家;并说明地址为选填项。[8]
- 选择开具原因并描述服务。描述为必填项,应写明所提供的服务。[2]
- 只有在核查适用于您的活动、客户和交易的规则之后,才填写增值税和 IRS 字段。
- 核对信息后选择 Emitir。可在同一服务中使用 Consultar 查看已开具的凭证。[2]
增值税:15,000欧元门槛意味着什么,不意味着什么
葡萄牙《增值税法典》第53条目前规定了15,000欧元的年度国内营业额门槛。对于在葡萄牙设立机构或有住所的人,该免税还要求满足第53条中的其他条件,包括对出口业务或相关活动的限制。在开业当年,使用对该日历年剩余时间的估算数。[3][4]
适用第53条时,发票不含增值税,并须载有 “IVA – regime de isenção” 字样。[1] 然而,仅凭营业额并不能确定应选择的正确字段:
- 某项活动可能适用其他免税规定,包括第9条;
- 可能适用增值税一般制度;
- 跨境服务需要根据第6条及其例外规定核查供应地。[7]
现行 AT 开业指南还区分了两种超过门槛的情形。如果上一年度营业额高于15,000欧元但未超过18,750欧元,则在办理规定的变更后,自次年1月1日起适用一般制度。如果当年营业额超过18,750欧元,则从使营业额超过该金额的那张发票起开始征收增值税,并须在15个工作日内提交变更申报。[3] 在依赖上述任一金额之前,请核查现行规则。
IRS 预扣税:选择免除之前先核查资格
《IRS 法典》第101-B条规定的可选预扣免除,针对的是预计低于第53条门槛(目前为 15,000欧元)的符合条件的 B 类收入。如果上一年度的相关收入等于或高于该门槛,则不能适用;该免除不适用于合同中介佣金,并在达到限额后的次月终止。[5]
现行服务指南指出,当客户设有或依法应设有规范会计账簿,且收入来自服务时,IRS 预扣税字段才有意义。[2] 税率取决于活动和收入类型。[6] 如果您不确定,请在开具之前确认处理方式,而不要仅凭营业额选择下拉选项。
外国客户
对于外国客户,请填写外国税务识别号码、名称和国家。现行 ATGO 指南将地址视为选填项。[8] 这些信息用于识别客户,但并不能确定税务处理方式。增值税供应地取决于多种因素,例如交易属于 B2B 还是 B2C、客户的机构所在地以及服务类型。[7]
核查支出是另一项 e-Fatura 任务
本指南讲的是向您的客户开具凭证。如果您想核查开给您的发票、为个人或职业支出分类,或为 IRS 流程登记缺失的购买记录,请参阅我们的 e-Fatura 发票核查指南。
更正错误
税务机关2026年7月发布的指示将涉及税额的更正与形式错误区分开来:[9]
- 如果应税金额或增值税发生变化,请开具相应的贷记单或借记单,并注明原发票;
- 对于不改变应税金额或增值税的形式错误(例如 NIF、地址或描述),请作废错误的发票,并开具更正后的发票,同时保留原交易日期;
- 贷记单并不是作废发票的通用方式。
如果已经提交了增值税申报,更正可能需要额外步骤。请向持证会计师确认具体情况。
如需年度申报协助,请参阅 E-Residence 葡萄牙年度报税服务。
常见问题
开具 recibos verdes 之前需要先办理开业申报吗?
对于持续性的自雇工作,需要。请在开始之前向税务机关提交开业申报。ato isolado 是适用于真正偶发交易的另一种途径,不能替代可预见的持续性工作。[3]
我应该开具 fatura、recibo 还是 fatura-recibo?
当服务与付款不同时发生时,开具 fatura,并在收到付款时开具与之关联的 recibo。当服务与付款同时发生时,开具 fatura-recibo。决定使用哪种凭证的是时间点,而不是方便与否。[1][2]
开具发票的期限是什么?
原则上,应在提供服务后的第五个工作日之前开具。如果客户预先付款,请在预付款当日开具发票。[1]
营业额低于15,000欧元,是否就一定意味着我不收取增值税?
不是。15,000欧元是《增值税法典》第53条现行规定的国内营业额门槛,但该免税还有其他条件。其他免税规定、一般制度或跨境供应地规则都可能适用,因此不要仅凭营业额选择增值税字段。[1][3][4][7]
什么情况下我可以选择不预扣 IRS?
对于符合条件的 B 类收入,当预计年收入低于第53条规定的门槛(目前为15,000欧元)且满足上一年度条件时,可选择适用第101-B条的预扣免除。该免除不适用于某些佣金,并在达到限额后的次月终止。付款方和收入类型也会产生影响。[2][5][6]
我可以向外国客户开具 recibo verde 吗?
可以。现行 ATGO 指南要求填写外国税务识别号码、名称和国家,并说明地址为选填项。仅凭外国地址并不能决定增值税或预扣税的处理方式。[7][8]
如何更正已开具的凭证?
如果应税金额或增值税发生变化,请开具相应的贷记单或借记单,并注明原发票。对于 NIF、地址或描述等形式错误,请作废错误的发票并开具更正后的发票。贷记单并不是通用的作废工具。[9]
官方来源
[1] Autoridade Tributária — Fatura e recibo
[2] Autoridade Tributária — Faturas e Recibos:服务指南(PDF)
[3] Autoridade Tributária — 开始自雇活动:IRS 和增值税指南(PDF)
[7] 葡萄牙《增值税法典》 — 第6条