
NHR en Portugal 2026: quién puede acogerse y qué lo sustituyó
El NHR (Residente No Habitual) era el régimen fiscal especial de Portugal para nuevos residentes: durante 10 años ofrecía un tipo del 20 % sobre las rentas del trabajo de fuente portuguesa que cumplían los requisitos y exenciones sobre la mayoría de las rentas extranjeras. Se cerró a nuevos solicitantes el 1 de enero de 2024. Los beneficiarios actuales conservan sus 10 años; los recién llegados pueden, en su lugar, cumplir los requisitos del IFICI, un régimen más restringido.
En este artículo
Si hoy te estás informando sobre el régimen NHR portugués, el dato más importante es este: el NHR está cerrado a nuevos solicitantes desde el 1 de enero de 2024. Las guías más antiguas que explican cómo solicitar el NHR —incluida la versión anterior de este artículo— describen un procedimiento que ya no existe. Esta guía explica qué era el régimen, cómo terminó exactamente, los limitados casos transitorios y qué se aplica en su lugar en 2026.
En resumen
- El NHR quedó derogado desde el 1 de enero de 2024 por la Ley del Presupuesto del Estado para 2024 (Lei n.º 82/2023), que suprimió la base legal del régimen en el Código del IRS.
- Los beneficiarios actuales conservan su régimen hasta el final de su periodo de 10 años: por ejemplo, quien empezó en 2021 lo mantiene hasta 2030.
- Las solicitudes transitorias se limitaron a las personas que cumplían los requisitos y pasaron a ser residentes a más tardar el 31 de diciembre de 2024, incluidos los miembros de la unidad familiar comprendidos en el artículo 236.º(3)(d); se aplicaron plazos, y las solicitudes tardías solo cubren los años que queden del periodo original.
- Su sustituto, el IFICI, es mucho más restringido: percibir una pensión, tener rentas pasivas, invertir o teletrabajar no da acceso por sí solo. Para acogerse hace falta otra actividad que cumpla los requisitos, y las pensiones siguen sujetas a las normas ordinarias.
Qué era el régimen NHR
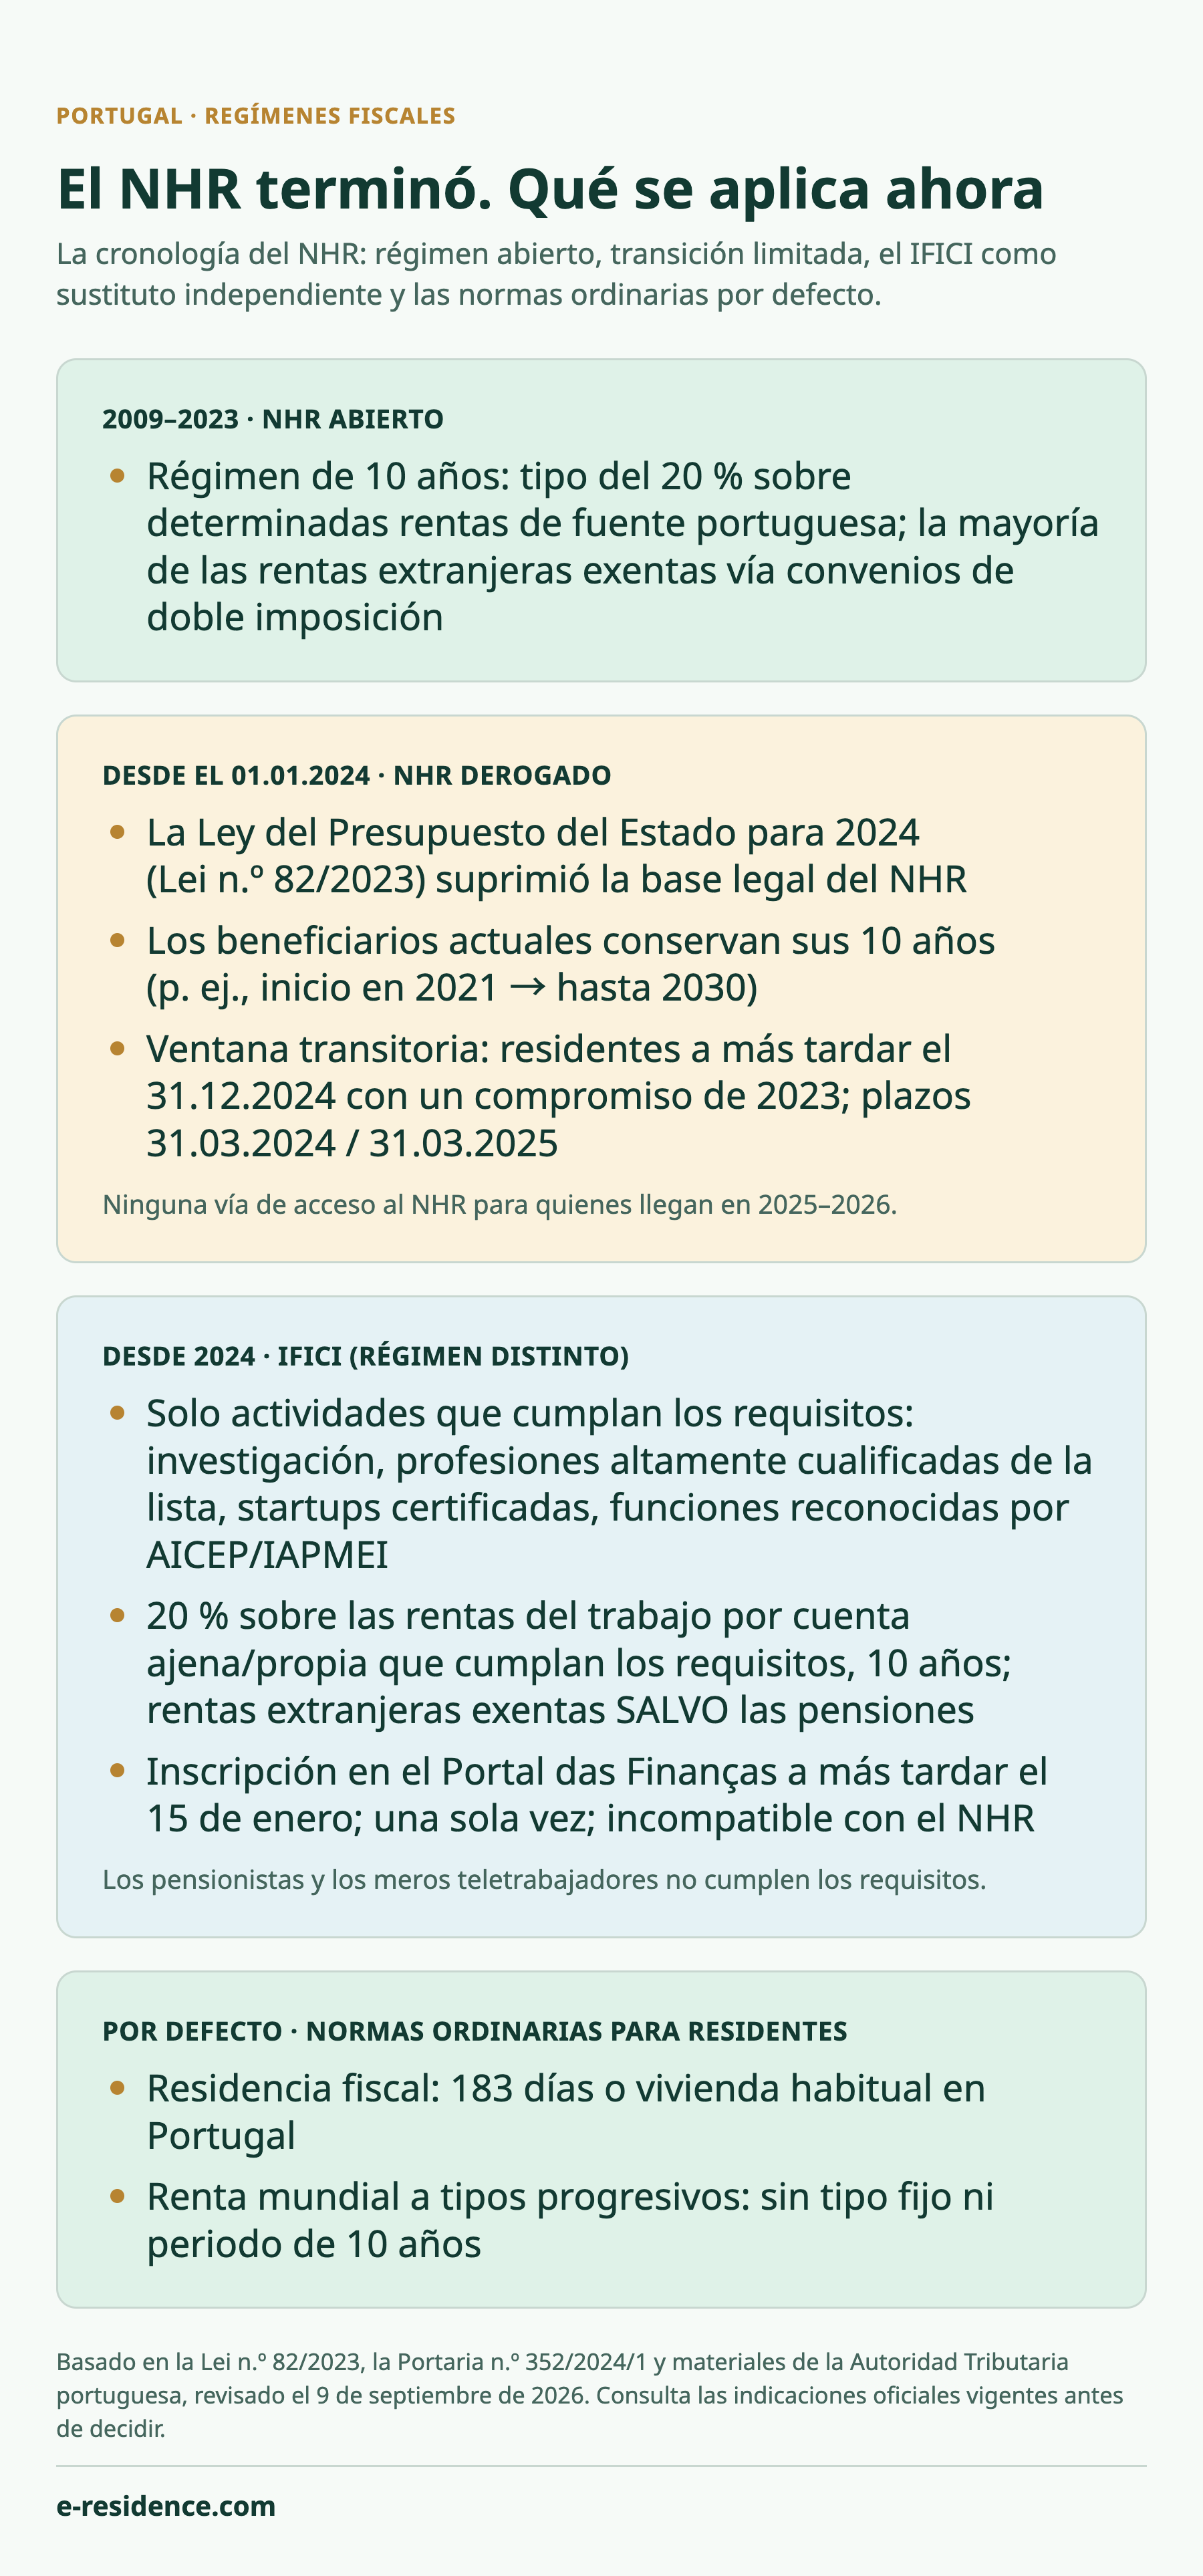
El régimen de Residente No Habitual (NHR) se creó en 2009 para atraer a Portugal a profesionales y pensionistas extranjeros. Durante un periodo de 10 años ofrecía un tipo especial del 20 % sobre determinadas rentas de fuente portuguesa del trabajo por cuenta ajena y por cuenta propia procedentes de actividades incluidas en una lista y, en combinación con los convenios de doble imposición de Portugal, exenciones sobre la mayoría de las rentas de fuente extranjera. Esa combinación lo convirtió en uno de los incentivos fiscales para nuevos residentes más conocidos de Europa.
Cómo terminó el NHR
La Ley del Presupuesto del Estado para 2024 —Lei n.º 82/2023, de 29 de dezembro— derogó los apartados 8 a 12 del artículo 16.º del Código del IRS (CIRS), la base legal del régimen NHR (artículo 317.º, letra b), de dicha ley). La ley entró en vigor el 1 de enero de 2024. Desde esa fecha, el régimen está cerrado a nuevos solicitantes.
Normas transitorias: quién podía acceder todavía al NHR
La ley (artículo 236.º(3)) mantuvo aplicables las normas derogadas, hasta el final del periodo de 10 años, a unos grupos limitados:
- los contribuyentes ya inscritos como NHR en la Autoridad Tributaria a 1 de enero de 2024;
- los contribuyentes que cumplían las condiciones de residencia a 31 de diciembre de 2023;
- los contribuyentes que pasaron a ser residentes fiscales a más tardar el 31 de diciembre de 2024 y declararon, al inscribirse, uno de los compromisos de 2023 admitidos: por ejemplo, un contrato de trabajo (o una promesa de contrato de trabajo) celebrado a más tardar el 31 de diciembre de 2023, un contrato de arrendamiento o un contrato de reserva o de promesa de compraventa de un inmueble firmado a más tardar el 10 de octubre de 2023, la matrícula escolar de personas a cargo completada a más tardar el 10 de octubre de 2023, o un visado o una autorización de residencia válidos (o un procedimiento iniciado) a más tardar el 31 de diciembre de 2023;
- los miembros de la unidad familiar de los anteriores.
La Autoridad Tributaria aplicó plazos estrictos: las inscripciones con efectos desde 2023 se admitieron hasta el 31 de marzo de 2024, y las inscripciones por la vía de los compromisos admitidos con efectos desde 2024, hasta el 31 de marzo de 2025. Para una persona que cumpla los requisitos de la vía de residentes en 2024 —incluido un miembro de la unidad familiar comprendido en el artículo 236.º(3)(d)—, todavía puede ser posible una solicitud transitoria posterior; pero, si se acepta, solo surte efecto desde el año de la solicitud y únicamente durante el periodo que quede hasta el final de 2033. Esta norma sobre solicitudes tardías no debe extenderse a la categoría independiente de residentes en 2023.
Para quien pase a ser residente fiscal en Portugal en 2025 o 2026, no existe ninguna vía de acceso al NHR.
Fechas clave de un vistazo
| Fecha | Qué ocurrió |
|---|---|
| 2009 | Se crea el NHR para atraer a profesionales y pensionistas extranjeros |
| 29 de diciembre de 2023 | Se publica la Lei n.º 82/2023 (Ley del Presupuesto del Estado para 2024), que deroga el NHR y crea el IFICI |
| 1 de enero de 2024 | Entra en vigor la derogación: el NHR se cierra a nuevos solicitantes |
| 31 de marzo de 2024 | Último día para las inscripciones transitorias como NHR con efectos desde 2023 |
| 23 de diciembre de 2024 | La Portaria n.º 352/2024/1 fija los procedimientos del IFICI y las listas de profesiones y códigos CAE |
| 31 de marzo de 2025 | Último día para las inscripciones transitorias como NHR por la vía de los compromisos admitidos con efectos desde 2024 |
| Final de 2033 | Fin más tardío posible de un periodo NHR por la vía transitoria de residentes en 2024 |
| 15 de enero, cada año | Plazo de inscripción en el IFICI para quienes pasaron a ser residentes el año anterior |
IFICI: el sustituto es un régimen distinto y más restringido
El sustituto es el IFICI, el Incentivo Fiscal a la Investigación Científica y la Innovación, creado por la misma Lei n.º 82/2023 como artículo 58.º-A del Estatuto de los Beneficios Fiscales (EBF) y regulado por la Portaria n.º 352/2024/1. A veces se le llama informalmente «NHR 2.0», pero es un régimen independiente con sus propias condiciones: el tratamiento del NHR no se traslada al nuevo régimen.
Quién puede acogerse. Las personas físicas que pasen a ser residentes fiscales en Portugal sin haberlo sido en ninguno de los 5 años anteriores y que ejerzan una actividad que cumpla los requisitos: docencia en la enseñanza superior e investigación científica; puestos de trabajo cualificados y cargos en órganos sociales vinculados a beneficios fiscales contractuales a la inversión productiva; profesiones altamente cualificadas enumeradas en el Anexo I de la Portaria 352/2024/1 (por ejemplo, directores ejecutivos, ingenieros y científicos especializados, médicos o especialistas en TIC) ejercidas en empresas con inversiones relevantes o en empresas industriales o de servicios exportadoras (≥50 % de la facturación) con códigos CAE elegibles; funciones en entidades reconocidas por AICEP o IAPMEI como relevantes para la economía nacional; personal de I+D en el marco del SIFIDE II; puestos de trabajo y cargos en órganos sociales de startups certificadas; y actividades de residentes fiscales en las Azores y Madeira conforme a la normativa regional. En las profesiones del Anexo I se exige por lo general un doctorado, o un grado o máster y al menos 3 años de experiencia profesional. Percibir pensiones, realizar inversiones pasivas o teletrabajar no genera por sí solo el derecho a acogerse. Una persona en cualquiera de estas situaciones debe cumplir los requisitos a través de otra actividad elegible, y las pensiones quedan fuera del beneficio del IFICI.
Beneficios. Un tipo especial de IRS del 20 % sobre los rendimientos netos de las categorías A (trabajo por cuenta ajena) y B (trabajo por cuenta propia) procedentes de las actividades que cumplen los requisitos, durante 10 años consecutivos a partir del año de inscripción como residente. Las rentas de fuente extranjera están exentas por lo general, salvo las pensiones (categoría H), que tributan conforme a las normas generales progresivas; las rentas procedentes de jurisdicciones de la lista negra tributan al 35 %.
Inscripción y límites. La inscripción se solicita a través del Portal das Finanças a más tardar el 15 de enero del año siguiente a aquel en que se pasa a ser residente, con validación de la entidad competente para la actividad (FCT, AICEP, AT, IAPMEI, ANI, Startup Portugal o las Regiones Autónomas). Una inscripción tardía solo surte efecto desde el año en que se realiza, por el periodo restante. El régimen solo puede utilizarse una vez por contribuyente y es incompatible con el NHR: quien disfrute o haya disfrutado alguna vez del NHR no puede acogerse al IFICI. Tampoco puede combinarse con el IRS Jovem (artículo 12.º-A del Código del IRS): un contribuyente que opte por el IRS Jovem no puede acogerse al IFICI.
Para conocer las normas aplicables de acceso e inscripción, consulta las preguntas frecuentes vigentes sobre el IFICI de la Autoridad Tributaria y el texto consolidado del artículo 58.º-A del EBF.
Qué se aplica por defecto a quien llega en 2026
Quien se traslada a Portugal en 2026 y no cumple los requisitos del IFICI tributa conforme a las normas ordinarias para residentes del Código del IRS. La residencia fiscal se determina según el artículo 16.º(1)–(2) del CIRS: permanecer en territorio portugués más de 183 días, seguidos o no, en cualquier periodo de 12 meses que empiece o termine en el año en cuestión; o permanecer menos tiempo pero disponer de una vivienda en condiciones que hagan suponer la intención de mantenerla y ocuparla como residencia habitual.
Los residentes ordinarios tributan por su renta mundial a los tipos progresivos del IRS: sin tipo fijo, sin periodo de 10 años y sin exención general de las rentas extranjeras. Por eso, comprobar si cumples los requisitos antes de mudarte es el paso más valioso: la diferencia entre acogerse al IFICI y quedarse fuera es considerable, y el plazo de inscripción llega poco después de la mudanza.
NHR, IFICI y normas ordinarias: comparativa de un vistazo
| NHR | IFICI | Normas ordinarias para residentes | |
|---|---|---|---|
| ¿Abierto a nuevos solicitantes en 2026? | No: derogado desde el 1 de enero de 2024; solo casos transitorios limitados | Sí, si ejerces una actividad que cumpla los requisitos | Se aplica por defecto a todo residente fiscal |
| A quién se aplica | Beneficiarios actuales y casos transitorios limitados | Nuevos residentes que no lo hayan sido en Portugal en ninguno de los 5 años anteriores, con una actividad que cumpla los requisitos y que nunca hayan tenido el NHR | Cualquier persona residente fiscal en Portugal |
| Rentas del trabajo de fuente portuguesa | Tipo especial del 20 % sobre las rentas de actividades incluidas en la lista | Tipo especial del 20 % sobre los rendimientos netos de las categorías A y B procedentes de la actividad que cumple los requisitos | Tipos progresivos del IRS |
| Rentas de fuente extranjera | En su mayoría exentas, en combinación con los convenios de doble imposición | Exentas por lo general, salvo las pensiones (categoría H); 35 % sobre las rentas procedentes de jurisdicciones de la lista negra | Tributación por la renta mundial |
| Duración | 10 años desde el año en que se pasa a ser residente | 10 años consecutivos a partir del año de inscripción como residente | No aplicable: normas generales |
| Cómo inscribirse | Cerrado: los plazos transitorios ya han vencido | Portal das Finanças a más tardar el 15 de enero del año siguiente, con validación de la entidad competente | No aplicable: no hay régimen especial |
Qué significa esto en la práctica
- Considera desfasada cualquier guía que todavía ofrezca «solicitar el NHR», incluidos los servicios de pago basados en ese régimen. El régimen está cerrado para quienes llegan en 2025–2026.
- Si ya tienes el NHR, tu periodo de 10 años continúa; conserva pruebas de tu año de inscripción.
- Si estás planificando la mudanza, comprueba si cumples los requisitos del IFICI según las listas oficiales vigentes y tu propia actividad antes de tomar decisiones fiscales; empieza por las preguntas frecuentes vigentes sobre el IFICI de la Autoridad Tributaria.
- La residencia fiscal, la estructura de tus ingresos y los plazos se condicionan entre sí. Para una evaluación personalizada, nuestros servicios de representación fiscal y del IRS abordan precisamente estas cuestiones.
Qué comprobar
- Tu año de residencia y si todavía podría aplicarse en tu caso alguna norma transitoria del NHR.
- Los requisitos del IFICI: las listas oficiales vigentes de profesiones y códigos CAE, tu actividad y el plazo de inscripción del 15 de enero.
- Las indicaciones vigentes de la Autoridad Tributaria antes de fiarte de cualquier artículo, incluido este.
- No te fíes nunca de promesas categóricas, listas de comprobación genéricas o guías antiguas sobre el NHR.
Fuentes oficiales
- Lei n.º 82/2023, de 29 de dezembro (Diário da República) — derogación del NHR (art. 317.º, b), normas transitorias (art. 236.º) y entrada en vigor (art. 320.º); textos completos de los artículos en la base de datos legislativa de la PGDL
- Autoridad Tributaria y Aduanera — folleto sobre la inscripción como NHR (en inglés, mayo de 2024)
- Autoridad Tributaria y Aduanera — artículo 58.º-A del EBF (IFICI), texto consolidado
- Portaria n.º 352/2024/1, de 23 de dezembro (Diário da República) — procedimientos del IFICI y listas de profesiones y códigos CAE
- Autoridad Tributaria y Aduanera — preguntas frecuentes sobre el IFICI
Preguntas frecuentes
¿Qué es el régimen NHR en Portugal?
El NHR (Residente No Habitual) era un régimen fiscal portugués creado en 2009 para nuevos residentes. Durante 10 años ofrecía un tipo especial del 20 % sobre determinadas rentas de fuente portuguesa del trabajo por cuenta ajena y por cuenta propia procedentes de actividades incluidas en una lista y, en combinación con los convenios de doble imposición de Portugal, exenciones sobre la mayoría de las rentas de fuente extranjera. Quedó derogado desde el 1 de enero de 2024 y está cerrado a nuevos solicitantes.
¿Todavía puedo solicitar el régimen NHR en 2026?
No. El NHR quedó derogado desde el 1 de enero de 2024 por la Ley del Presupuesto del Estado para 2024 (Lei n.º 82/2023). Quien pase a ser residente fiscal en Portugal en 2025 o 2026 no tiene ninguna vía de acceso al NHR. Las solicitudes tardías que aún caben se limitan a las personas que pasaron a ser residentes a más tardar el 31 de diciembre de 2024 y cumplen los requisitos del artículo 236.º(3)(c), además de los miembros de la unidad familiar comprendidos en el artículo 236.º(3)(d). Si se aceptan, solo cubren el periodo que quede del plazo original.
Ya tengo el estatuto NHR. ¿Lo pierdo?
No. Los contribuyentes inscritos como NHR conservan el régimen hasta el final de su periodo de 10 años, contado desde el año en que pasaron a ser residentes. Por ejemplo, quien empezó con el NHR en 2021 sigue acogido hasta 2030, en virtud de la norma transitoria del artículo 236.º de la Lei n.º 82/2023.
¿Qué es el IFICI y es lo mismo que el NHR?
El IFICI (Incentivo Fiscal a la Investigación Científica y la Innovación, artículo 58.º-A del Estatuto de los Beneficios Fiscales) es un régimen distinto y más restringido, que exige una actividad concreta que cumpla los requisitos y las demás condiciones legales. Percibir una pensión o rentas pasivas, invertir o teletrabajar no da acceso por sí solo. Un pensionista o un teletrabajador solo puede acogerse a través de otra actividad que cumpla los requisitos; las pensiones siguen tributando conforme a las normas generales.
¿Quién puede acogerse al IFICI en 2026?
Las personas que pasen a ser residentes fiscales en Portugal sin haberlo sido en ninguno de los cinco años anteriores, que nunca hayan disfrutado del NHR, que no opten por el IRS Jovem (artículo 12.º-A del Código del IRS) y que ejerzan una actividad que cumpla los requisitos: por ejemplo, docencia en la enseñanza superior e investigación científica, una profesión altamente cualificada enumerada en el Anexo I de la Portaria n.º 352/2024/1 en una empresa elegible, trabajos de I+D en el marco del SIFIDE II o un puesto de trabajo en una startup certificada. Percibir una pensión, invertir o teletrabajar no da derecho a acogerse por sí solo.
¿Cómo y cuándo me inscribo en el IFICI?
A través del Portal das Finanças, a más tardar el 15 de enero del año siguiente a aquel en que pasaste a ser residente fiscal en Portugal. Después, la entidad competente para tu actividad (por ejemplo, FCT, AICEP, IAPMEI, ANI o Startup Portugal) valida la inscripción. Todavía es posible una inscripción tardía, pero solo surte efecto desde el año en que se realiza, por lo que quede del periodo de 10 años.
¿Puedo beneficiarme a la vez del NHR y del IFICI?
No. Los dos regímenes son incompatibles: quien disfrute o haya disfrutado alguna vez del NHR no puede acogerse al IFICI. Además, el IFICI solo puede utilizarse una vez por contribuyente.
¿Las pensiones extranjeras están exentas de impuestos con el IFICI?
No. Con el IFICI, las rentas de fuente extranjera están por lo general exentas, salvo las de la categoría H (pensiones): las pensiones extranjeras tributan según las normas generales progresivas del IRS. Las rentas procedentes de jurisdicciones de la lista negra tributan al 35 %.
Pasé a ser residente fiscal en 2024 y tenía un contrato de alquiler firmado en 2023. ¿Todavía puedo inscribirme como NHR?
Es posible, en virtud de la norma transitoria, pero en ese caso el beneficio solo surte efecto a partir del año de la solicitud y únicamente durante el periodo restante hasta el final del décimo año consecutivo contado desde tu año de residencia. Consulta las indicaciones vigentes de la Autoridad Tributaria para tu situación concreta.
Si me mudo a Portugal en 2026 sin un régimen especial, ¿cómo tributo?
Según las normas ordinarias para residentes del Código del IRS: pasas a ser residente fiscal si permaneces más de 183 días en cualquier periodo de 12 meses o mantienes una vivienda habitual en Portugal, y los residentes tributan por su renta mundial a tipos progresivos. Sin el IFICI no hay tipo fijo, ni periodo de 10 años, ni exención general de las rentas extranjeras.