


A portugál NHR-adórendszer: mi volt, miért szűnt meg, és mi lépett a helyébe?
Ebben a cikkben
Ha ma a portugál NHR-rendszerről gyűjt információt, a legfontosabb tény ez: az NHR 2024. január 1. óta zárva van az új kérelmezők előtt. Azok a régebbi útmutatók – köztük e cikk korábbi változata –, amelyek az NHR igénylését magyarázzák, olyan eljárást írnak le, amely már nem létezik. Ez az útmutató bemutatja, mi volt a rendszer, pontosan hogyan szűnt meg, melyek a szűk átmeneti esetek, és mi érvényes helyette 2026-ban.
Röviden
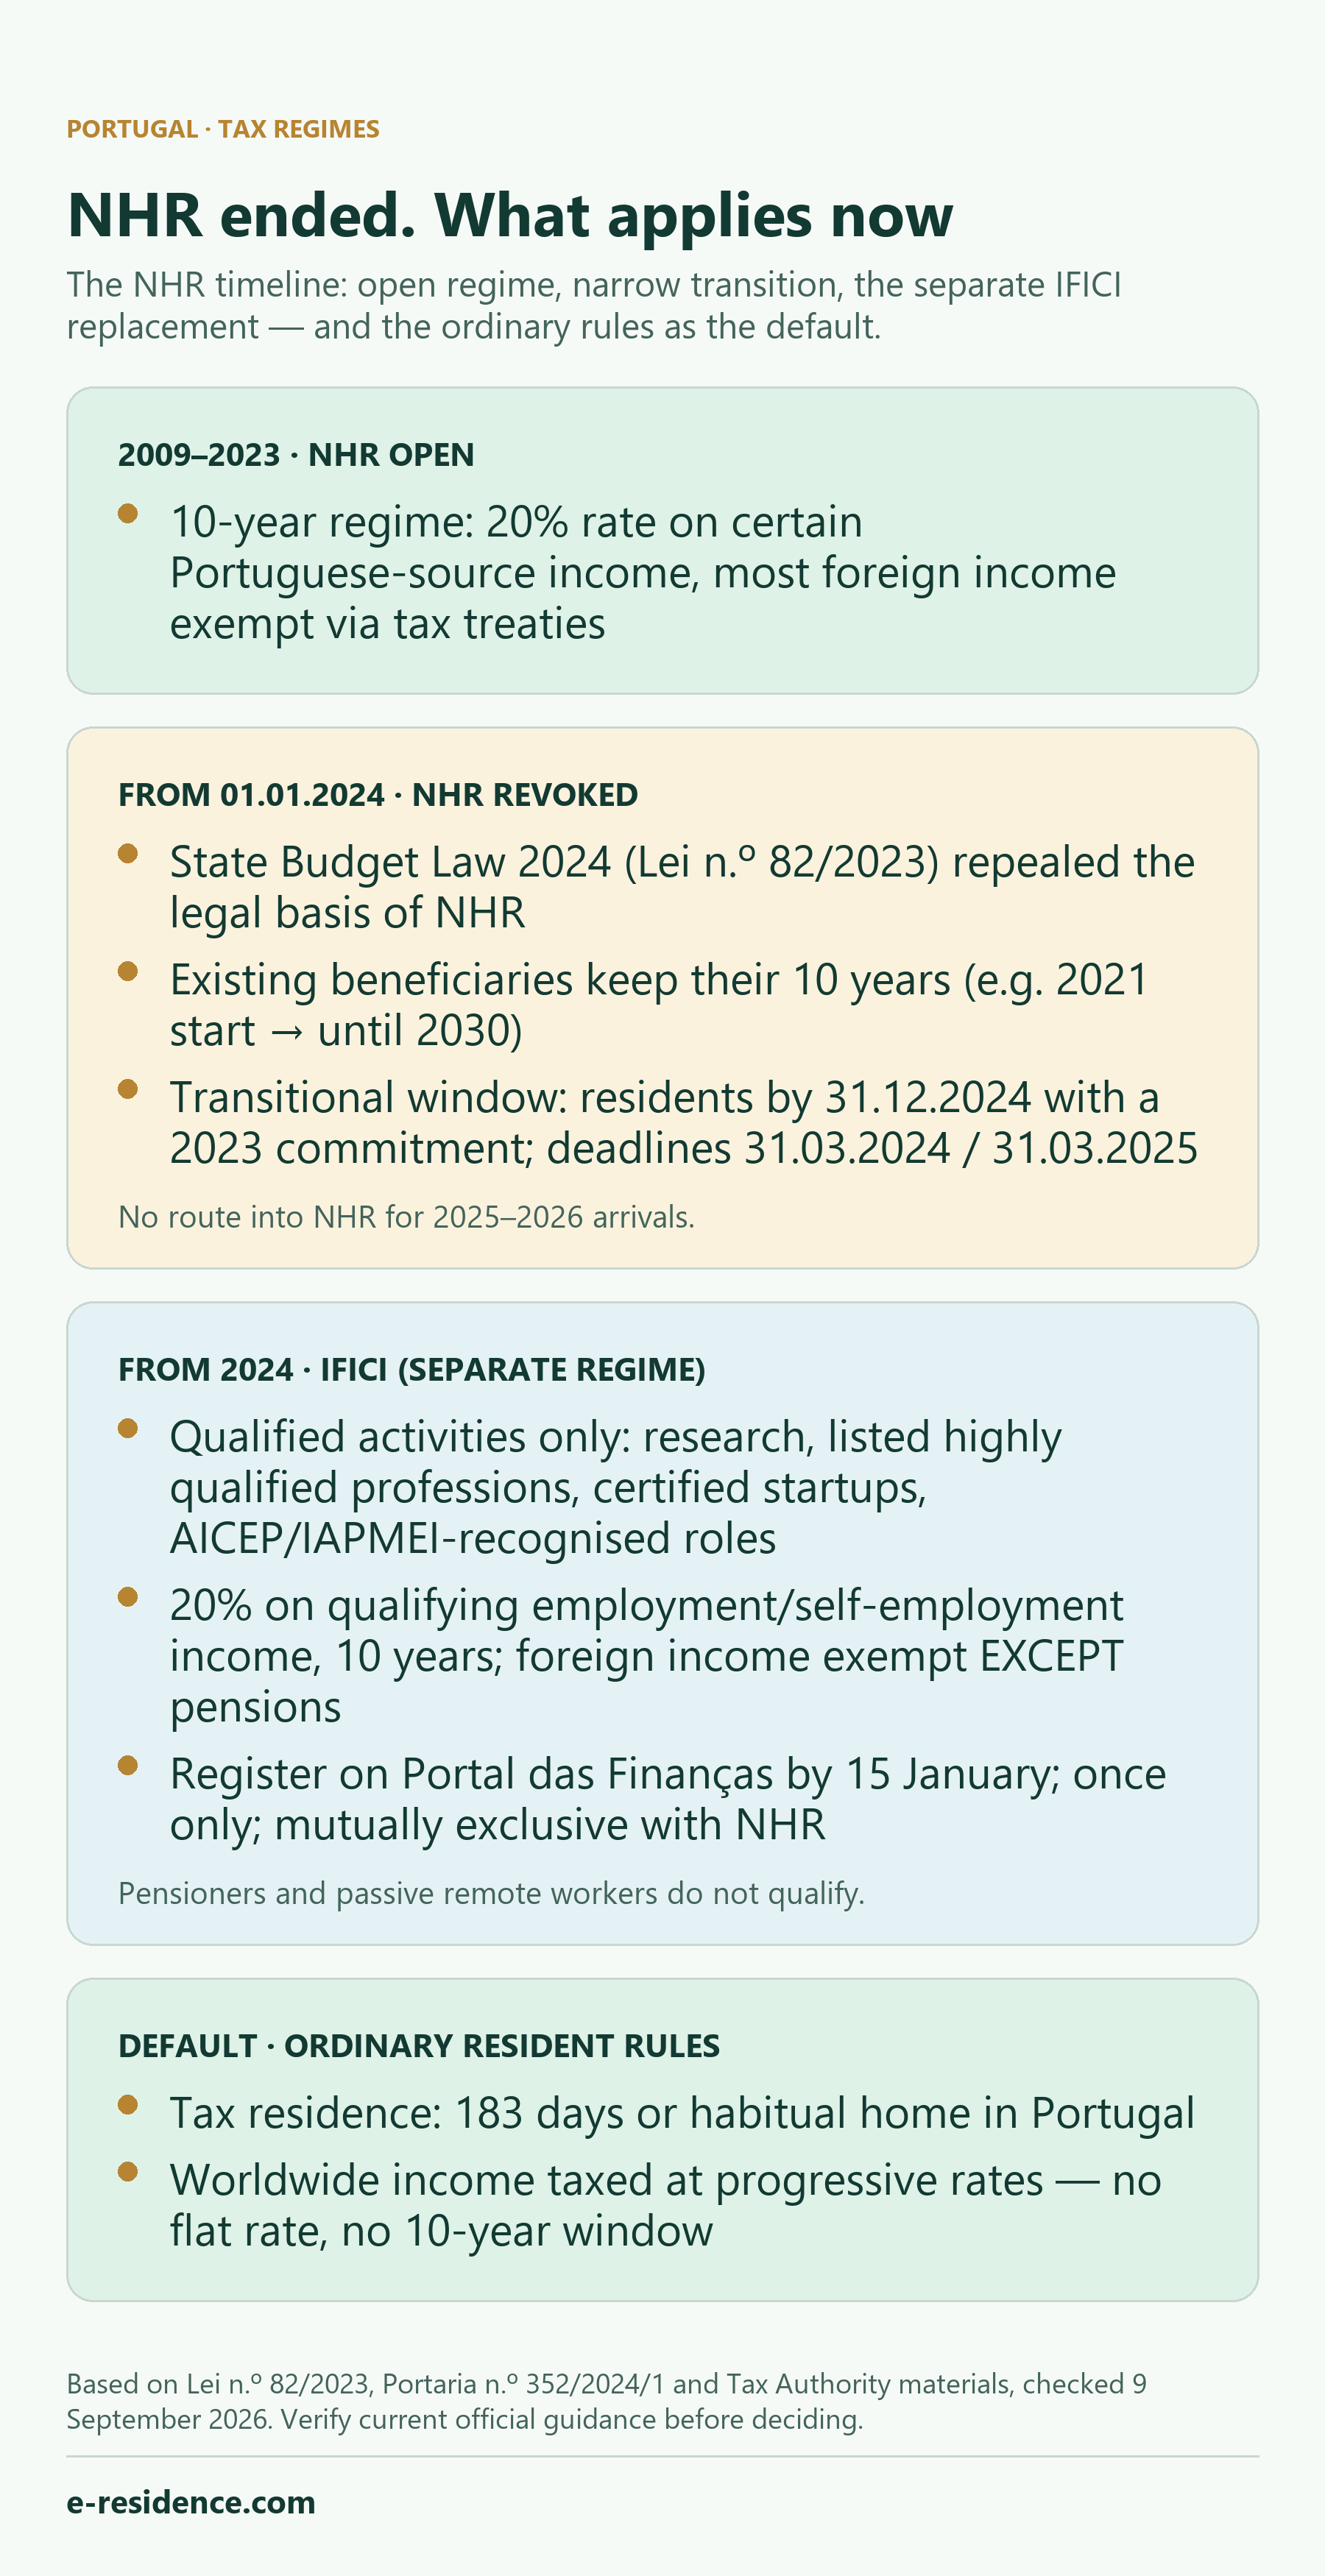
- Az NHR-t 2024. január 1-jétől hatályon kívül helyezte a 2024. évi állami költségvetési törvény (Lei n.º 82/2023), amely eltörölte a rendszer jogalapját az IRS-törvénykönyvben.
- A meglévő kedvezményezettek megtartják a rendszert 10 éves időszakuk végéig – például a 2021-ben kezdődött időszak 2030-ig tart.
- Az átmeneti kérelmek a feltételeknek megfelelő, 2024. december 31-ig illetőségűvé vált személyekre korlátozódtak, beleértve a 236.º cikk (3) bekezdés d) pontja alá tartozó háztartástagokat is; határidők vonatkoztak rájuk, a késedelmes bejelentések pedig csak az eredeti időszakból hátralévő évekre terjednek ki.
- A helyébe lépő IFICI jóval szűkebb: a nyugdíjfolyósítás, a passzív jövedelem, a befektetés vagy a távmunkás státusz önmagában nem biztosít hozzáférést. A jogosultsághoz különálló, minősülő tevékenység szükséges, a nyugdíjjövedelemre pedig továbbra is az általános szabályok vonatkoznak.
Mi volt az NHR-rendszer?
A nem szokásos lakosokra vonatkozó (NHR) adórendszert 2009-ben vezették be, hogy külföldi szakembereket és nyugdíjasokat vonzzon Portugáliába. Tíz éven át különleges, 20%-os kulcsot kínált a jegyzékben szereplő tevékenységekhez kapcsolódó egyes portugál forrású munkaviszonyból és önálló tevékenységből eredő jövedelmekre, valamint – Portugália kettős adóztatást elkerülő egyezményeivel együtt – mentességet a legtöbb külföldi forrású jövedelemre. Ez a kombináció tette Európa egyik legismertebb, új lakosoknak szóló adókedvezményévé.
Hogyan szűnt meg az NHR?
A 2024. évi állami költségvetési törvény – Lei n.º 82/2023, de 29 de dezembro – hatályon kívül helyezte az IRS-törvénykönyv (CIRS) 16.º cikkének 8–12. bekezdését, vagyis az NHR-rendszer jogalapját (az említett törvény 317.º cikkének b) pontja). A törvény 2024. január 1-jén lépett hatályba. Ettől a naptól a rendszer zárva van az új kérelmezők előtt.
Átmeneti szabályok: ki kaphatott még NHR-t?
A törvény (236.º cikk (3) bekezdés) a hatályon kívül helyezett szabályokat a 10 éves időszak végéig a következő, szűk csoportokra továbbra is alkalmazandónak tartotta meg:
- azok az adózók, akiket 2024. január 1-jén az adóhatóság már NHR-ként nyilvántartott;
- azok az adózók, akik 2023. december 31-én teljesítették az illetőségi feltételeket;
- azok az adózók, akik 2024. december 31-ig váltak adóügyi illetőségűvé, és a nyilvántartásba vételkor bejelentették a minősülő 2023-as kötelezettségvállalások egyikét – például egy 2023. december 31-ig megkötött munkaszerződést (vagy munkaszerződésre vonatkozó előszerződést), egy 2023. október 10-ig aláírt bérleti szerződést vagy ingatlanfoglalási megállapodást/előszerződést, az eltartottak 2023. október 10-ig lezárult iskolai beíratását, vagy egy 2023. december 31-én érvényes tartózkodási vízumot/engedélyt (illetve az addig megindított eljárást);
- a fentiek háztartásának tagjai.
Az adóhatóság szigorú határidőket alkalmazott: a 2023-as hatályú nyilvántartásba vételeket 2024. március 31-ig fogadta el, a minősülő kötelezettségvállaláson alapuló, 2024-es hatályú nyilvántartásba vételeket pedig 2025. március 31-ig. A 2024-ben illetőségűvé vált személyekre vonatkozó út feltételeinek megfelelő személy – beleértve a 236.º cikk (3) bekezdés d) pontja alá tartozó háztartástagot is – esetében előfordulhat, hogy egy későbbi átmeneti kérelem még benyújtható, de elfogadás esetén csak a kérelem évétől lép hatályba, és csak a 2033 végéig hátralévő időszakra szól. Ez a késedelmes bejelentésre vonatkozó szabály nem terjeszthető ki a 2023-ban illetőséggel rendelkezők különálló kategóriájára.
Aki 2025-ben vagy 2026-ban válik portugál adóügyi illetőségűvé, annak semmilyen úton nem nyílik lehetősége az NHR-re.
IFICI: az utódrendszer más, szűkebb rendszer
Az utód az IFICI – a tudományos kutatást és innovációt ösztönző adókedvezmény, amelyet ugyanez a Lei n.º 82/2023 hozott létre az Adókedvezmények Statútumának (EBF) 58.º-A cikkeként, és amelyet a Portaria n.º 352/2024/1 szabályoz. Nem hivatalosan néha „NHR 2.0”-nak nevezik, de saját feltételekkel rendelkező, különálló rendszer – az NHR szerinti adózás nem vihető át.
Ki jogosult? Azok a magánszemélyek, akik portugál adóügyi illetőségűvé válnak anélkül, hogy az előző 5 év bármelyikében illetőségűek lettek volna, és minősülő tevékenységet folytatnak: felsőoktatási oktatói tevékenység és tudományos kutatás; produktív beruházásokhoz nyújtott szerződéses adókedvezményekhez kapcsolódó szakképzett munkakörök és igazgatósági tisztségek; a Portaria 352/2024/1 I. mellékletében felsorolt, magasan képzett szakmák (például ügyvezető igazgatók, szakmérnökök és tudósok, orvosok, IKT-szakemberek), ha azokat releváns beruházással rendelkező vállalatoknál vagy jogosult CAE-kóddal rendelkező, exportáló (az árbevétel legalább 50%-a) ipari vagy szolgáltató vállalatoknál gyakorolják; az AICEP vagy az IAPMEI által a nemzetgazdaság szempontjából relevánsnak elismert szervezeteknél betöltött munkakörök; a SIFIDE II keretében foglalkoztatott K+F munkatársak; munkakörök és igazgatósági tisztségek minősített startupoknál; valamint az Azori-szigeteken és Madeirán adóügyi illetőséggel rendelkezők regionális szabályok szerinti tevékenységei. Az I. mellékletben szereplő szakmáknál a jogosultsághoz általában doktori fokozat (PhD), vagy alap-/mesterképzési diploma és legalább 3 év szakmai tapasztalat szükséges. A nyugdíjjövedelem, a passzív befektetések vagy a távmunka önmagában nem keletkeztet jogosultságot. Az ilyen helyzetben lévő személynek egy különálló, jogosult tevékenység révén kell megfelelnie a feltételeknek, a nyugdíjjövedelem pedig kívül marad az IFICI-kedvezményen.
Kedvezmények. Különleges, 20%-os IRS-kulcs a minősülő tevékenységekből származó nettó A kategóriás (munkaviszonyból származó) és B kategóriás (önálló tevékenységből származó) jövedelemre, az illetőségűként történő nyilvántartásba vétel évétől számított 10 egymást követő évig. A külföldi forrású jövedelem általában mentes – kivéve a nyugdíjakat (H kategória), amelyek az általános, progresszív szabályok szerint adóznak; a feketelistás joghatóságokból származó jövedelmet 35%-os kulccsal adóztatják.
Nyilvántartásba vétel és korlátok. A nyilvántartásba vételt a Portal das Finanças portálon kell kérelmezni az illetőségűvé válás évét követő év január 15-ig, a tevékenység szerint illetékes szerv (FCT, AICEP, AT, IAPMEI, ANI, Startup Portugal vagy az autonóm régiók) jóváhagyásával. A késedelmes nyilvántartásba vétel csak a megtétele évétől, a hátralévő időszakra lép hatályba. A rendszer adózónként csak egyszer vehető igénybe, és nem kombinálható az NHR-rel: aki az NHR kedvezményezettje, vagy valaha az volt, nem kaphat IFICI-t.
Az alkalmazandó jogosultsági és nyilvántartásba vételi szabályokhoz használja az adóhatóság aktuális IFICI-GYIK-jét és az EBF 58.º-A cikkének egységes szerkezetű szövegét.
Mi vonatkozik alapértelmezés szerint a 2026-ban érkezőkre?
Aki 2026-ban Portugáliába költözik, és nem jogosult az IFICI-re, az IRS-törvénykönyvnek a belföldi illetőségűekre vonatkozó általános szabályai szerint adózik. Az adóügyi illetőséget a CIRS 16.º cikkének (1)–(2) bekezdése határozza meg: ha valaki az adott évben kezdődő vagy végződő bármely 12 hónapos időszakban 183 napnál többet – folyamatosan vagy megszakításokkal – Portugália területén tartózkodik; vagy rövidebb ideig tartózkodik ott, de olyan körülmények között rendelkezik lakással, amelyek arra utalnak, hogy azt szokásos lakóhelyként kívánja megtartani és használni.
Az általános szabályok alá tartozó belföldi illetőségűek világjövedelmük után progresszív IRS-kulcsokkal adóznak – nincs egységes adókulcs, nincs 10 éves időszak, és nincs általános mentesség a külföldi jövedelemre. Ezért a jogosultság költözés előtti ellenőrzése a legértékesebb lépés: jelentős különbség, hogy valaki jogosult-e az IFICI-re, vagy elszalasztja, a nyilvántartásba vételi határidő pedig a költözés után hamar elérkezik.
Mit jelent ez a gyakorlatban?
- Tekintsen elavultnak minden olyan útmutatót, amely még mindig „NHR-igénylést” kínál – beleértve az erre épülő fizetős szolgáltatásokat is. A rendszer a 2025–2026-ban érkezők előtt zárva van.
- Ha már rendelkezik NHR-rel, 10 éves időszaka folytatódik; őrizze meg a nyilvántartásba vétel évét igazoló dokumentumokat.
- Ha költözést tervez, adózási döntései előtt vesse össze az IFICI-jogosultságot az aktuális hivatalos listákkal és saját tevékenységével; kiindulópontként használja az adóhatóság aktuális IFICI-GYIK-jét.
- Az adóügyi illetőség, a jövedelemszerkezet és a határidők összefüggenek egymással. Személyre szabott értékeléshez adóképviseleti és IRS-szolgáltatásaink pontosan ezekre a kérdésekre terjednek ki.
Mit érdemes ellenőrizni?
- Illetősége évét, és azt, hogy vonatkozhat-e még Önre valamelyik átmeneti NHR-szabály.
- Az IFICI-jogosultságot: az aktuális hivatalos szakma- és CAE-listákat, saját tevékenységét és a január 15-i nyilvántartásba vételi határidőt.
- Az adóhatóság aktuális útmutatását, mielőtt bármely cikkre – akár erre is – hagyatkozna.
- Soha ne hagyatkozzon rögzített ígéretekre, általános ellenőrzőlistákra vagy régi NHR-útmutatókra.
Hivatalos források
- Lei n.º 82/2023, de 29 de dezembro (Diário da República) — az NHR hatályon kívül helyezése (317.º cikk b) pont), átmeneti szabályok (236.º cikk) és hatálybalépés (320.º cikk); a cikkek teljes szövege a PGDL jogszabály-adatbázisában
- Adó- és Vámhatóság — NHR nyilvántartásba vételi tájékoztató (angol nyelvű, 2024. május)
- Adó- és Vámhatóság — EBF 58.º-A cikk (IFICI), egységes szerkezetű szöveg
- Portaria n.º 352/2024/1, de 23 de dezembro (Diário da República) — IFICI-eljárások és szakma-/CAE-listák
- Adó- és Vámhatóság — IFICI-GYIK
Gyakran ismételt kérdések
Kérelmezhetem még az NHR-rendszert 2026-ban?
Nem. Az NHR-t a 2024. évi állami költségvetési törvény (Lei n.º 82/2023) 2024. január 1-jétől hatályon kívül helyezte. Aki 2025-ben vagy 2026-ban válik portugál adóügyi illetőségűvé, annak nincs lehetősége bekerülni az NHR-be. A még lehetséges késedelmes kérelmek azokra korlátozódnak, akik 2024. december 31-ig váltak illetőségűvé, és megfelelnek a 236.º cikk (3) bekezdés c) pontjának, továbbá a 236.º cikk (3) bekezdés d) pontja alá tartozó háztartástagokra. Elfogadás esetén ezek csak az eredeti időszak hátralévő részére terjednek ki.
Már NHR-státuszom van. Elveszítem?
Nem. Az NHR-ként nyilvántartott adózók az illetőségük megszerzésének évétől számított 10 éves időszakuk végéig megtartják a rendszert. Például aki 2021-ben kezdte az NHR-t, a Lei n.º 82/2023 236.º cikkében foglalt átmeneti szabály alapján 2030-ig a rendszer hatálya alatt marad.
Mi az IFICI, és ugyanaz-e, mint az NHR?
Az IFICI (a tudományos kutatást és innovációt ösztönző adókedvezmény, az Adókedvezmények Statútumának 58.º-A cikke) különálló, szűkebb rendszer, amely meghatározott jogosult tevékenységet és a további törvényi feltételek teljesítését követeli meg. A nyugdíj vagy passzív jövedelem szerzése, a befektetés vagy a távmunka önmagában nem biztosít hozzáférést. Nyugdíjas vagy távmunkát végző személy csak egy különálló, jogosult tevékenység révén lehet jogosult; a nyugdíjjövedelem továbbra is az általános szabályok szerint adózik.
Adómentesek-e a külföldi nyugdíjak az IFICI keretében?
Nem. Az IFICI keretében a külföldi forrású jövedelem általában mentes, kivéve a H kategóriát (nyugdíjak): a külföldi nyugdíjak az általános, progresszív IRS-szabályok szerint adóznak. A feketelistás joghatóságokból származó jövedelmet 35%-os kulccsal adóztatják.
2024-ben váltam adóügyi illetőségűvé, és 2023-ban aláírt bérleti szerződésem volt. Regisztrálhatok még NHR-ként?
Lehetséges, az átmeneti szabály alapján – de a kedvezmény ebben az esetben csak a kérelem évétől lép hatályba, és csak az illetősége évétől számított 10. egymást követő év végéig hátralévő időszakra szól. Pontos helyzetére vonatkozóan ellenőrizze az adóhatóság aktuális útmutatását.
Hogyan adózom, ha 2026-ban különleges adórendszer nélkül költözöm Portugáliába?
Az IRS-törvénykönyvnek a belföldi illetőségűekre vonatkozó általános szabályai szerint: adóügyi illetőségűvé válik, ha bármely 12 hónapos időszakban több mint 183 napot tölt Portugáliában, vagy ott szokásos lakóhelyet tart fenn, az illetőségűek pedig világjövedelmük után progresszív kulcsokkal adóznak. IFICI nélkül nincs egységes adókulcs, nincs 10 éves időszak, és nincs általános mentesség a külföldi jövedelemre.