


Il regime fiscale NHR in Portogallo: cos'era, perché è terminato e cosa lo ha sostituito
In questo articolo
Se oggi ti stai informando sul regime NHR portoghese, il fatto più importante è questo: dal 1° gennaio 2024 l’NHR è chiuso ai nuovi richiedenti. Le guide meno recenti che spiegano come richiedere l’NHR, compresa la versione precedente di questo articolo, descrivono una procedura che non esiste più. Questa guida spiega cos’era il regime, come è terminato esattamente, quali sono i limitati casi transitori e cosa si applica invece nel 2026.
In breve
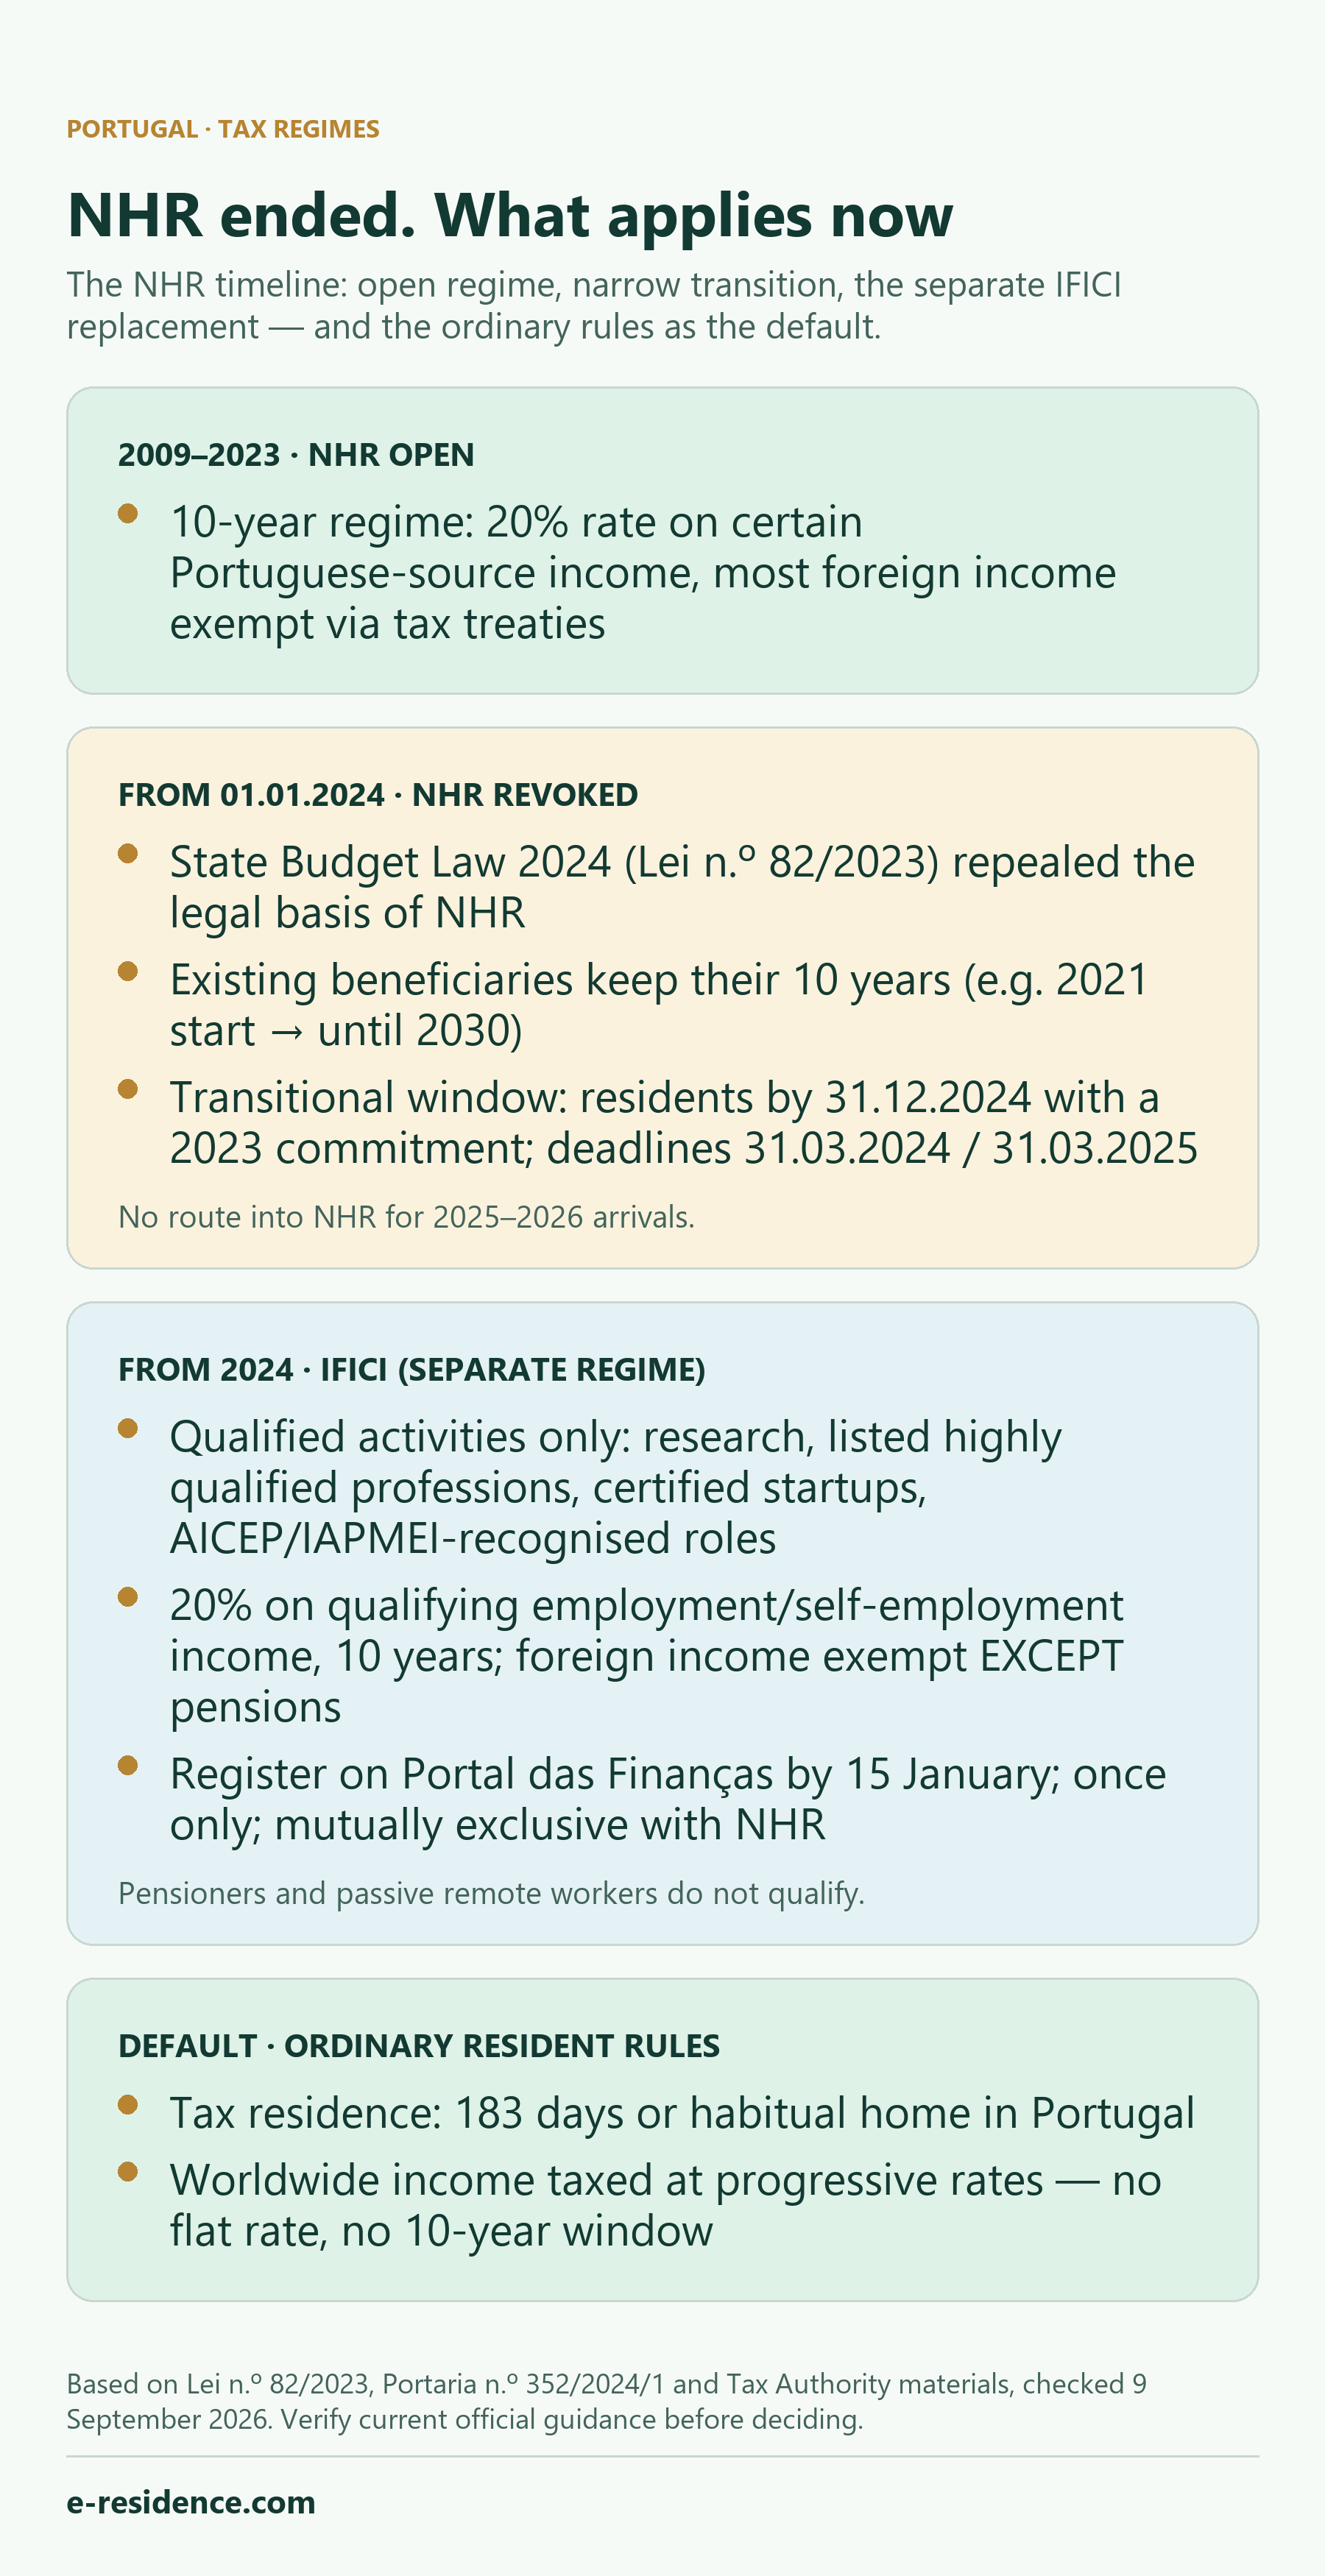
- L’NHR è stato abolito dal 1° gennaio 2024 dalla Legge di bilancio dello Stato per il 2024 (Lei n.º 82/2023), che ha abrogato la base giuridica del regime nel Codice dell’IRS.
- I beneficiari attuali conservano il regime fino al termine del loro periodo di 10 anni: ad esempio, chi ha iniziato nel 2021 ne beneficia fino al 2030.
- Le domande transitorie erano limitate alle persone con i requisiti diventate residenti entro il 31 dicembre 2024, compresi i componenti del nucleo familiare contemplati dall’articolo 236.º(3)(d); valevano precise scadenze e le presentazioni tardive coprono soltanto gli anni restanti del periodo originario.
- L’IFICI, che lo sostituisce, è molto più ristretto: percepire una pensione, avere redditi passivi, investire o lavorare da remoto non basta, di per sé, per accedervi. L’ammissibilità richiede una distinta attività qualificante e i redditi da pensione restano soggetti alle regole ordinarie.
Cos'era il regime NHR
Il regime dei Residenti Non Abituali (NHR) è stato introdotto nel 2009 per attirare in Portogallo professionisti e pensionati stranieri. Per un periodo di 10 anni offriva un’aliquota speciale del 20% su determinati redditi di lavoro dipendente e autonomo di fonte portoghese derivanti da attività elencate e, in combinazione con le convenzioni contro la doppia imposizione stipulate dal Portogallo, esenzioni sulla maggior parte dei redditi di fonte estera. Questa combinazione ne ha fatto uno degli incentivi fiscali per i nuovi residenti più noti in Europa.
Come è terminato l'NHR
La Legge di bilancio dello Stato per il 2024, la Lei n.º 82/2023, de 29 de dezembro, ha abrogato i commi da 8 a 12 dell’articolo 16.º del Codice dell’IRS (CIRS), che costituivano la base giuridica del regime NHR (articolo 317.º, lettera b), della stessa legge). La legge è entrata in vigore il 1° gennaio 2024. Da quella data il regime è chiuso ai nuovi richiedenti.
Norme transitorie: chi poteva ancora ottenere l'NHR
La legge (articolo 236.º(3)) ha mantenuto applicabili le norme abrogate, fino al termine del periodo di 10 anni, per gruppi limitati:
- i contribuenti già registrati come NHR presso l’Autorità Tributaria al 1° gennaio 2024;
- i contribuenti che soddisfacevano le condizioni di residenza al 31 dicembre 2023;
- i contribuenti che sono diventati residenti fiscali entro il 31 dicembre 2024 e che, al momento della registrazione, hanno dichiarato uno degli impegni qualificanti del 2023: ad esempio un contratto di lavoro (o una promessa di contratto di lavoro) concluso entro il 31 dicembre 2023, un contratto di locazione o un contratto di prenotazione o preliminare di acquisto di un immobile firmato entro il 10 ottobre 2023, l’iscrizione scolastica dei familiari a carico completata entro il 10 ottobre 2023, oppure un visto o un permesso di soggiorno valido (o una procedura avviata) entro il 31 dicembre 2023;
- i componenti del nucleo familiare delle persone sopra indicate.
L’Autorità Tributaria ha applicato scadenze rigorose: le registrazioni con effetto dal 2023 sono state accettate fino al 31 marzo 2024 e quelle presentate nell’ambito del percorso degli impegni qualificanti con effetto dal 2024 fino al 31 marzo 2025. Per una persona con i requisiti nel percorso riservato a chi è diventato residente nel 2024, compreso un componente del nucleo familiare contemplato dall’articolo 236.º(3)(d), una domanda transitoria successiva può essere ancora possibile ma, se accolta, decorre soltanto dall’anno della domanda e vale solo per il periodo restante fino alla fine del 2033. Questa regola sulla presentazione tardiva non deve essere estesa alla distinta categoria di chi era residente nel 2023.
Per chi diventa residente fiscale portoghese nel 2025 o nel 2026 non esiste alcun modo di accedere all’NHR.
IFICI: il sostituto è un regime diverso e più ristretto
Il sostituto è l’IFICI, l’Incentivo fiscale alla ricerca scientifica e all’innovazione, istituito dalla stessa Lei n.º 82/2023 come articolo 58.º-A dello Statuto dei benefici fiscali (EBF) e disciplinato dalla Portaria n.º 352/2024/1. Talvolta viene chiamato informalmente “NHR 2.0”, ma è un regime distinto con condizioni proprie: il trattamento NHR non si trasferisce.
Chi è ammissibile. Le persone fisiche che diventano residenti fiscali portoghesi senza essere state residenti in nessuno dei 5 anni precedenti e che esercitano un’attività qualificante: insegnamento nell’istruzione superiore e ricerca scientifica; posti di lavoro qualificati e cariche negli organi di amministrazione collegati a benefici fiscali contrattuali per investimenti produttivi; professioni altamente qualificate elencate nell’Allegato I della Portaria 352/2024/1 (ad esempio direttori esecutivi, ingegneri e scienziati specializzati, medici, specialisti ICT) esercitate in società con investimenti rilevanti o in società industriali o di servizi esportatrici (≥50% del fatturato) con codici CAE ammissibili; ruoli in enti riconosciuti da AICEP o IAPMEI come rilevanti per l’economia nazionale; personale di R&S nell’ambito del SIFIDE II; posti di lavoro e cariche negli organi di amministrazione di startup certificate; e attività di residenti fiscali nelle Azzorre e a Madeira secondo le norme regionali. Per le professioni dell’Allegato I, la qualifica richiede in genere un dottorato di ricerca oppure una laurea triennale o magistrale e almeno 3 anni di esperienza professionale. Percepire redditi da pensione, effettuare investimenti passivi o lavorare da remoto non crea di per sé l’ammissibilità. Chi si trova in una di queste situazioni deve qualificarsi tramite una distinta attività ammissibile e i redditi da pensione restano esclusi dal beneficio IFICI.
Vantaggi. Un’aliquota IRS speciale del 20% sui redditi netti di Categoria A (lavoro dipendente) e di Categoria B (lavoro autonomo) derivanti dalle attività qualificanti, per 10 anni consecutivi dall’anno di registrazione come residente. I redditi di fonte estera sono in generale esenti, ad eccezione delle pensioni (Categoria H), tassate secondo le regole generali progressive; i redditi provenienti da giurisdizioni incluse nella lista nera sono tassati al 35%.
Registrazione e limiti. La registrazione si richiede tramite il Portal das Finanças entro il 15 gennaio dell’anno successivo a quello in cui si diventa residenti, con convalida da parte dell’ente competente per l’attività (FCT, AICEP, AT, IAPMEI, ANI, Startup Portugal o le Regioni autonome). Una registrazione tardiva ha effetto soltanto dall’anno in cui viene effettuata, per il periodo restante. Il regime può essere utilizzato una sola volta per contribuente ed è incompatibile con l’NHR: chi beneficia o ha beneficiato in passato dell’NHR non può ottenere l’IFICI.
Per le regole operative su ammissibilità e registrazione, consulta le FAQ vigenti dell’Autorità Tributaria sull’IFICI e il testo consolidato dell’articolo 58.º-A EBF.
Il regime predefinito per chi arriva nel 2026
Chi si trasferisce in Portogallo nel 2026 e non ha i requisiti per l’IFICI è tassato secondo le regole ordinarie per i residenti del Codice dell’IRS. La residenza fiscale è determinata dall’articolo 16.º(1)–(2) CIRS: soggiornare nel territorio portoghese per più di 183 giorni, consecutivi o meno, in un qualsiasi periodo di 12 mesi che inizi o termini nell’anno in questione; oppure soggiornarvi per un periodo più breve disponendo di un’abitazione in condizioni tali da far presumere l’intenzione di mantenerla e occuparla come residenza abituale.
I residenti ordinari sono tassati sui loro redditi mondiali ad aliquote IRS progressive: nessuna aliquota fissa, nessun periodo di 10 anni e nessuna esenzione generale sui redditi esteri. Per questo la verifica dei requisiti prima del trasferimento è in assoluto il passo più utile: la differenza tra rientrare nell’IFICI e restarne esclusi è sostanziale, e la scadenza per la registrazione arriva poco dopo il trasferimento.
Cosa significa in pratica
- Considera superata qualsiasi guida che proponga ancora di “richiedere l’NHR”, compresi i servizi a pagamento costruiti intorno a questa proposta. Il regime è chiuso per chi arriva nel 2025–2026.
- Se hai già l’NHR, il tuo periodo di 10 anni prosegue; conserva la prova del tuo anno di registrazione.
- Se stai pianificando il trasferimento, verifica l’ammissibilità all’IFICI confrontando gli elenchi ufficiali vigenti con la tua attività prima di prendere decisioni fiscali; inizia dalle FAQ vigenti dell’Autorità Tributaria sull’IFICI.
- Residenza fiscale, struttura dei redditi e scadenze si influenzano a vicenda. Per una valutazione personale, i nostri servizi di rappresentanza fiscale e IRS si occupano proprio di queste questioni.
Cosa verificare
- Il tuo anno di residenza e se una norma transitoria dell’NHR potrebbe ancora applicarsi a te.
- L’ammissibilità all’IFICI: gli elenchi ufficiali vigenti di professioni e codici CAE, la tua attività e la scadenza di registrazione del 15 gennaio.
- Le indicazioni vigenti dell’Autorità Tributaria, prima di fare affidamento su qualsiasi articolo, compreso questo.
- Non fare mai affidamento su promesse di risultati garantiti, liste di controllo generiche o vecchie guide sull’NHR.
Fonti ufficiali
- Lei n.º 82/2023, de 29 de dezembro (Diário da República) — abolizione dell’NHR (art. 317.º, b), norme transitorie (art. 236.º) ed entrata in vigore (art. 320.º); testi completi degli articoli tramite la banca dati legislativa della PGDL
- Autorità Tributaria e Doganale — opuscolo sulla registrazione NHR (EN, maggio 2024)
- Autorità Tributaria e Doganale — articolo 58.º-A EBF (IFICI), testo consolidato
- Portaria n.º 352/2024/1, de 23 de dezembro (Diário da República) — procedure IFICI ed elenchi di professioni e codici CAE
- Autorità Tributaria e Doganale — FAQ sull’IFICI
Domande frequenti
Posso ancora richiedere il regime NHR nel 2026?
No. L’NHR è stato abolito dal 1° gennaio 2024 dalla Legge di bilancio dello Stato per il 2024 (Lei n.º 82/2023). Chi diventa residente fiscale portoghese nel 2025 o nel 2026 non ha alcun modo di accedere all’NHR. Le domande tardive ancora possibili sono limitate a chi è diventato residente entro il 31 dicembre 2024 e soddisfa i requisiti dell’articolo 236.º(3)(c), oltre ai componenti del nucleo familiare contemplati dall’articolo 236.º(3)(d). Se accolte, coprono soltanto la parte restante del periodo originario.
Ho già lo status NHR. Lo perdo?
No. I contribuenti registrati come NHR conservano il regime fino al termine del loro periodo di 10 anni, calcolato dall’anno in cui sono diventati residenti. Ad esempio, chi ha iniziato a beneficiare dell’NHR nel 2021 resta coperto fino al 2030, in base alla norma transitoria dell’articolo 236.º della Lei n.º 82/2023.
Che cos’è l’IFICI ed è la stessa cosa dell’NHR?
L’IFICI (Incentivo fiscale alla ricerca scientifica e all’innovazione, articolo 58.º-A dello Statuto dei benefici fiscali) è un regime distinto e più ristretto, che richiede una specifica attività ammissibile e le altre condizioni previste dalla legge. Percepire una pensione o redditi passivi, investire o lavorare da remoto non dà di per sé accesso al regime. Chi percepisce una pensione o lavora da remoto può rientrarvi soltanto tramite una distinta attività ammissibile; i redditi da pensione restano tassati secondo le regole generali.
Con l’IFICI le pensioni estere sono esenti da imposte?
No. Con l’IFICI i redditi di fonte estera sono in generale esenti, ad eccezione della Categoria H (pensioni): le pensioni estere sono tassate secondo le regole generali progressive dell’IRS. I redditi provenienti da giurisdizioni incluse nella lista nera sono tassati al 35%.
Sono diventato residente fiscale nel 2024 e avevo un contratto di locazione firmato nel 2023. Posso ancora registrarmi come NHR?
È possibile, in base alla norma transitoria, ma in tal caso il beneficio decorre soltanto dall’anno della domanda e vale solo per il periodo restante fino alla fine del 10° anno consecutivo calcolato dal tuo anno di residenza. Verifica le indicazioni vigenti dell’Autorità Tributaria per la tua situazione specifica.
Se mi trasferisco in Portogallo nel 2026 senza un regime speciale, come vengo tassato?
Secondo le regole ordinarie per i residenti del Codice dell’IRS: diventi residente fiscale se soggiorni più di 183 giorni in un qualsiasi periodo di 12 mesi o se mantieni un’abitazione abituale in Portogallo, e i residenti sono tassati sui redditi mondiali ad aliquote progressive. Senza l’IFICI non c’è un’aliquota fissa, né un periodo di 10 anni, né un’esenzione generale sui redditi esteri.