


Portugals NHR-skatteregim: vad den var, varför den upphörde och vad som ersatte den
I den här artikeln
Om du undersöker den portugisiska NHR-regimen i dag är detta det viktigaste att veta: NHR har varit stängt för nya sökande sedan den 1 januari 2024. Äldre guider — inklusive den tidigare versionen av den här artikeln — som förklarar hur man ansöker om NHR beskriver ett förfarande som inte längre finns. Den här guiden går igenom vad regimen var, exakt hur den upphörde, de snävt avgränsade övergångsfallen och vad som gäller i stället 2026.
I korthet
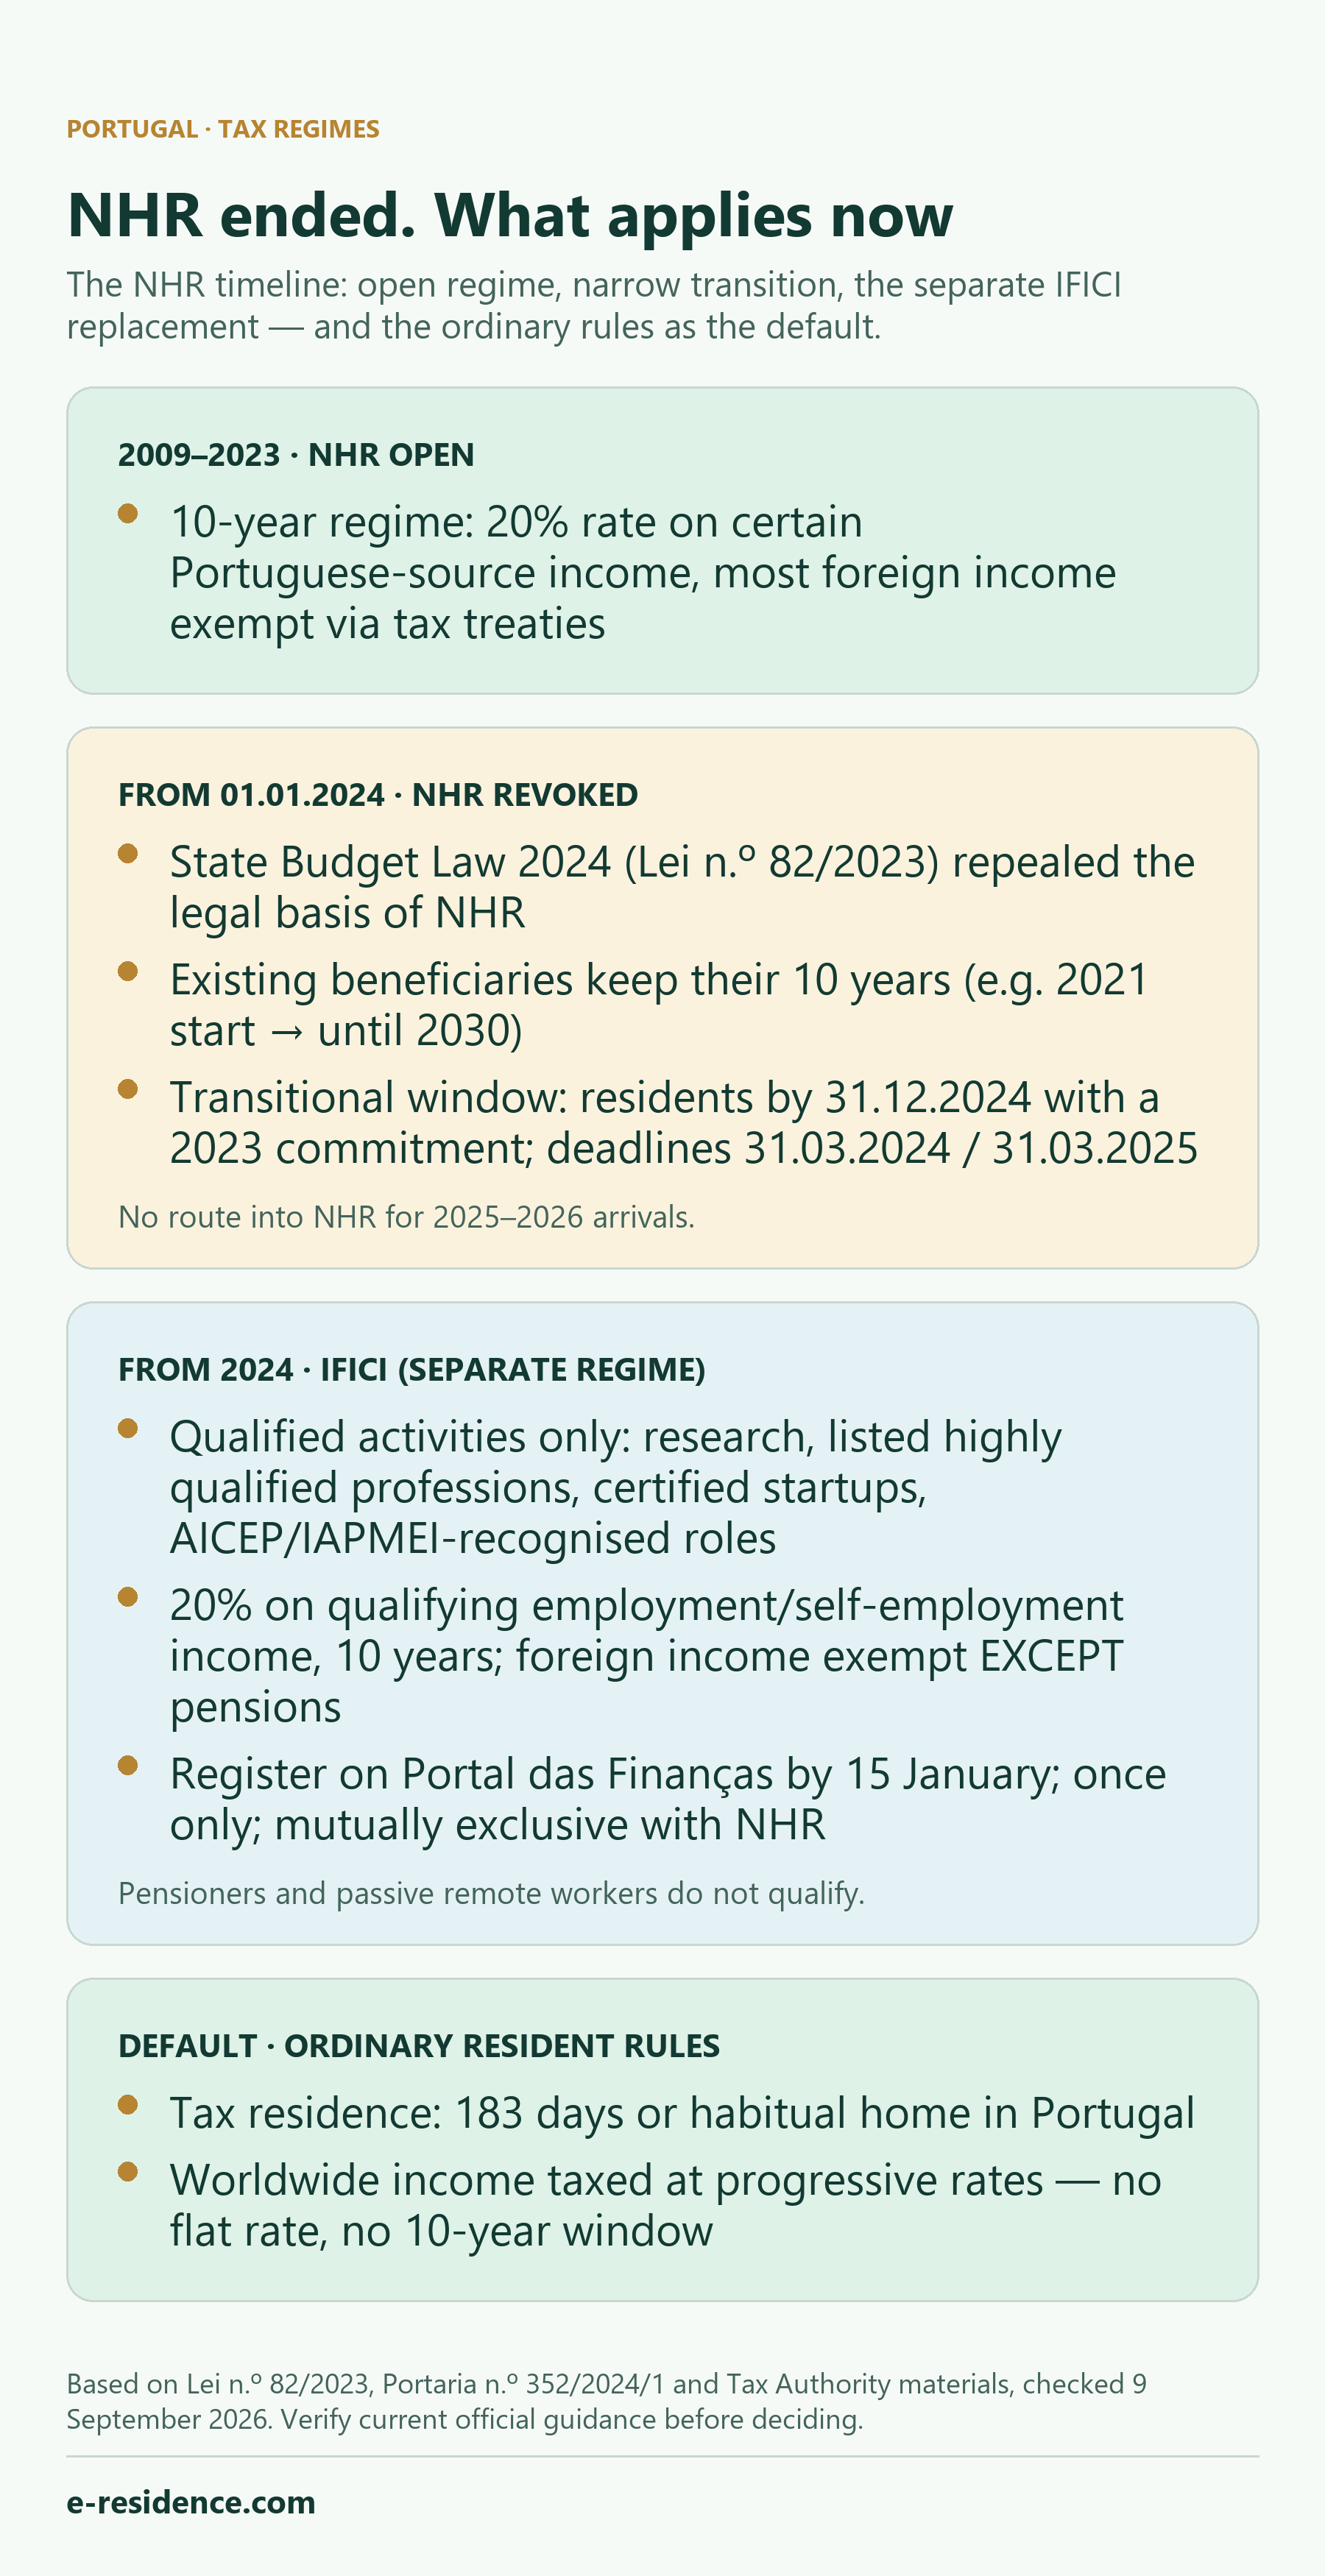
- NHR avskaffades från och med den 1 januari 2024 genom statsbudgetlagen för 2024 (Lei n.º 82/2023), som upphävde regimens rättsliga grund i IRS-lagen.
- Befintliga förmånstagare behåller sin regim till slutet av sin 10-årsperiod — den som till exempel började 2021 omfattas till och med 2030.
- Ansökningar enligt övergångsreglerna var begränsade till kvalificerade personer som blev bosatta senast den 31 december 2024, inklusive hushållsmedlemmar som omfattas av artikel 236.º(3)(d); tidsfrister gällde, och sena ansökningar omfattar endast de år av den ursprungliga perioden som återstår.
- Ersättaren, IFICI, är mycket snävare: att enbart få pension, ha passiva inkomster, investera eller arbeta på distans ger inte tillgång. Behörighet kräver en separat kvalificerande verksamhet, och pensionsinkomster omfattas fortfarande av de vanliga reglerna.
Vad NHR-regimen var
Regimen för icke stadigvarande bosatta (Non-Habitual Resident, NHR) infördes 2009 för att locka utländska yrkesverksamma och pensionärer till Portugal. Under en 10-årsperiod erbjöd den en särskild skattesats på 20 % på vissa inkomster av anställning och egenföretagande från portugisisk källa inom listade verksamheter, och — i kombination med Portugals dubbelbeskattningsavtal — skattebefrielse för de flesta inkomster från utländsk källa. Den kombinationen gjorde regimen till ett av Europas mest kända skatteincitament för nyinflyttade.
Hur NHR upphörde
Statsbudgetlagen för 2024 — Lei n.º 82/2023, de 29 de dezembro — upphävde artikel 16.º, punkterna 8–12, i IRS-lagen (CIRS), som utgjorde den rättsliga grunden för NHR-regimen (artikel 317.º, led b), i den lagen). Lagen trädde i kraft den 1 januari 2024. Från och med det datumet är regimen stängd för nya sökande.
Övergångsregler: vem som fortfarande kunde få NHR
Enligt lagen (artikel 236.º(3)) fortsatte de upphävda reglerna att gälla fram till slutet av 10-årsperioden för vissa begränsade grupper:
- skattskyldiga som redan var registrerade som NHR hos den portugisiska skattemyndigheten den 1 januari 2024;
- skattskyldiga som uppfyllde villkoren för bosättning den 31 december 2023;
- skattskyldiga som blev skattemässigt bosatta senast den 31 december 2024 och vid registreringen uppgav ett av de kvalificerande åtagandena från 2023 — till exempel ett anställningsavtal (eller föravtal om anställning) som ingåtts senast den 31 december 2023, ett hyresavtal eller ett reservations- eller föravtal om fastighet som undertecknats senast den 10 oktober 2023, skolinskrivning av försörjda familjemedlemmar som slutförts senast den 10 oktober 2023, eller ett uppehållsvisum/uppehållstillstånd som var giltigt (eller ett förfarande som inletts) senast den 31 december 2023;
- hushållsmedlemmar till ovanstående.
Skattemyndigheten tillämpade strikta tidsfrister: registreringar med verkan från 2023 godtogs fram till den 31 mars 2024, och registreringar via vägen med kvalificerande åtaganden med verkan från 2024 fram till den 31 mars 2025. För en kvalificerad person inom vägen för dem som blev bosatta 2024 — inklusive en hushållsmedlem som omfattas av artikel 236.º(3)(d) — kan en senare ansökan enligt övergångsreglerna fortfarande vara möjlig, men om den godkänns gäller den först från och med ansökningsåret och endast under den period som återstår fram till slutet av 2033. Den här regeln om sena ansökningar får inte utsträckas till den separata kategorin för dem som var bosatta 2023.
För den som blir skattemässigt bosatt i Portugal 2025 eller 2026 finns det ingen väg in i NHR över huvud taget.
IFICI: ersättaren är en annan, snävare regim
Ersättaren är IFICI — skatteincitamentet för vetenskaplig forskning och innovation, som infördes genom samma Lei n.º 82/2023 som artikel 58.º-A i stadgan om skatteförmåner (EBF) och regleras av Portaria n.º 352/2024/1. Den kallas ibland informellt ”NHR 2.0”, men det är en separat regim med egna villkor — behandlingen enligt NHR förs inte över.
Vem som kvalificerar sig. Personer som blir skattemässigt bosatta i Portugal utan att ha varit bosatta där under något av de 5 föregående åren, och som utövar en kvalificerande verksamhet: undervisning inom högre utbildning och vetenskaplig forskning; kvalificerade anställningar och styrelseuppdrag med koppling till avtalsbaserade skatteförmåner för produktiva investeringar; högkvalificerade yrken som anges i bilaga I till Portaria 352/2024/1 (till exempel verkställande direktörer, specialiserade ingenjörer och forskare, läkare, IKT-specialister) som utövas i företag med relevanta investeringar eller i exporterande (≥ 50 % av omsättningen) industri- eller tjänsteföretag med kvalificerande CAE-koder; befattningar i enheter som AICEP eller IAPMEI har erkänt som relevanta för den nationella ekonomin; FoU-personal inom SIFIDE II; anställningar och styrelseuppdrag i certifierade startupföretag; samt verksamhet som bedrivs av skattemässigt bosatta på Azorerna och Madeira enligt regionala regler. För yrken i bilaga I krävs i regel en doktorsexamen, eller en kandidat- eller masterexamen och minst 3 års yrkeserfarenhet. Att få pensionsinkomster, göra passiva investeringar eller arbeta på distans ger inte i sig behörighet. En person i någon av dessa situationer måste kvalificera sig genom en separat kvalificerande verksamhet, och pensionsinkomster ligger fortfarande utanför IFICI-förmånen.
Förmåner. En särskild IRS-skattesats på 20 % på nettoinkomster i kategori A (anställning) och kategori B (egenföretagande) från de kvalificerande verksamheterna, under 10 år i följd från och med året för registreringen som bosatt. Inkomster från utländsk källa är i regel skattebefriade — utom pensioner (kategori H), som beskattas enligt de allmänna progressiva reglerna; inkomster från svartlistade jurisdiktioner beskattas med 35 %.
Registrering och begränsningar. Registrering begärs via Portal das Finanças senast den 15 januari året efter det år då personen blev bosatt, och valideras av den behöriga instansen för verksamheten (FCT, AICEP, AT, IAPMEI, ANI, Startup Portugal eller de autonoma regionerna). En sen registrering gäller först från och med det år den görs, för den återstående perioden. Regimen kan användas endast en gång per skattskyldig, och den kan inte kombineras med NHR: den som omfattas eller någon gång har omfattats av NHR kan inte få IFICI.
För de gällande reglerna om behörighet och registrering, använd skattemyndighetens aktuella frågor och svar om IFICI och den konsoliderade artikel 58.º-A EBF.
Vad som gäller som standard för den som flyttar dit 2026
Den som flyttar till Portugal 2026 och inte kvalificerar sig för IFICI beskattas enligt IRS-lagens vanliga regler för bosatta. Skattemässig bosättning avgörs enligt artikel 16.º(1)–(2) CIRS: vistelse på portugisiskt territorium i mer än 183 dagar, i följd eller inte, under någon tolvmånadersperiod som börjar eller slutar under det aktuella året; eller vistelse under en kortare period samtidigt som personen har en bostad under omständigheter som tyder på en avsikt att behålla och använda den som stadigvarande bostad.
Den som omfattas av de vanliga reglerna för bosatta beskattas för sina inkomster från hela världen med progressiva IRS-skattesatser — ingen fast skattesats, inget tioårsfönster och ingen allmän skattebefrielse för utländska inkomster. Därför är en behörighetskontroll innan du flyttar det enskilt mest värdefulla steget: skillnaden mellan att kvalificera sig för IFICI och att missa det är betydande, och registreringsfristen infaller snart efter flytten.
Vad detta innebär i praktiken
- Se varje guide som fortfarande erbjuder att ”ansöka om NHR” — inklusive betaltjänster som har byggts kring det — som inaktuell. Regimen är stängd för den som flyttar dit 2025–2026.
- Om du redan har NHR fortsätter din 10-årsperiod; spara bevis på ditt registreringsår.
- Om du planerar flytten, kontrollera behörigheten för IFICI mot de aktuella officiella listorna och din egen verksamhet innan du fattar beslut i skattefrågor; börja med skattemyndighetens aktuella frågor och svar om IFICI.
- Skattemässig bosättning, inkomststruktur och tidsfrister påverkar varandra. För en personlig bedömning täcker våra tjänster för skatterepresentation och IRS just dessa frågor.
Vad du ska kontrollera
- Ditt bosättningsår och om någon övergångsregel för NHR fortfarande kan gälla dig.
- Behörighet för IFICI: de aktuella officiella listorna över yrken och CAE-koder, din verksamhet och registreringsfristen den 15 januari.
- Skattemyndighetens aktuella vägledning innan du förlitar dig på någon artikel — även den här.
- Förlita dig aldrig på fasta löften, generiska checklistor eller gamla NHR-guider.
Officiella källor
- Lei n.º 82/2023, de 29 de dezembro (Diário da República) — upphävandet av NHR (art. 317.º, b), övergångsregler (art. 236.º) och ikraftträdande (art. 320.º); fullständiga artikeltexter finns i PGDL:s lagdatabas
- Portugals skatte- och tullmyndighet — informationsblad om NHR-registrering (EN, maj 2024)
- Portugals skatte- och tullmyndighet — artikel 58.º-A EBF (IFICI), konsoliderad text
- Portaria n.º 352/2024/1, de 23 de dezembro (Diário da República) — förfaranden för IFICI och listor över yrken och CAE-koder
- Portugals skatte- och tullmyndighet — frågor och svar om IFICI
Vanliga frågor
Kan jag fortfarande ansöka om NHR-regimen 2026?
Nej. NHR avskaffades från och med den 1 januari 2024 genom statsbudgetlagen för 2024 (Lei n.º 82/2023). Den som blir skattemässigt bosatt i Portugal 2025 eller 2026 har ingen väg in i NHR. De sena ansökningar som återstår är begränsade till personer som blev bosatta senast den 31 december 2024 och uppfyller villkoren i artikel 236.º(3)(c), samt hushållsmedlemmar som omfattas av artikel 236.º(3)(d). Om sådana ansökningar godkänns omfattar de endast den del av den ursprungliga perioden som återstår.
Jag har redan NHR-status. Förlorar jag den?
Nej. Skattskyldiga som är registrerade som NHR behåller regimen till slutet av sin 10-årsperiod, räknat från det år de blev bosatta. Den som till exempel började med NHR 2021 omfattas fortfarande till och med 2030, enligt övergångsbestämmelsen i artikel 236.º i Lei n.º 82/2023.
Vad är IFICI, och är det samma sak som NHR?
IFICI (skatteincitamentet för vetenskaplig forskning och innovation, artikel 58.º-A i stadgan om skatteförmåner) är en separat och snävare regim som kräver en specifik kvalificerande verksamhet och att övriga lagstadgade villkor är uppfyllda. Att få pension eller passiva inkomster, att investera eller att arbeta på distans ger inte i sig tillgång till regimen. En pensionstagare eller distansarbetare kan kvalificera sig endast genom en separat kvalificerande verksamhet; pensionsinkomster beskattas fortfarande enligt de allmänna reglerna.
Är utländska pensioner skattefria inom IFICI?
Nej. Inom IFICI är inkomster från utländsk källa i regel skattebefriade, med undantag för kategori H (pensioner): utländska pensioner beskattas enligt de allmänna progressiva IRS-reglerna. Inkomster från svartlistade jurisdiktioner beskattas med 35 %.
Jag blev skattemässigt bosatt 2024 och hade ett hyresavtal som undertecknades 2023. Kan jag fortfarande registrera mig som NHR?
Möjligen, enligt övergångsbestämmelsen — men förmånen gäller då först från och med ansökningsåret och endast under den återstående perioden fram till slutet av det tionde året i följd, räknat från ditt bosättningsår. Kontrollera skattemyndighetens aktuella vägledning för just din situation.
Hur beskattas jag om jag flyttar till Portugal 2026 utan någon särskild regim?
Enligt IRS-lagens vanliga regler för bosatta: du blir skattemässigt bosatt om du vistas i Portugal i mer än 183 dagar under någon tolvmånadersperiod eller har en stadigvarande bostad där, och bosatta beskattas för sina inkomster från hela världen med progressiva skattesatser. Utan IFICI finns ingen fast skattesats, inget tioårsfönster och ingen allmän skattebefrielse för utländska inkomster.