


葡萄牙 NHR 税收制度:它是什么、为何终止,以及由什么取代
本文内容
如果您如今正在研究葡萄牙 NHR 制度,最重要的事实是:自2024年1月1日起,NHR 已不再接受新申请人。 讲解如何申请 NHR 的旧指南(包括本文的旧版本)所描述的是一个已不复存在的程序。本指南介绍该制度曾经是什么、它究竟如何终止、范围很窄的过渡情形,以及2026年取而代之适用的规则。
概要
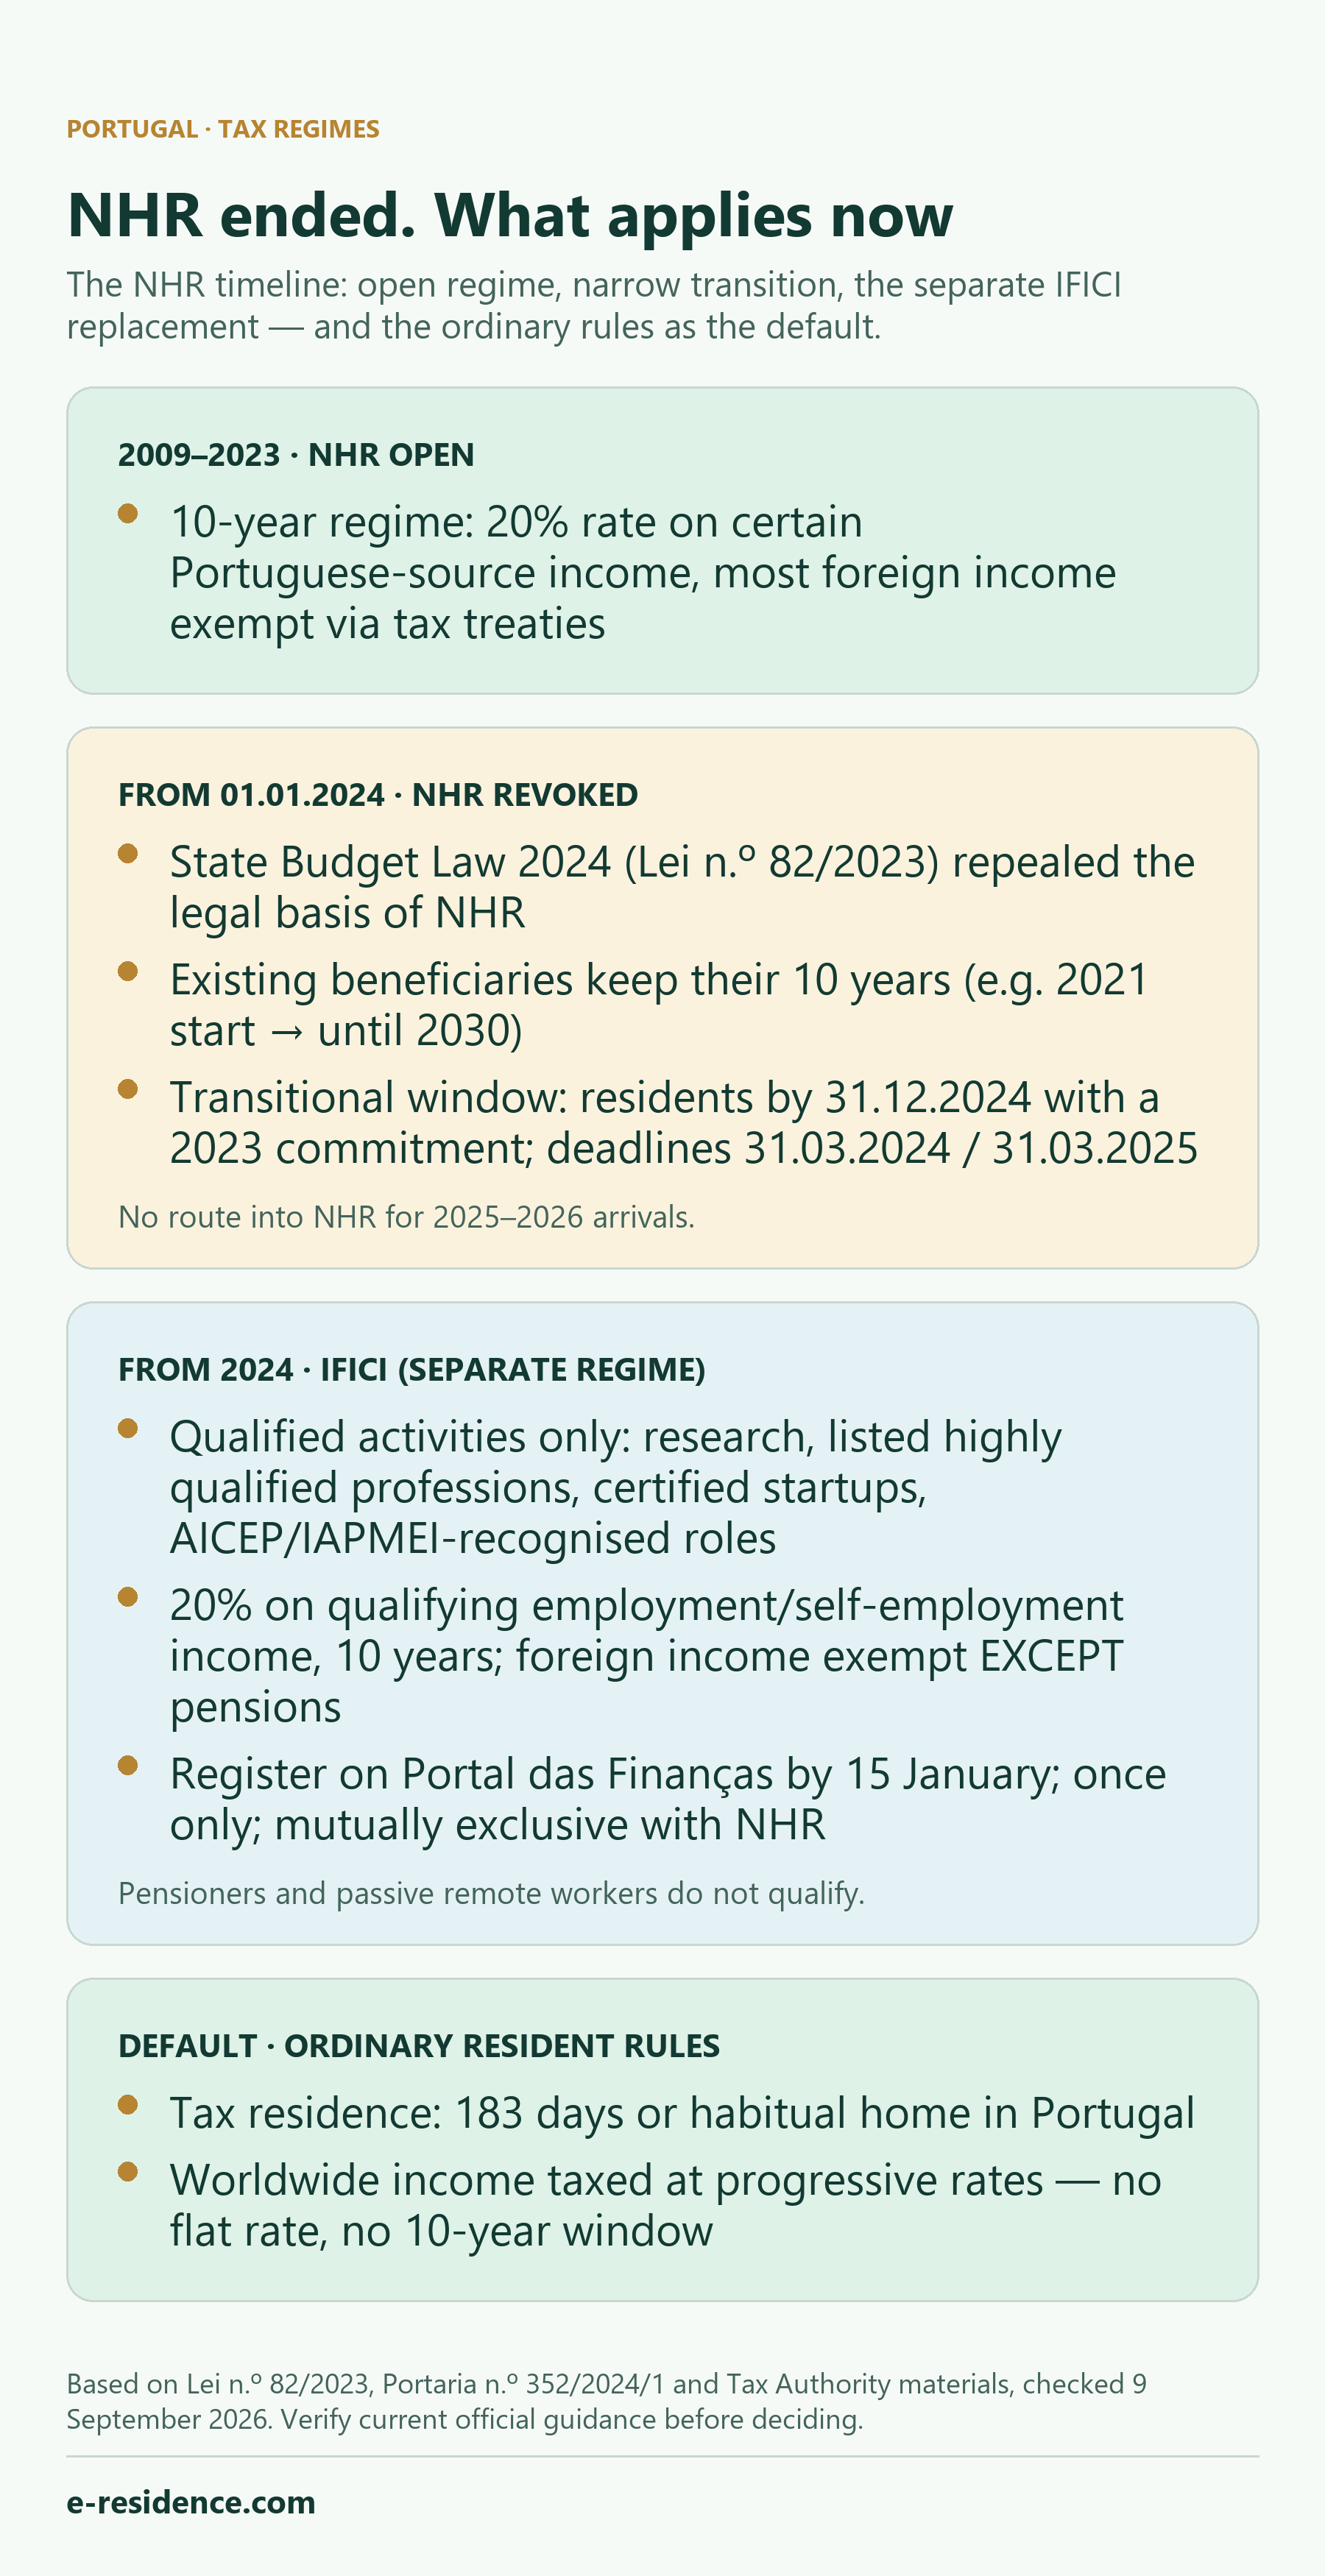
- NHR 自2024年1月1日起被废止,依据是2024年《国家预算法》(Lei n.º 82/2023),该法废除了《IRS 法典》中该制度的法律依据。
- 现有受益人保留其制度,直至其10年期限届满——例如,2021年开始的适用将持续到2030年。
- 过渡申请仅限于在2024年12月31日前成为居民的合格人士,包括第236.º条第3款(d)项所涵盖的家庭成员;申请须遵守截止期限,逾期提交的申请仅涵盖原期限中剩余的年份。
- 替代制度 IFICI 的范围要窄得多:仅凭领取养老金、被动收入、投资或远程工作身份,并不能获得适用资格。获得资格需要另有一项合格活动,而养老金收入仍适用普通规则。
NHR 制度是什么
非惯常居民(NHR)制度于2009年推出,旨在吸引外国专业人士和养老金领取者前往葡萄牙。在10年期限内,它对来自所列活动的某些葡萄牙境内受雇和自雇收入适用20%的特别税率,并结合葡萄牙签订的双重征税协定,对大多数境外来源收入给予免税。这一组合使其成为欧洲最知名的新居民税收激励措施之一。
NHR 如何终止
2024年《国家预算法》——Lei n.º 82/2023, de 29 de dezembro——废除了《IRS 法典》(CIRS)第16.º条第8至12款,即 NHR 制度的法律依据(该法第317.º条(b)项)。该法于 2024年1月1日 生效。自该日起,该制度不再接受新申请人。
过渡规则:哪些人仍可获得 NHR
该法(第236.º条第3款)规定,已废止的规则在10年期限届满之前,仍适用于以下有限群体:
- 截至2024年1月1日已在税务机关登记为 NHR 的纳税人;
- 在2023年12月31日已满足居民条件的纳税人;
- 在2024年12月31日前成为税务居民、并在登记时申报了一项合格的2023年承诺的纳税人——例如在2023年12月31日前订立的雇佣合同(或雇佣预约合同)、在2023年10月10日前签署的租约或房产预订/预约买卖合同、在2023年10月10日前完成的受抚养人入学注册,或在2023年12月31日前有效的居留签证/许可(或已启动的相关程序);
- 上述人士的家庭成员。
税务机关执行严格的截止期限:自2023年起生效的登记受理至2024年3月31日,而通过合格承诺途径、自2024年起生效的登记受理至2025年3月31日。对于2024年居民途径中的合格人士(包括第236.º条第3款(d)项所涵盖的家庭成员),之后仍有可能提出过渡申请,但如获接受,仅自申请当年起生效,且只适用于截至2033年底的剩余期限。这一逾期提交规则不得扩展适用于另行规定的2023年居民类别。
对于在2025年或2026年成为葡萄牙税务居民的任何人,都完全没有进入 NHR 的途径。
IFICI:替代制度是一项不同且范围更窄的制度
替代制度是 IFICI——科研与创新税收激励,由同一部 Lei n.º 82/2023 设立,作为《税收优惠章程》(EBF)第58.º-A条,并由 Portaria n.º 352/2024/1 加以规范。它有时被非正式地称为“NHR 2.0”,但它是一项有自身条件的独立制度——NHR 待遇不会延续过来。
哪些人符合条件。 成为葡萄牙税务居民、在此前5年中均未曾是葡萄牙居民,并从事合格活动的个人:高等教育教学和科学研究;与生产性投资合同税收优惠相关的合格岗位和董事会职位;Portaria 352/2024/1 附件一所列的高资质职业(例如执行董事、专业工程师和科学家、医生、信息通信技术专家),且须在有相关投资的企业,或在拥有合格 CAE 代码的出口型(出口占营业额≥50%)工业或服务企业中从事;在经 AICEP 或 IAPMEI 认定对国民经济具有重要意义的实体中担任的职务;SIFIDE II 框架下的研发人员;经认证初创企业中的岗位和董事会职位;以及亚速尔群岛和马德拉群岛税务居民根据地区规则从事的活动。对于附件一所列职业,一般要求具有博士学位,或学士/硕士学位加至少3年职业经验。领取养老金收入、进行被动投资或远程工作,本身并不能构成资格。 处于上述任何一种情况的人,都必须通过另一项合格活动才能符合条件,而养老金收入仍不在 IFICI 优惠范围之内。
优惠内容。 对来自合格活动的 A 类(受雇)和 B 类(自雇)净收入适用20%的 IRS 特别税率,自登记为居民当年起连续10年。境外来源收入一般免税——但养老金(H 类)除外,按一般累进规则征税;来自列入黑名单司法管辖区的收入按35%征税。
登记与限制。 须在成为居民当年的次年1月15日之前通过 Portal das Finanças 申请登记,并由该活动的主管实体(FCT、AICEP、AT、IAPMEI、ANI、Startup Portugal 或各自治区)进行确认。逾期登记仅自登记当年起生效,适用于剩余期限。每位纳税人只能使用一次该制度,且该制度与 NHR 互斥:任何正在享受或曾经享受 NHR 的人都不能获得 IFICI。
有关实际适用的资格和登记规则,请参阅税务机关的现行 IFICI 常见问题以及合并版 EBF 第58.º-A条。
2026年抵达者默认适用什么规则
2026年移居葡萄牙但不符合 IFICI 条件的人,按《IRS 法典》的普通居民规则纳税。税务居民身份依据 CIRS 第16.º条第1至2款确定:在始于或止于相关年度的任意12个月期间内,在葡萄牙境内停留超过 183天(无论是否连续);或停留时间较短,但拥有住所,且其条件表明有意将其保留并作为惯常居所居住。
普通居民须就其全球收入按 IRS 累进税率纳税——没有统一税率、没有10年期限,也没有一般性的境外收入免税。因此,在移居之前进行资格核查是最有价值的一步:符合 IFICI 条件与错过它之间的差异非常大,而登记截止日期在移居后很快就会到来。
这在实践中意味着什么
- 凡是仍提供“申请 NHR”的指南(包括围绕它打造的付费服务),都应视为已过时。该制度对2025–2026年抵达者已关闭。
- 如果您已持有 NHR,您的10年期限将继续;请保留登记年份的证明。
- 如果您正在计划移居,请在作出税务决定之前,对照现行官方清单和您自己的活动核查 IFICI 资格;可以先从税务机关的现行 IFICI 常见问题入手。
- 税务居民身份、收入结构和截止期限相互影响。如需个人评估,我们的税务代表和 IRS 服务正是针对这些问题。
需要核查的事项
- 您成为居民的年份,以及是否仍有任何 NHR 过渡规则可能适用于您。
- IFICI 资格:现行官方职业/CAE 清单、您的活动,以及1月15日的登记截止日期。
- 在依赖任何文章(包括本文)之前,先查阅税务机关的现行指引。
- 切勿依赖固定承诺、通用清单或旧的 NHR 指南。
官方来源
- Lei n.º 82/2023, de 29 de dezembro(Diário da República)——废止 NHR(第317.º条(b)项)、过渡规则(第236.º条)及生效(第320.º条);条文全文可通过 PGDL 法律数据库查阅
- 税务和海关总署 — NHR 登记宣传单(英文,2024年5月)
- 税务和海关总署 — EBF 第58.º-A条(IFICI)合并文本
- Portaria n.º 352/2024/1, de 23 de dezembro(Diário da República)——IFICI 程序及职业/CAE 清单
- 税务和海关总署 — IFICI 常见问题
常见问题
2026年我还能申请 NHR 制度吗?
不能。NHR 已由2024年《国家预算法》(Lei n.º 82/2023)自2024年1月1日起废止。在2025年或2026年成为葡萄牙税务居民的人,没有任何途径进入 NHR。剩余的逾期申请仅限于在2024年12月31日前成为居民、且符合第236.º条第3款(c)项规定的人,以及第236.º条第3款(d)项所涵盖的家庭成员。如获接受,其适用期限也仅为原期限的剩余部分。
我已经拥有 NHR 身份。我会失去它吗?
不会。已登记为 NHR 的纳税人可保留该制度,直至自其成为居民当年起算的10年期限届满。例如,根据 Lei n.º 82/2023 第236.º条的过渡规则,2021年开始享受 NHR 的人,其适用将持续到2030年。
IFICI 是什么?它和 NHR 一样吗?
IFICI(科研与创新税收激励,《税收优惠章程》第58.º-A条)是一项独立且范围更窄的制度,要求从事特定的合格活动并满足其他法定条件。领取养老金或被动收入、进行投资或远程工作,本身都不能使人获得适用资格。养老金领取者或远程工作者只有通过另一项合格活动才能符合条件;养老金收入仍按一般规则征税。
在 IFICI 下,境外养老金免税吗?
不免税。在 IFICI 下,境外来源收入一般免税,但 H 类(养老金)除外:境外养老金按 IRS 一般累进规则征税。来自列入黑名单司法管辖区的收入按35%征税。
我在2024年成为税务居民,并在2023年签订了租约。我还能登记为 NHR 吗?
根据过渡规则,有可能——但此时优惠仅自申请当年起生效,且只在剩余期限内适用,即截至自您成为居民当年起算连续第10年结束为止。请针对您的具体情况查阅税务机关的现行指引。
如果我在2026年移居葡萄牙且不适用任何特殊制度,我将如何纳税?
按照《IRS 法典》的普通居民规则:如果您在任意12个月期间内停留超过183天,或在葡萄牙保有惯常住所,即成为税务居民;居民须就全球收入按累进税率纳税。没有 IFICI,就没有统一税率、没有10年期限,也没有一般性的境外收入免税。